中国汽车早已行销全球,唯独在越南吃了闭门羹。今年头 8 个月,中国汽车出口量已突破 715 万辆,新加坡、泰国、澳大利亚纷纷抢购中国车。可仅一境之隔的越南,中国品牌却迟迟打不开局面。
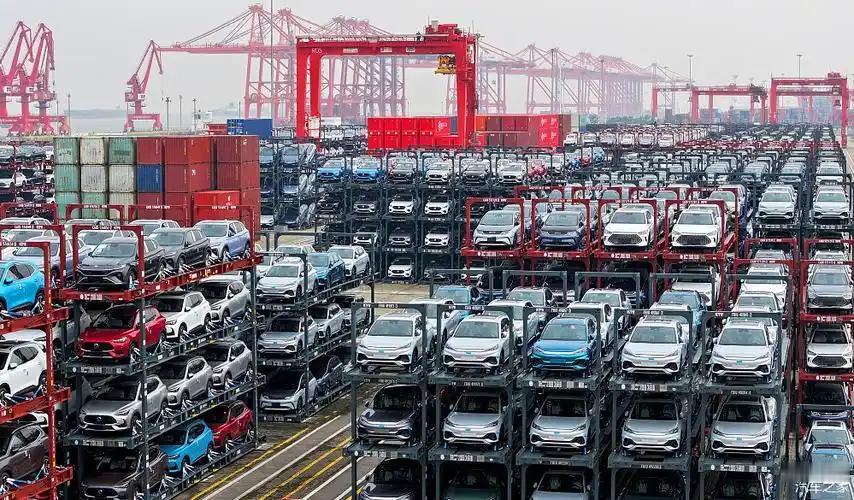
先说一组对比,你就知道差距有多大。今年前8个月,中国汽车出口715.3万辆,同比增长超过六成,这个数字已经超过了去年全年的总量。8月单月出口101万辆,连续三个月站上百万辆台阶。
新能源车出口343.5万辆,翻了一倍还多。可越南那边呢?2025年全年,中国品牌在越南9座以下乘用车的首次登记量不到1.8万辆,市场份额不足5%。
到了今年上半年,中国品牌登记量虽然同比涨了21%,但整体份额只有2.4%。今年8月越南汽车销量排行榜前十名,没有一款中国品牌的车。隔壁泰国、印尼的中国品牌都在往上走,唯独越南,像是被一堵墙挡住了。
第一道坎就是关税。越南对整车进口收得很重,最高能到80%。一辆在中国卖10万的车,运到越南加上关税、增值税、特别消费税,价格直接翻一倍都不稀奇。所以想在越南卖车,光靠出口不行,必须在当地建厂,用散件组装的方式把关税降下来。
这也是为什么这两年比亚迪、奇瑞、吉利、长安一窝蜂往越南跑的原因——不是不想去,是不去不行。
奇瑞跟越南Geleximco合作建厂,规划年产12万辆;吉利跟本地财团Tasco合资,投资1.68亿美元建组装厂;长安跟金龙汽车签了协议,年产5万辆;比亚迪更直接,先跟金龙合作建了个1.3亿美元的电池厂,整车厂也在谈。
但建厂不是一天两天的事,从签约到投产少说两三年,这期间中国品牌在越南还是只能靠整车进口硬扛,价格上根本占不到便宜。
第二道坎是越南本土品牌VinFast。这个牌子成立不到十年,但在越南已经做到了垄断级别的存在。今年8月VinFast单月交付超过2万辆,占越南市场四成以上。
它的产品线从微型车到七座SUV全覆盖,价格区间拉得很开,从两三亿越南盾的代步小车到十几亿的高端车都有。
更关键的是,VinFast背后是越南最大的民营企业Vingroup,要钱有钱,要地有地,政府也给政策。它在越南全境建了超过15万个充电端口,高速、城市、乡镇基本都覆盖了,售后网点也是遍地开花。
买电动车最怕什么?充电不方便、修车找不到地方。VinFast把这两件事都解决了,消费者自然愿意买。而中国品牌目前在越南还处于借用第三方充电设施的阶段,长途出行心里没底,售后网点也少,这一来一回差距就拉开了。
第三道坎是消费者的信任。日系车在越南经营了几十年,丰田1995年就进越南建厂,本田、三菱、现代也都是深耕多年。越南普通劳动者月均收入大概770万越南盾,折合人民币两千出头,一辆中档车要5.5亿越南盾,相当于两个普通人三年不吃不喝的收入。
对他们来说,买车是家里的大事,首选就是耐造、好修、保值。丰田、本田在越南跑了二三十年,满大街都是,配件便宜,修理工都会修,开个五六年转手卖也亏不了多少。
这种信任是时间堆出来的,不是靠几款新车就能撼动的。而且中国品牌还有一段历史包袱。
2007到2009年,中国车企曾经集体进入越南,后来因为产品质量参差不齐、售后跟不上,又陆续退了出去。当年那批车给越南消费者留下的印象不太好,虽然现在的中国车早就不是当年的水平了,但消费者的印象更新得没那么快。
还有一个很实际的问题,就是保值率。越南消费者买车很看重转手能卖多少钱。有数据显示,同样开两年,中国品牌的车贬值33%,而韩系车只掉17%,日系车更稳。
这意味着买中国车的人,两年后换车要多掏不少钱。对于一个平均收入不高的国家来说,这笔账算得很清楚。再加上中国品牌在越南的4S店少,保养维修不方便,很多人就算觉得车不错,也不敢轻易下手。
不过话说回来,越南市场也不是铁板一块。这两年中国品牌在越南的销量其实在涨,MG是目前卖得最好的中国品牌,比亚迪增长最快,去年销量翻了七倍。
商用车领域中国品牌表现更好,2025年中重卡卖了4万台,2023年才1万台。越南正在推动电动化,对电动车免购置税,河内从今年7月开始逐步禁摩,这些政策对中国新能源车都是机会。
越南的充电桩密度已经超过中国,充电基础设施不是问题,问题在于品牌和服务能不能跟上。
说到底,越南这颗钉子不是拔不掉,而是需要时间。关税要靠建厂来破,信任要靠产品和服务来攒,品牌要靠一年一年的销量来立。
中国车企已经意识到了这一点,从单纯出口转向本地化生产,就是最实在的一步。等这些工厂陆续投产,售后网络建起来,中国车在越南的局面大概率会慢慢打开。
只是这个过程,不会像在其他国家那样顺风顺水。毕竟,家门口的市场,往往才是最难啃的那块骨头。