问界基本盘,华为四界能接下来吗?谁是第一界?
问界交回赛力斯之后,华为终于可以把资源投向另外四个“界”,四界得到的是现成的蛋糕吗?
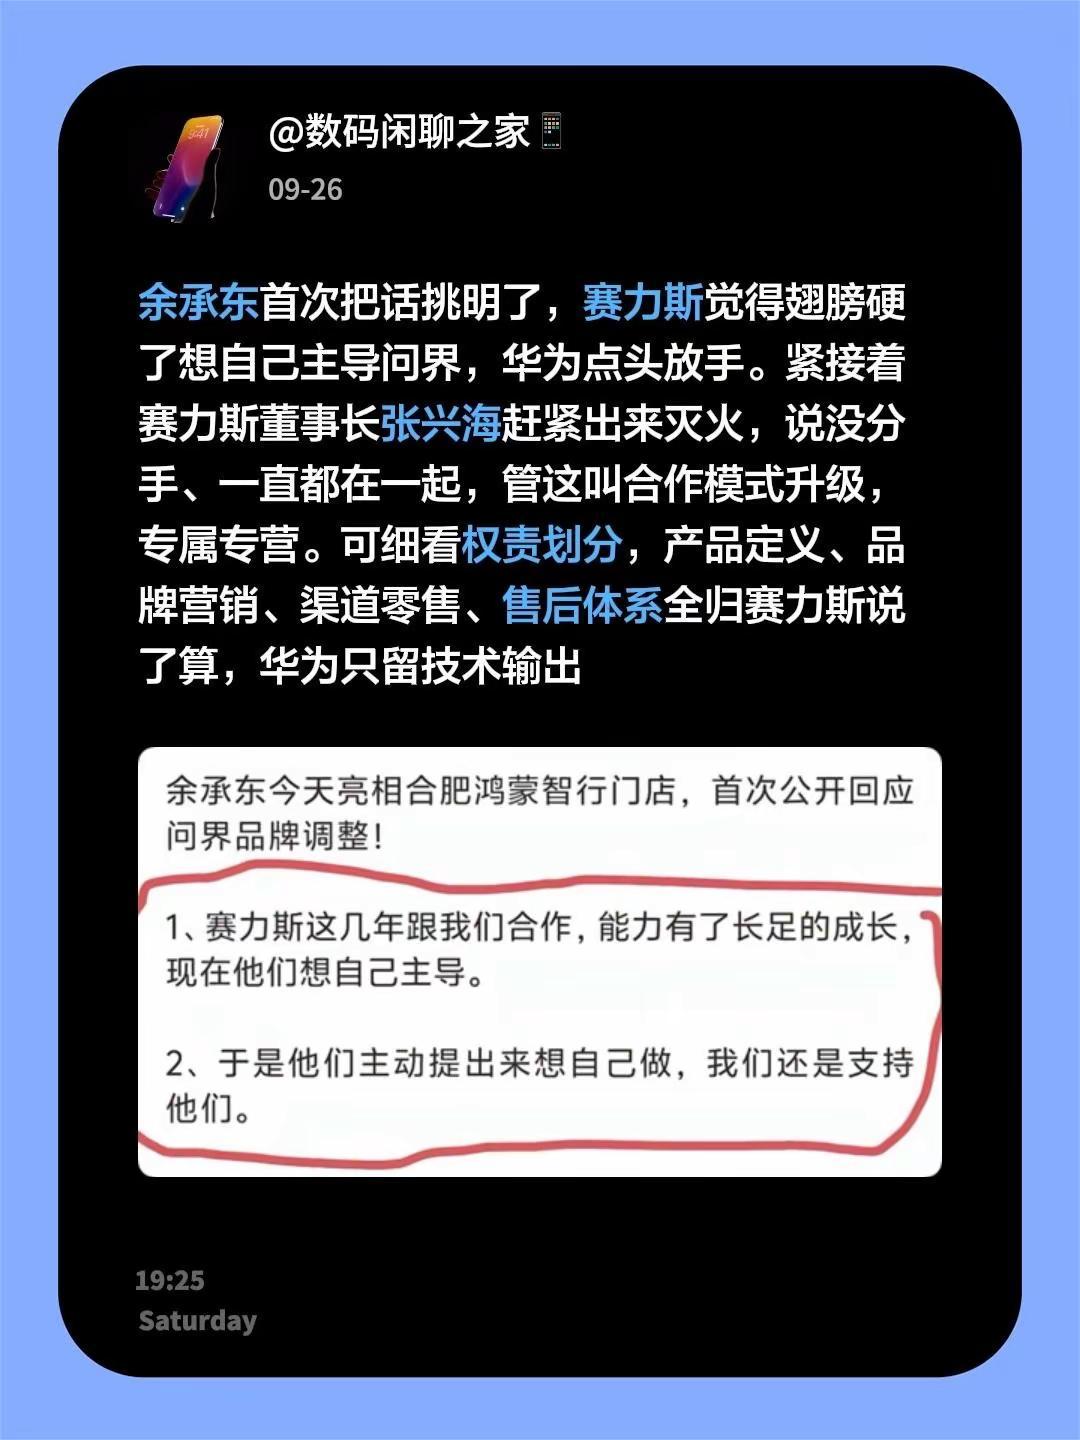
9 月 24 日,余承东在合肥走访鸿蒙智行门店,第一次公开解释问界合作方式为什么会调整。他说,赛力斯这几年合作能力有了长足成长、想自己主导,华为支持他们;随后在社交平台写道,接下来会聚焦尊界、享界、智界、尚界,让每个“界”得到更加充足的资源,让团队有更多精力把产品做细、把体验做好。
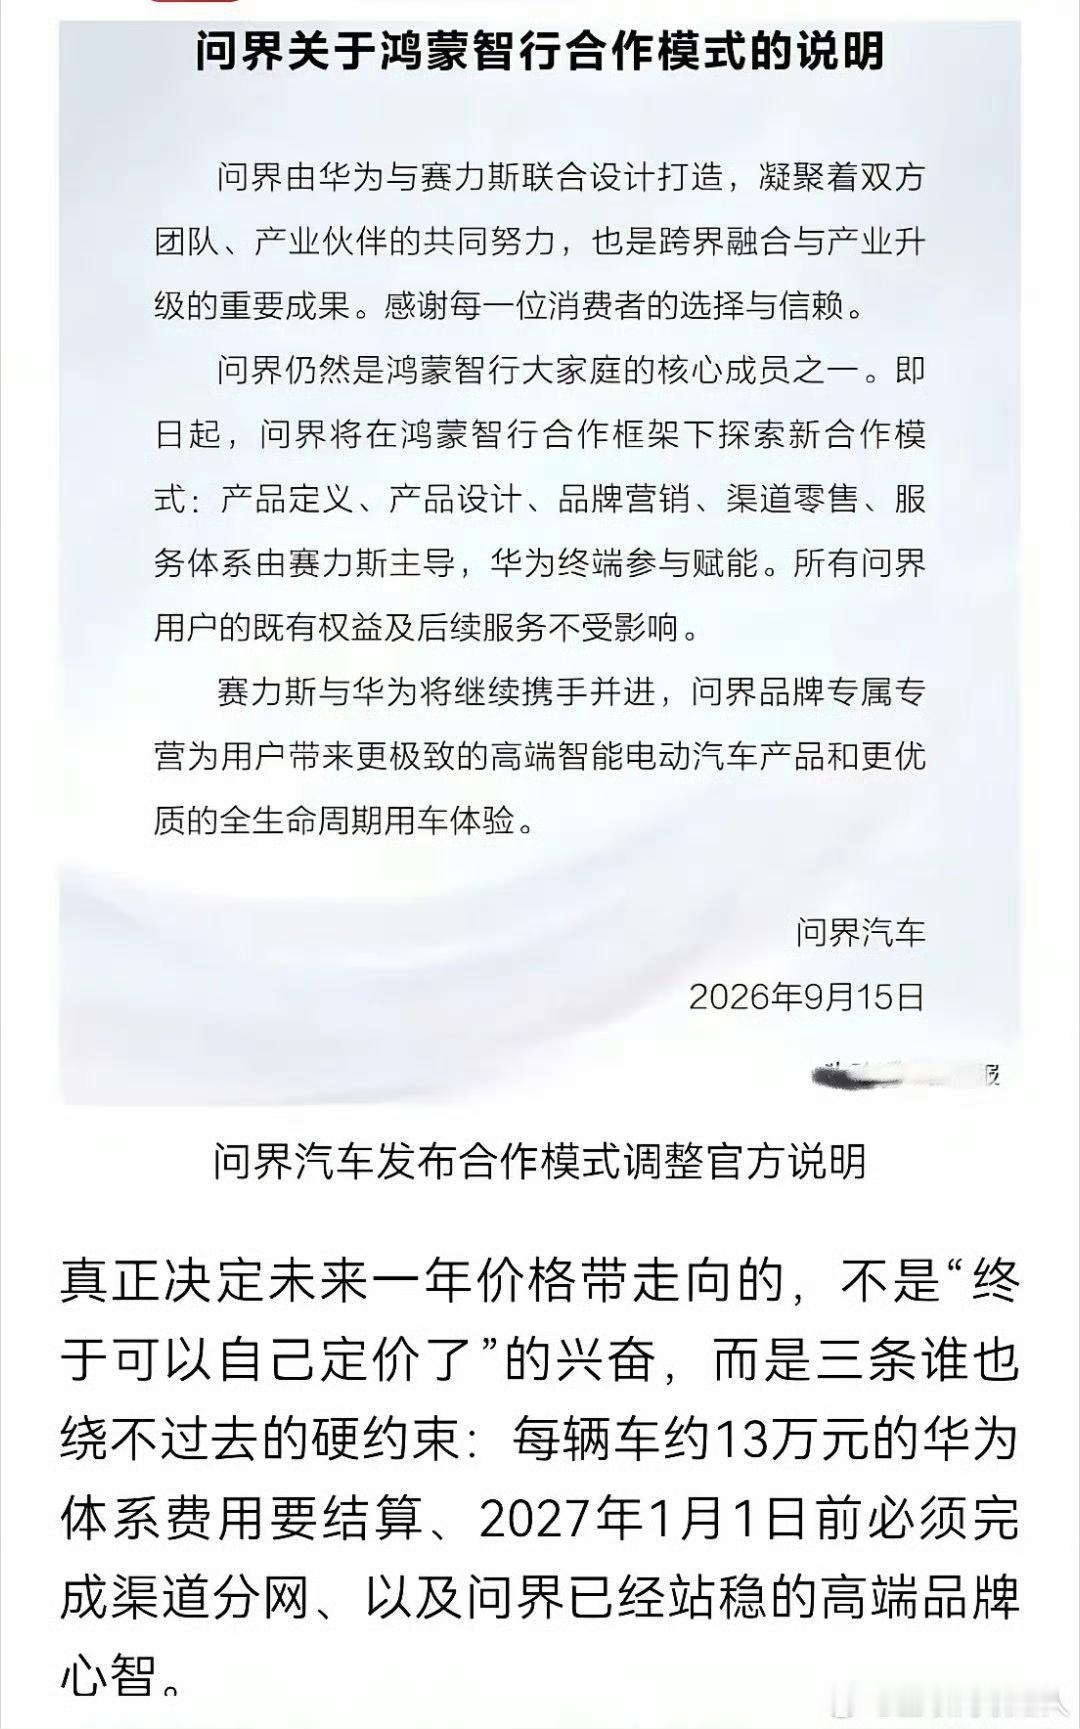
9 月的这次调整里,问界的产品定义、设计、营销、零售、服务五项工作改由赛力斯主导,一部分原来围着问界运转的人、预算、门店位置和管理注意力会逐渐释放。
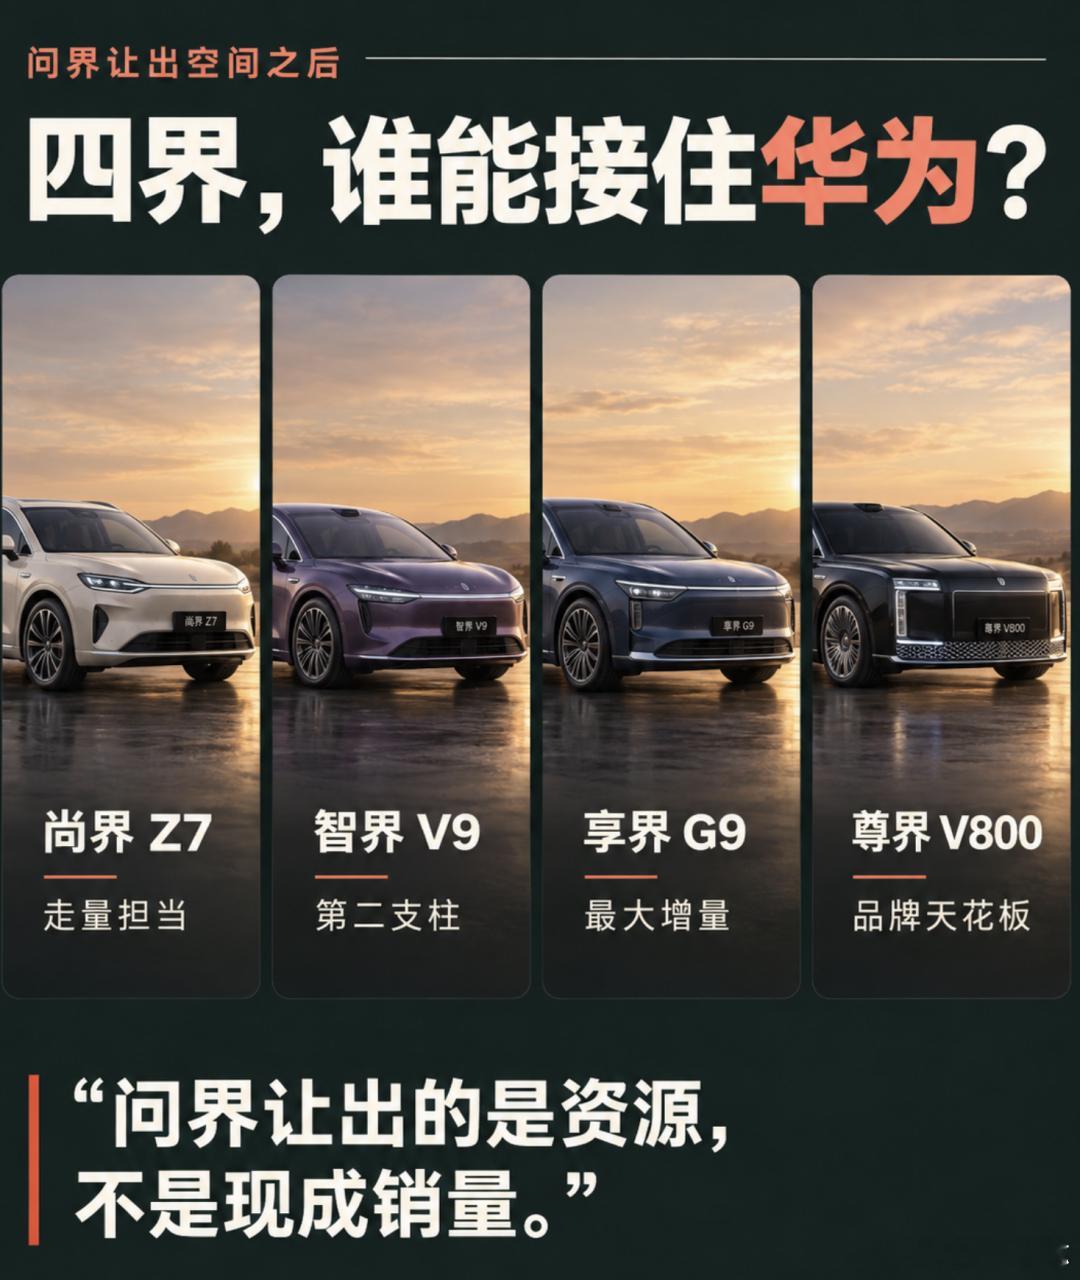
第三方零售统计显示,2026 年 1—8 月鸿蒙智行五个品牌合计零售约 33 万辆,其中问界约 20.8 万辆,占 63%;尚界约 5.0 万辆、智界约 3.9 万辆、享界约 2.4 万辆、尊界约 0.8 万辆,四界合计约 12.2 万辆,只相当于问界的六成。
6 月四界销量占鸿蒙智行总量约四成,7 月随着智界 V9、尚界 Z7 等新车放量一度超过问界,8 月仍接近一半。问界自身有五款车覆盖 20 万元至 50 万元以上的主流家庭 SUV 市场,既有 M6、M7 这样的走量产品,也有 M9 这样的品牌旗舰,累计交付超过百万辆。
四界车型越来越多,但大多仍依赖一两款新车制造短期增量。
一)各品牌的投入和产品
尚界 H5 售价 15.98 万元起,是鸿蒙智行第一款进入主流家庭价格带的产品,Z7 和 Z7T 向轿跑和猎装车扩展;上汽为尚界组建超过 5000 人的团队,首期投入超过 60 亿元,随后追加投资升级金桥工厂。
智界靠 V9 打开新能源 MPV 市场,7 月、8 月零售分别接近 9000 辆和超过 8000 辆;奇瑞 2025 年签署智界 2.0 合作协议,投入超过百亿元,研发团队扩大至 5000 人并成立独立公司。
享界是北汽累计投入已超过 200 亿元的项目,产品从 S9 一款轿车扩展到 S9T 旅行车、G9 硬派 SUV 和 MPV V8,1—8 月零售约 2.4 万辆;北汽蓝谷 2026 年上半年营收约 116 亿元、归母净亏损约 19.4 亿元。
尊界 S800 售价超过 70 万元,V680、V800 进入 60 万—100 万元高端 MPV 市场,江淮为其建设的超级工厂规划年产能 20 万辆,1—8 月零售约 8300 辆;江淮上半年营收约 221 亿元、归母净亏损约 7.5 亿元。
问界还在,华为可以转移工程师,可以调整新品发布节奏,可以把展厅里最显眼的位置留给其他品牌,却不能把消费者对问界 M7、M9 的信任一并搬过去。只要问界仍然使用华为核心技术、仍留在鸿蒙智行体系内,它就不会自动把市场让给其他四界;赛力斯拿回经营权之后还准备进入轿车、MPV 等新品类,未来问界和四界之间的竞争可能比过去更直接。
二)四界真正得到的是华为的组织空间
1)尚界
尚界如果只看规模,是问界调整之后最大的受益者,1—8 月零售约 5 万辆,是四界中销量最高的品牌,6 月单月一度接近 1.2 万辆,仅次于问界。
尚界背后的上汽是四家合作车企中制造规模最大、供应链最完整的一家,既熟悉大规模生产和成本控制,也熟悉经销体系。尚界最有机会接过鸿蒙智行展厅里的大众流量,它的下一款车又是一辆中大型家用 SUV,几乎正面进入问界最擅长的市场。
15 万—25 万元是中国汽车市场最拥挤的价格带,比亚迪、吉利、零跑、长安、小鹏都有成熟产品,用户在意智能化,也更在意价格、空间、能耗和售后成本,华为的品牌光环在这个价格带仍然有效,却很难像 50 万元的问界 M9 那样转化为高溢价。
鸿蒙智行的技术和服务可以在更低的售价下成立,并且留出足够利润;它可能成为四界中销量最大的一家,比较现实的量级是年销 15 万—20 万辆,能否再上一个台阶,取决于上汽能否把成本、制造和渠道效率做进这套模式。
2)智界
智界是四界里最早成立、也经历过最多波折的品牌,S7 初期遭遇交付问题、此后多次改款,R7 打开了一部分市场却一直没有达到问界主力车型的规模,直到 2026 年 V9 上市才第一次找到足够清楚的位置。
新能源 MPV 渗透率快速提高,而华为的座舱、智驾和渠道能力恰好适合把一辆高端 MPV 包装成家庭智能空间,7 月和 8 月 V9 撑起了智界大部分销量,这是四界中目前最接近问界式爆款的一辆车。奇瑞为智界补上了过去最薄弱的一环,独立运作之后至少拥有了一套更明确的组织。
智界的优势是奇瑞有深厚的整车开发和出口能力、华为有智能化和高端营销能力,问题则是品牌一直缺少稳定性格,S7、R7 和 V9 分属轿车、轿跑 SUV、MPV,产品覆盖很宽,用户却很难用一句话解释“智界代表什么”,问界最成功时消费者对它的理解非常简单:华为深度参与的大型智能 SUV。如果 V9 能够稳定、R7 完成更新,RX上市,智界具备年销 12 万—15 万辆的基础,并可能成为四界中的第二根支柱,想成为下一个问界,要回答品牌究竟服务谁。
3)享界
享界账面投入最重、市场表现却最需要证明,北汽累计投入已超过 200 亿元,产品矩阵从最初的 S9 一款轿车扩展到 S9T、G9、V8,几乎覆盖高端新能源车的主要品类,1—8 月零售约 2.4 万辆,S9 和 S9T 能维持一定销量却没有成为行政豪华市场的主流选择,8 月上市的 G9 售价 42.98 万元起,第一次让享界进入高端 SUV 市场,也第一次与问界 M9、理想 L9、极氪 9X 等成熟产品直接竞争。
过去鸿蒙智行内部有相对明确的分工,问界主攻 SUV、享界负责行政豪华,问界转由赛力斯主导后这条边界松动,享界可以做 SUV 和 MPV,获得了四界中最大的一块新品类空间,但这块空间并不空白,高端 SUV 是中国品牌竞争最激烈的市场之一,问界留下的是进入资格,不是获胜资格,
享界需要 G9 或 V8 中至少有一款成为稳定的月销 5000 辆级产品,才能摆脱“产品齐全、品牌偏弱”的状态。北汽蓝谷持续投入享界,对北汽而言是一场必须尽快出现回报的转型,强烈的投入意愿会带来资源,也会带来销量压力,享界的合理目标是先成为年销 6 万—8 万辆的高端品牌。
4)尊界
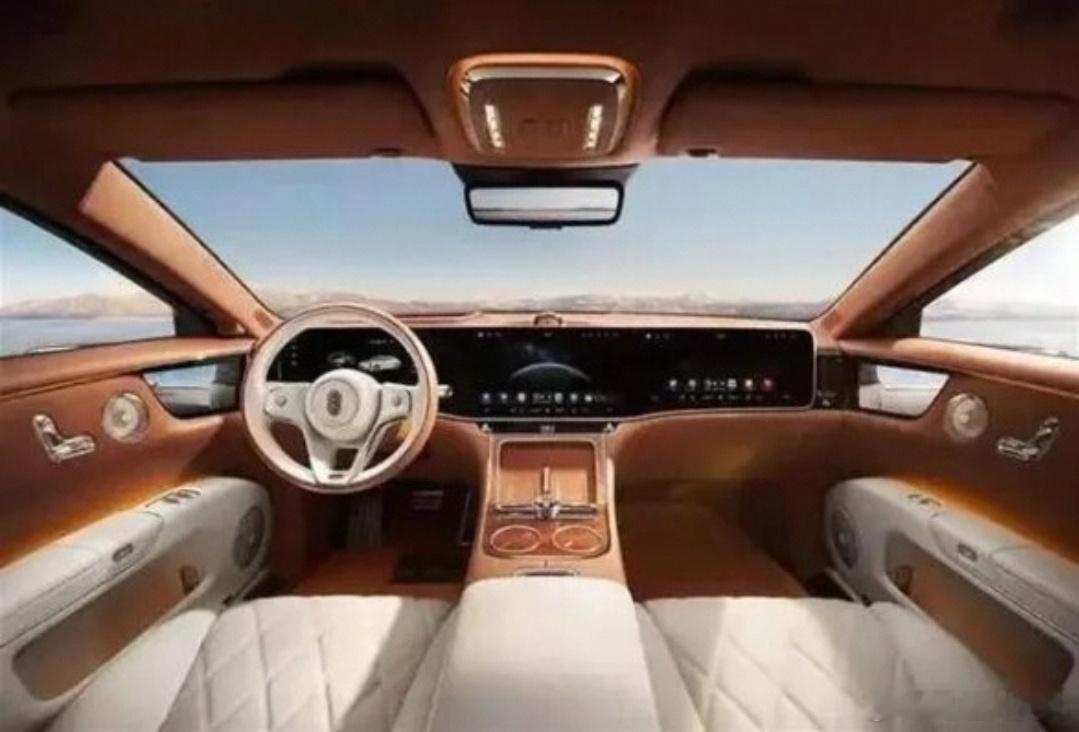
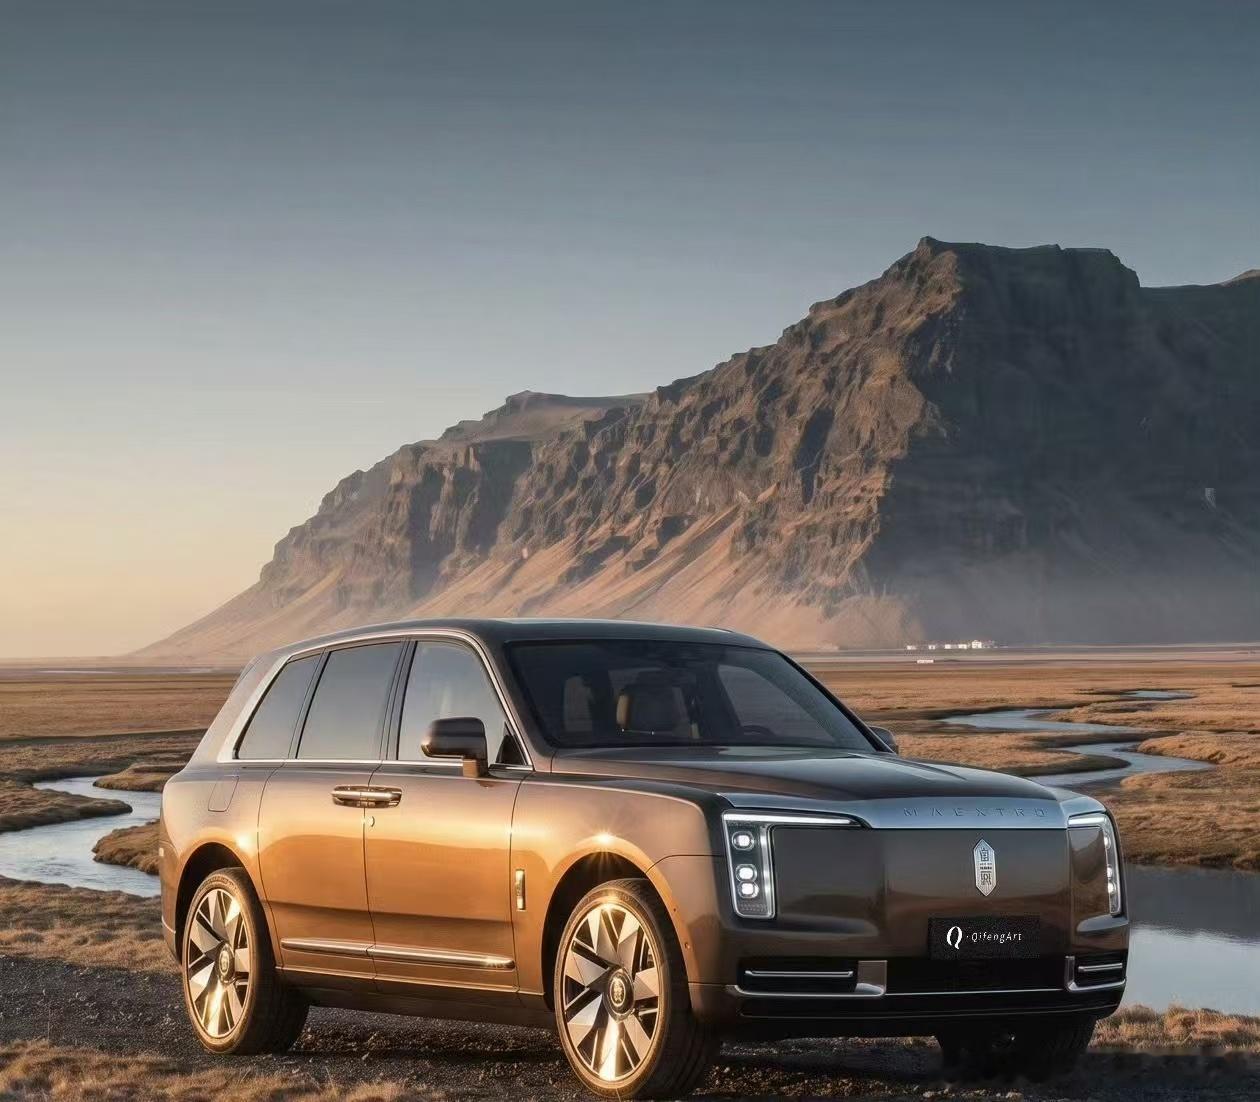
尊界与另外三界不是同一种生意,S800 售价超过 70 万元,V680、V800 进入 60 万-100 万元的高端 MPV 市场,江淮为其建设的超级工厂规划年产能 20 万辆,但在相当长时间里尊界都不可能依靠产量填满它。百万级豪华车本来就是小市场,尊界的任务是帮助鸿蒙智行建立品牌上限,中国品牌也能在奔驰 S 级、迈巴赫所在的价格带成交,1-8 月零售约 8300 辆,放在主流市场微不足道,放在 60 万元以上的新品牌中却不能算失败,S800 已经证明华为品牌、智能化配置和中国式豪华可以吸引一批高净值用户,V680、V800 和下一辆 SUV 要验证的是这种吸引力能否从一辆话题产品扩展成一个稳定品牌。
尊界超豪华品牌依靠稀缺感和高单车价值,不能为了摊薄工厂成本快速降价、下探市场,但销量长期偏低又会让折旧和运营成本变重,尊界稳定守住价格和服务体验,为鸿蒙智行贡献的首先是品牌高度,其次才是销量。
问界调整之后释放了四种资源。
第一种是人,华为原来参与问界产品、设计、营销、零售和服务的团队可以转去支持其他品牌,这是最直接也最确定的资源。
第二种是渠道位置,问界转向专属专营后部分鸿蒙智行门店的展车位和销售精力会重新分配,但渠道切换需要时间,而且问界离开也可能带走客流,四界得到更多展位不代表门店会自动增加更多有效线索。
第三种是新品类,过去问界占据 SUV、享界负责行政豪华、智界偏轿车和中高端、尊界负责百万级市场,现在四界都在向 SUV、MPV 延伸,原有边界正在消失,这是最大的增长空间,也埋下了最直接的内部竞争。
第四种是余承东和华为终端的注意力,发布会、产品评审、质量管理、营销节奏过去都优先服务问界,汽车产品的问题往往不是缺少一项技术,而是上百个细节没有被同时管好,四界如果真的得到更多管理注意力,产品体验可能比多装一颗激光雷达更明显地改善。
当所有车都共享相似的智能化体验,消费者为什么要选择智界而不是享界,选择尚界而不是问界。过去五界靠价格和车身形式分工,未来需要清晰的品牌分工,尚界要解决主流家庭的成本与规模,智界要把科技和年轻化做成稳定认知,享界要建立行政豪华之外的品牌性格,尊界要守住稀缺和服务。
小结:
2027 年可能是四界第一次完整接受检验的年份,尚界需要至少两款主力车稳定走量,智界 V9 不能上市即巅峰,享界必须由 G9 或 V8 跑出一款真正的爆款,尊界则要在不明显降价的前提下完成三类产品扩张。
如果四界只能做到 25 万—30 万辆,说明问界释放的主要是华为内部成本,鸿蒙智行仍然没有建立多品牌经营能力;
如果四界能够超过 40 万辆并且各自形成清楚的用户认知,华为才算真正把一个成功项目复制成了平台;
如果四界接近或超过 50 万辆,也会重新定义华为在汽车产业里的位置。华为赛力斯合作模式调整影响新能源汽车