中国为啥要玩命发展新能源车?说句大实话,环保只是门面,石油不过是幌子。中国砸重金押注新能源,真正的原因就一条:再死磕燃油车,我们恐怕再追20年也只能跟跑。
三十年前,日本工程师说过一句话:就算把所有图纸都给你们,你们也造不出合格的发动机。缸体加工精度要控制在 0.01 毫米以内,活塞环弹性系数差一点都不行,曲轴动平衡调不好发动机就会抖。这些东西不是砸钱就能解决的,材料学、精密制造、热处理工艺,每一项都需要几十年积累。
燃油车的核心是发动机加变速箱加底盘调校,三位一体。AT 变速箱长期被爱信、采埃孚、通用攥在手里,从行星齿轮排布到液力变矩器结构,从电磁阀控制逻辑到 TCU 标定算法,每一个关键环节都布满专利。
早年国产 AT 研发团队一款 8AT 刚落地,就被指出侵犯二十多项专利。等你花十年把热效率从 30% 提到 35%,人家已经做到 40% 了,而且开始玩混动了。
合资三十年,外方牢牢掌控核心总成和研发主导权,中方更多扮演组装和销售的角色。中国培养了全球最大的汽车消费群体,却没培养出一个能跟外资正面抗衡的自主燃油车品牌。
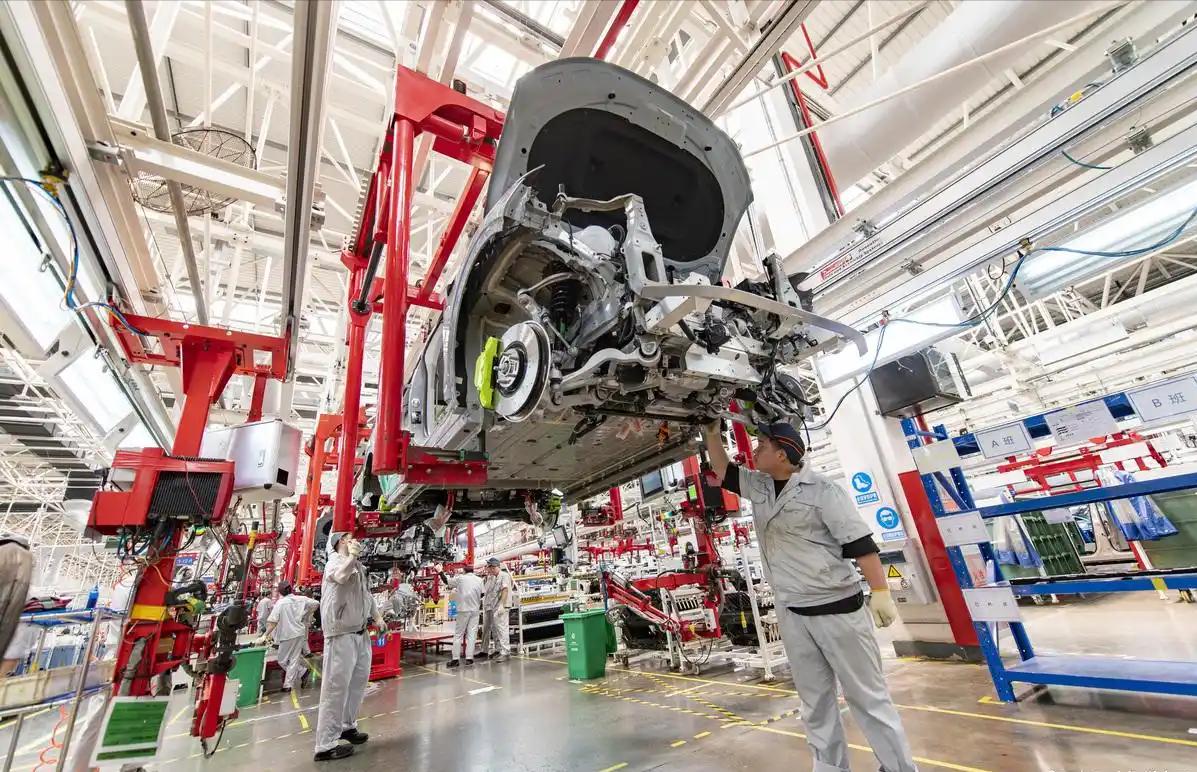
这就是换赛道的根本原因。电动车把汽车的核心价值从发动机加变速箱,转移到了电池、电机、电控和软件。这一转移等于把先行者数十年的积累大幅削弱,大家站到全新的起跑线上。
丰田引以为傲的发动机技术优势大幅缩水,大众精心调校的双离合变速箱不再是必需品,奔驰宝马的底盘调校经验也需要重新迭代。
而在这条新赛道上,中国手里攥着全球最完整的产业链。2025 年全球动力电池装车量前十的企业中,中国企业占据 6 个席位,市占率合计首次突破 70.4%,宁德时代和比亚迪两家合计占全球份额约 54.3%。
2026 年上半年,这个数字继续往上走,全球前十电池企业里,七家中国企业合计拿下全球 72.4% 的市场份额。中国还向全球供应了 70% 的电池材料。在长三角,一辆新能源汽车所需配套零部件在 4 小时车程内基本可以全部配齐。
再看燃油车那条老路背后的能源账本。2025 年中国进口原油 5.78 亿吨,原油表观消费量 7.90 亿吨,原油对外依存度约 73%。大量进口原油需途经马六甲海峡,这条海上通道是我国原油进口的关键要道。
国内已探明石油储量有限,国内油田综合开采成本在 50 到 60 美元一桶,中东石油开采成本才 10 美元左右。大量进口海外原油,把自家油田留在地下作为战略储备,是理性的选择。但这条海上通道一旦受扰动,国内能源供给就会面临压力。
发展新能源车,本质上是把交通领域的能源来源从石油切换到电力。电可以从煤、水、风、光、核多种来源获取,中国在光伏、风电、特高压输电领域的全球领先地位,让电力自主可控的程度远高于石油。
每一辆跑在路上的电动车,都在减少对进口石油的依赖,缓解海上能源通道带来的战略压力。
国内市场的反馈已经给出了答案。2026 年 4 月,新能源乘用车零售渗透率达到 61.3%,首次突破 60% 大关,每卖出 10 辆新车超过 6 辆是新能源。
从 2019 年的约 5% 到 2026 年站上 60%,7 年时间完成跨越式增长。4 月全国乘用车零售销量前十车型中,仅一款燃油车入围,其余九席均被新能源车型占据。自主品牌新能源渗透率高达 80.1%,主流合资品牌渗透率仅 14.1%。
海外市场也在快速打开。2026 年前 5 个月,中国品牌新能源汽车在欧洲电动车市场份额达到 17.7%,在意大利甚至超过 41%;在南美新能源汽车细分市场份额超过 80%,东南亚新能源细分市场份额达到 49%。
2026 年 4 月,中国新能源汽车出口同比增长超过 110%,创下历史同期新高。比亚迪匈牙利工厂年产能 30 万辆,宁德时代匈牙利超级工厂总产能 100GWh,零跑与 Stellantis 合资的西班牙工厂 2026 年 10 月投产,从整车出口走向本地化生产。
日本在氢能源发展中的教训值得借鉴。丰田手握近全球 48% 车用燃料电池专利,日本车企氢燃料相关专利合计超 74%。但日本侧重车辆端研发,在制氢、储运等基础环节投入不足。加氢站建设、运营成本远高于加油站,配套建设遇阻,即便坐拥大量专利,也没能推动氢能乘用车普及。
而中国选择电动化路线,并非回避燃油车竞争,而是在传统汽车格局固化下重塑行业规则。依托电池、电机、电控与软件,搭建起自主可控的全新汽车产业体系,掌握产业链核心环节。
参考信息:袁帅. (2026, March 4). 2025 年全球动力电池 “成绩单” 出炉 中企领跑全球。央广网.