为什么外国不造新能源汽车?长城老总魏建军一句话捅破窗户纸:他们也有技术,他们不是不会造电车,是他们压根不想造!
汽车行业这些年有个很有意思的变化。过去谈汽车核心技术,大家首先想到发动机、变速箱,欧美日车企坐在牌桌中央,中国企业在后面追。如今新能源汽车把牌重新洗了一遍,动力电池、电驱、电控和智能化成了新焦点,原来的老玩家反而显得越来越谨慎。
问题来了。那些造了一百多年汽车的企业,真不会造电动车吗?当然不是。真正让它们犹豫的,不只是技术,而是旧产业体系、利润结构和供应链利益都绑得太深。船越大,掉头越慢,这才是新能源汽车竞争最有意思的地方。
欧美日老牌车企不是没有电动车技术。奔驰、大众、宝马、丰田、通用等企业都已经推出新能源产品,欧洲电动车销量也仍在增长。真正的问题在于,它们背后背着一套运行几十年的燃油车工业体系。
发动机工厂、变速箱工厂、零部件企业、经销体系以及大量熟练工人,全都围绕传统汽车形成。现在突然告诉这些企业,以后核心零部件要换成电池、电机和电控,很多过去最值钱的技术积累可能变得没那么值钱,这种转变当然不会轻松。
说得形象一点,新企业换赛道像换双鞋,老牌巨头换赛道更像给正在营业的大商场拆墙重装。生意不能停,员工不能全换,原来的设备也不能说扔就扔。
更大的变化来自供应链。
国际能源署公布的2026年全球电动汽车展望显示,2025年全球生产接近2200万辆电动汽车,中国占了接近四分之三。动力电池领域,中国电池电芯产量占全球八成以上,在关键电池材料环节同样拥有明显优势。
这意味着新能源汽车时代的产业重心已经发生明显移动。
过去传统车企最拿手的是发动机和变速箱,它们既掌握技术,也拥有成熟供应商体系。如今动力电池在整车成本和性能中的重要性越来越高,中国又形成了从材料、电池到整车制造的完整产业链。老牌巨头如果大规模向纯电转型,就要重新建立自己熟悉的供应链优势。
这才是转型真正费钱的地方。
纯电市场必须占,原有市场也不能轻易丢。
因为电动车前期研发投入高,充电设施建设速度、消费者接受程度以及不同地区能源条件又不一样。如果一下把传统产品全部砍掉,新能源销量暂时接不上来,企业的利润表就会先给管理层上一堂现实教育课。
欧洲的情况尤其典型。电动车销量仍然增长,说明欧洲并没有放弃电动化。2025年欧洲电动车销量超过400万辆,同比增长超过三成,占当地汽车销量约百分之二十八。可与此同时,很多企业的战略已经从过去强调单一路线,转向更加重视纯电、混动等多种动力并存。
这不是不会造,而是不敢只押一张牌。
中国车企的情况却不太一样。中国汽车工业虽然起步较晚,却恰好在新能源产业扩张时期迅速补齐了产业链。动力电池、电驱系统、整车平台、充换电设施和智能化技术不断成熟,大市场又给企业提供了快速迭代的条件。
到了2026年,这种规模效应已经非常明显。
工信部门公布的数据显示,今年前八个月,中国新能源汽车产销都超过一千万辆,新能源汽车新车销量已经占汽车新车总销量的一半以上。8月份,这一比例进一步超过六成。
这说明新能源汽车在中国已经不是展厅里负责吸引眼球的新鲜玩意,而是真正进入大众消费市场。
规模上来之后,事情又会形成一个循环。销量越大,企业越愿意研发;产量越大,供应链成本越容易下降;车型越丰富,消费者越愿意尝试;市场竞争越激烈,技术升级速度也越快。
中国新能源汽车真正让海外传统车企感到压力的,恰恰不是某一辆车,而是这一整套产业体系。
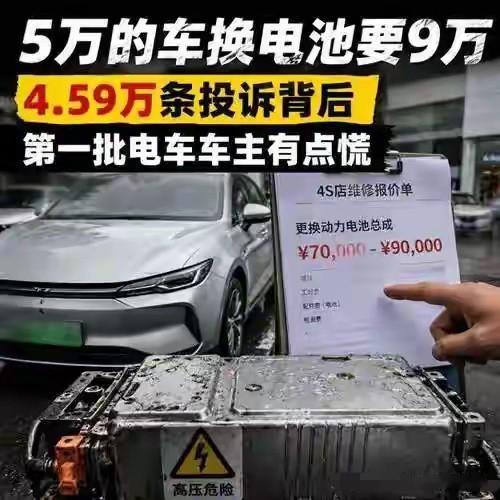
当然,中国汽车产业也没有理由因此躺在成绩单上睡觉。新能源汽车竞争才刚进入深水区,电池安全、智能化水平、售后服务、品牌价值和海外经营能力,都决定中国品牌能够走多远。
汽车产业从来没有永远的王者。燃油车时代的领先者靠几十年积累建立优势,新能源时代同样要靠长期投入,而不是靠几场价格战就能决定胜负。
所以标题里所谓的他们不是不会造,而是压根不想造,更适合理解成老牌车企面对产业变革时的复杂心态。它们不是拒绝新能源,而是不愿意轻易放弃自己经营几十年的优势,更不愿意在没有把握的时候把全部筹码一次押上。
中国汽车产业值得肯定的地方,也正在这里。曾经跟在别人后面学习核心技术,如今已经在新能源汽车产业链、市场规模和制造效率等领域形成自己的优势。真正有分量的进步,从来不是喊出来的,而是一块电池、一套电驱、一条生产线和一辆辆走向市场的汽车积累出来的。
曾经中国汽车企业研究怎样追赶世界,如今越来越多海外企业开始研究中国新能源汽车为什么发展这么快。这个变化,本身已经足够说明问题。
评论列表