标签: 动力电池

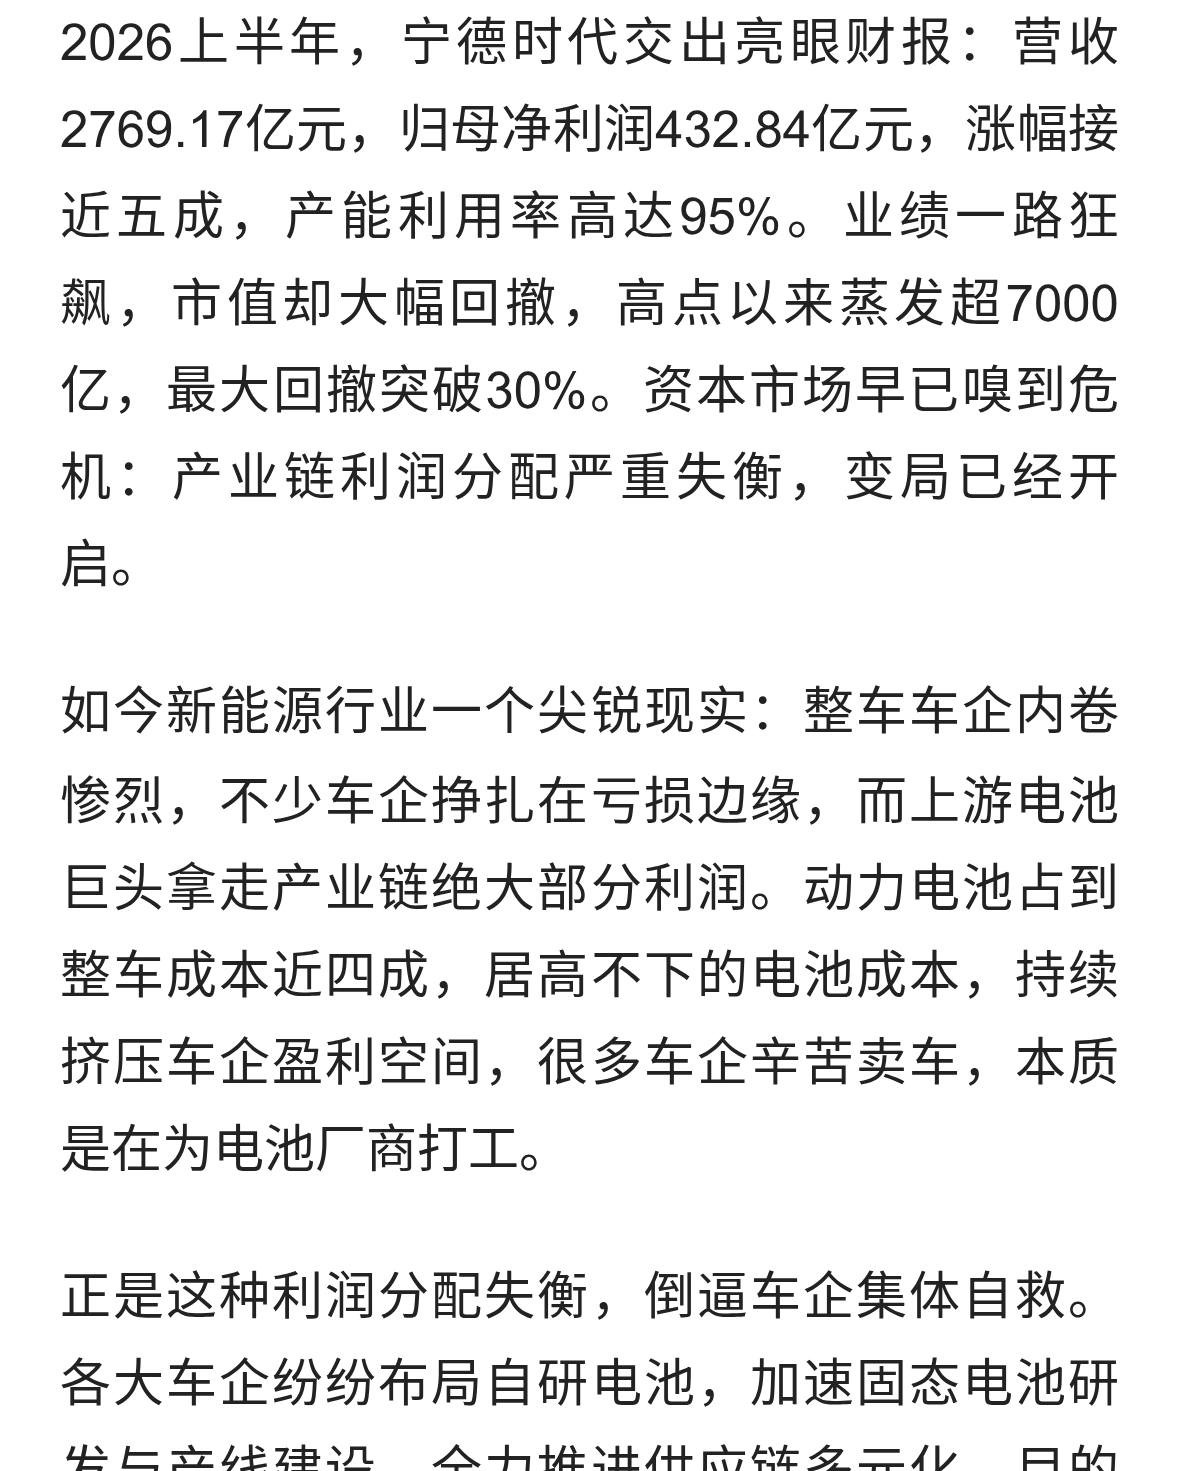

宁德时代万亿市值被做空?工信部看不下去了,直接甩出一句话9月22日,工信
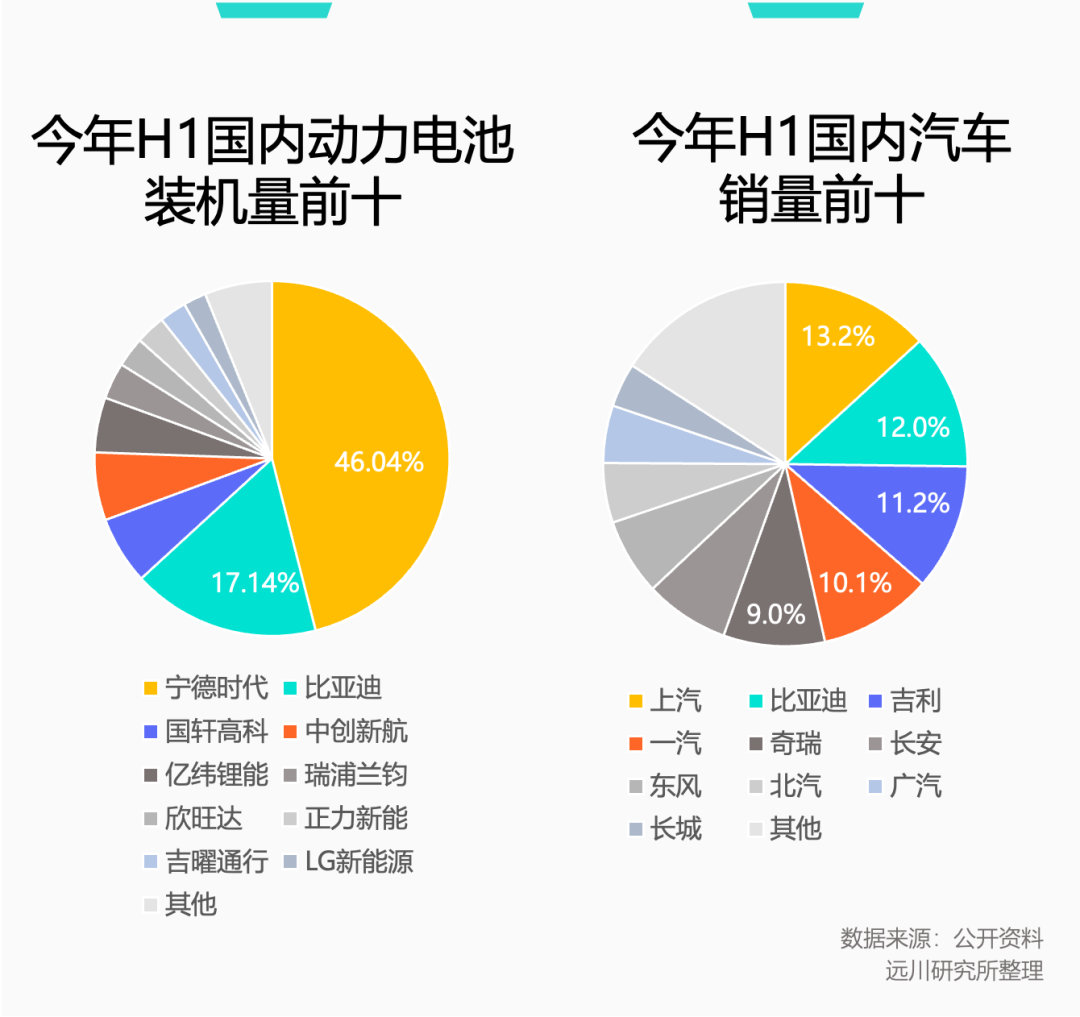
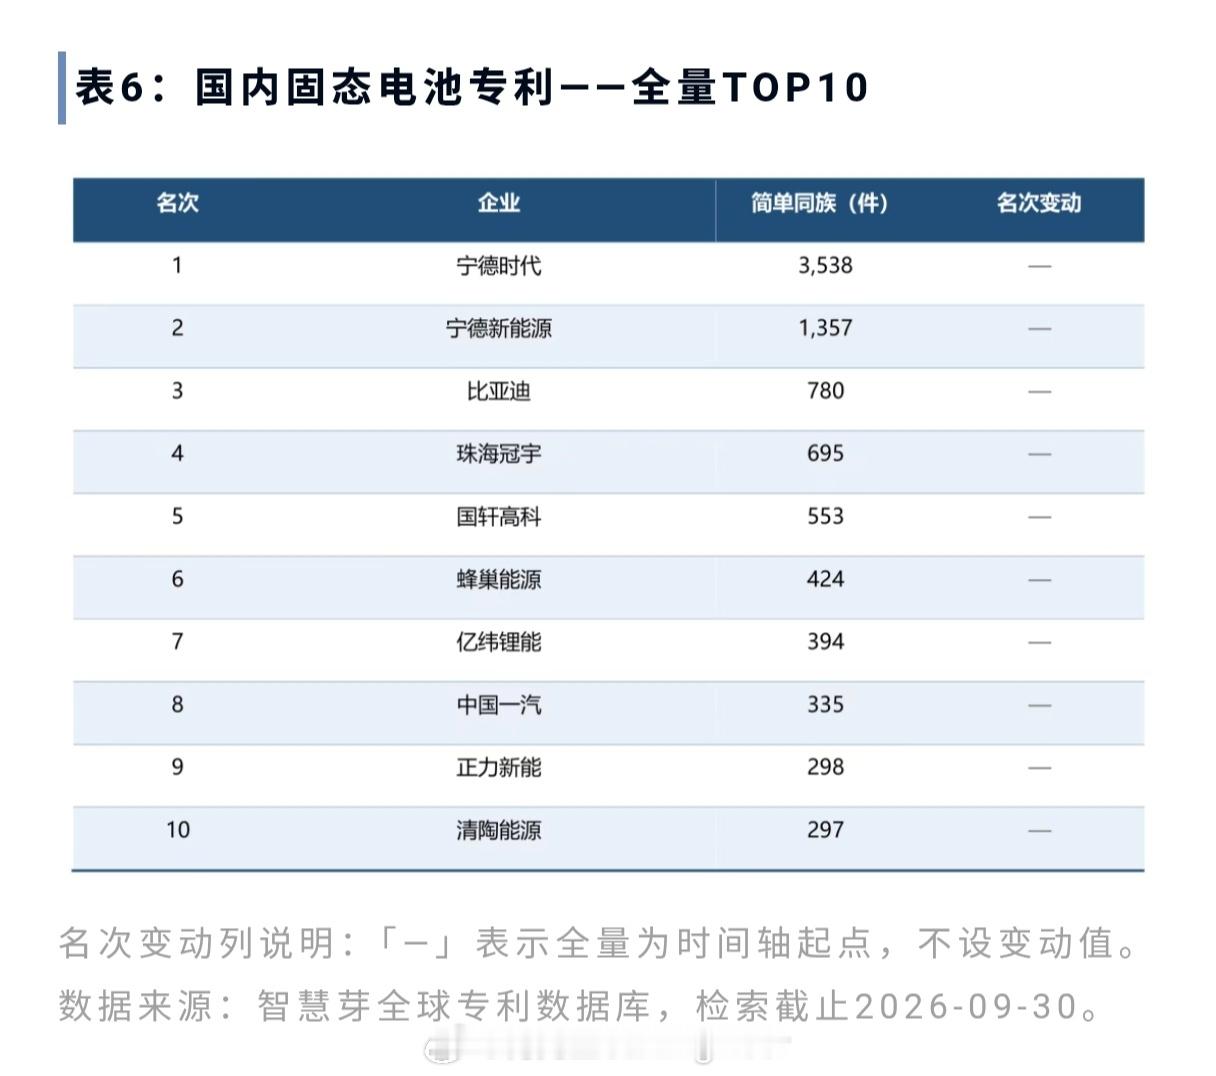
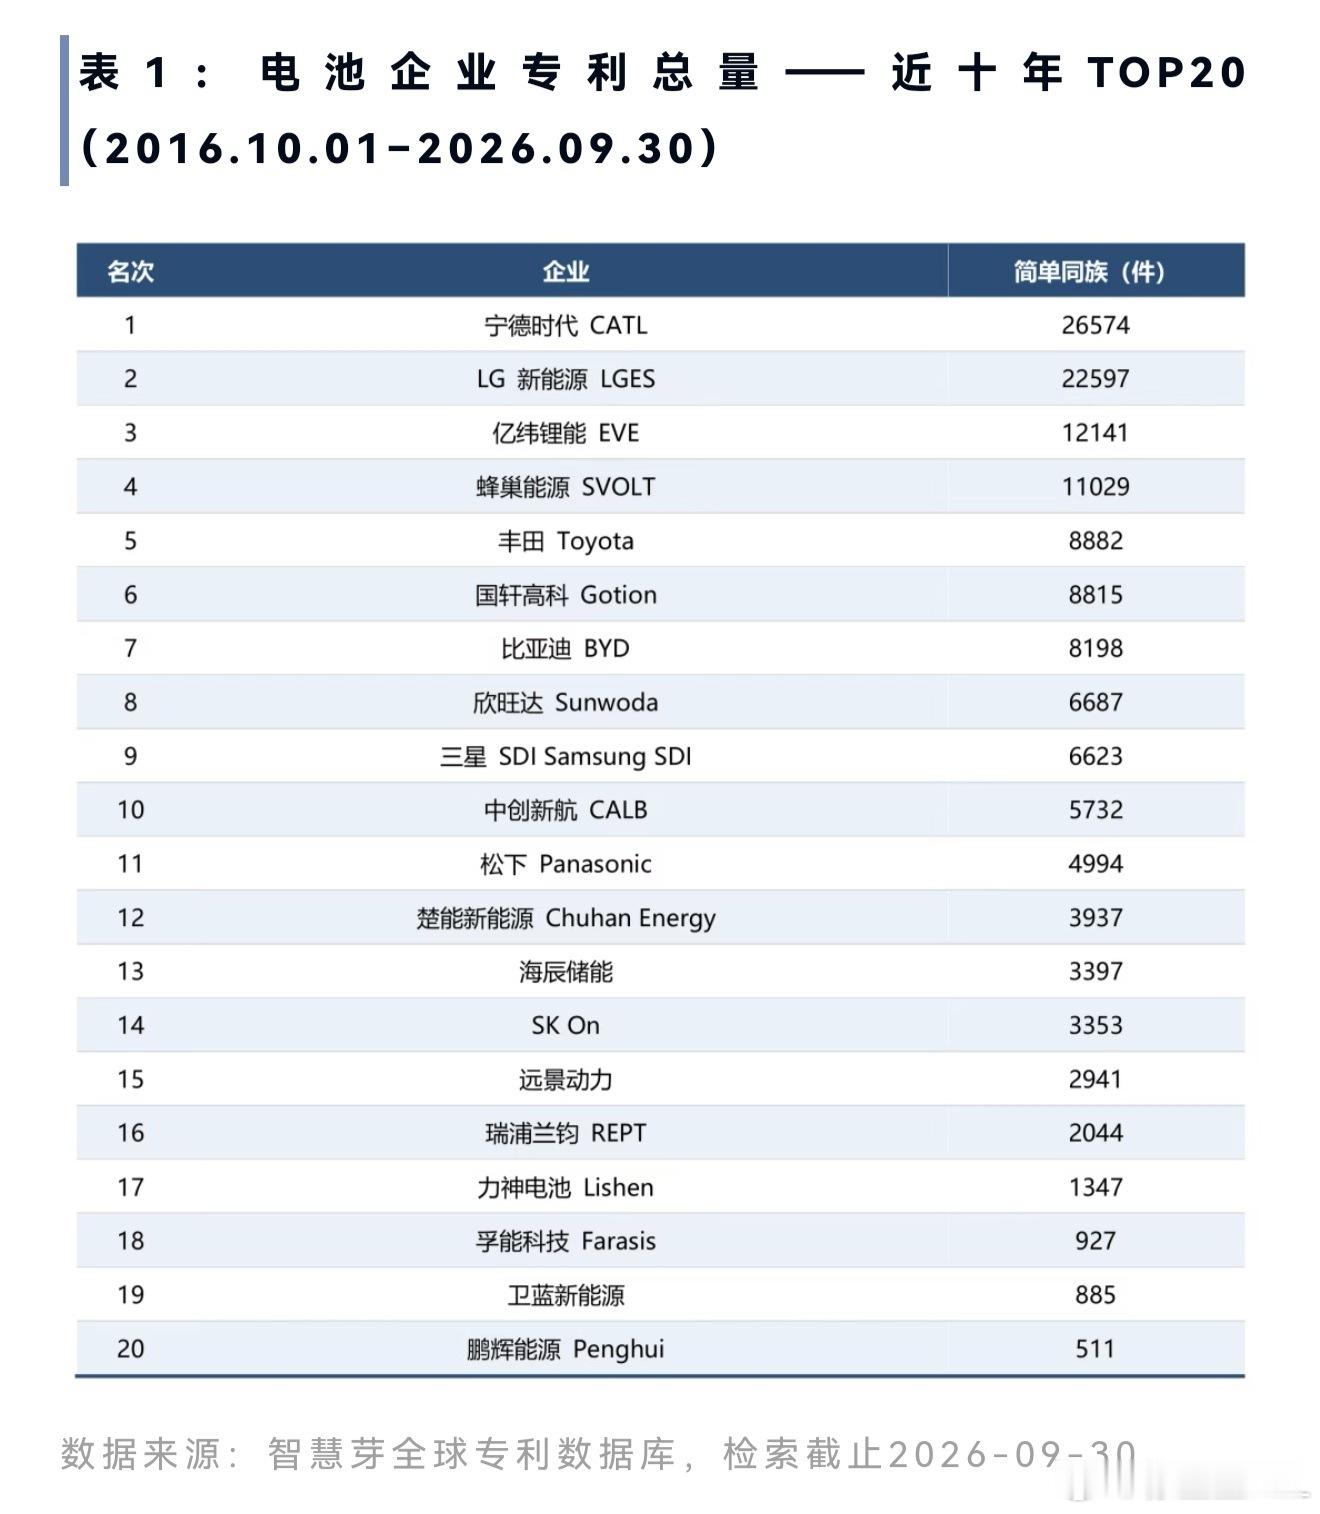
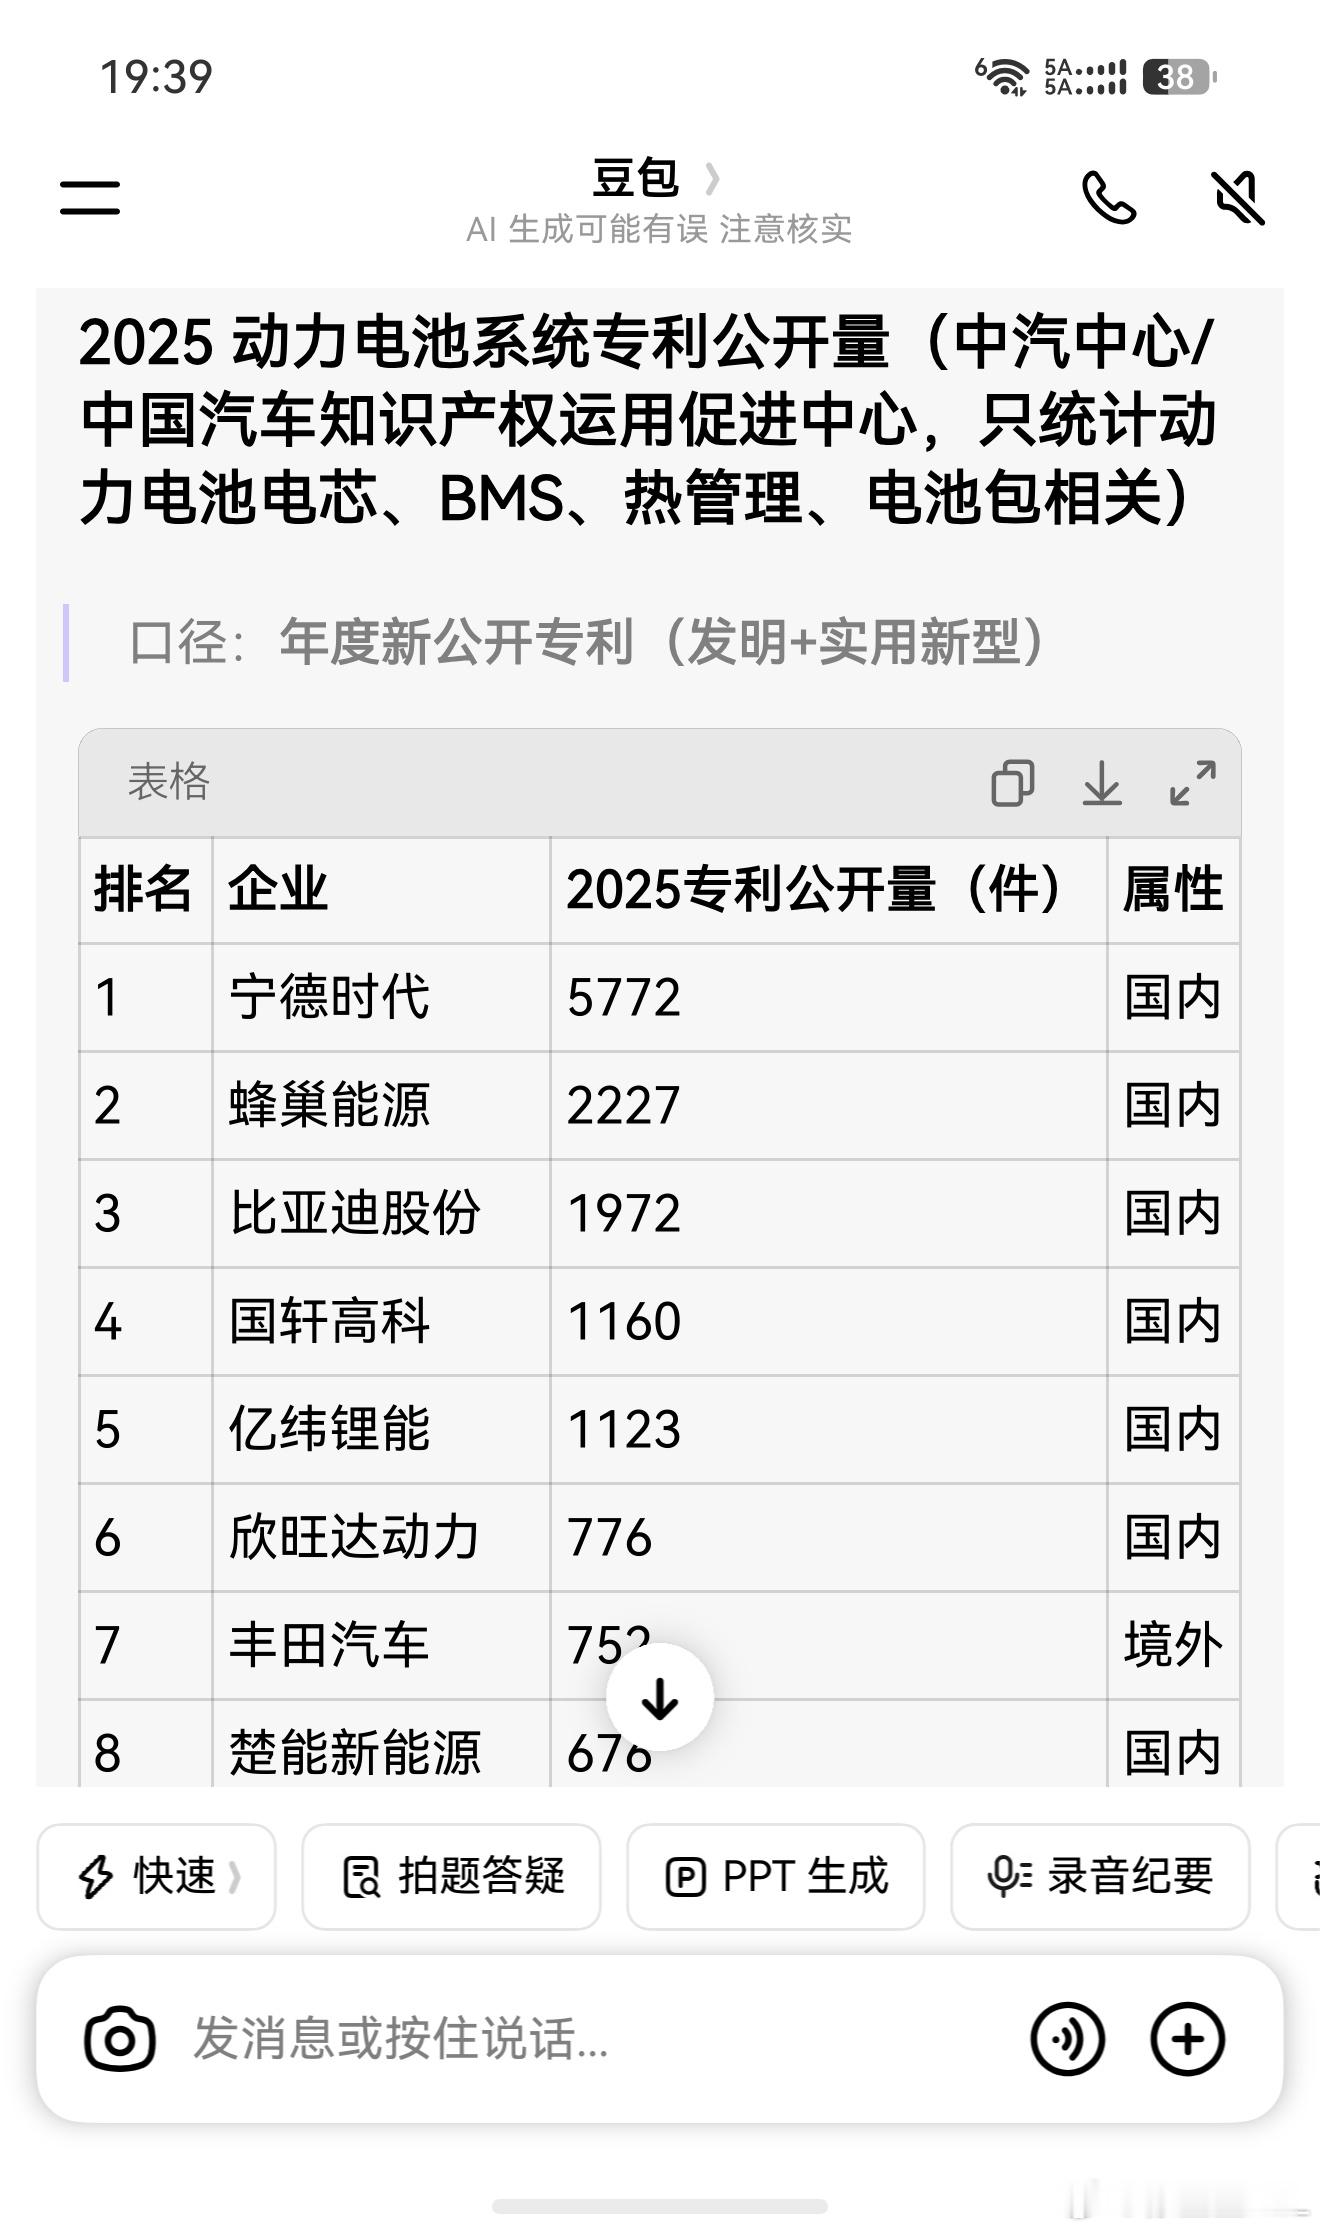
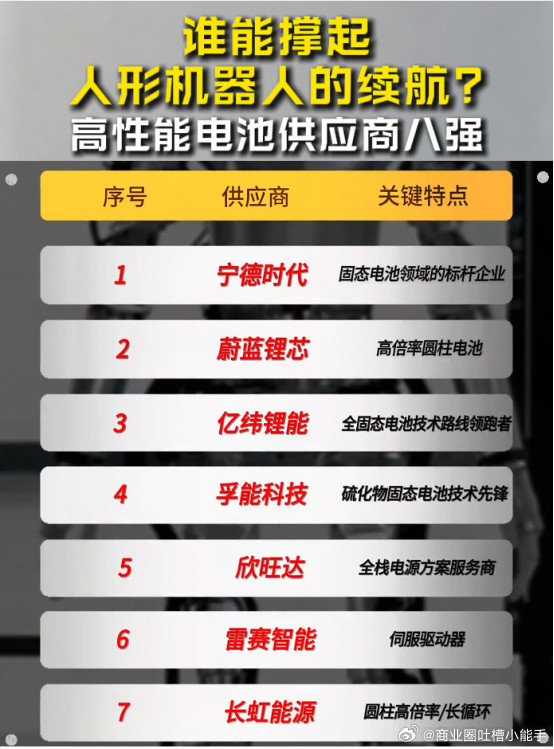
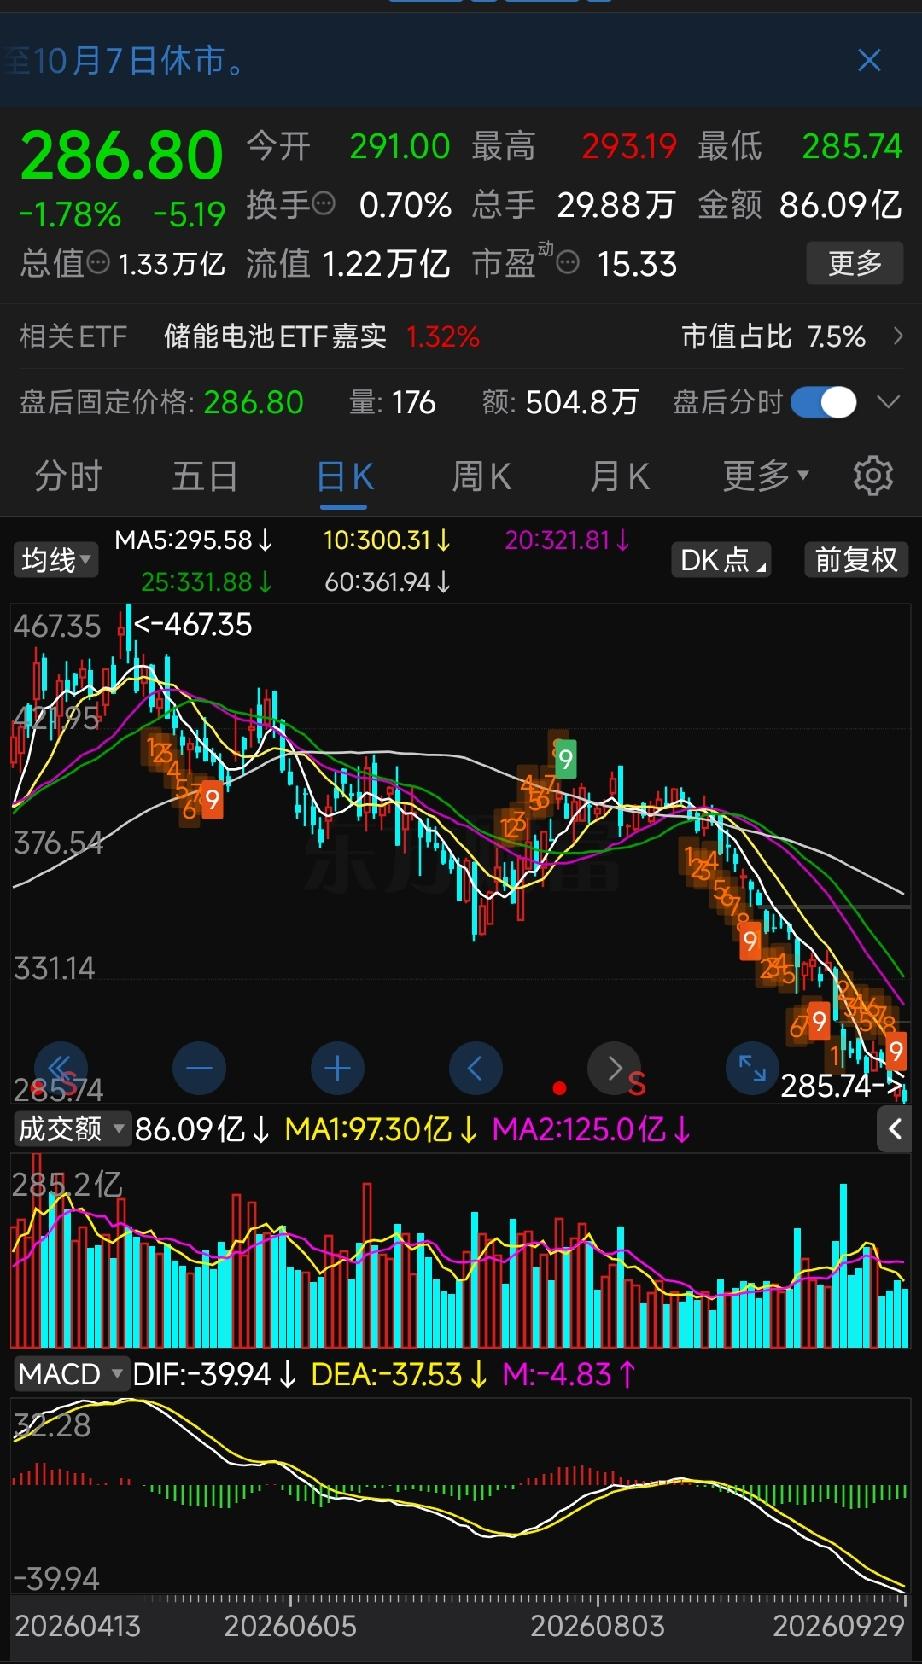
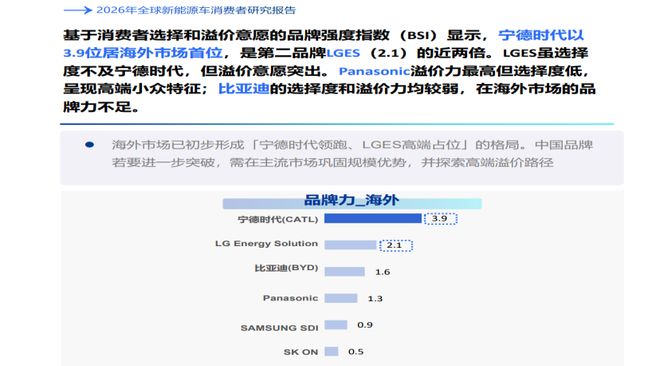
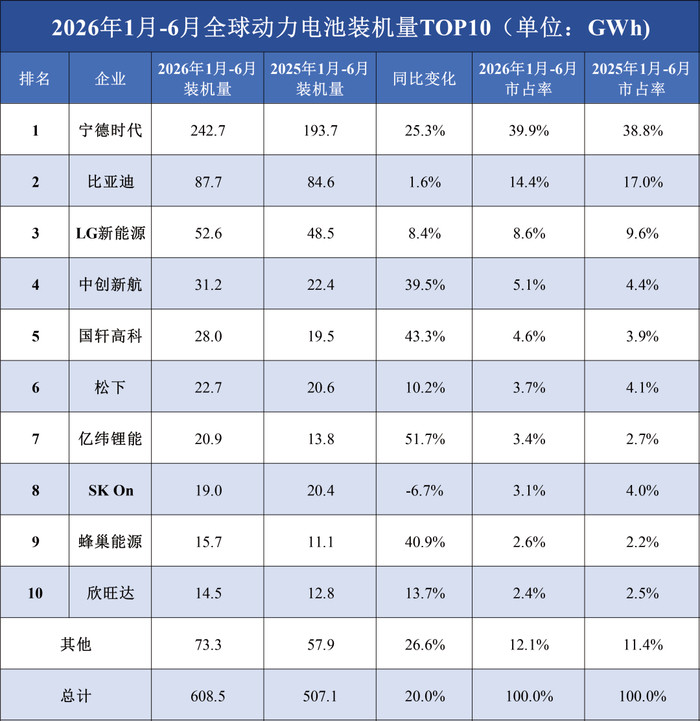
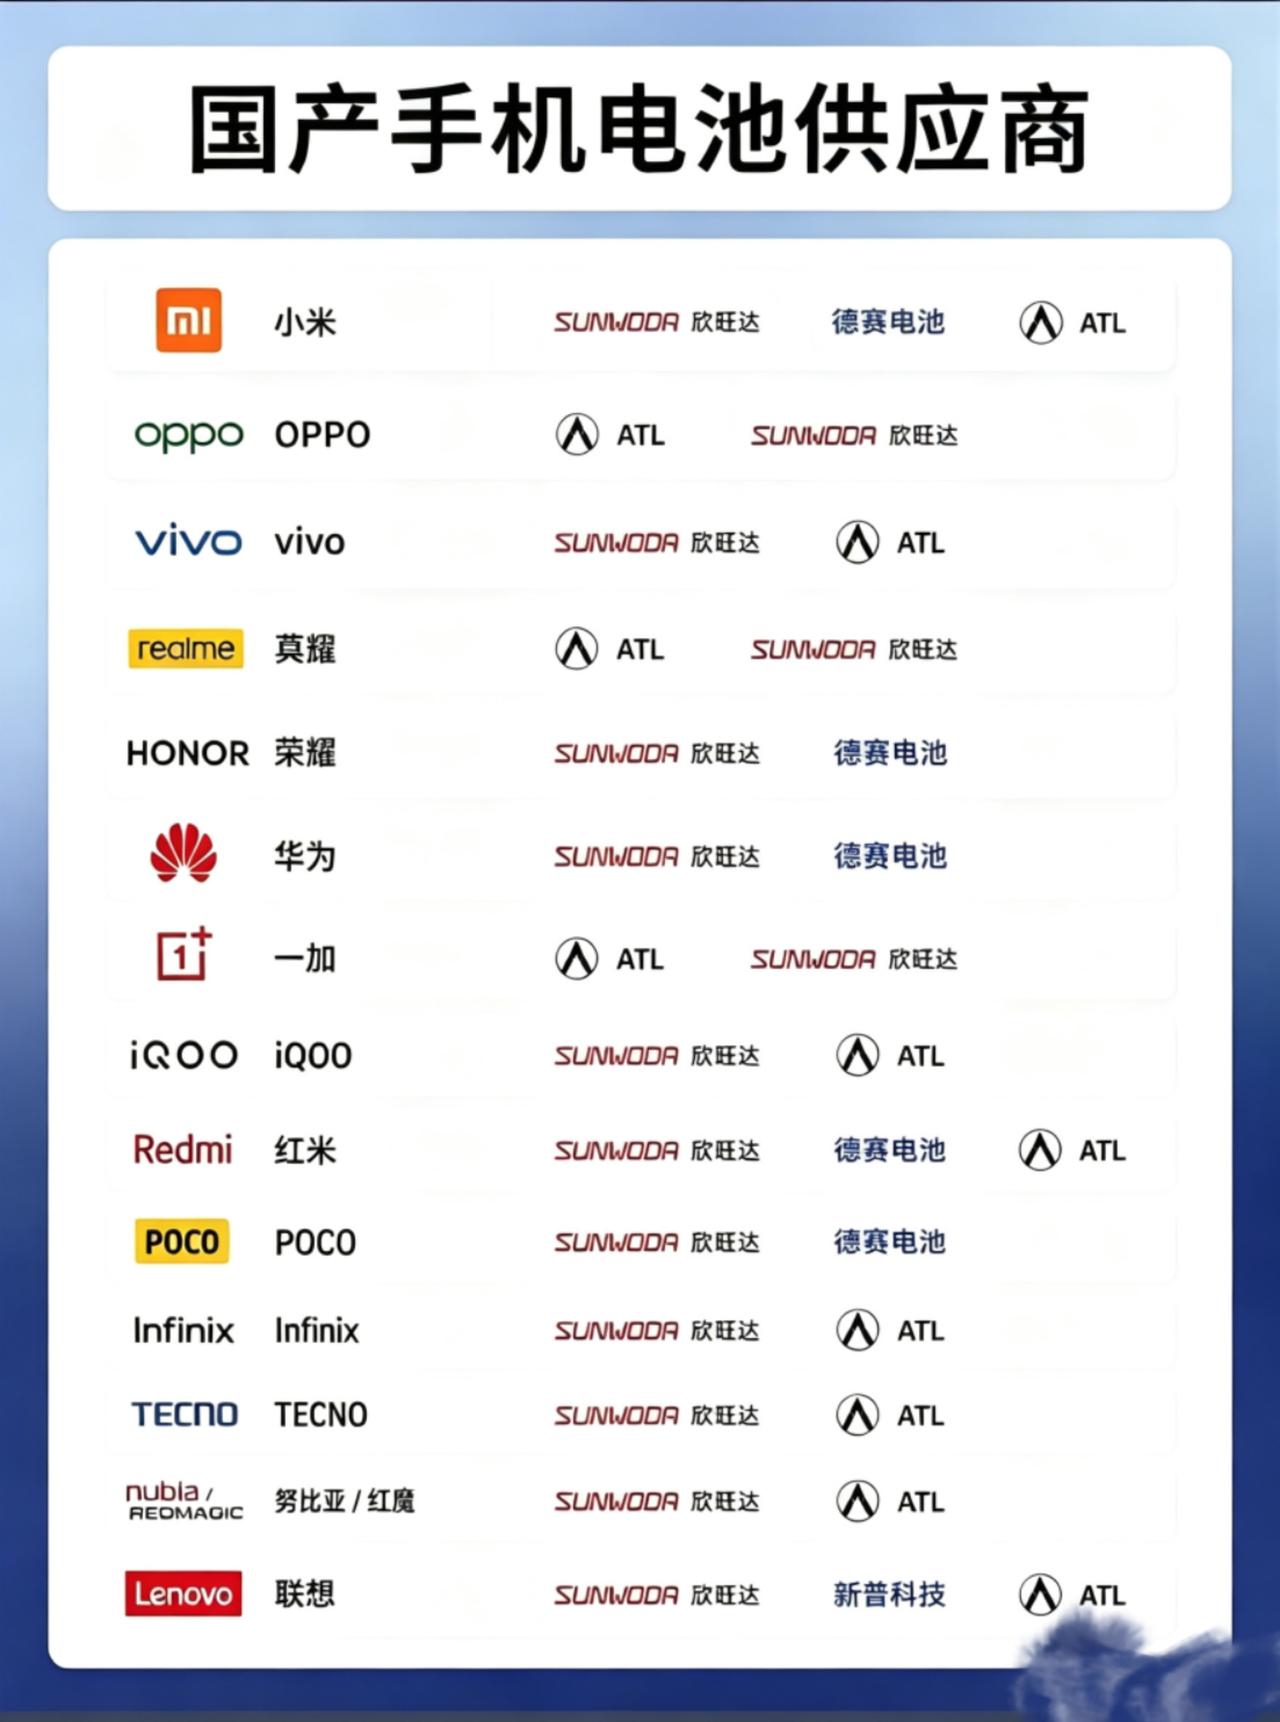
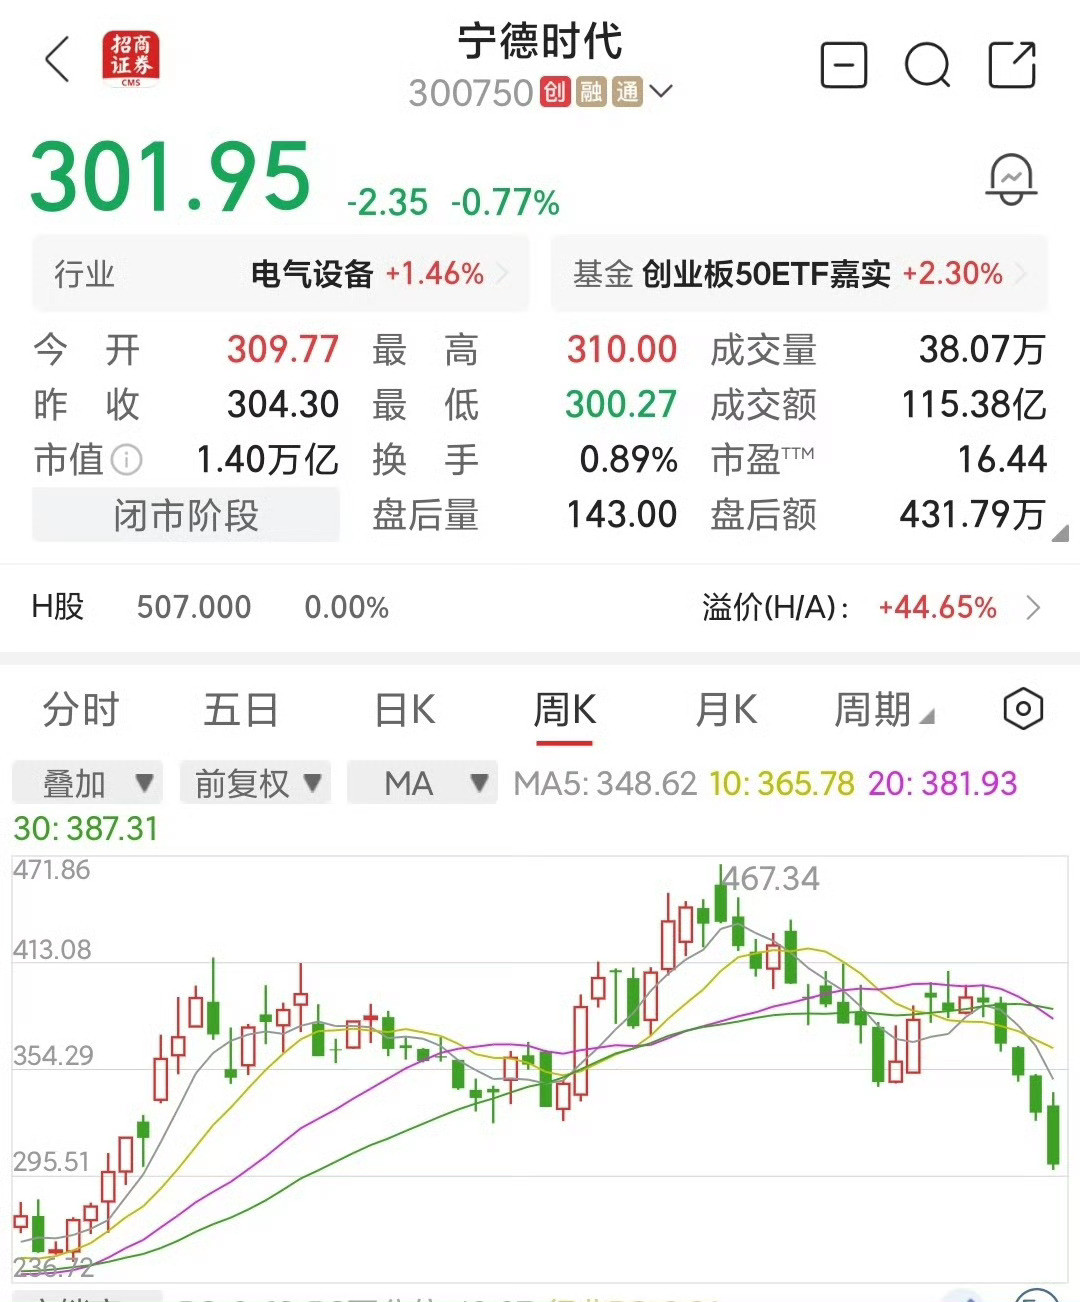
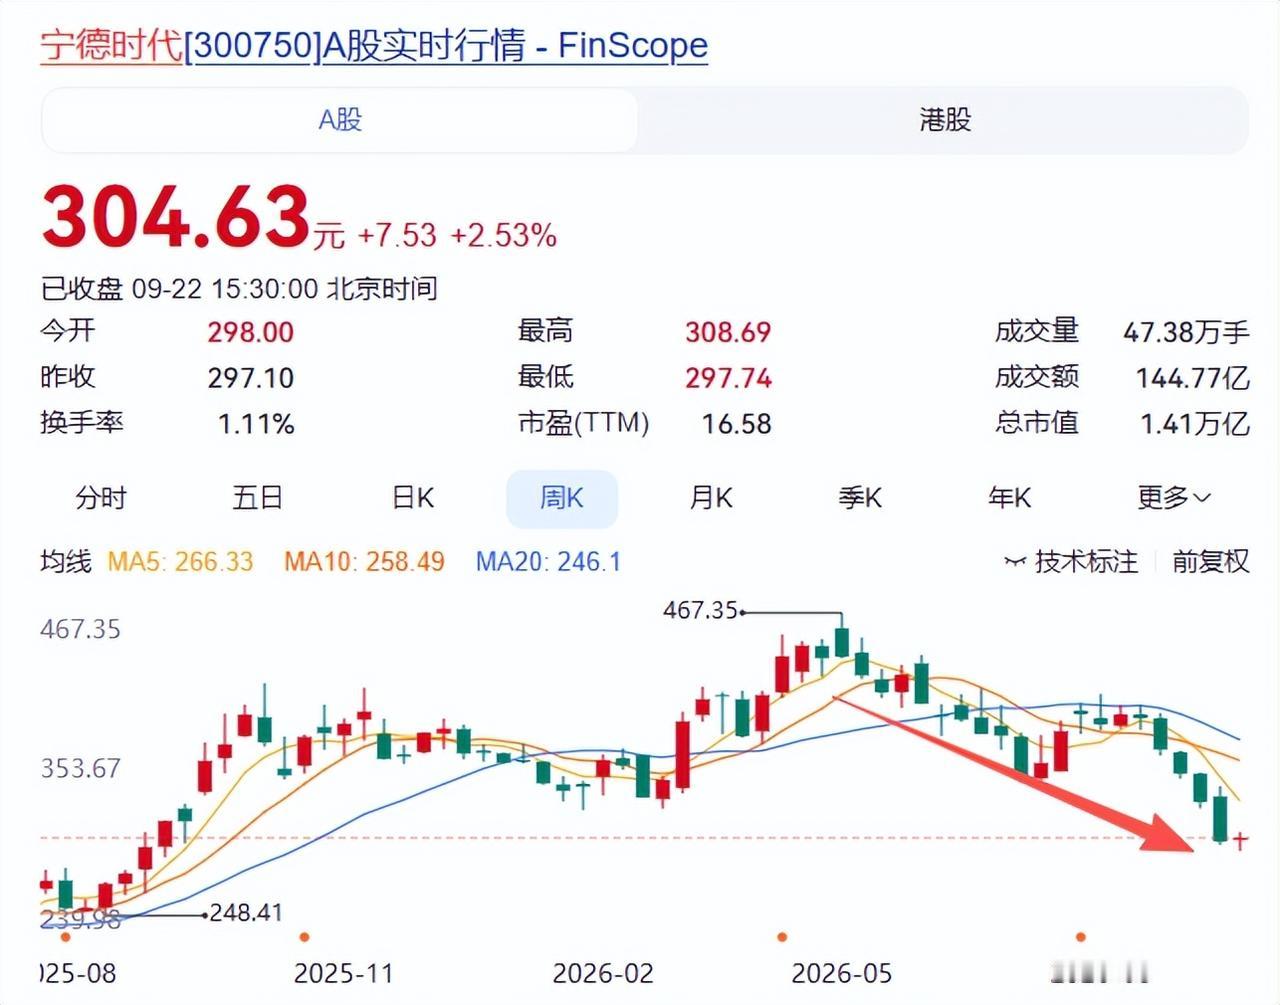
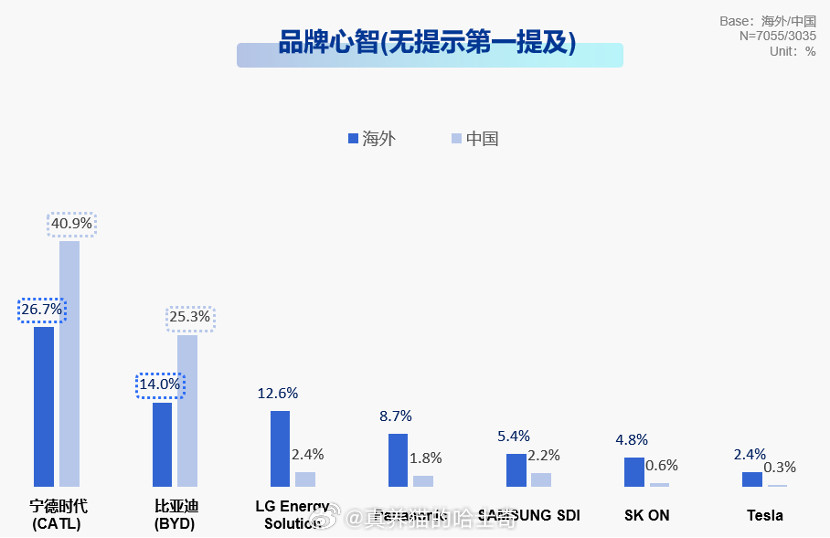
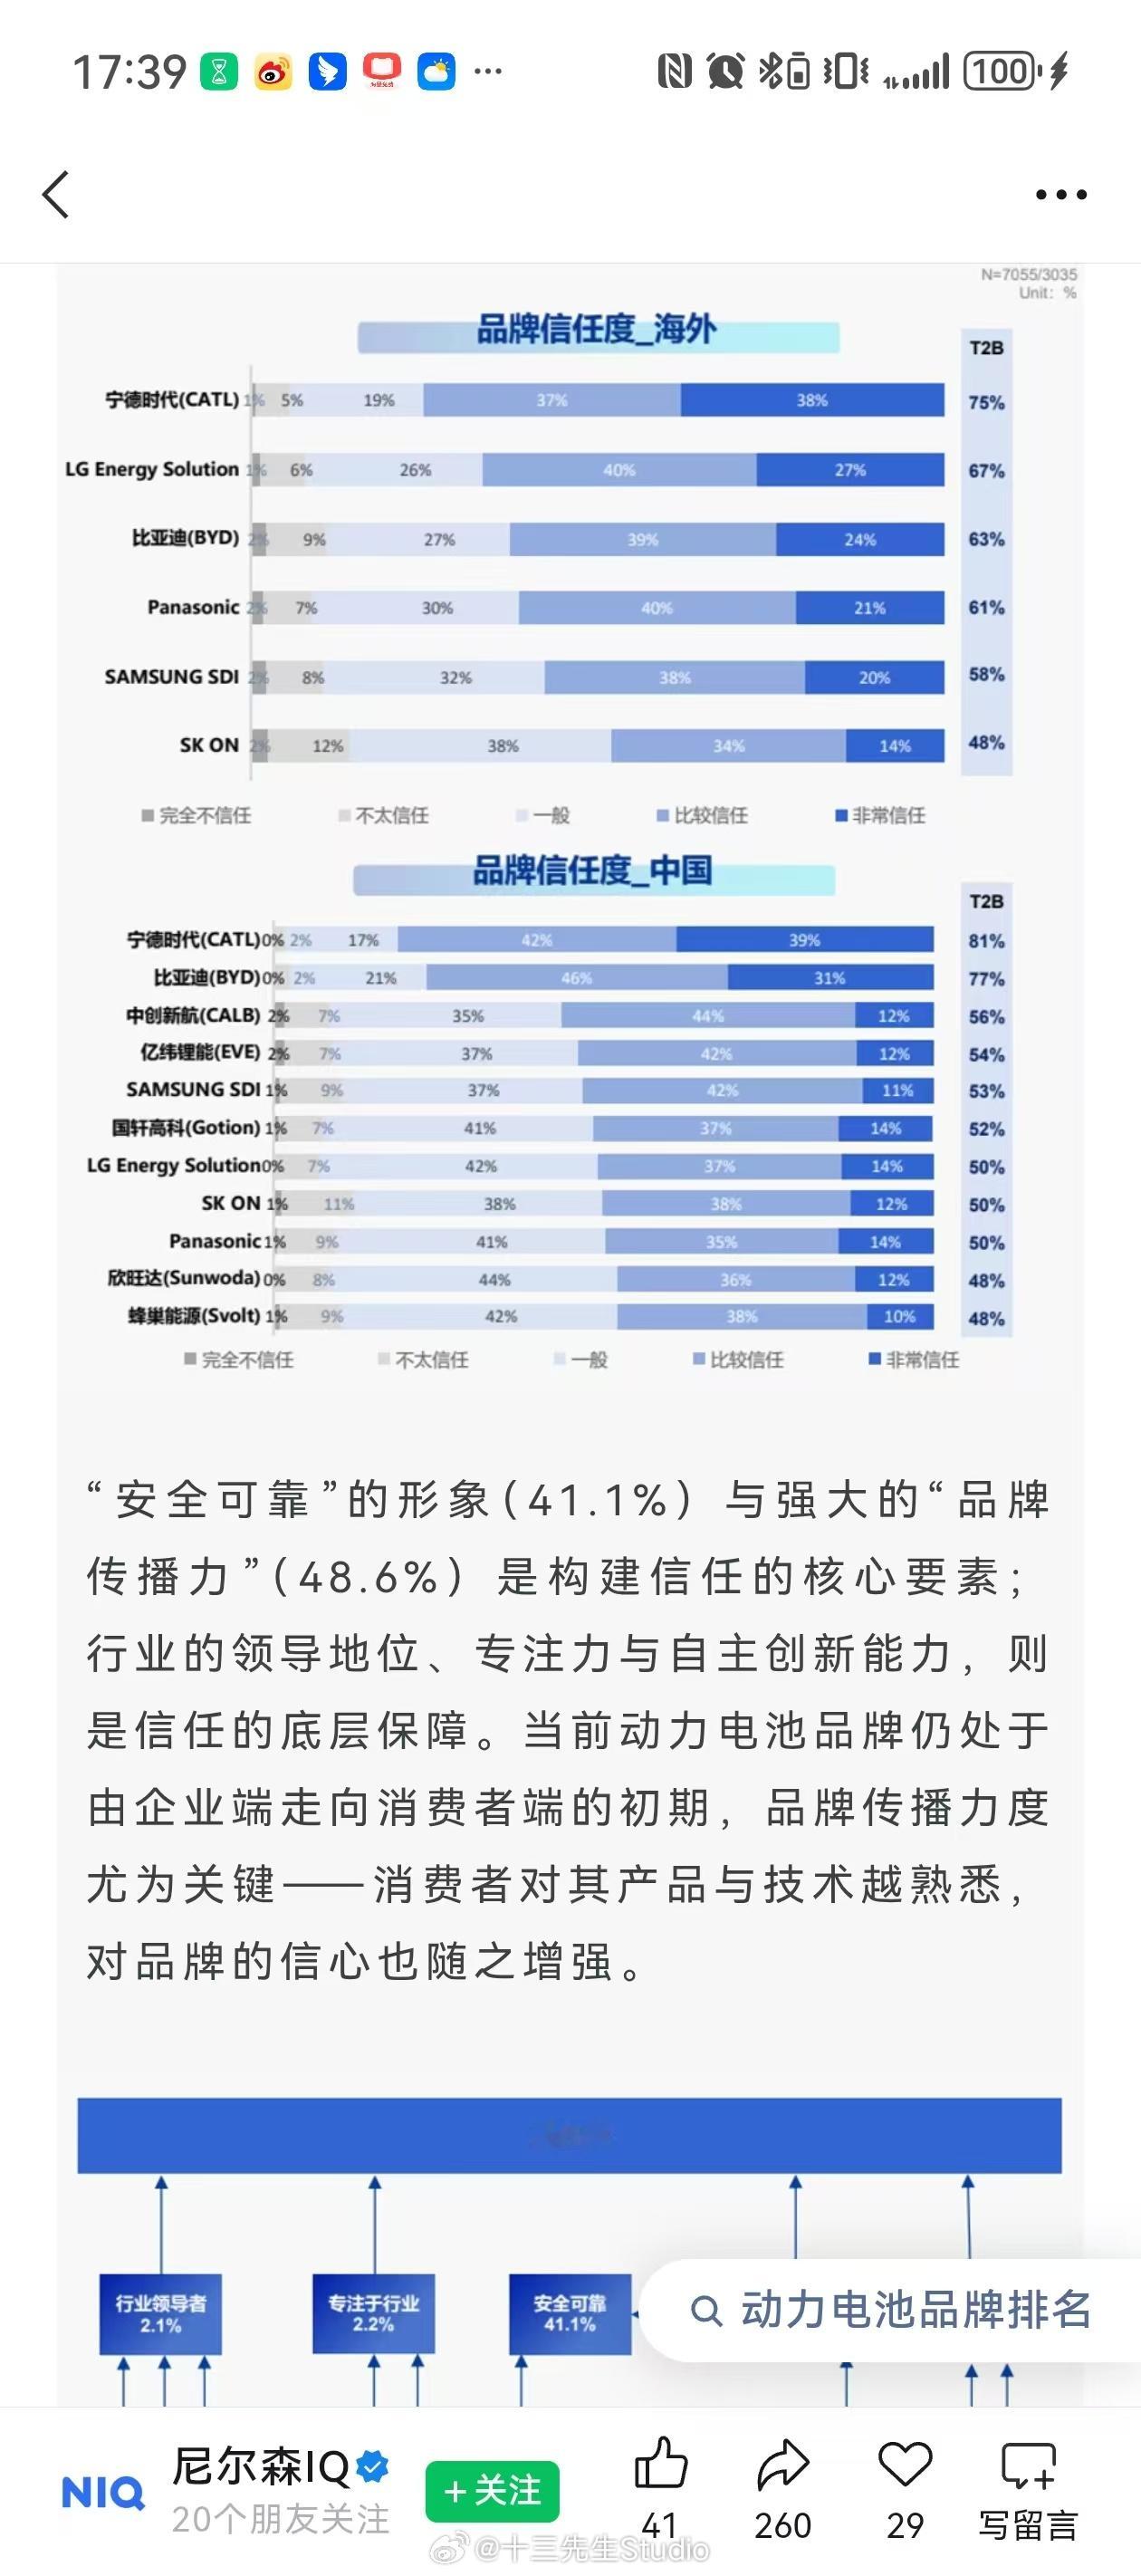
宁德时代万亿市值被做空?工信部看不下去了,直接甩出一句话9月22日,工信部旗下媒体中国工信新闻甩出一篇评论,标题就七个字——《“去宁德化”论调要不得》。文章把近期反复炒作的“去宁德化”直接定性为“舆论闹剧”,直言有人故意制造产业链内部对立,靠制造焦虑博流量带节奏。工信部很少这么直接地给一家企业站台,这次是真看不下去了。先看看被做空到什么程度。从5月年内高点468.75元算起,宁德时代A股股价最大回撤超过35%,市值蒸发超过7000亿元。H股沽空比例一度冲到26%,摩根大通对宁德时代H股的空头持仓从2.45%一路升到3.09%。9月16日盘中更是跌破300元,创近一年新低。7000亿灰飞烟灭,听起来确实吓人。导火索是“去宁德化”的传闻。理想、小米陆续引入二供三供,调低宁德时代供货占比,又传多家车企下场自研电池。自媒体一渲染,直接变成了“车企联手围剿宁德时代”。传闻越传越凶,资金面上主力资金近5日净流出32.66亿元,融资余额却逆势增加9.61亿元。有人借券砸盘,有人逢低抄底,多空双方在300块关口打得有来有回。但基本面数据跟做空的逻辑完全对不上。2026年上半年,宁德时代营收和净利润分别同比增长近55%和42%,动力电池系统产能利用率达到95%。SNEResearch数据显示,上半年宁德时代动力电池装车量242.7GWh,全球市占率39.9%,连续9年全球第一,装机规模几乎是第二名的2.8倍。全球每卖出两块动力电池,就有一块出自宁德时代。赚得越多,跌得越狠,这个反差本身就很说明问题。再看“去宁德化”的实质。车企引入二供三供,本质上是供应链多元化的正常操作。动力电池占整车成本30%到40%,过去宁德时代一家独大,车企在议价上确实被动。理想、小米把部分低端车型订单分给欣旺达、中创新航,主力高端车型宁德时代依然是第一供应商。至于自研电池,大多集中在电池包设计和系统集成层面,核心电芯还是要靠专业电池厂供应。真正该看的是工信部那句话的深层含义。“中国新能源汽车能够走到今天,依靠的不是某一家企业单兵突进,而是一整套产业链能力的共同成长”。在《美国汽车新闻》2026年全球汽车零部件百强榜中,宁德时代位居全球第三,中国上榜企业达到17家,首次跃升全球第二。文章提醒得很到位——中国汽车产业链不是“太强了”,而是好不容易在一些关键环节建立起优势,同时整体实力仍有继续提升的巨大空间。做空资金瞄准的从来不只是股价。9月这个时间节点,欧美正在加速推动本土电池产能建设,欧盟《新电池法》对碳足迹和供应链本地化的要求步步收紧。在这个节骨眼上做空宁德时代,要打压的是中国动力电池的全球信誉。尼尔森IQ报告显示,宁德时代在海外无提示第一提及率达到26.7%,品牌强度指数3.9,约为LGES的近两倍。37.1%的中国受访者直言心仪车型若没有搭载宁德时代电池将放弃购买。这种品牌护城河,才是做空者真正想动摇的东西。工信部文章还特别警示了一种危险倾向:低价竞争正在向产业链上游传导。当降本从提高技术效率变成单纯压低采购价格,当供应链选择不再主要围绕技术、质量和长期可靠性,产业竞争就容易从比技术、比品质滑向比价格、比话术。文章那句话说得够狠——“价格可以竞争,效率可以竞争,但安全和质量不能成为竞争的代价”。宁德时代自己也没闲着。9月11日、16日、18日连续三天,分别耗资2亿元、9.47亿元、4.56亿元回购股份。累计相关专利达6万份,日均新增17份专利。全球首发的NP3.0无热扩散技术,在单电芯热失控的极端工况下做到无明火少烟雾。第三代神行超充电池,10%充到98%只要6分27秒。这些硬实力摆在那里,不是几句“去某某化”的传闻就能抹掉的。工信部的表态释放了一个清晰的信号。万亿市值的龙头被做空,牵动的不是一家企业的股价涨跌,而是整个中国新能源产业链在全球竞争中的定价权和话语权。7000亿蒸发的是市值,动摇不得的是这条产业链花了十几年才建起来的根基。做空者想砸的是股价,工信部守住的是产业。消息来源:4个月市值蒸发超7000亿元,宁德时代怎么了?2026-09-2110:32来源:澎湃新闻·澎湃号·湃客


新能源大变局!车企集体“去宁化”,宁德时代压力来了!9月初的世界动力电池大
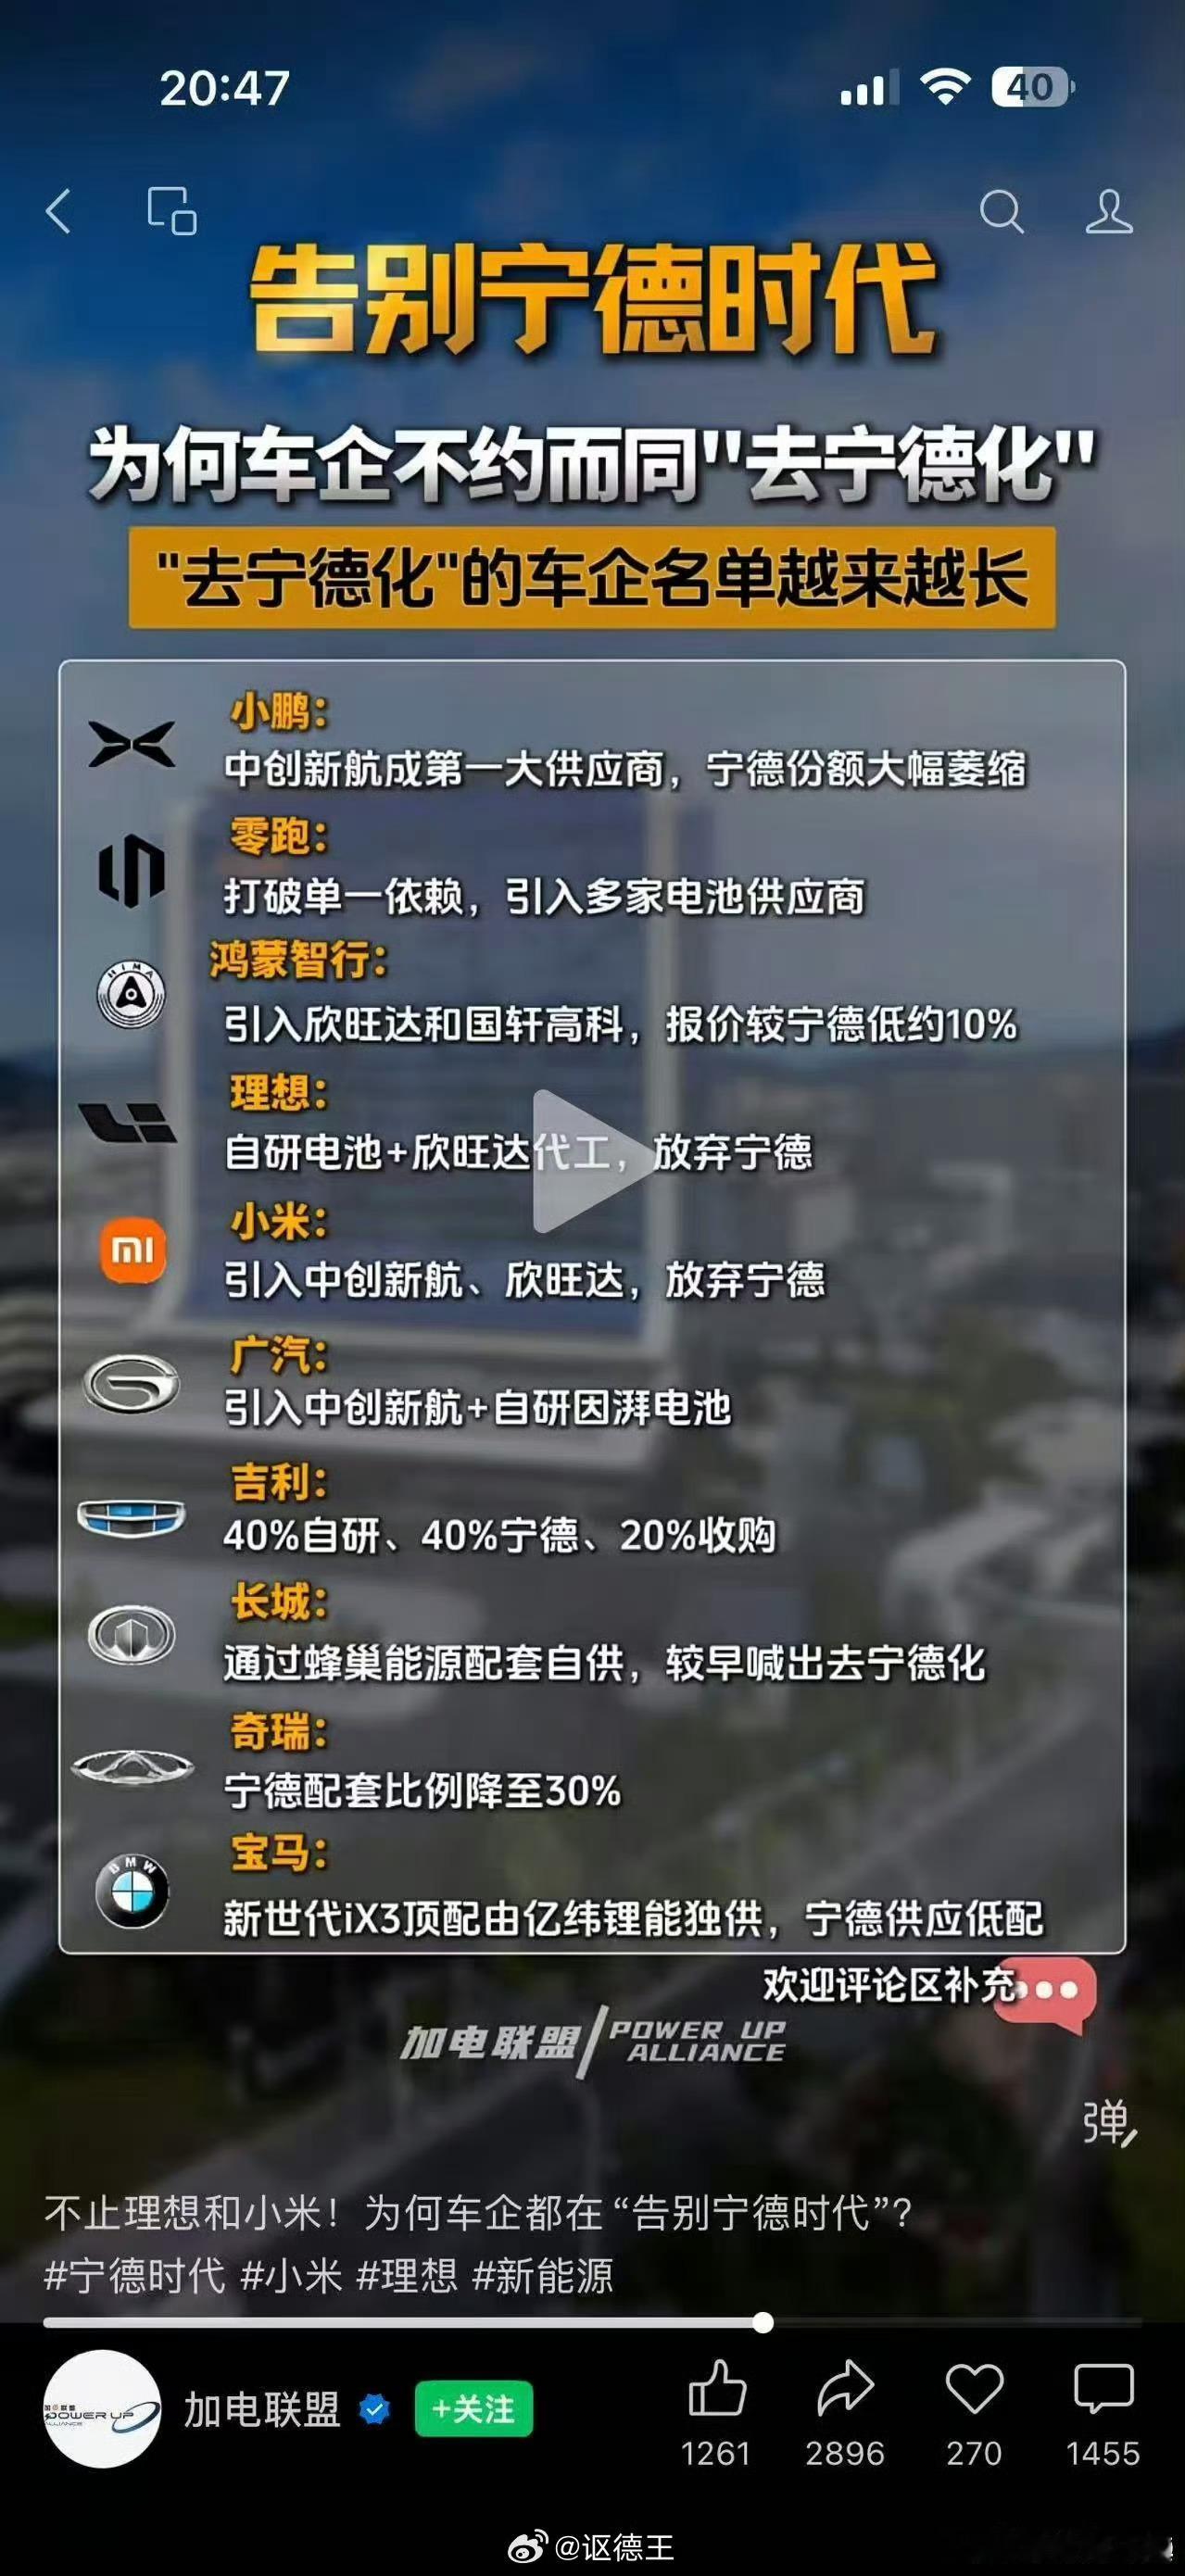
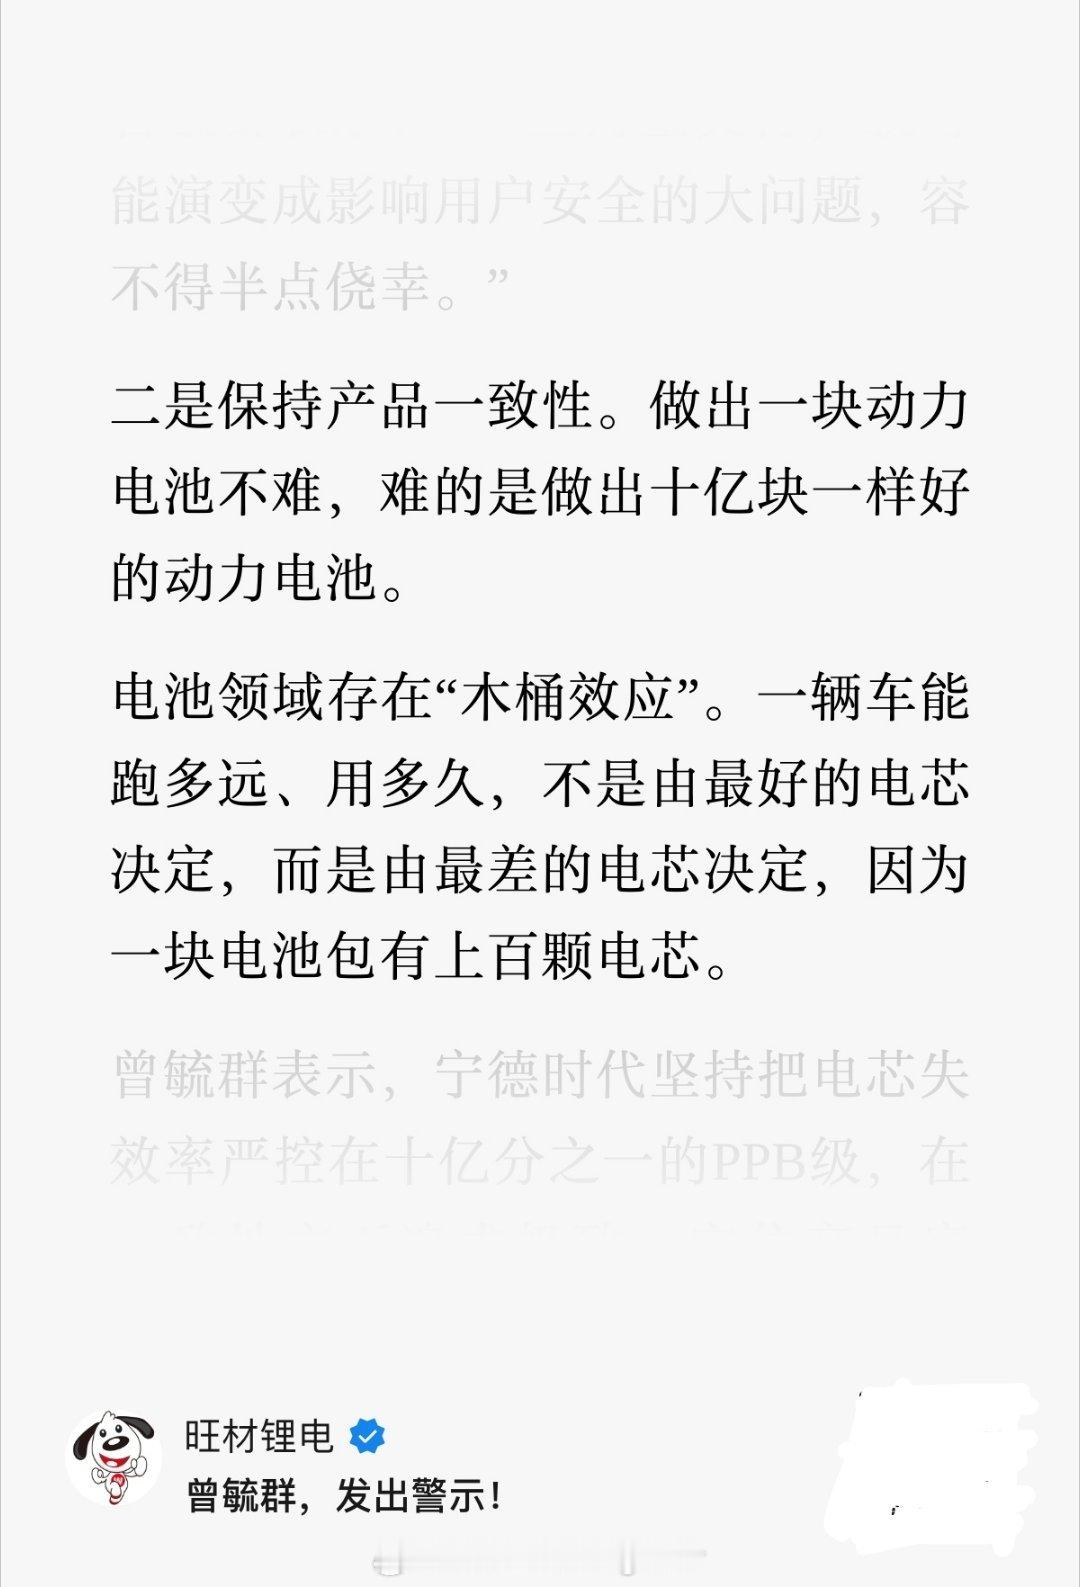
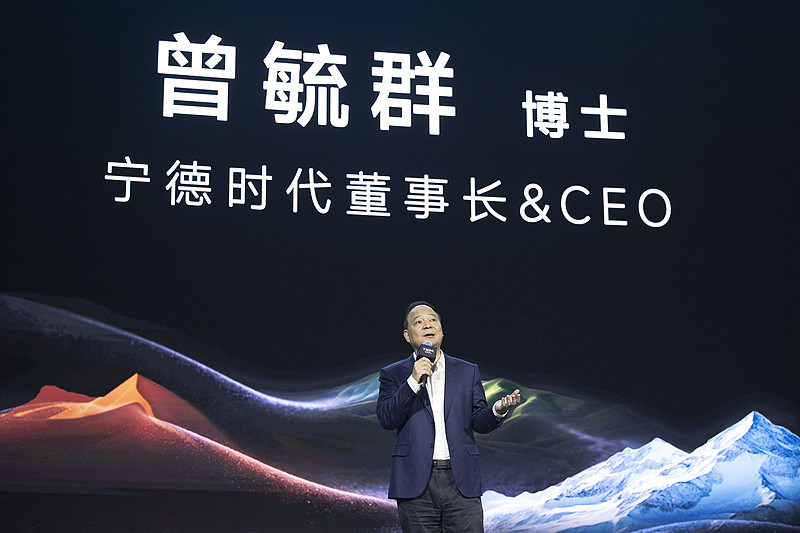
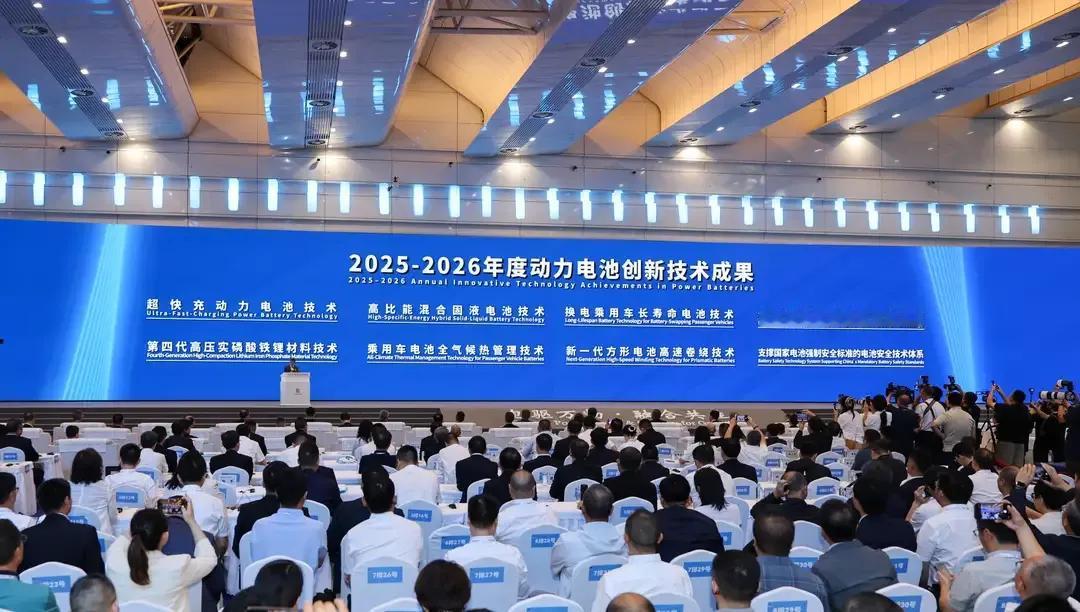
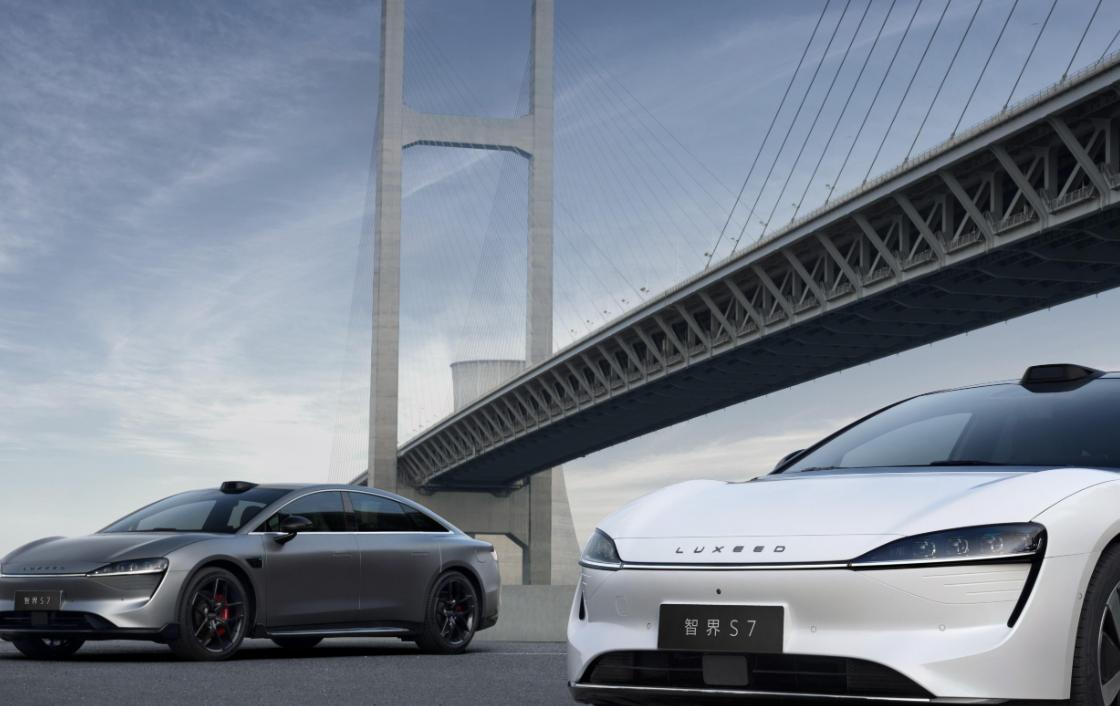
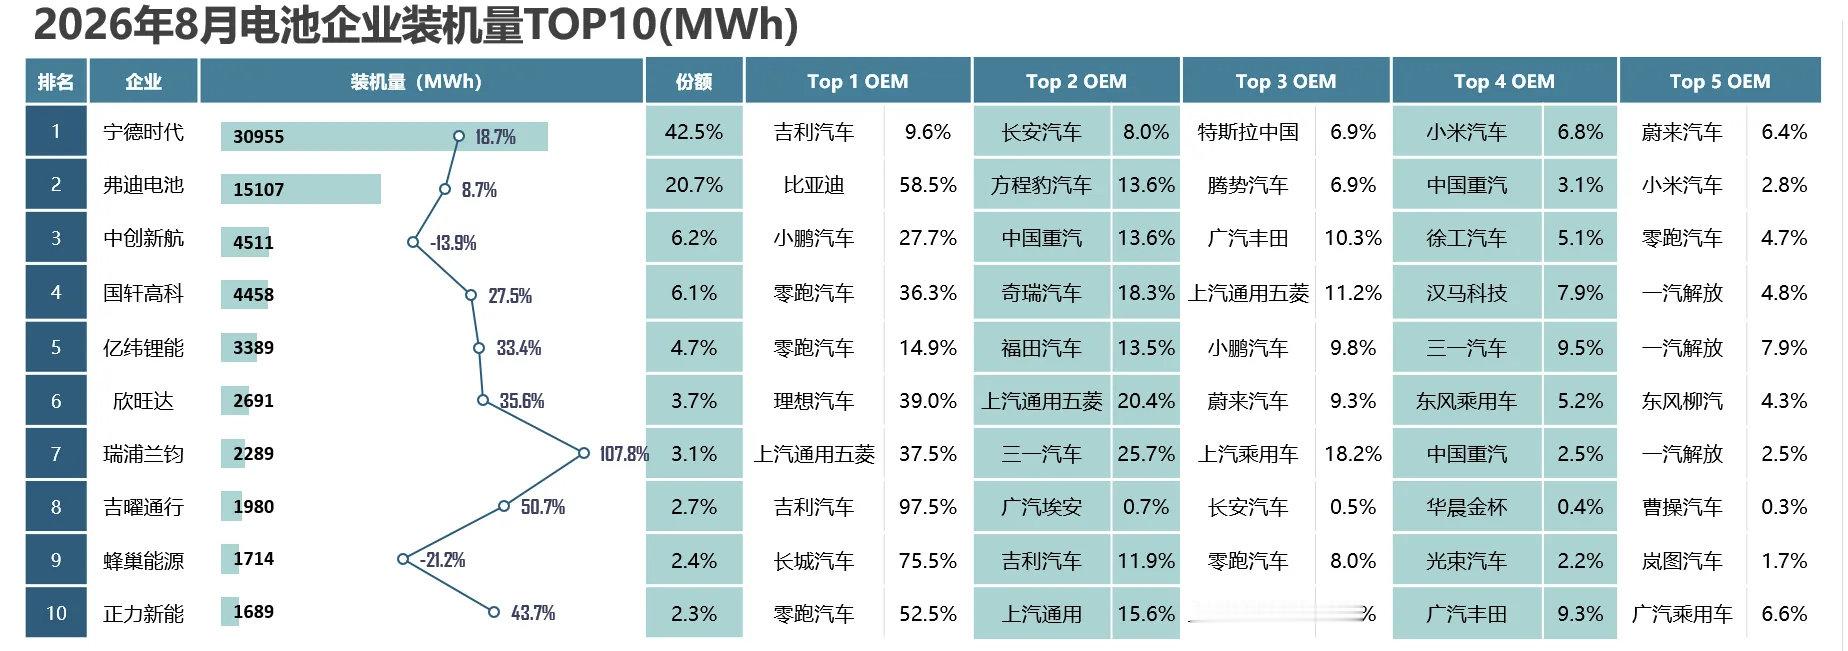
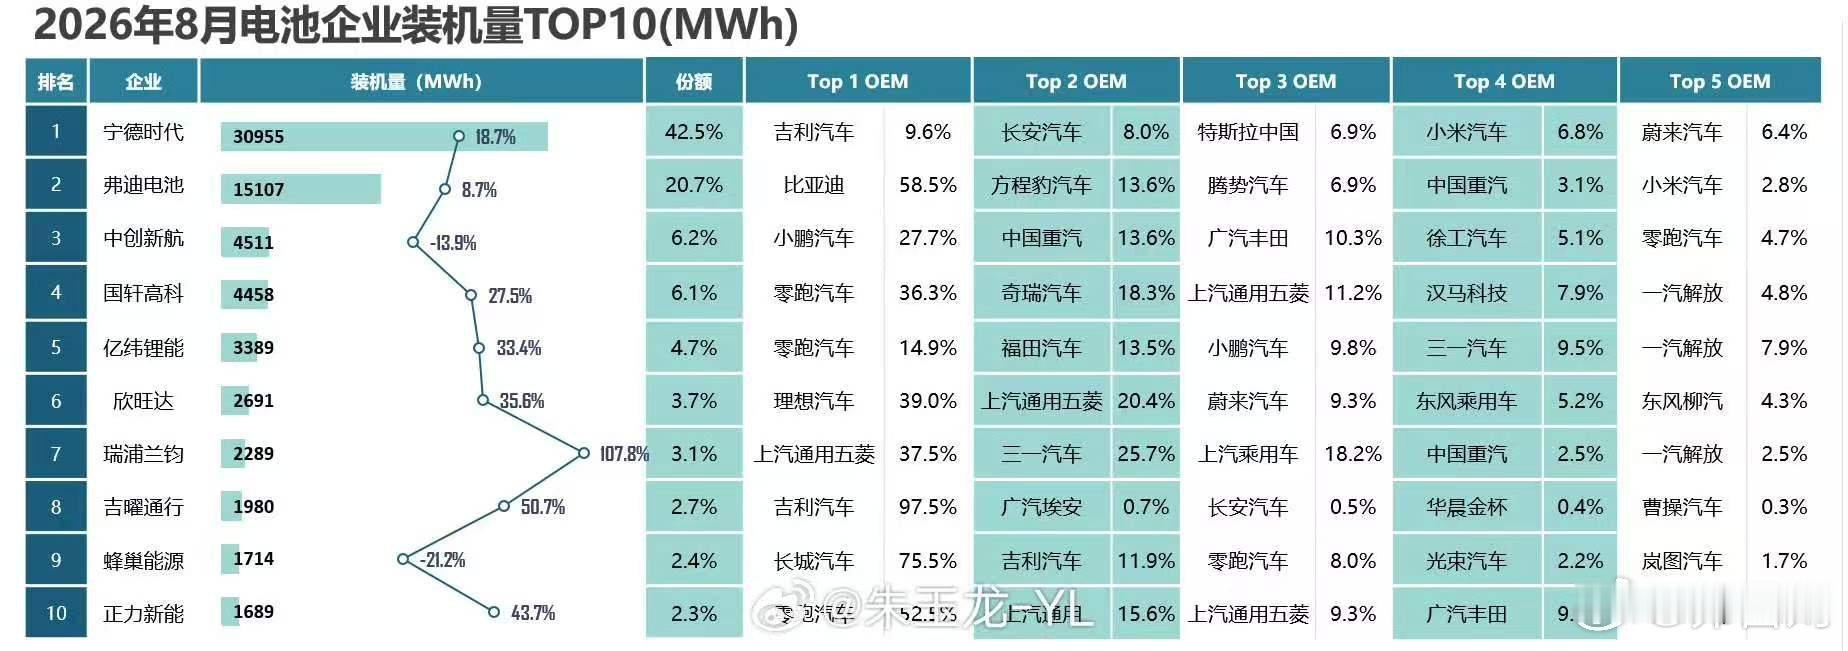
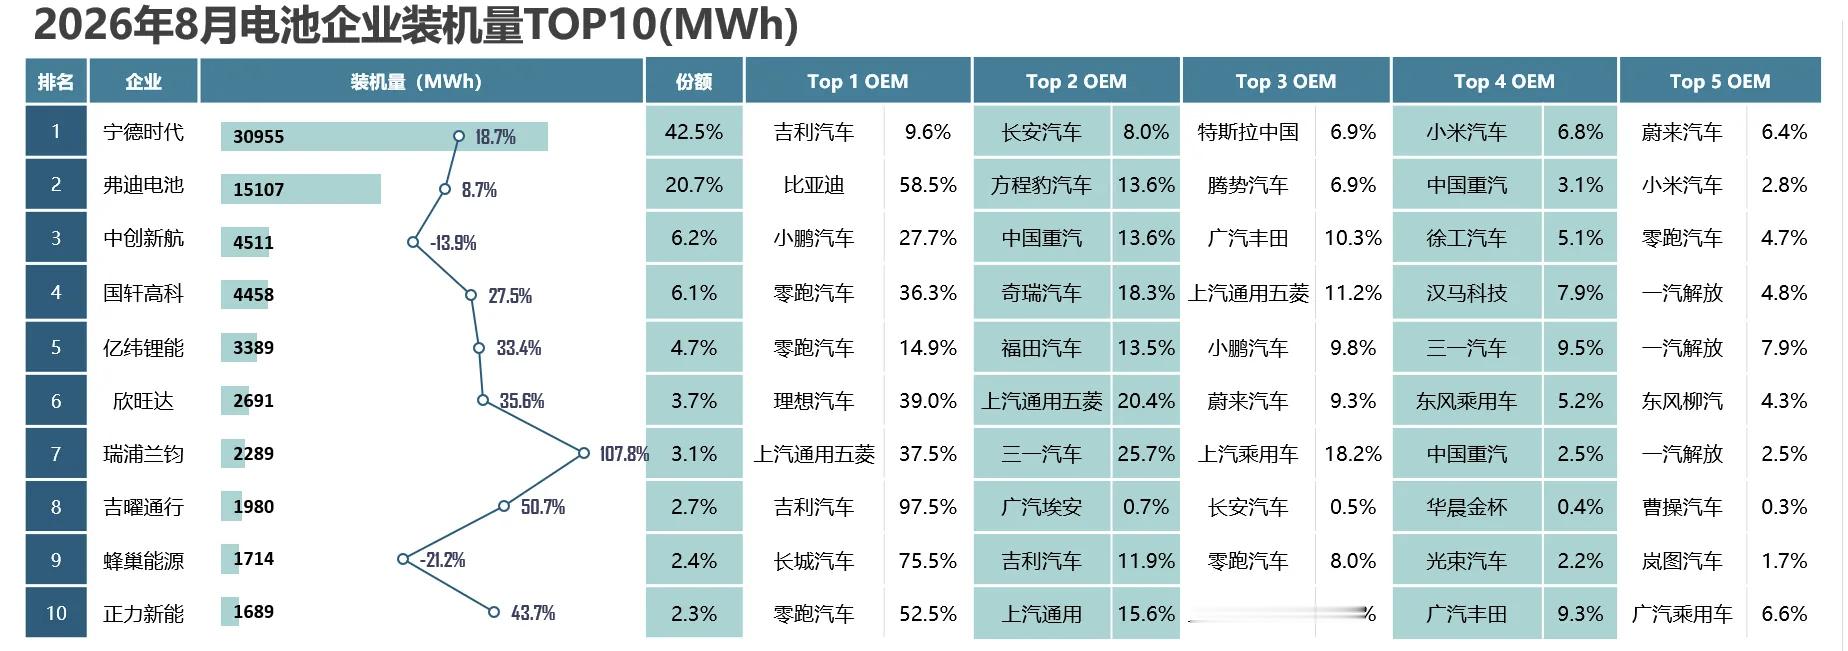
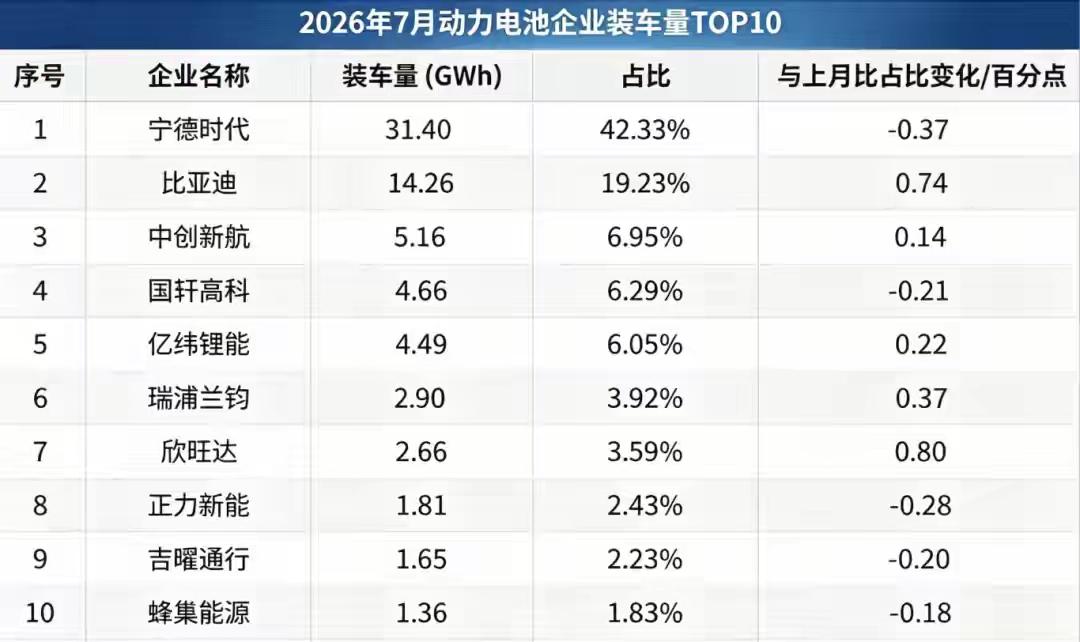
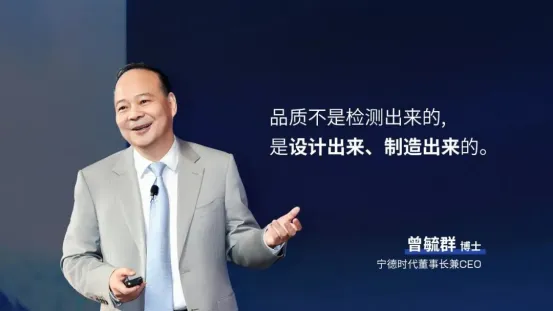
新能源大变局!车企集体“去宁化”,宁德时代压力来了!9月初的世界动力电池大会上,宁德时代掌门人曾毓群一番话,把整个行业炸得不轻。他直言不讳地指出,今年以来国内上市新车超过600款,平均每天接近3款,部分动力电池产品甚至出现了批量故障,情况触目惊心。这话听起来像是在敲打整个行业的浮躁风气,但明眼人都能品出另一层味道——那些出问题的电池,多半不是宁德时代供的货。言外之意,你们选的便宜电池出了岔子,怪谁呢?曾毓群的焦虑不是没来由的。就在他发表演讲的前后脚,理想汽车接连放出两个大动作。先是以26.5亿元大手笔增资欣旺达动力,一举成为这家二线电池厂商的第二大股东,持股比例达到11.17%。紧接着工信部新车公示信息显示,新款理想i6的动力电池供应商名单里,宁德时代已经消失不见,取而代之的是欣旺达和中创新航。要知道理想i6可是理想汽车的销量担当,把这样一款主力车型的电池供应彻底换掉,动作不可谓不狠。小米汽车也没闲着。9月初的发布会上,小米正式公布了“龙甲电池”战略合作细节,中创新航和欣旺达成为核心供应商。回想小米SU7和YU7上市时,宁德时代还是当仁不让的一供,如今到了新车型,宁德时代连名字都没出现在核心供应商名单上。这种从“非你不可”到“可有可无”的转变,速度快得让人唏嘘。鸿蒙智行的动作更早也更彻底。今年6月,工信部第408批新车申报目录中,问界M6纯电版首次搭载了国轩高科的磷酸铁锂电池。这是问界品牌诞生以来,第一次在动力电池上选择宁德时代之外的供应商。随后更多信息浮出水面:智界品牌引入了国轩高科和欣旺达,尚界也在规划引入国轩高科。鸿蒙智行旗下三大主力品牌,齐刷刷地打破了宁德时代独供的格局。小鹏汽车同样在调整。中创新航已经成为小鹏的重要电池供应商,主力车型MONA用的就是中创新航的电芯。零跑汽车更早就开始多元化布局,宁德时代的份额被逐步稀释。就连一向与宁德时代关系紧密的吉利、奇瑞、宝马,虽然保留了宁德时代的配套,但也在悄悄培养第二、第三供应商。这场集体“去宁化”的背后,说到底是一笔经济账。动力电池占整车成本的三到四成,是最大的单项支出。据业内人士测算,中创新航、国轩高科和欣旺达的磷酸铁锂电池包报价比宁德时代低3%到10%,以81度电池包为例,3%的价差即对应近2000元的成本差距,对年销十万台以上的车型而言,意味着亿元级别的成本节省空间。对于年销百万辆的车企来说,这就是几十亿级别的成本优化空间。供应链安全也是车企考虑的重点。国际智能运载科技协会秘书长张翔分析指出,动力电池占电动车整车成本的三成以上,这部分话语权长期掌握在单一供应商手中,使车企在供应链议价、交付周期及产能分配上均处于被动地位。多元化供应策略,既能拿到性价比更优的电芯,又能平衡各家产能,实现质量、成本、风险三重可控。宁德时代的股价已经感受到了压力。9月9日,其A股股价一度跌至327.10元/股,创下年内次低,此前一个交易日更是低至326元/股,刷新年内最低纪录。从高点算起,市值蒸发规模相当可观。公司虽然宣布了百亿级股票回购计划,但市场信心似乎并未完全恢复。不过,说宁德时代的护城河就此坍塌,恐怕也为时过早。今年4月的动力电池装机量数据显示,宁德时代以47.0%的市场份额稳居第一,装机量同比增长30.2%。全球市场上,宁德时代连续多年稳居第一。在高端旗舰车型领域,麒麟电池的技术优势依然难以替代。宁德时代在研发上的投入也是二线厂商难以企及的,过去十年累计投入巨大,在多化学材料体系上全面突破。更值得关注的是,宁德时代正在加速海外布局,匈牙利、西班牙等地的工厂陆续投产,储能业务也成为第二增长曲线。这些布局都在降低对单一汽车市场的依赖。有电新行业分析师表示,从历史上看,车企扶持二线电池厂对宁德时代的实际冲击有限,在动力电池出口和高端车型市场,宁德时代的份额依然稳定,短期内不会有明显的出货和盈利冲击。这场供应链博弈的本质,其实是话语权的争夺。车企不想沦为“给电池厂打工”的角色,希望通过多元化供应和自研电池掌握主动权。电池厂则要守住技术壁垒和规模优势,维持自己的行业地位。张翔认为,“去宁德化”不是谁替换掉谁,而是产业链走向成熟的必然。当某个环节掌握的话语权太大,行业必定会想办法重建平衡。那个一家电池厂独掌话语权、车企排队求电池的时代,确实回不去了。动力电池行业从一家独大走向“一超多强”的格局,大概率是未来的方向。对于消费者来说,这种竞争带来的成本下降和技术进步,或许是件好事。而对于宁德时代来说,躺着赚钱的日子确实一去不复返了。信源:红星新闻:宁德时代曾毓群批“速成”乱象:新能源产业最重要的是品质