欧洲人、日本人交过的能源学费,我们真的读懂了吗?学费这东西有个特点:交的人不一定记得住,没交的人更容易当成故事听,当成“别人家的瓜”嗑得津津有味。
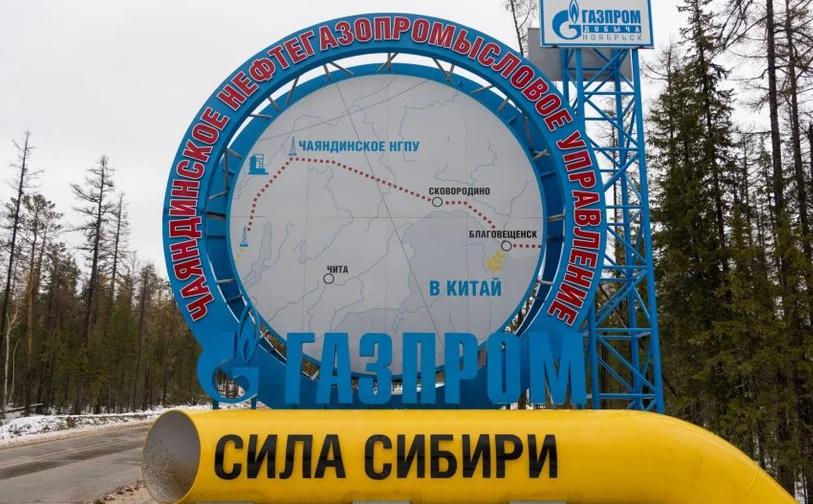
过去几十年,欧洲对俄罗斯管道气的定位非常明确:便宜、稳定、管输直达、不用建接收站。这是一套看起来毫无缺点的方案,占比一度冲到四成以上。德国化工、东欧供暖、意大利发电,整条产业链的成本曲线都建立在这个前提上。
问题在于,“便宜”本身是一种地缘补贴,而不是市场结果。低价背后是对政治关系的隐性定价,而政治关系是有折旧期的。
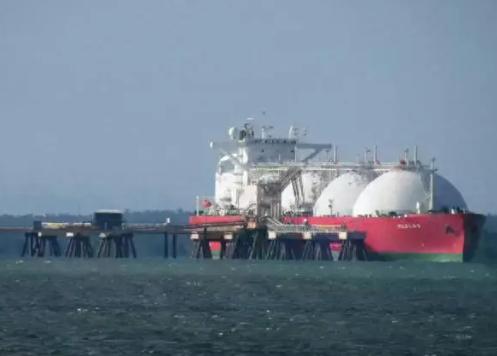
2022年之后发生了什么,大家都记得:管道流量断崖式下跌,欧洲被迫冲进全球LNG现货市场抢货。TTF基准价一度飙到让人怀疑人生的位置,美国、卡塔尔、非洲的船被溢价抢走,连原本发往亚洲的货都被中途改道。
账单有多狠?工业用电和用气成本直接翻倍往上走,化肥、玻璃、铝业、造纸这些高耗能行业成片减产,部分产能干脆永久迁出欧洲。这不是短期阵痛,这是产业结构的永久性位移。
这里最值得记的一笔账是:单一来源的代价,从来不在风平浪静时显现,而是在你最需要它的时候一次性清算。平稳期的三十年里,欧洲每年省下的钱都是真的;但清算的那一天,会把三十年的节省连同利息一起收了回去,还附赠去工业化。
看到没?从“最优解”到“最贵解”,中间只隔了一次地缘变脸。
对照一下日本,它的资源禀赋接近于零,核电停摆后更是几乎全靠进口,硬生生撑起了全球第二大LNG进口国的地位,而且几十年没出过大乱子。它的秘诀说出来很朴素:不赌任何一个卖家。具体做法是三件套。
一是长期合约打底,锁定供应量和基本框架,宁可支付一点“稳定溢价”;
二是来源极度分散,中东、东南亚、澳大利亚、美国、俄罗斯萨哈林,谁有货都拿一点,没有任何一家能占到致命比例;
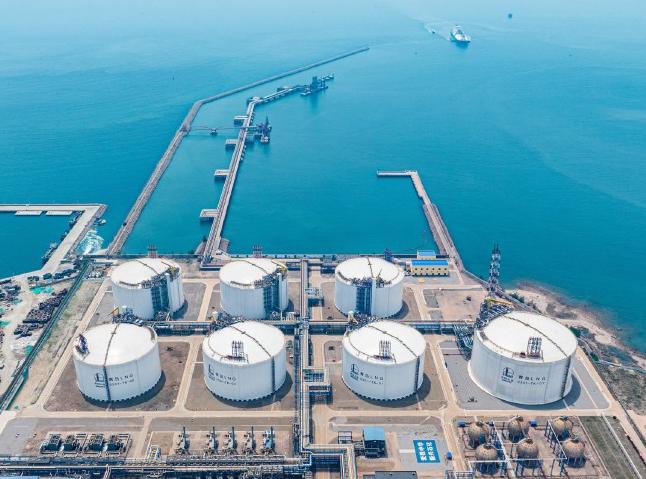
三是直接参股上游气田和液化项目,拿“权益气”,把自己从纯买家变成半业主,这样在货源紧张时才有优先提货的资格。
这套打法的代价也很清楚:日本的居民电价和工业气价长期偏高,老百姓和企业一直在默默买单。也就是说,日本的选择是主动花钱买保险,而不是赌运气省保费。
这恰恰是很多人看不懂的地方,以为多元化是为了省钱。错了,多元化是为了在极端情况下还能活着,省钱只是顺带的副产品,多数时候它甚至是更贵的。
再往回看我们自己。2017年冬天的那场“气荒”,复盘起来特别有价值,因为它暴露的问题和欧洲、日本都不一样。那一年,资源并不缺,国际市场上有气,国内产量也在涨。缺的是三样东西:
储气能力、接收窗口、合同节奏。“煤改气”推进得很快,需求端一下子就起来了;但地下储气库的工作气量远远不够,沿海接收站的周转能力和窗口期安排跟不上,长协和现货的搭配也没理顺。结果就是,有气进不来、进了用不上、用了调不平。
从那以后,“储气能力+多元来源+长短协搭配”才真正写进规划和考核指标。储气库开始补、接收站陆续投、长约重新谈、城市燃气企业的调峰责任开始压实。
这一课的价值在于它证明了一件事:供应安全不只是外交问题,更是工程问题和合同问题。 战略方向再正确,落地到一根管子、一座库、一份照付不议条款上,差一环都不行。
把三段历史叠在一起看,逻辑就清晰了:完全不要长协,现货市场上你就是待宰的那一个,欧洲2022年就是教科书;把宝押在单一长协上,你省了钱,但把命门交给了别人,欧洲前四十年也是教科书。只靠长协不建基础设施→气到了门口,你也接不住,2017年冬天就是教科书。
唯一解法是组合拳,而且这个组合拳必须覆盖四个维度:来源多元,不依赖单一国家;运输多元,管道、LNG、自有船队都要有;定价多元,油价挂钩、JKM交叉对冲都要有;时间多元,长协打底、中短协补充、现货调节、储气兜底。
这四条缺一不可。只做前三条,遇到极端天气照样慌;只做后两条,上游一断供照样没辙。
欧洲人确实交过学费,日本人交的是另一种保费,我们也在2017年冬天交过一次小规模的。但别把别人的教训当成自己的免疫证明。看过病历不等于打过疫苗。欧洲当年也不是没想过多元化,只是每次都觉得“明年再说”,然后明年就没机会了。
能源这条赛道上,赢家通常不是算得最精的那个,而是活得最长的那个。而活得长的秘诀,往往是不把鸡蛋放在一个篮子里,并且要记住,篮子是会漏的!