房贷贴息落地:房地产调控到了真正的分水岭
说句掏心窝的话,这次房贷贴息落地,表面看力度不算惊天动地,可要是把这件事放到十来年的调控脉络里看,分量就完全不一样了。
它意味着政策的方向彻底换了个姿势——从过去的"不让你随便买",变成了现在的"国家掏钱请你买"。这个弯转得其实挺大。
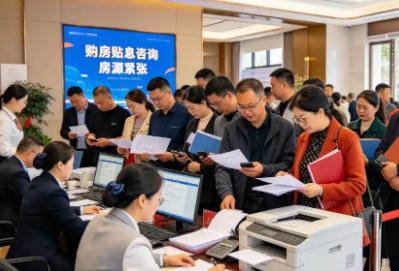
倒回来说这次的新政。10月1日起,买总价150万以下、面积120平米以下的住房,财政给贴1个百分点,一共贴5年。首套利率本来就在3%到3.5%之间,再减一个点,等于五年里利息打了差不多三分之一的折扣。一百万的贷款,大致能省下五万块左右。
当然,站在一线城市动辄几百万的房价面前,这点钱确实解不了渴,很多人嫌不够猛。但重点压根不在钱多钱少,而在于这个动作本身的性质。它跟当年的汽车下乡、家电下乡是一个路数,是实打实的鼓励型消费补贴,不是从前那种被动松绑。
再往前捋一捋就更清楚了。2015年那会儿经济有压力,房地产被当成促消费的抓手,利率往下调,税费也减免,一路放到2018年前后,一二三四线城市普遍大涨。随后北京带头限购限售,上海、深圳、广州陆续跟上,到2020年几乎所有省会都进了限制名单,"房住不炒"成了主基调。
从那套紧箍咒,走到今天的真金白银贴息,中间隔的是整整一个周期。再往后看,一线城市和海南等地还留着的限购,大概率也撑不了太久了。方向一旦从"拦着"变成"推着",这才是分水岭真正的意思。