标签: 购房置业


终于弄明白我国GDP已经达到美国的70%,人口是美国的四倍,但为什么我们的内需没
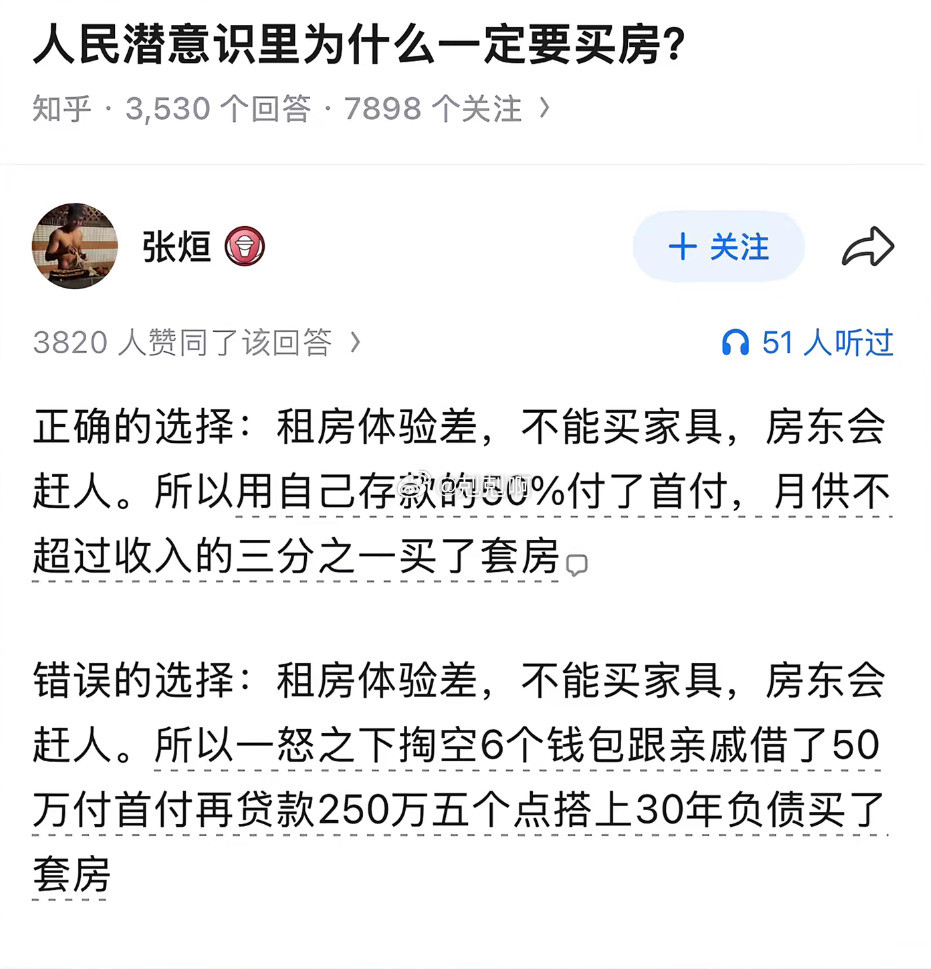
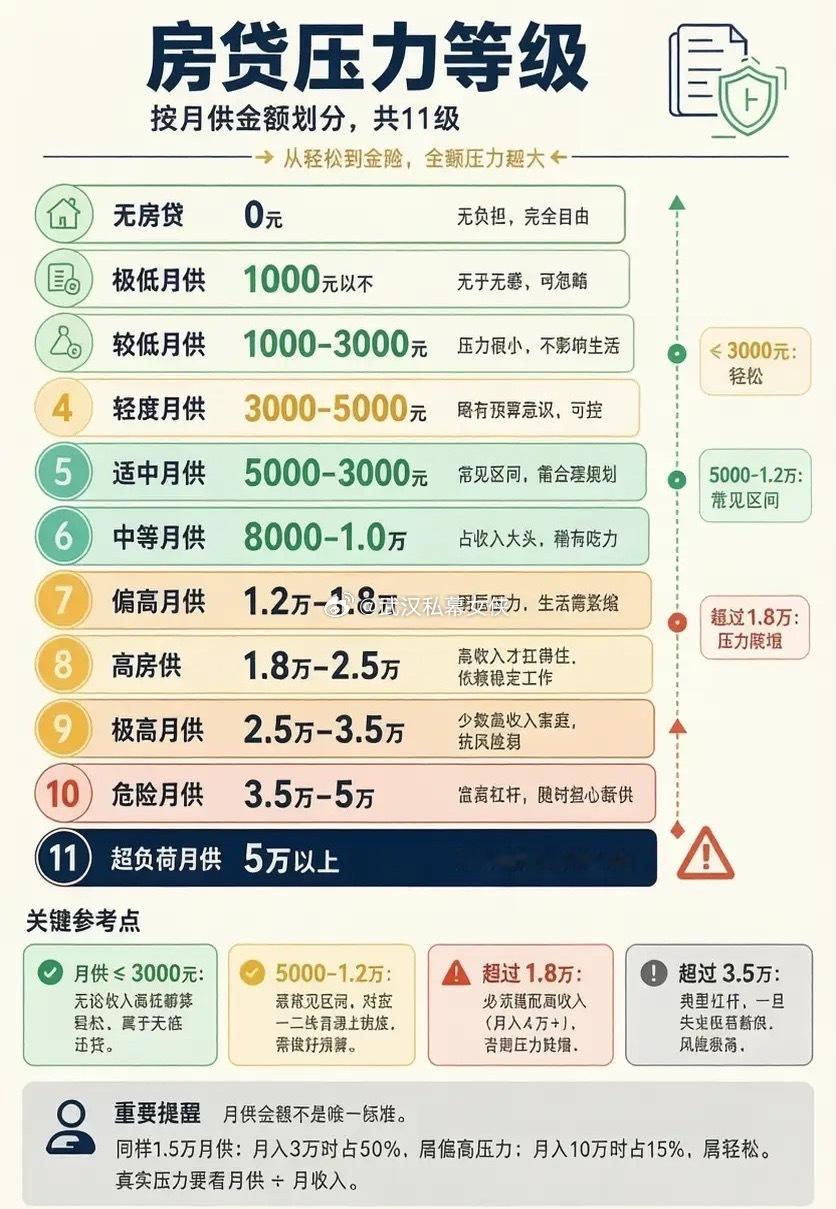
终于弄明白我国GDP已经达到美国的70%,人口是美国的四倍,但为什么我们的内需没有美国那么旺盛了。主要原因是对于普通人来说,除了买房之外,买辆车就已经算是物质消费的极限了。很多人都有一个百思不得其解的经济疑问:中国GDP总量已经稳定达到美国的70%左右,经济体量稳居全球第二,人口更是14亿,足足是美国的四倍多。按照常理,人多消费多,我们的内需市场应该碾压美国才对,可现实恰恰相反,美国的居民消费活力、市场内需、日常消费频次,远远甩开我们。核心真相特别扎心:对绝大多数普通中国人来说,除去买房掏空家底,买辆车几乎就是一辈子物质消费的天花板,根本没有多余财力支撑持续消费。先看一组真实硬核数据,直观看清差距,我国居民消费占GDP比重仅39%左右,而美国高达近70%,两者相差整整三十个百分点,差距极其悬殊。我们靠着庞大的基建投资、工业产能、外贸出口撑起GDP大盘,却始终没能激活居民消费的活水,形成了典型的“生产超强、消费偏弱”的经济结构,四倍人口的市场,消费体量却远不及三亿人口的美国。最根本的原因,就是普通人的消费早已被大额固定支出锁死,几乎没有弹性空间,对国内普通家庭而言,一生最大的开销排序极其固定:买房、教育、医疗、养老,最后才是日常消费。房价长期占据家庭财富大头,超七成家庭资产沉淀在房产中,房贷月供成为几十年固定支出,掏空六个钱包付首付、月月固定还房贷后,普通人手里的可支配收入所剩无几。在有限的结余中,购置一台家用轿车,已经是多数家庭除房产外最大、最奢侈的物质消费。买车之后,日常养车、还贷、育儿、养老、看病持续消耗收入,普通人根本不敢随意消费、超前消费,更谈不上轻奢、体验、娱乐、服务类消费。反观美国民众的消费逻辑,完全是另一种状态,美国房价相对收入更亲民,极少有人会被房贷捆绑一生。居民无需背负巨额房产负债,手里可自由支配的现金流充足。他们没有存钱防风险的习惯,更愿意把钱花在穿搭、旅行、美食、健身、娱乐、服务、换新消费品上,持续高频拉动内需。除此之外,收入分配和社会保障的差距,进一步拉大了消费鸿沟,长期以来,我国经济增长更多依靠企业投资、基建拉动,财富更多沉淀在产业、企业、公共基建领域,居民收入在国民分配中的占比偏低。简单来说,GDP增速很快,但普通老百姓分到的红利、拿到的可支配收入,远没有数据看上去那么亮眼。同时,国内社保、医疗、养老虽在持续完善,但大众根深蒂固的“存钱避险”思维从未改变。未知的生活成本、潜在的家庭风险,让所有人都不敢大手大脚消费,大家宁愿把钱存银行兜底,也不愿随意花销,这直接导致国内消费市场偏保守、内需持续疲软。还有一个容易被忽略的关键点:消费结构差异巨大,美国内需旺盛,核心是服务消费为主、更新消费频繁,服务业消费占比超八成,日常体验型、享受型消费极强。而国内消费依旧停留在刚需消费阶段,衣食住行刚需占比极高,非刚需的体验消费、品质消费、服务消费严重不足。买车封顶、买房透支,刚需耗尽后,自然没有多余消费动力。这也解释了为什么我们产能无敌、出口全球,国内市场却始终内卷,我们擅长造商品,却缺乏消费商品的内生动力;我们能产出海量物资,普通人却没有足够的财力自由消费。GDP体量是宏观国力的体现,而居民消费活力,才是普通人真实生活水平的写照。
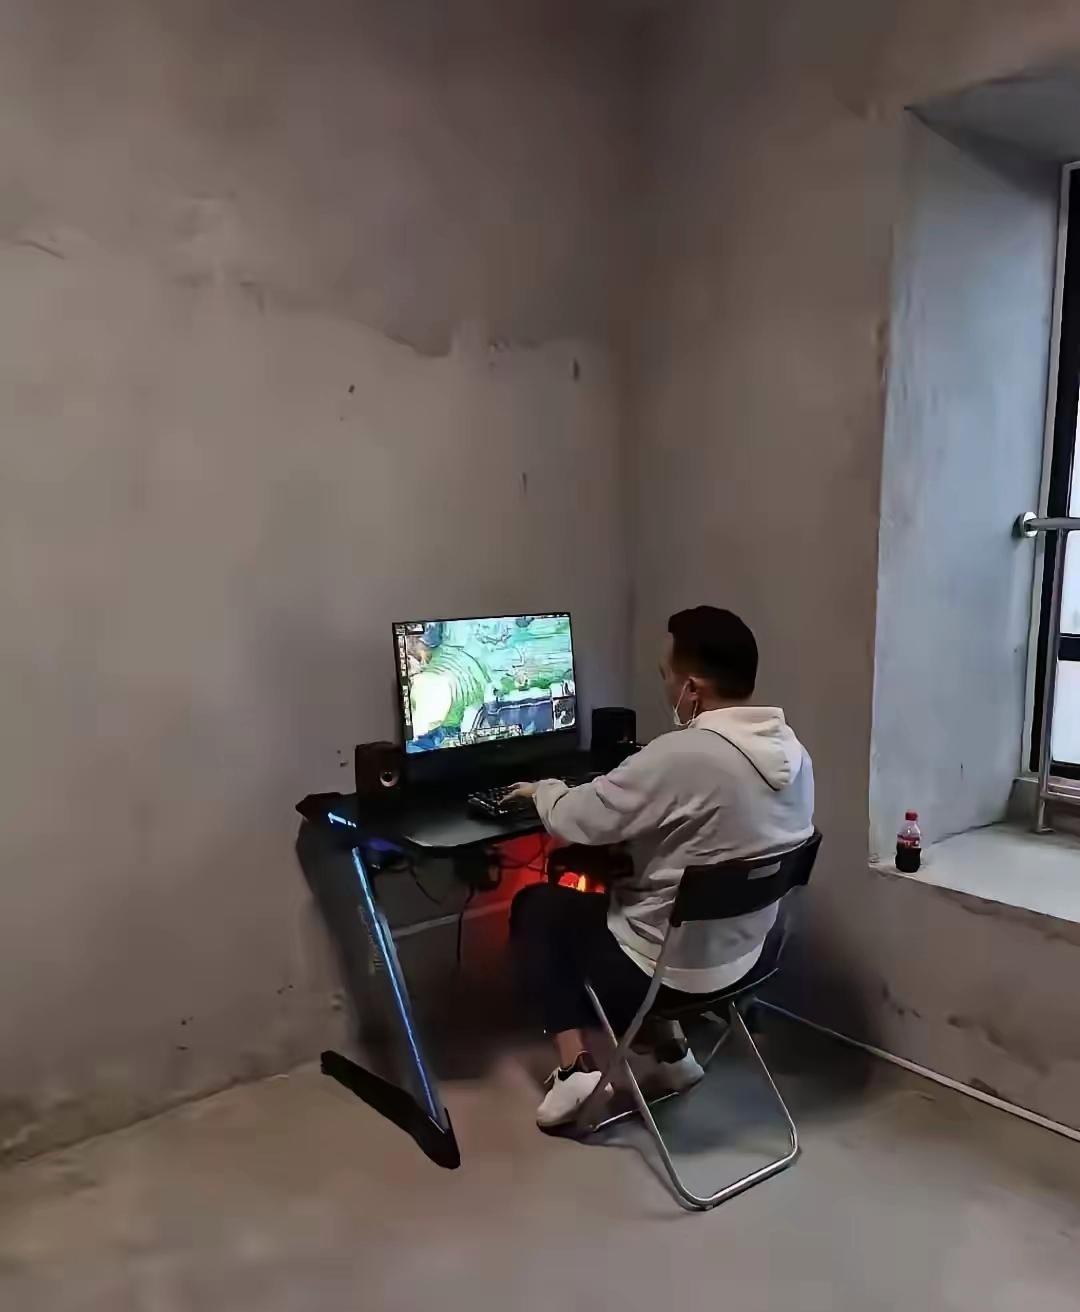
全屋毛坯,没做任何装修,就先摆上电脑桌玩游戏,买房的意义在哪?买房
全屋毛坯,没做任何装修,就先摆上电脑桌玩游戏,买房的意义在哪?买房