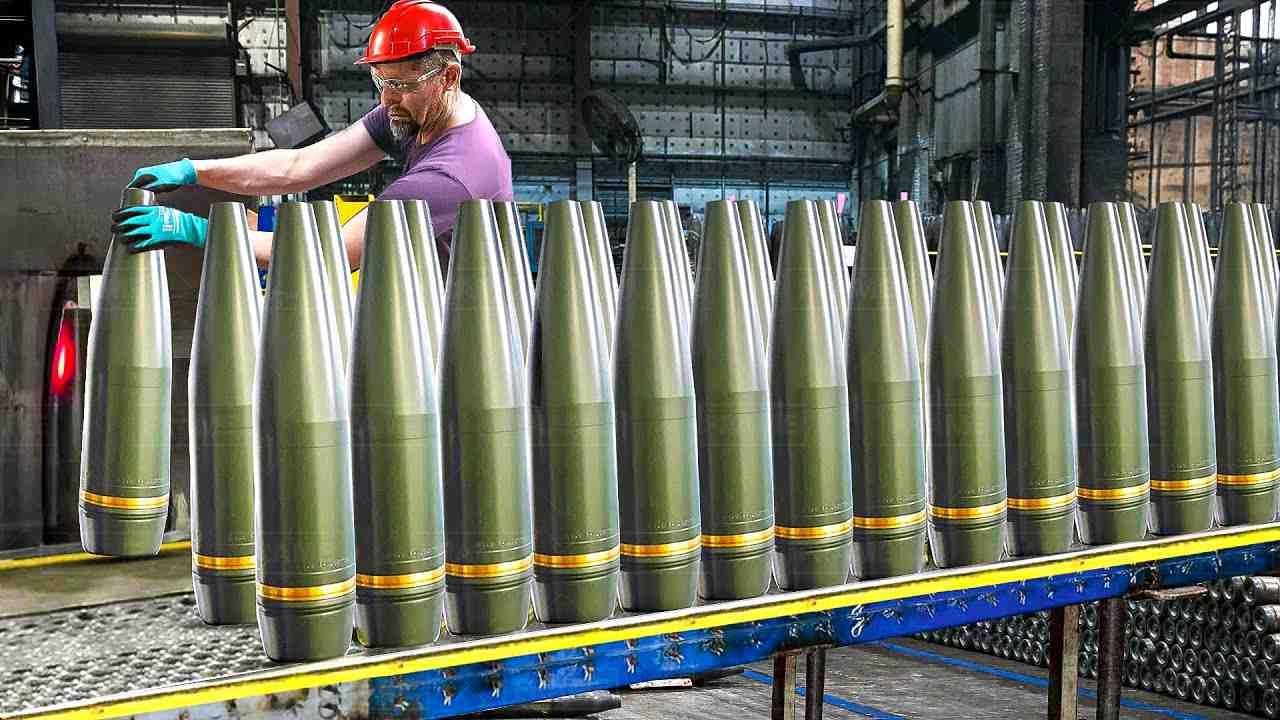
真正卡美国脖子的,不是炸药,不是引信,是钢。美国投入10亿美元,全面生产大口径炮弹,目标月产10万发!可美国却遇上棘手难题,制造炮弹所需的特种钢,究竟该从哪里获取?
HF-1高破片钢,全美国只有俄亥俄州一家叫Metallus的公司能稳定供货,月产能从1500吨往6720吨扩,满负荷运转也只够造12万个弹体,刚够踩着目标线走。
一个军费开支全球第一的国家,卡在了一种钢上,这件事本身比产能数字更值得琢磨。
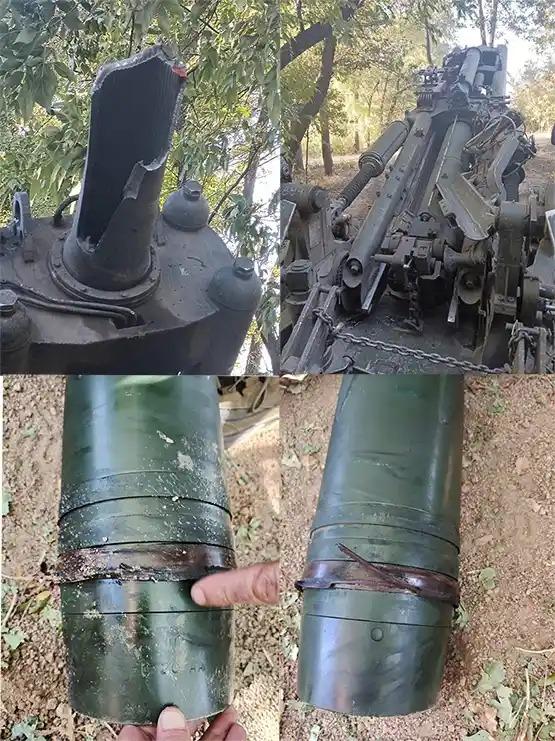
扩产慢,根子不在钱上,HF-1钢的技术门槛在于它要同时满足两个互相拉扯的指标:炮弹发射时,弹壳得扛住膛内的高压不变形,保证顺利出膛;炸药引爆时,弹壳又要均匀碎裂成大量小尺寸高速碎片。
普通钢材要么太硬,炸开还是整块;要么太软,膛压一上来就废了,合金配比、热处理工艺、锻造节奏,每一个环节都得卡得很死。
这种钢不是建个厂房就能造出来的,它需要一条完整的工艺链和一批真正懂材料的人。
问题恰恰出在这里,美国军工过去几十年走的是一条高利润优先的路子。
冷战结束后,军工企业一门心思盯着高价值、高回报的先进武器,战机、导弹、反导系统这类单价高、利润厚的订单抢着做,炮弹这种消耗品利润薄、占厂房占人力,直接被边缘化。
各大军工巨头把资金和研发资源全倾斜给精确制导武器,基础弹药生产线逐年缩减,本土制造业外流,配套工业跟着一步步垮掉。
等到俄乌冲突把炮弹消耗速度拉到和平时期难以想象的水平,美军才发现库存已经见底,而产线要重新拉起来,远比想象中困难。
得克萨斯州梅斯基特那家弹药厂是个很直白的例子,近5亿美元投进去,2024年5月剪彩投产,计划每月产出3万个弹体金属部件,结果到2026年3月,一发合格的炮弹金属件都没交付。
原因说起来也不复杂:承包商为了抢时间,买了一条原本用于生产旧款M107炮弹外壳的设备,打算改一改用来造新款M795的弹体。
M795比M107更长更重,对弹壳的强度、精度要求完全不在一个量级上,改造过程中技术和操作问题一个接一个冒出来,最后整条线卡在那里动不了。
到2026年3月,美军155毫米炮弹的实际月产量只有3.6万发,离10万发的目标差了不止一半。
这件事有意思的地方在于,美国的工业能力从来不是缺钱缺订单,而是缺一种把复杂制造环节串起来的能力。
二战时期,美国车企转产坦克和飞机,靠的是底特律已经存在的庞大制造生态,冲压、焊接、装配、物流这些能力平时就在运转,战时只需要调整产品方向就行。
可HF-1特种钢不一样,它对应的是一条很窄的产业链,上游是特定的合金配比和冶炼工艺,中游是锻造和热处理,下游才是炮弹总装。
这条链上任何一个环节脱节,后面的厂房建得再多、机器买得再先进,也转不起来。
更棘手的是人,精密铸造、热处理、炸药灌装这类需要持证上岗的技术工人,在美国已经严重断层。
就算新建起现代化厂房,也找不到足够熟练的工人稳定运转产线,美军弹药生产要对接二十多万家供应商,不少核心零部件没法本土自产,供应链随时有断裂风险。
基础化工这块短板同样突出,美国早在1986年就关停了国内全部TNT生产线,现在军用炸药、硝化棉、高能炸药基本都要从海外进口。
这些不是靠短期投资和紧急合同就能补上的,一条产线从设备调试到工艺稳定再到批量交付,需要的时间和经验积累,跟投入的金额不成正比。
HF-1钢的扩产合同签到2031年,说明美方自己也清楚这不是一两年能彻底解决的事。
而在欧洲,莱茵金属一家公司的155毫米炮弹年产量已经达到110万发,这个对比本身就说明了问题。
产能差距的背后,是几十年的产业积累和持续的订单喂养。美国要补的不只是几条产线,而是整条从材料到总装的工业生态。
这个生态的重建,时间比钱更稀缺。
观察者网,2026-07-15——“美军报告:近5亿重金打造的军工厂,两年产出,零!”
澎湃新闻,2026-09-24——“长期战争暴露美国军工补产与供应链瓶颈,先进武器之外,基础工业能力同样关键”