在房地产市场下行周期内,为了刺激房地产复苏,国家推出购房贷款贴息政策,核心目的在于在不直接下调LPR的前提下,通过财政补贴的方式,精准降低特定刚需群体的购房成本,从而释放合理住房需求、稳定房地产市场,并兼顾银行体系的健康运行。
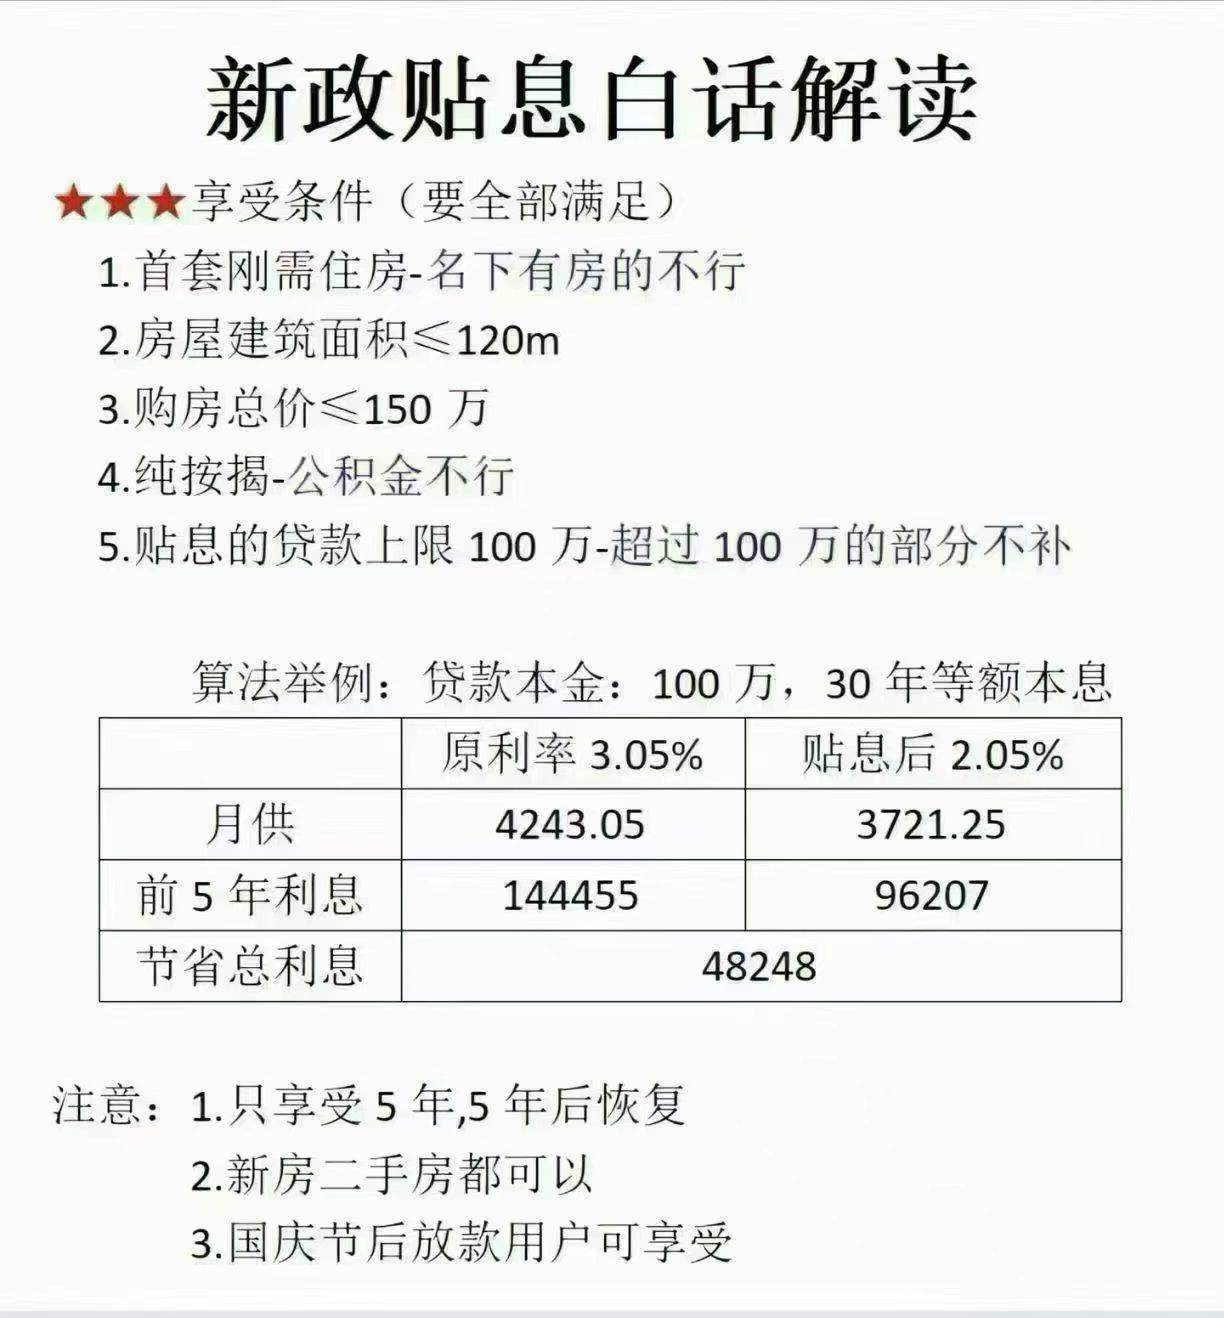
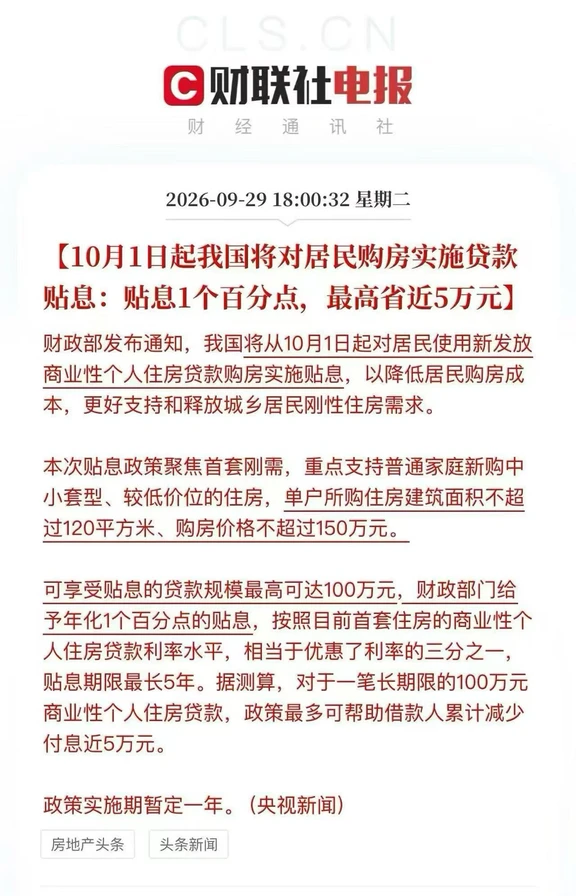
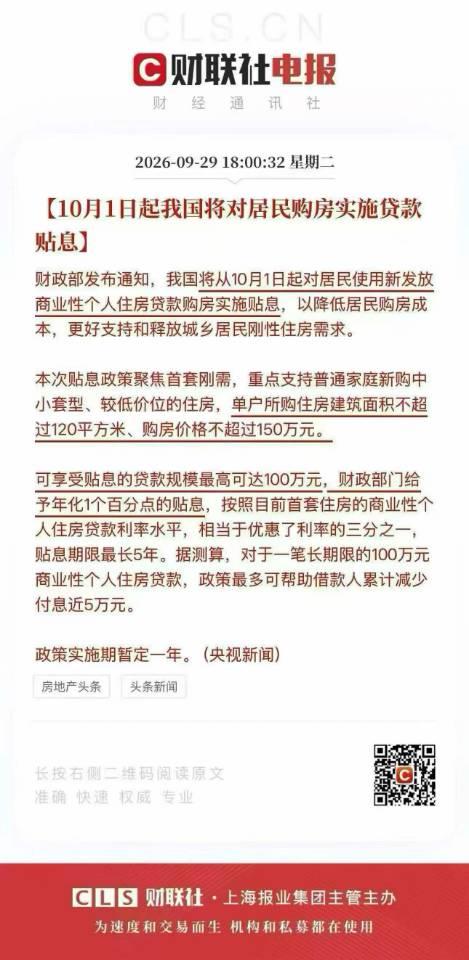
首先是精准支持刚需,保障民生。政策并非大水漫灌,而是精准聚焦于首次置业、购买中小套型普通住房的工薪家庭、新市民及青年群体。具体限定条件为:购买首套住房(新房或二手房)、面积不超过120平方米、总价不超过150万元,且使用新发放的商业贷款。此举意在帮助这些家庭降点月供。
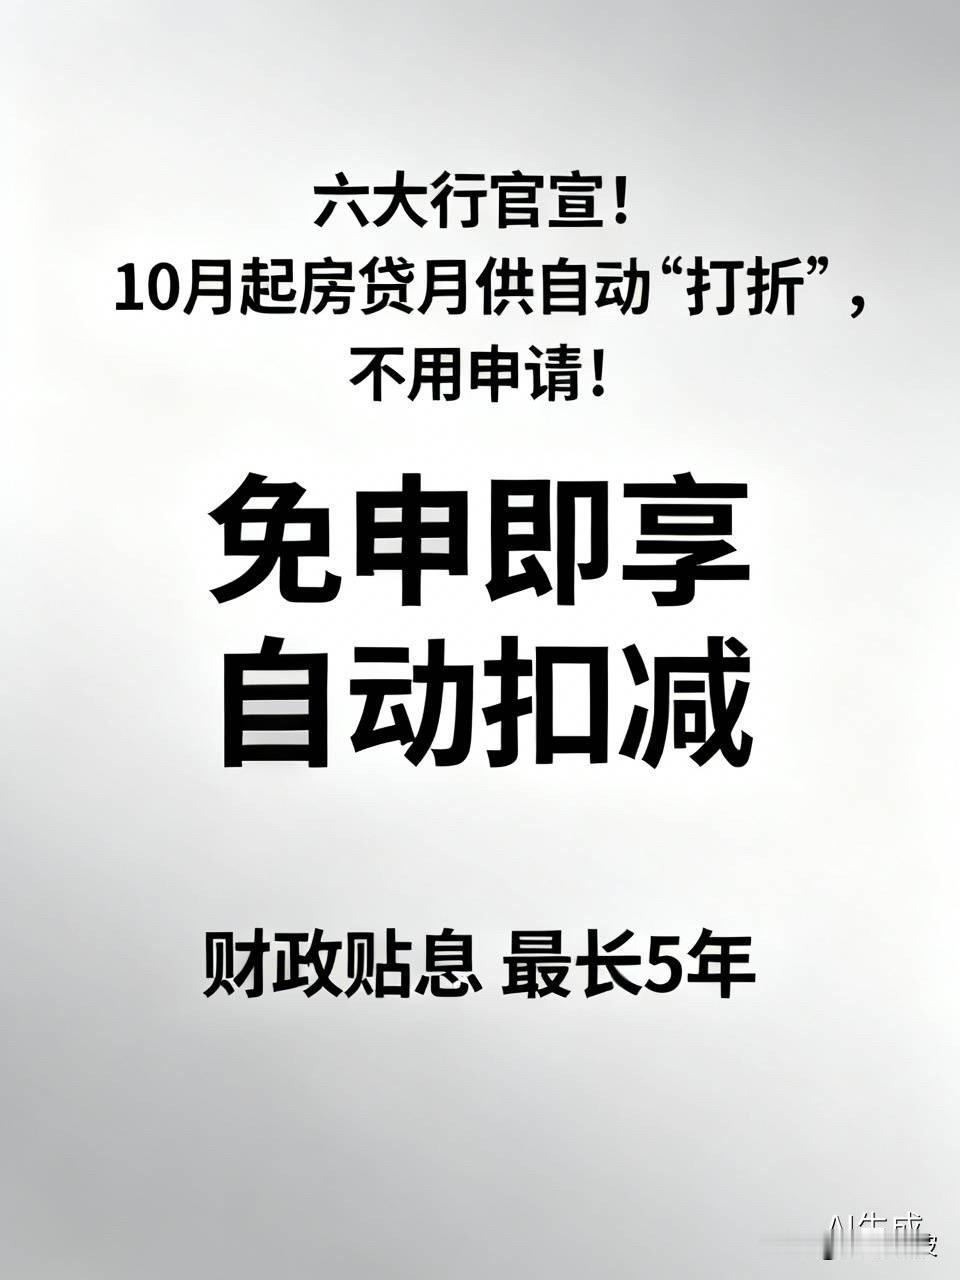
第二是财政金融协同,避免挤压银行。若直接降息,会进一步压缩本已处于低位的银行净息差。而贴息模式下,银行仍按原合同利率收取利息,收益不受影响;购房人少付的利息(年化1个百分点)由财政承担(中央财政承担90%,地方承担10%)。这实现了“财政补息差、银行扩投放、需求享红利”的共赢。
第三是影响租购决策,释放需求。当前部分城市租金收益率(约2.87%)与房贷利率(约3.1%)出现倒挂,导致一些人持币观望。贴息1个百分点后,购房的实际资金成本可降至2%左右,接近甚至低于租房收益,有助于改变居民的租购选择,将潜在需求转化为实际购房行为。
第四是稳定市场预期,发挥乘数效应。中央财政直接补贴购房,释放了稳定住房需求的明确信号,有助于改善市场信心。同时,家庭月供压力减轻后,腾出的资金可用于其他消费,能产生乘数效应,对稳定消费和经济增长也有积极意义。
其实,已购业主(存量房贷群体)才最需要购房贷款贴息,因为很多业主都是在2021年房地产上行,贷款利率最高,房贷压力最大的时候购房的,确实面临着更大的利率落差压力,许多已购业主的房贷利率仍停留在4%以上,而新发放房贷利率已降至3.1%左右,部分甚至进入2字头。这种落差催生了大规模的提前还贷潮,2026年4月居民早偿率指数曾达到37%的历史高位,六大行存量个人房贷余额一年内减少了超7000亿元。存量房贷利率偏高,直接挤压了已购家庭的日常现金流。
但是存量房贷余额高达36.29万亿元,若按1个百分点全面贴息,一年财政支出将接近3629亿元,是新增贴息规模的20倍。即便只覆盖10万亿元,年支出也达1000亿元。在财政资源有限的约束下,全面补贴存量房贷款的可行性极低。而且这次贴息的目标是促成交易——刺激还在犹豫的刚需家庭入市,带动新房去化、开发商回款、装修家电消费等一系列链条。而存量贴息的目标是减轻已购家庭负担,省下的钱可能用于消费,也可能被用于提前还贷,对楼市的直接拉动效应弱得多,所以存量房贷贴息暂不可能。