发卫星,除了中国,别的国家如今越来越难,卡点竟是“火箭不够用”。
美媒点出3个原因:1、俄乌开战后,俄罗斯退出商业发射,可它过去拿下了全球约两成订单;2、美国有禁令:卫星只要用了美国部件,就不能搭中国火箭;3、SpaceX要让猎鹰9退役、转攻星舰,2028年后的猎鹰9发射单也不接了。
这可不是行业里的小波动,是直接砸在所有卫星运营商头上的 “运力海啸”。现在西方航天圈的日常,就是到处找火箭。
加拿大卫星运营商 Telesat 手里攥着 11 次猎鹰 9 号的预订,天天被同行追着问能不能匀两次,答案全是不行。
亚马逊的低轨星座项目直接放慢了卫星生产速度,五年前订的几十次发射,真正能排上队的没几次。
更惨的是初创卫星公司,连发射订单都拿不到,连投资人的面都没法见 —— 上天的路都堵死了,故事还怎么讲下去。
第一记重拳,就是俄罗斯火箭的离场。
俄乌战争开打前,俄罗斯的质子号、联盟号系列火箭,靠着皮实、便宜、交付稳的特点,稳稳吃下全球商业发射市场五分之一的份额。
很多中小公司预算有限,首选就是俄制火箭,性价比拉满。
结果 2022 年冲突一爆发,西方制裁层层加码,俄罗斯直接叫停了所有面向西方的商业发射业务。
最惨的就是英国 OneWeb,卫星都运到拜科努尔发射场了,硬生生被取消发射,最后只能咬牙加价投奔 SpaceX 才把星座补完。
不光是西方订单接不到,俄罗斯国内的航天产能也开始向军用倾斜。
原本用来造商业火箭的生产线,转头去生产军事卫星和导弹的运载器。
等于全球商业发射的供给池,直接抽走了五分之一的稳定产能,而且是最接地气、最照顾中小客户的那一部分。
第二道枷锁,是美国焊死的 “部件禁令”。按照美国的出口管制规则,只要卫星里含有美国产的零部件、技术或者软件,就不能用中国的运载火箭发射。
这条规矩卡了十几年,现在卡得越来越死。问题是,现在全球造卫星,谁能完全绕开美国的芯片、传感器和星上设备?别说高端通信卫星,就是普通的低轨小卫星,核心芯片大多也来自美国厂商。
想绕开美国部件造一颗能用的卫星,成本直接翻几倍,性能还打折扣。
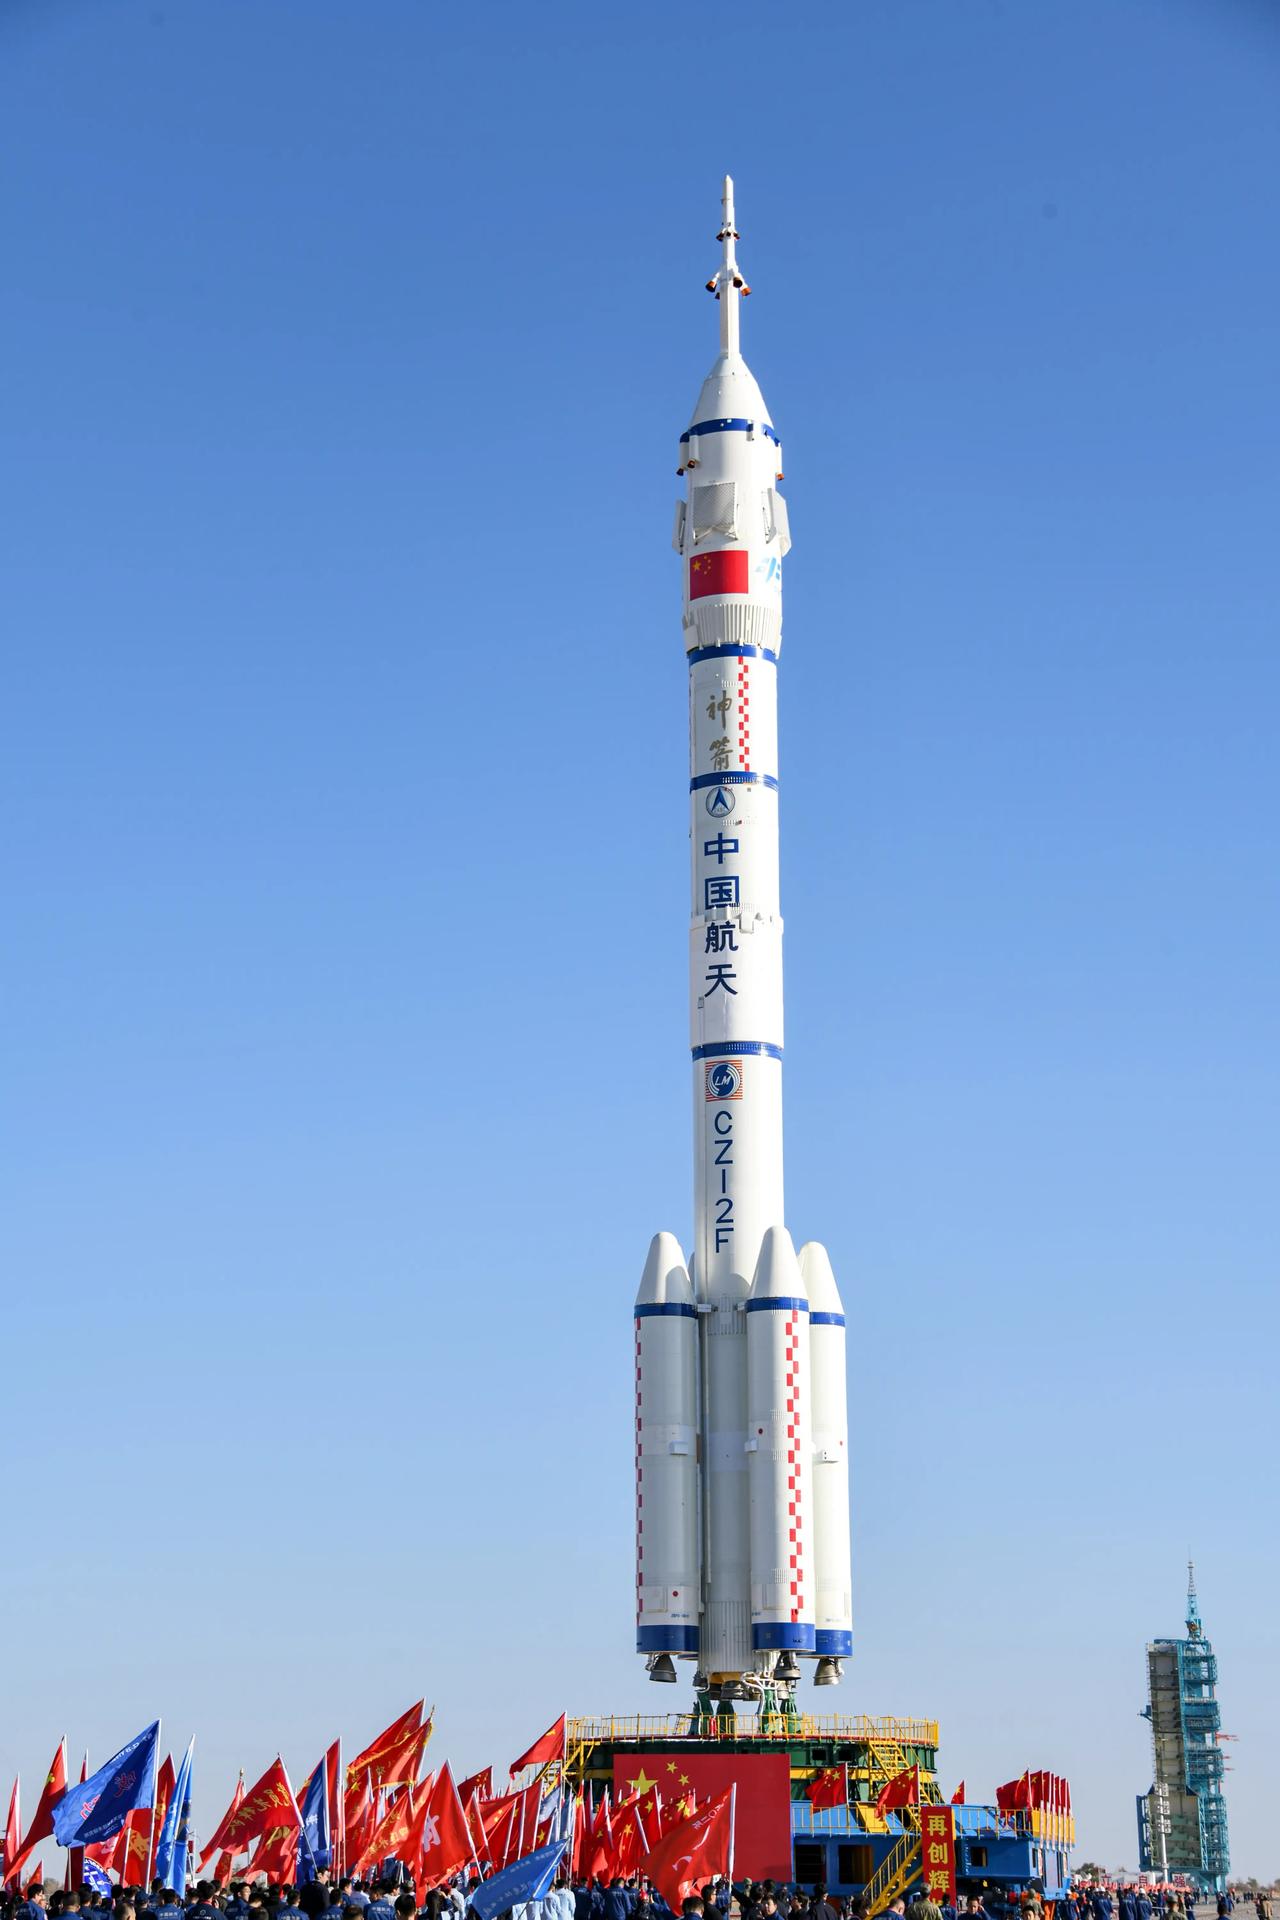
等于硬生生把中国长征系列这个全球第二大发射力量,从绝大多数商业客户的选项里给划掉了。
一边是低轨星座爆发、发射需求连年暴涨,一边是主动把最大的备选供应商挡在门外,缺口不越拉越大才怪。
第三记重锤,是 SpaceX 自己的 “战略收缩”。
猎鹰 9 号有多重要?去年一年它就完成了全球近一半的轨道发射任务,复用技术成熟、价格低、档期准,几乎是整个西方商业航天的 “运力顶梁柱”。
结果今年 SpaceX 明确放话,不再接受 2028 年以后的猎鹰 9 号发射订单,工程和生产资源要全面转向星舰项目。
马斯克打的算盘是星舰成熟后,运力更大、成本更低、发射频率更高,能全面替代猎鹰 9 号。
但市场的恐慌点恰恰就在这里:星舰现在还处在试飞迭代阶段,能不能在 2028 年顺利接棒,谁也打不了包票。
万一星舰研发延期,猎鹰 9 号的产能又砍了,那全球商业发射直接就要面对巨大的产能真空。
现在业内已经开始抢 2027、2028 年的猎鹰 9 号档期,发射报价跟着水涨船高。
更尴尬的是,剩下的玩家根本补不上这个缺口。
欧洲的阿丽亚娜 6 号火箭,研发拖了一年又一年,首飞后产能爬坡极慢,一年打不了几发;火箭实验室的电子火箭运力太小,只能打小卫星,大载荷根本扛不动;其他零零散散的初创火箭公司,不是还在试飞,就是产能低得可怜。
加在一起,都顶不上半个猎鹰 9 号的运力。
说到底,这场全球火箭荒,从来不是技术问题,是人为把全球航天产业链给撕裂了。
本来大家各司其职:俄罗斯做性价比高的商业发射,中国承接大批量组网任务,美国搞创新和高端运力,欧洲拼高端载荷,整个市场运转得好好的。
结果地缘政治一上来,先踢走俄罗斯,再排除中国,主力供应商又忙着换代青黄不接,最后就变成了 “卫星造得出来,火箭找不到” 的荒唐局面。
发射运力从来都是航天行业的基础设施,基础设施一紧张,整个行业的节奏都要被打乱。
星座部署延期、新业务没法落地、行业融资遇冷,连锁反应才刚刚开始。
而这一切的根源,不是火箭不够造,是好好的全球市场,被硬生生拆成了互相隔绝的几块。