固态电池产业链最全梳理!六大核心环节一次看懂,下一个万亿风口就在其中
燃油车时代的终结者,可能比我们想象的来得更快。
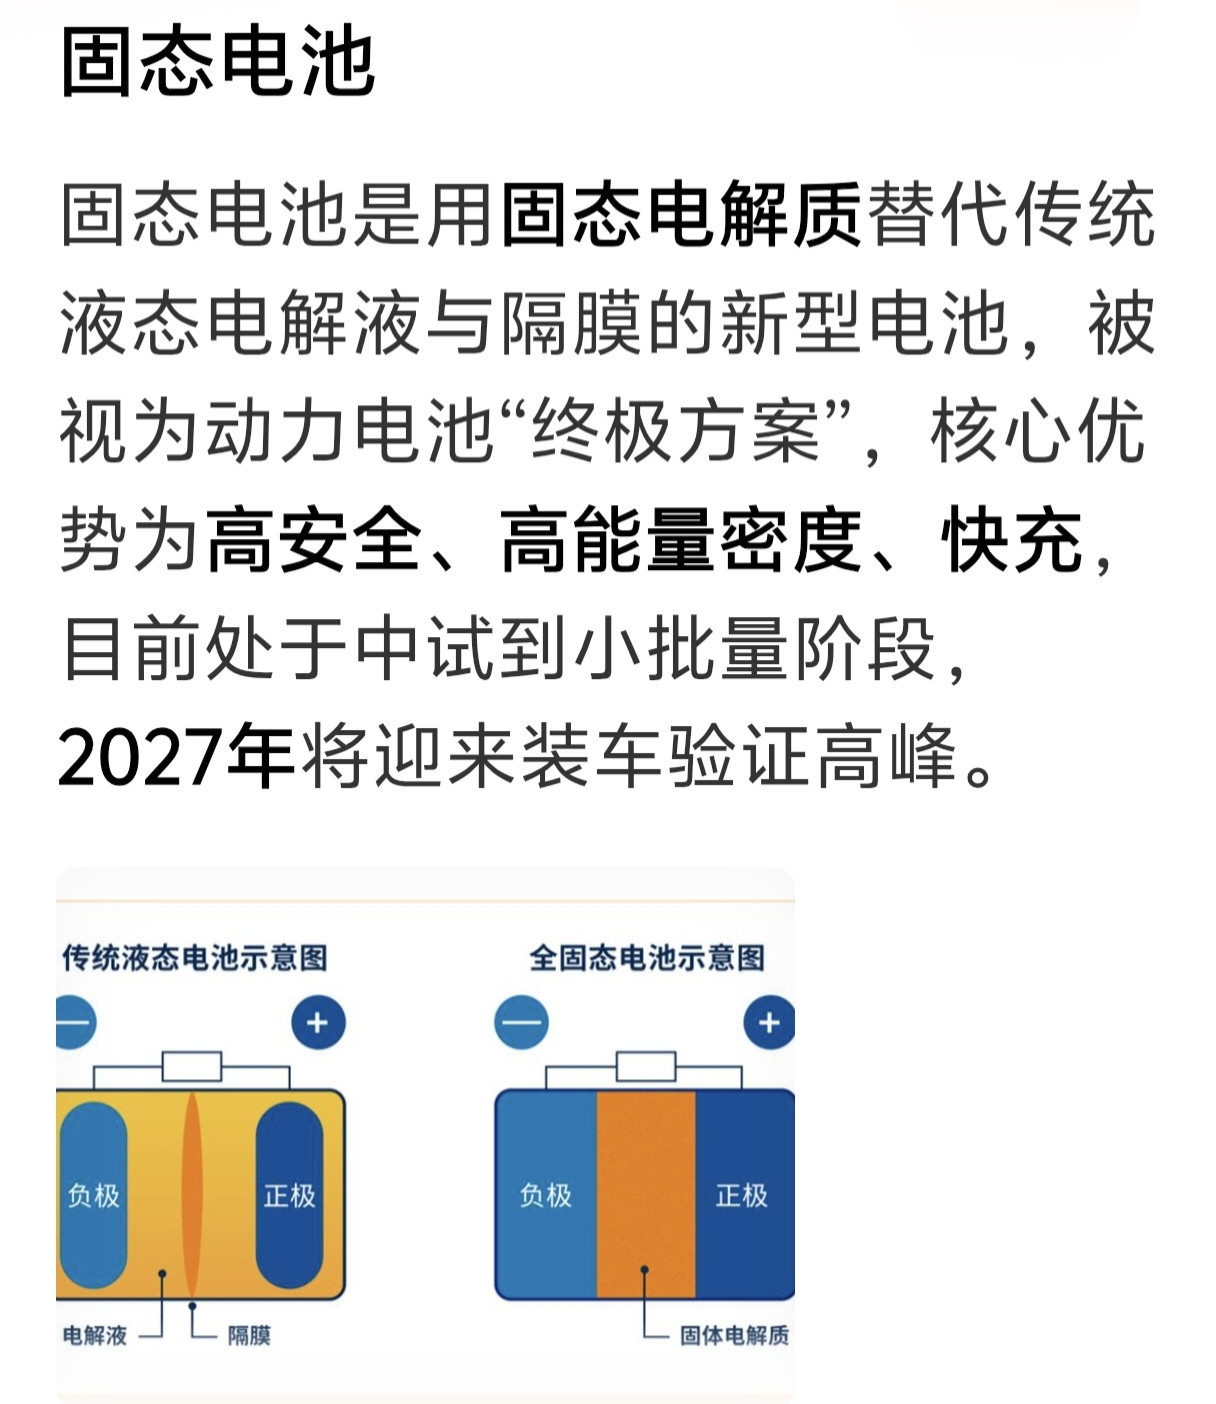
最近,固态电池的消息密集到让人目不暇接。丰田宣布全固态电池量产时间表,宁德时代抛出凝聚态电池,各路资本疯狂涌入。业内普遍认为,固态电池是动力电池的“终极形态”,谁先拿下这块高地,谁就掌握了下一代能源革命的钥匙。
一、电池制造:巨头抢跑,谁先撞线?固态电池的整车搭载,第一步就看电池厂谁能率先量产。
宁德时代:全球动力电池龙头,凝聚态电池已发布,全固态路线图清晰,研发投入行业第一。
国轩高科:半固态电池已装车测试,与高校合作紧密,产业化进度靠前。
孚能科技:软包半固态电池率先实现量产装车,在eVTOL领域也有布局。
欣旺达:消费电池起家,动力电池快速上量,固态电池专利储备不容小觑。
这四家构成了固态电池制造的“第一梯队”,谁能率先把成本打下来,谁就能吃到最大的蛋糕。
二、正极材料:高镍三元仍是主流路线固态电池要提升能量密度,正极材料必须往高镍、高压方向走。
当升:高镍正极龙头,固态电池专用正极材料已实现出货。
容百科技:高镍三元市占率领先,固态电池配套正极进入中试阶段。
厦钨新能:正极材料老牌劲旅,在固态电池领域有多项专利布局。
格林美:三元前驱体龙头,与多家固态电池企业深度绑定。
正极环节的竞争格局相对清晰,高镍化+单晶化是确定方向。
三、负极材料:硅基负极是最大看点固态电池要突破能量密度瓶颈,负极必须从石墨走向硅基,甚至金属锂。
中科电器:硅基负极产业化进度领先,已向多家电池厂送样。
杉杉股份:负极材料龙头,硅碳负极已实现小批量出货。
英联股份:复合集流体+硅基负极双线布局,弹性较大。
璞泰来:负极材料+涂覆隔膜双龙头,硅基负极技术储备深厚。
硅基负极是固态电池产业链中弹性最大的环节之一,值得重点跟踪。
四、设备生产线:卖铲子的先受益电池技术路线切换,设备必须先行。固态电池对设备的要求与传统液态电池差异巨大。
先导洁能:锂电设备绝对龙头,固态电池整线设备已交付客户。
联赢激光:激光焊接设备龙头,固态电池焊接方案已成熟。
先惠技术:自动化产线集成商,固态电池装配线已有技术储备。
利元享:锂电设备后起之秀,固态电池设备研发投入较大。
设备环节是确定性最高的“卖铲人”逻辑,无论哪家电池厂胜出,设备商都能受益。
五、固态电解质:技术路线之争的核心固态电解质是固态电池的“灵魂”,也是技术路线分歧最大的环节。目前主要分为氧化物、硫化物、聚合物三条路线。
天赐材料:电解液龙头,固态电解质材料已布局多年。
有研新材:稀有金属材料龙头,固态电解质靶材已实现供货。
恩捷股份:隔膜龙头,固态电解质膜已进入中试阶段。
上海先霸:固态电解质粉体材料供应商,与多家科研机构合作。
电解质路线尚未收敛,氧化物和硫化物各有优劣,建议均衡配置。
六、上游原材料:锂矿大佬的下一站固态电池依然离不开锂,甚至单耗可能更高。上游资源端的话语权依然强势。
亿纬锂能:锂原电池龙头,固态电池布局较早。
天齐锂业:锂矿龙头,资源自给率高,成本优势明显。
赣锋锂业:锂业龙头,固态电池已实现装车试运行。
中矿资源:锂矿新贵,资源储备丰富,弹性较大。
上游原材料是固态电池产业链的“压舱石”,锂价企稳后,资源端有望迎来价值重估。
总结:固态电池的三大投资逻辑1. 技术迭代逻辑:从液态到半固态再到全固态,每一次技术突破都会带来产业链价值重估。
2. 国产替代逻辑:中国企业在电池制造、设备、材料等环节已具备全球竞争力。
3. 需求爆发逻辑:电动车、eVTOL、储能三大场景共振,固态电池需求空间巨大。
固态电池的产业化大幕才刚刚拉开,未来3-5年将是关键的窗口期。谁能在这场技术竞赛中脱颖而出,让我们拭目以待。
个人观点 不构成投资建议点赞+关注 股市有风险 投资需谨慎