一位著名经济学家曾一语道破:中国消费之所以拉不动,根本症结不在于老百姓不愿花钱,而在于普通人日子过得太难。
这话听起来扎心,但仔细想想,确实是这么回事。周末的商场里,打折促销的牌子挂得到处都是,餐饮区排队的人也不少,可真正拎着大包小包出来的人却不多。
手机银行里的余额看着还行,但点开外卖软件,犹豫半天还是选了最便宜的那家。这不是抠门,是日子过得太紧。
先看一组数据。国家统计局公布的2025年统计公报显示,全年社会消费品零售总额超过50万亿元,比上年增长3.7%。乍一看还在涨,但增速跟几年前比已经慢了不少。
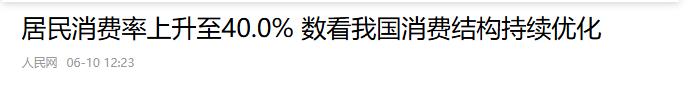
居民消费率从2020年的37.9%爬到了2025年的40.0%,涨了2.1个百分点。2.1个百分点听着不大,但放到14亿人的体量上,背后是万亿级的市场空间。
问题是,这个消费率在全球依然偏低。主要经济体的居民消费率普遍在60%以上,40%意味着老百姓创造出来的财富里,真正花在自己身上的比例并不高。
为什么会这样?第一个绕不开的问题是口袋里到底有多少钱。2025年全国居民人均可支配收入是4.34万元,平均到每个月也就3600块出头。
更关键的是,居民收入占GDP的比重只有43.5%,而世界平均水平在60%左右。
这意味着整个国家一年创造的财富,分到老百姓手里的部分比大多数国家少了将近17个百分点。蛋糕做得不小,但切到个人盘子里的那块偏薄。收入的天花板摆在那里,消费自然就上不去。
第二个问题是挣来的钱有多少能真正自由支配。2025年居民部门的杠杆率是59.4%,虽然比前一年降了2个百分点,但算一笔总账:债务规模跟可支配收入的比例高达134.4%,已经接近美国次贷危机时的峰值136.5%。
更直观的一个数字是,每年还债的本金加利息,要占到可支配收入的26.3%,而美国次贷危机最严重的时候,这个比例也才15.8%。
每个月工资到账,房贷先划走一大块,剩下的还要还信用卡、还消费贷,真正能自由支配的部分少得可怜。房子本来是安身立命的地方,如今却成了压在消费头上的一座山。
第三个问题更隐蔽但同样要命——后顾之忧太多。中国社会保障相关支出占GDP的比重约为8%,跟2012年的4%比翻了一倍,进步是实实在在的。
但跟发达国家比,差距仍然明显:OECD国家的平均水平是25%,人均GDP跟中国相近的发展中国家也在15%到20%之间。
社保覆盖面不够宽、保障水平不够高,直接后果就是老百姓不敢花钱。2025年四季度,倾向于“更多储蓄”的储户占比高达62.9%,居民储蓄率维持在35%左右的高位。
老百姓不是不想消费,是教育、医疗、养老这三座大山压在那儿,不存钱心里不踏实。一场大病可能掏空一个家庭多年的积蓄,孩子从幼儿园到大学的开支是一笔算不清的账,养老更是每个人都要面对的现实问题。
这些压力摆在面前,谁敢把钱花光?
说白了,消费疲软不是原因,是结果。真正的原因在更深的地方:收入分配结构让老百姓分到的蛋糕偏少,社保体系还不够厚实让老百姓不敢放心花钱,高负债让每个月的现金流绷得太紧。
经济学家蔡昉说过一句话,改善收入分配是打破消费制约的关键,消费水平取决于收入和收入分配状况。
张军扩也指出,解决消费率偏低的关键是大力度提高居民收入占国民总收入的比重和社会保障水平。
所以提振消费,功夫不在消费本身。让老百姓的钱包鼓一点,让社保的网织得密一点,让房贷的压力轻一点,消费自然就起来了。这不是什么高深的经济学道理,就是过日子最基本的逻辑。