中小银行定存加息,10 万三年多 450 块,真值得锁吗?
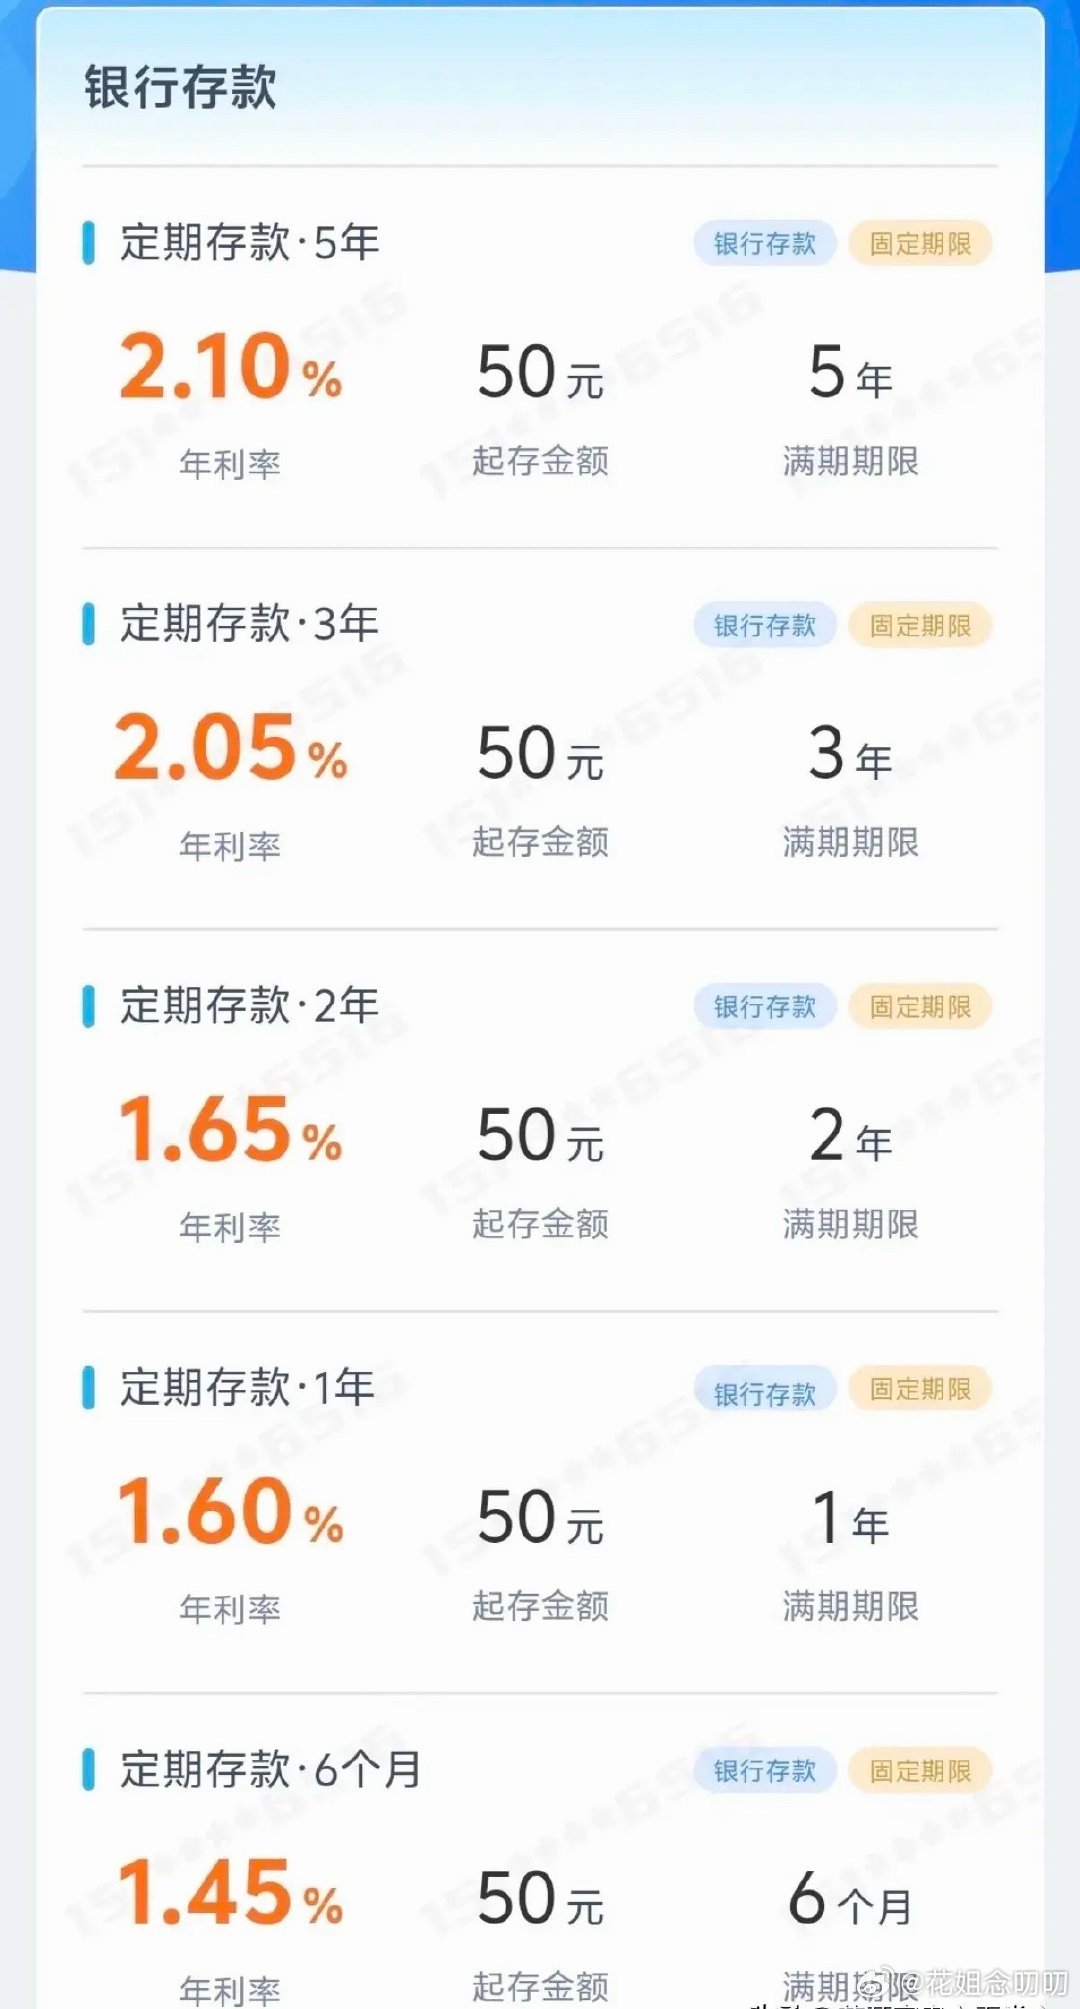
微众、蓝海这类民营银行上调了三年期定期存款利率,市场随即出现 “存款加息” 的说法。但本次利率上浮幅度并不大:10 万元存三年,相比调整前总利息仅增加 450 元,摊到每年仅 150 元。一个值得留意的现象是,部分产品三年期利率高于五年期,出现利率倒挂。银行不愿为长期资金承担更高成本,却希望锁定三年期资金,这种现象本身就值得储户留意。国有五大行则选择不同策略,仍发行五年期存单,利率水平更低,依靠品牌与渠道优势吸引客户。储户如果只盯着小幅加息,忽略资金锁定期限,很容易把需要灵活支取的资金变成长期冻结资金。这次小幅上调究竟是让利储户,还是营销引流,核心要看这笔资金多久之内不会动用。
正常的存款定价逻辑是:存款期限越长,利率越高,银行占用资金时间更长,给到储户的利息补偿更多。如今三年期利率高于五年期,反映银行对长期负债需求偏弱,宁愿小幅提价锁定三年资金,也不愿承担五年期的高息负债。在利率下行预期之下,银行担心长期高息存款会抬高负债成本,未来资产端收益难以匹配。民营银行揽储压力较大,线下网点、品牌知名度不及国有大行,只能依靠利率吸引储户。本次所谓加息,上浮幅度有限,营销属性更强。
10 万存三年多 450 元这个数字,很直观体现收益水平。分摊至 36 个月,每月仅增加约 12.5 元。为了这点收益,资金要锁定三年。如果中途提前支取,多数银行会按支取当日活期利率计息,前期的利息收益会大幅缩水。如果这笔钱属于应急备用金、医疗备用金、装修备用款,流动性损失很可能远大于 450 元的额外利息。储户需要重点考量资金的机会成本,而不是只看名义利率上调的几个基点。
国有五大行的产品选择也值得参考。它们发行的五年期存单,利率更低,但依然有储户选择,核心原因是储户看重品牌、线下网点以及兑付便利性。民营银行缺少这类优势,只能依靠利率吸引资金,但本次利率上调幅度有限,形成这种矛盾局面:希望吸纳长期资金,却不愿承担长期资金的高成本。储户如果被 “加息” 标题吸引,容易忽略这一点。
更稳妥的资金安排方式,是对资金按使用期限分仓管理。一年内要用到的资金,不适合配置三年期定存;确定三年内不会动用的闲置资金,再横向对比各家银行存款利率;遇到五年期存款利率低于三年期的倒挂产品,需要先弄清楚银行定价背后的逻辑。存款规划不是收益比拼,本质是资金流动性管理。民营银行小幅上调存款利率,短期可以吸引储户,长期留存客户,取决于自身资产质量与经营稳健性。民营银行存款同样纳入存款保险保障,50 万以内本息受存款保险保护。
后续如果市场利率持续下行,这类存款利率倒挂现象或许会更多。储户面对的核心问题,不是银行有没有加息,而是资金适合存放多久。多出来的 450 元利息,有可能抵不过一次提前支取带来的利息损失。需要警惕的是:把短期要用的资金,存入长期定期存款,误以为自己拿到了优惠利率。
风险提示:本文仅为存款市场现象解读,不构成储蓄理财建议,存款利率、提前支取规则以银行产品协议及官方公示为准。