标签: 美股
最近看到一篇分析日本经济和美日关系的新闻,内容很特别,值得拿出来和大家聊聊。
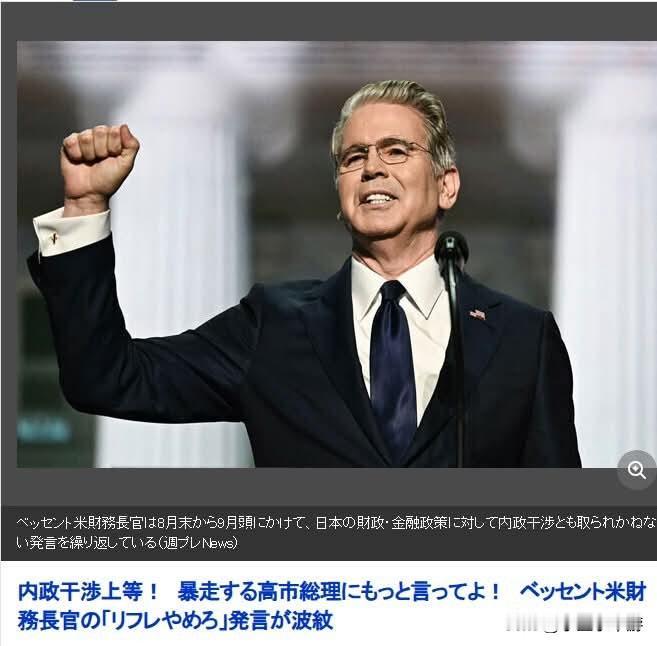
最近看到一篇分析日本经济和美日关系的新闻,内容很特别,值得拿出来和大家聊聊。美国财政部长贝森特在8月底至9月初,接连对日本财政与金融政策发表强硬观点,甚至直接表态,希望日本停止再通胀政策。这番近乎干涉内政的言论一出,外汇市场立刻剧烈反应,美元兑日元汇率从原本160附近快速回落至153下方。之后,受伊朗局势推动原油大涨,叠加日本央行9月18日加息0.25%,汇率又回升至157日元附近。但美国官员如此直接批评日本政策,依旧让很多人感到意外。这才是真正的问题最让我留意的一点:原本以为日本专家会痛批美国插手过多,没想到不少经济学家反而称赞贝森特说得很有道理。ABC经济研究所首席经济学家熊野英生直言,贝森特的逻辑完全成立,难以反驳。熊野分析,当前令日本民众深受其苦的物价上涨,主要根源是高市上台后引发的日元贬值。日本通胀率已经连续4年超过2%目标值,此时继续推行再通胀政策,无异于火上浇油。帝国数据库的调查显示,仅今年10月就有多达3033种食品计划涨价。到底是哪里出了问题这里有个很有意思的现象:高市内阁始终不公开承认自己在实施再通胀政策。再通胀政策一般是指央行宽松货币搭配政府扩大财政支出,但高市政权一直宣称,货币政策交由日本央行负责,政府只实施负责任的积极财政。可惜金融市场并不买账,市场看的是实际行动。高市内阁加码汽油补贴,还推出14年370万亿日元的官民投资计划,折算下来每年要向经济注入26万亿日元的内需。在国际原油维持每桶约100美元、日元持续走低的环境下,汽油补贴只会维持原有消费规模,导致更多日元兑换成美元,进一步加剧日元贬值与进口物价上涨。再加上明年4月计划实施食品消费税减税,在物价飙升的经济体中,这无疑会让通胀更难控制。投资策略师胜木太郎也提出类似看法。胜木指出,有人拿美国同样推行再通胀政策来辩护,但日本和美国的经济体质完全不同。美国是基准货币发行国;而日本劳动力人口持续减少、资源匮乏,在AI浪潮里只是被动跟随者。无视这些条件差异强行推行高市的再通胀政策,结果就是日元汇率被钉在150–160的贬值区间。“高市折价”的真相最令人震撼的是胜木出示的图表数据。他对比2022年至今美日实际利差与日元汇率,发现高市内阁上台之后的数据点全都落在异常区间。根据利差推算,合理汇率应当在1美元兑137至141日元,但实际汇率相差近20日元。这近20日元的缺口,就是高市政策带来的“高市折价”。胜木认为,只要高市内阁撤回积极财政政策,汇率有望回升至140日元附近,进口物价与通胀压力也随之缓解。看到这里,大家或许会以为贝森特是拯救日本经济的救星,但事情当然没有这么简单美好。美国说到底还是为了自身利益美国这番表态背后,动机完全是为本国利益服务。特朗普政府想要振兴国内制造业,一贯追求弱势美元,因此需要压低美国10年期国债收益率,避免全球资金大量涌入美元资产,推高美元。当日本推行积极财政、大量发行国债时,国债价格下跌,会推高日本国债收益率。全球机构投资者看到日本国债收益率走高,就会卖出美债、转投日债,进而推高美国国债利率。而这正是美国财政部最不愿见到的局面。尤其是临近11月3日美国中期选举,共和党掌握总统以及参众两院的完全执政优势,特朗普政府急需维持低利率,保护制造业与企业融资环境。外部压力会成为变革契机吗这番表态对日本央行总裁植田和男而言,简直像是一场及时雨。不过在内阁改组后,片山皋月留任财务大臣,美元兑日元汇率再度向160靠近,显然市场判断高市内阁并无调整政策路线的打算。熊野特别提醒,财政与金融政策终究只是铺垫,最重要的还是能够带动经济自主增长的产业战略。如果只是持续发放补贴、缺少扶持产业自立的配套措施,对于占就业人口七成、苦于成本转嫁难题的中小企业来说,日元继续贬值会彻底扼杀加薪空间。把削减加薪税制省下的财政资金拿去补贴食品减税,并不能真正改善民生。看完觉得很有启发,或许这一波外部压力,反而会成为高市总理顺势调整政策的契机。
【美媒曝:俄罗斯和美国正在商讨一项“重大”石油交易】华盛顿时间2026年10月
【美媒曝:俄罗斯和美国正在商讨一项“重大”石油交易】华盛顿时间2026年10月3日,美国《纽约时报》在一份新闻稿中写道:援引知情人士的消息,特朗普政府与俄罗斯就结束乌克兰战争进行的谈判已经扩大到包括一项价值数十亿美元的重大石油交易。此次谈判涉及俄罗斯能源资产的可能出售。谈判已持续数月,涉及卢克石油公司在全球各地拥有的油田、炼油厂和加油站。该知情人士还强调,美方认为该协议是改善与俄罗斯关系和降低全球能源价格的一种方式。
美联储加息看似是美国调控自身通胀、就业的国内操作,实则因为美元攥着全球储备、贸易
美联储加息看似是美国调控自身通胀、就业的国内操作,实则因为美元攥着全球储备、贸易结算、大宗商品计价的核心话语权,直接把溢出效应撒到了全世界。影响根本不是一刀切的,分层差异特别明显:美国本土靠着高息吸走全球资本,发达经济体跟着被迫抬利率扛通胀,最惨的是新兴市场和低收入国家,本币贬值叠加大宗商品涨价,欠的美元外债凭空多掏两三成还款成本,不少国家直接爆了债务违约。也不是全是坏事,部分制造业竞争力强的出口国能蹭到本币贬值的出口红利,长期来看还倒逼不少国家加速去美元化,重构全球贸易结算的新秩序。

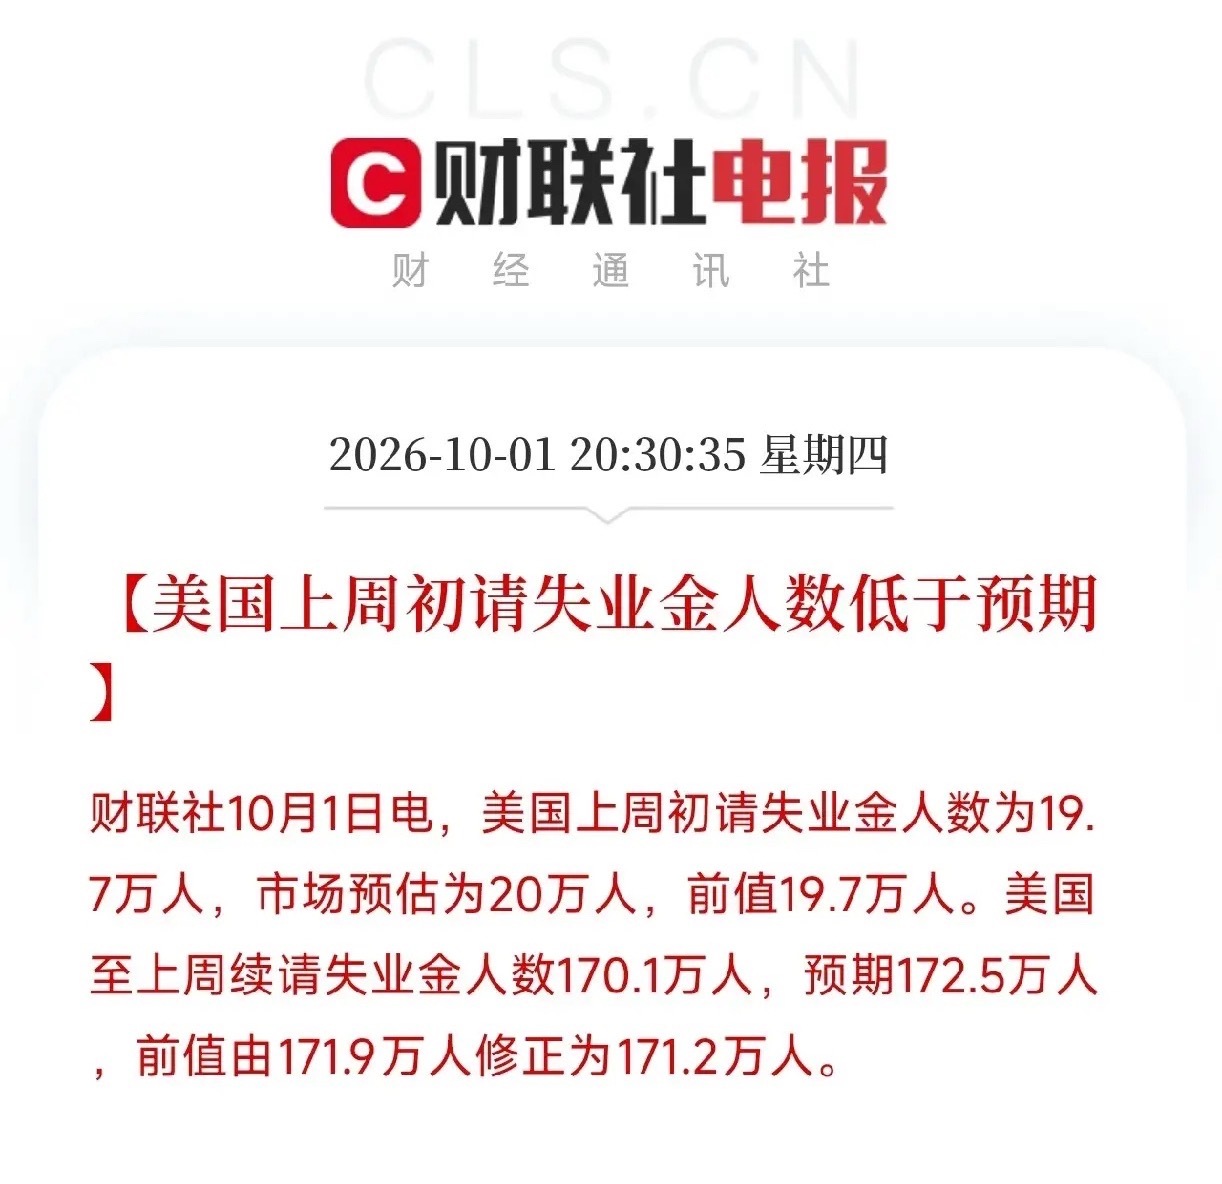
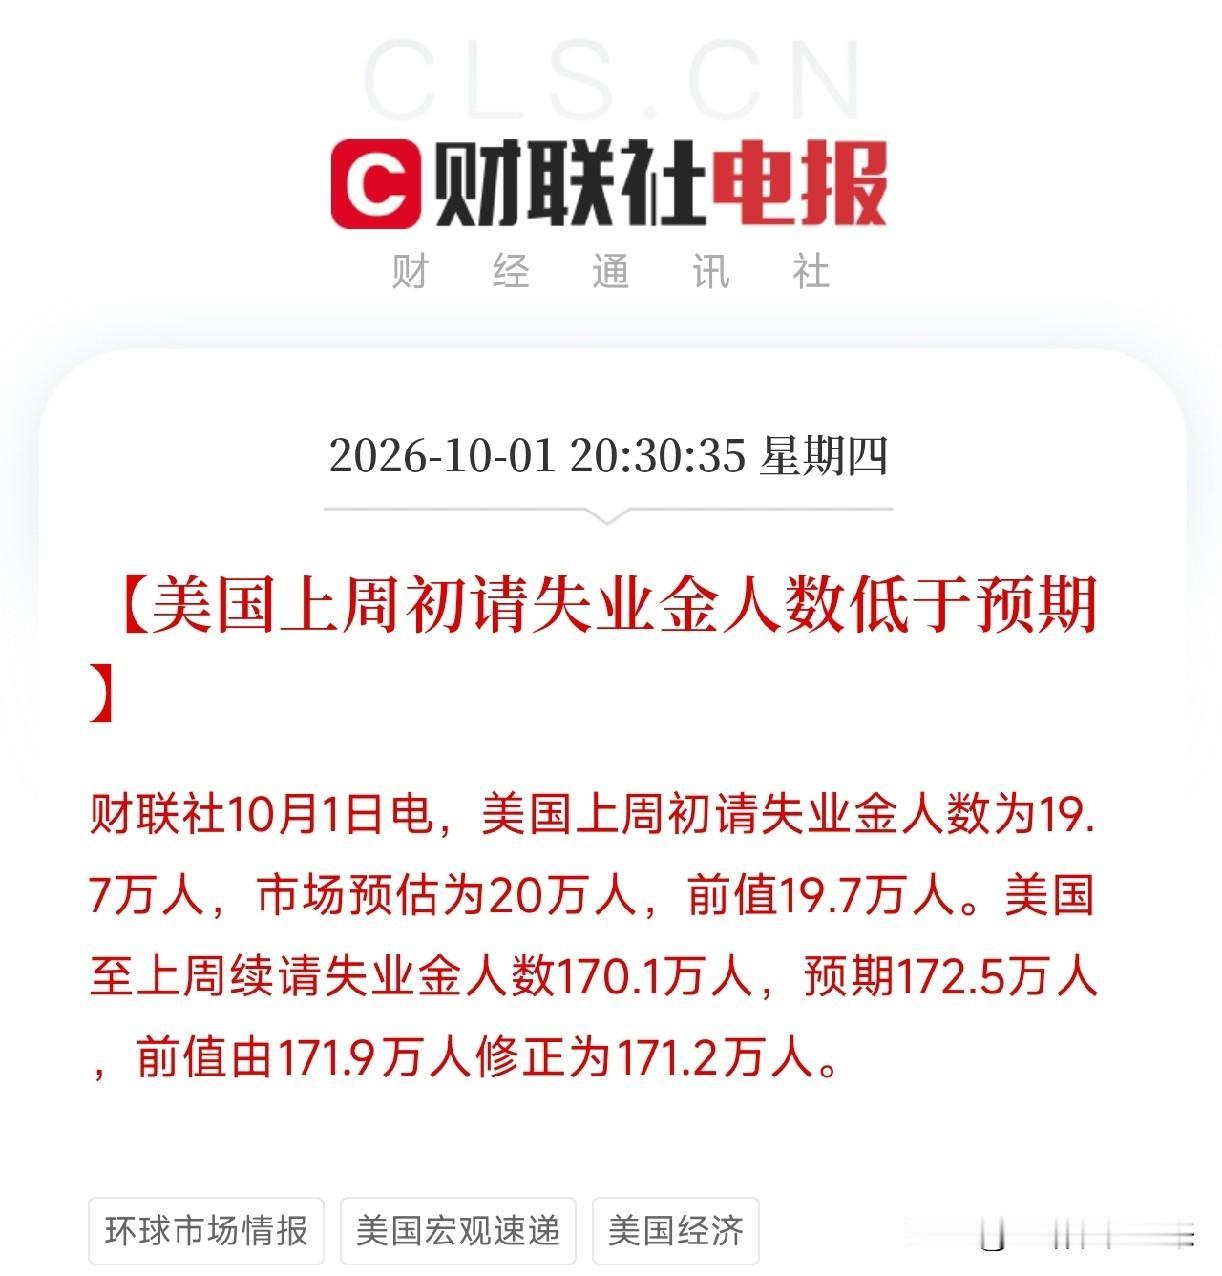
刚端起晚饭,手机弹出这条,我看了眼数字,默默把碗放下了美国上周初请失业金人数,1
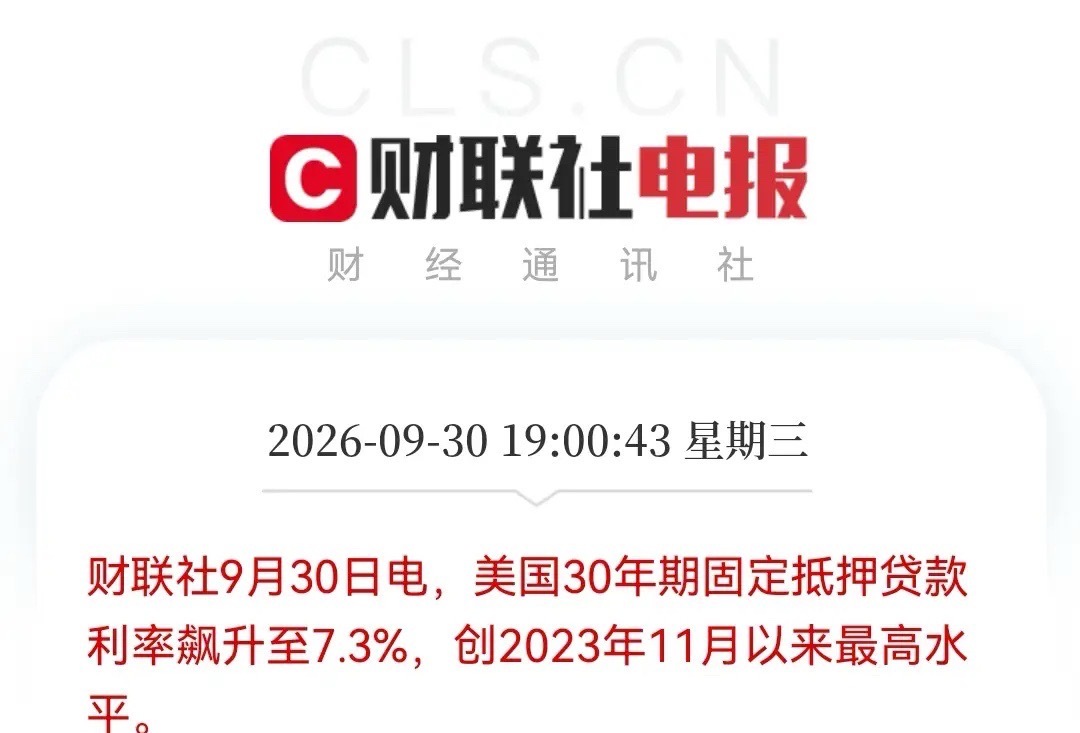
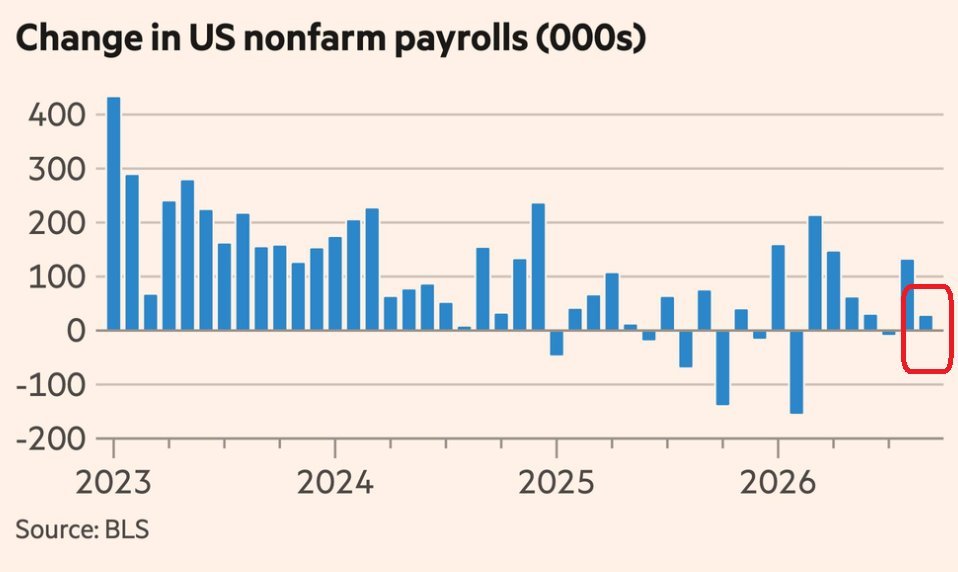
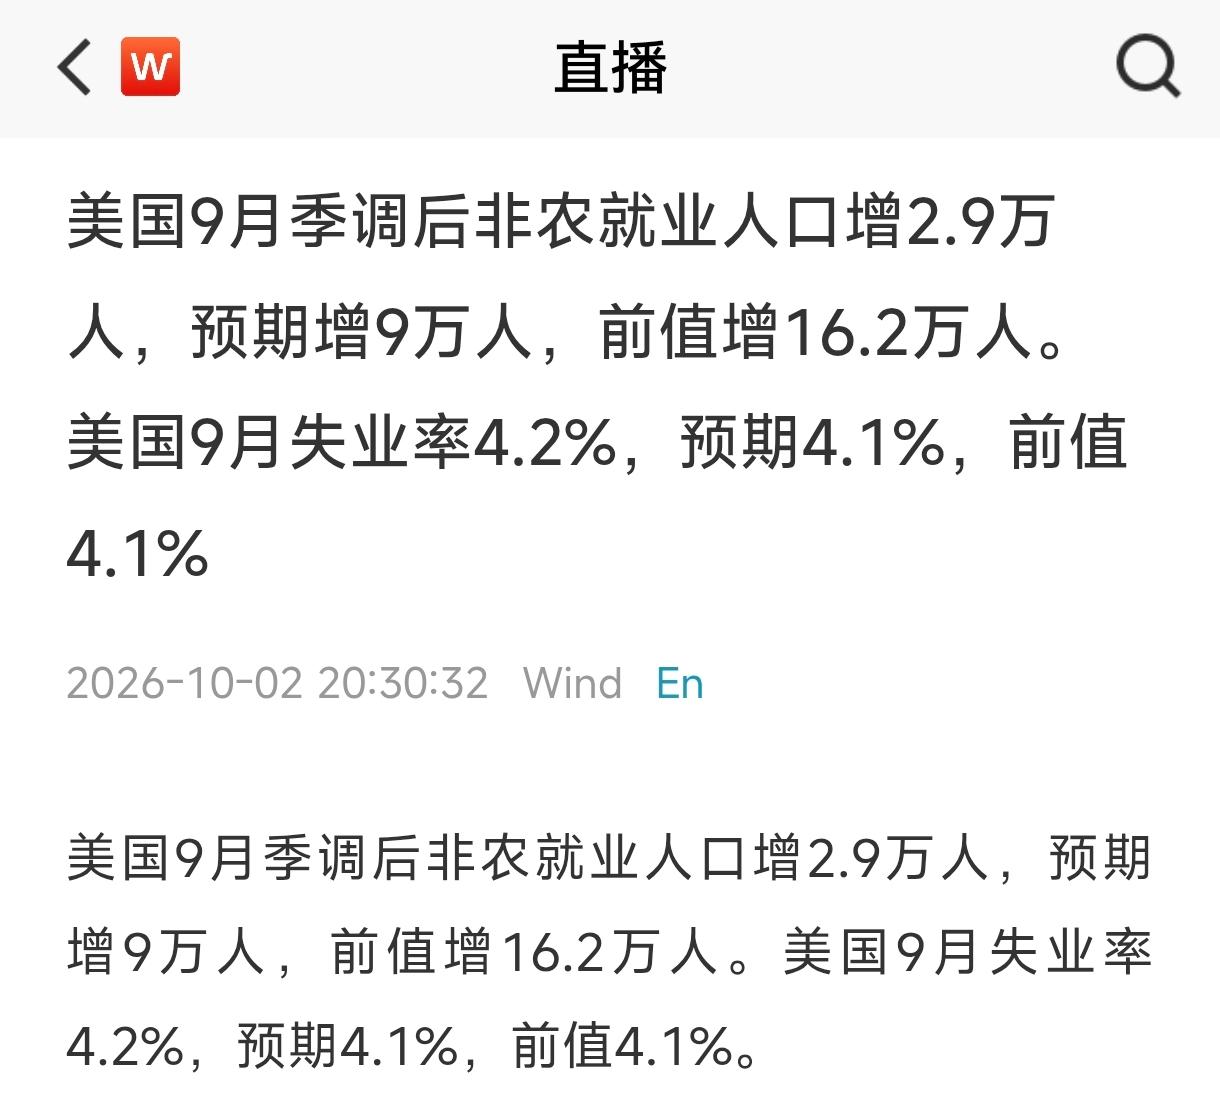
刚端起晚饭,手机弹出这条,我看了眼数字,默默把碗放下了美国上周初请失业金人数,19.7万。市场预估20万。前值19.7万。续请失业金人数,170.1万,预估172.5万。两个字:强劲!初请低于预期,说明没人被裁。续请低于预期,说明失业的人,很快又找到了工作。就业市场,好得让美联储头疼。你回想昨天有些什么消息。8月核心PCE同比涨3.0%,低于预估的3.3%。通胀在降温,市场松了口气,交易员对10月加息的押注从51%掉到47%,CME数据显示加息概率一天降了13.8个百分点。大家刚觉得,行了,美联储该歇歇了。今天这份就业数据,直接一巴掌扇过来:醒醒,经济没凉,企业还在招人,消费还能撑,通胀怎么降?通胀降不下来,美联储凭什么降息?不降息,那7.3%的房贷利率,就还得挂着。你贷款买房,月供一分不会少。你企业借钱扩产,利息一分不会低。这就是美联储现在的困局:就业太强,不敢降息,怕通胀反弹。通胀在降,不敢加息,怕经济崩盘。加也不是,降也不是。只能站在原地,嘴里喊着看数据,脚下原地打转。对市场来说,这意味着什么?别赌方向。昨天赌降息的,今天就被打脸。明天再来一个数据,可能又翻回去。在美联储自己都不知道下一步往哪走的时候,你凭什么觉得自己能猜对?就业好,是好事。但就业好到让利率下不来,就成了买房人的坏事,借钱人的坏事,所有背着贷款的人的坏事。数据打架,神仙难断。普通人能做的,就是别在赌桌上押身家。
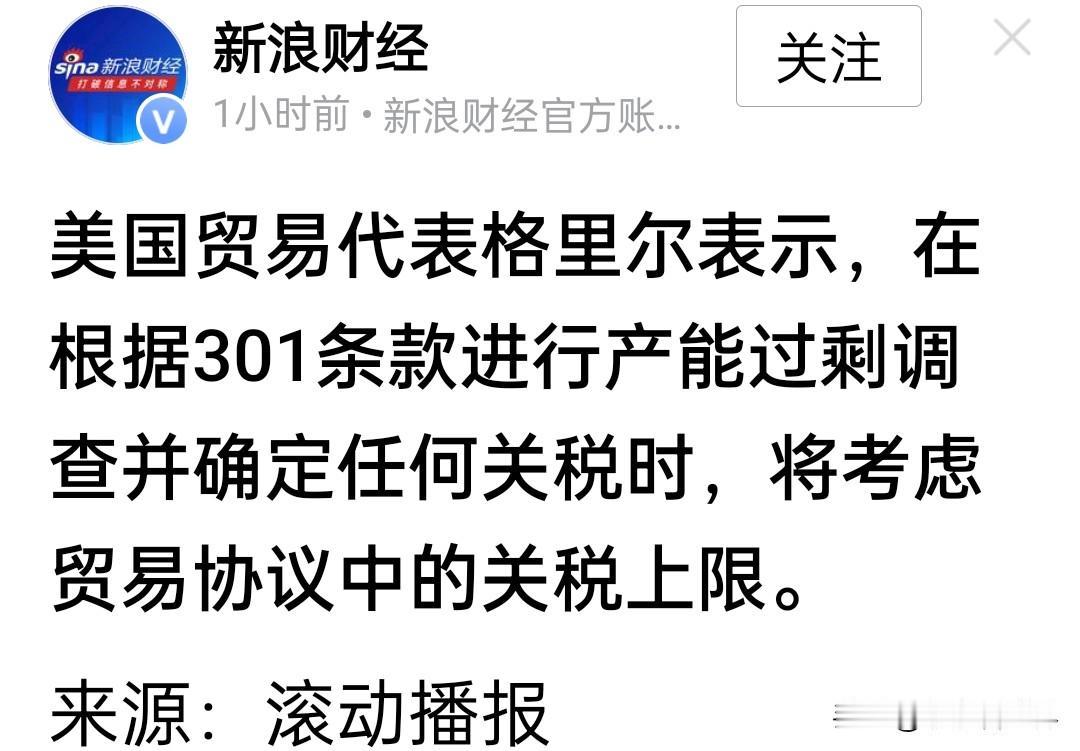
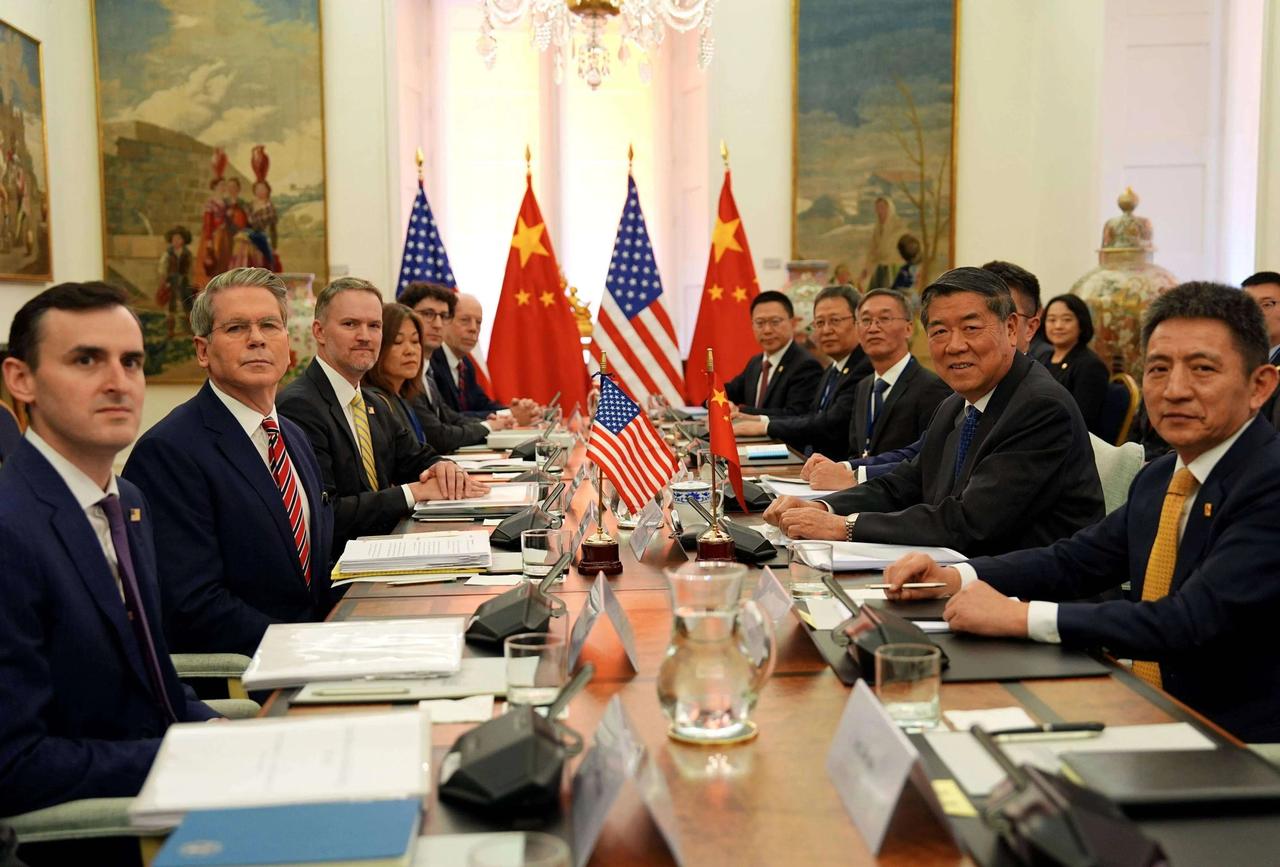
美国贸易代表格里尔说,中美近期建议对总值600亿美元的商品下调关税,但目前尚无落实时间表。#章涛回应
美国贸易代表格里尔说,中美近期建议对总值600亿美元的商品下调关税,但目前尚无落实时间表。#章涛回应救人#美国贸易代表格里尔说,中美近期建议对总值600亿美元的商品下调关税,但目前尚无落实时间表。
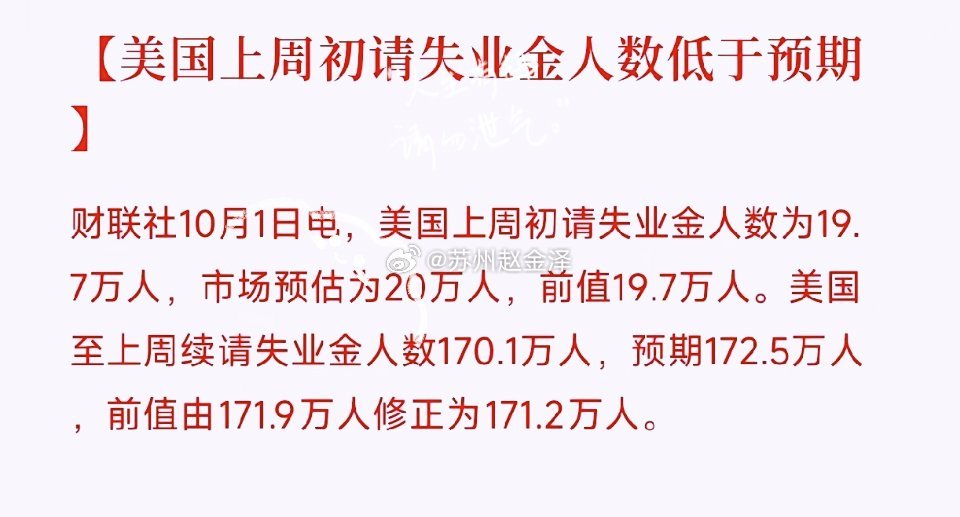
美国上周初请失业金人数,19.7万。市场预估20万。前值19.7万。续请失业金人
美国上周初请失业金人数,19.7万。市场预估20万。前值19.7万。续请失业金人数,170.1万,预估172.5万。两个字:强劲!初请低于预期,说明没人被裁。续请低于预期,说明失业的人,很快又找到了工作。就业市场,好得让美联储头疼。你回想昨天有些什么消息。8月核心PCE同比涨3.0%,低于预估的3.3%。通胀在降温,市场松了口气,交易员对10月加息的押注从51%掉到47%,CME数据显示加息概率一天降了13.8个百分点。大家刚觉得,行了,美联储该歇歇了。今天这份就业数据,直接一巴掌扇过来:醒醒,经济没凉,企业还在招人,消费还能撑,通胀怎么降?通胀降不下来,美联储凭什么降息?不降息,那7.3%的房贷利率,就还得挂着。你贷款买房,月供一分不会少。你企业借钱扩产,利息一分不会低。这就是美联储现在的困局:就业太强,不敢降息,怕通胀反弹。通胀在降,不敢加息,怕经济崩盘。加也不是,降也不是。只能站在原地,嘴里喊着看数据,脚下原地打转。对市场来说,这意味着什么?别赌方向。昨天赌降息的,今天就被打脸。明天再来一个数据,可能又翻回去。在美联储自己都不知道下一步往哪走的时候,你凭什么觉得自己能猜对?就业好,是好事。但就业好到让利率下不来,就成了买房人的坏事,借钱人的坏事,所有背着贷款的人的坏事。数据打架,神仙难断。普通人能做的,就是别在赌桌上押身家。美国就业数据plog纪念册

妙在哪儿?中国这一招确实高明!美国欠着中国的钱迟迟不还,中国既没催债,也没把手里
妙在哪儿?中国这一招确实高明!美国欠着中国的钱迟迟不还,中国既没催债,也没把手里的“欠条”砸向市场,反而悄悄交给了一个被美元债务压得喘不过气的国家。对方一分钱美元没掏,几方的账本却同时松了绑。绕开美元清算扩展人民币渠道,规则内破局比硬碰更高明。很多人盯着中国持有多少美国国债,却容易漏掉另一个变化:中国管理外汇资产的思路,早已不是简单讨论“卖还是不卖”,而是在降低单一资产集中度的同时,把人民币跨境结算、本币互换和独立支付基础设施一点点铺开。美国财政部2026年9月16日公布了截至2026年7月的国际资本流动数据。美国财政部同时特别提醒,按托管地统计的美债数据无法完全准确识别最终持有人,例如证券通过第三国托管时,就可能被记在托管地名下。因此,仅凭某一个月持仓下降,就断言一批美债具体“去了哪个国家”,证据并不充分。真正值得注意的,其实是另一条线。2026年8月5日,阿根廷央行正式公布与中国人民银行续签双边本币互换协议,互换规模仍为1300亿元人民币,而且期限由此前3年延长至5年。其中,2023年开始启用的350亿元人民币额度继续保持激活状态,阿根廷央行给出的用途十分明确,包括维护金融稳定以及支持双方贸易和投资。这件事比各种未经证实的“神秘转债”故事更值得看。本币互换不是中国替另一个国家偿还美元债务,也不是把美国国债直接拿过去抵账,它真正提供的是另一条流动性渠道。企业做贸易、金融机构安排资金、央行应对阶段性外汇压力时,不必所有环节都先兑换美元,再通过传统美元体系完成结算。少绕一道弯,意义就出来了。这种变化并不只发生在中阿之间。人民币跨境支付系统公布的数据显示,2026年8月,CIPS处理人民币支付业务79.1万笔,金额达到19.4万亿元;2026年1月至8月累计处理602.3万笔,金额达到139.7万亿元。到2026年8月底,CIPS已有1853家参与者,来自192个国家和地区的近5300家法人银行机构通过该系统办理跨境人民币支付业务。这些数字放到一起,事情就清楚多了。人民币国际使用空间扩大,并不需要突然把美元体系推倒重来,更现实的路径,是让企业和金融机构多一种能够实际使用的选择。贸易能够使用人民币计价,银行能够获得人民币流动性,跨境资金能够通过人民币支付基础设施完成清算,选择增加以后,对单一结算货币的依赖自然会下降。与此同时,美国自身仍有巨大的融资需求。美国财政部2026年8月3日预计,仅2026年7月至9月一个季度,就需要净发行7390亿美元私人持有的可流通债务,2026年10月至12月预计还要融资6280亿美元。这也是为什么中国没有必要采取简单粗暴的“砸盘”方式。对于一个持有大量海外资产的经济体而言,如果短时间集中出售某类资产,价格变化同样可能影响自己的资产价值。逐步调整资产配置,同时扩大人民币贸易结算、双边互换和跨境支付网络,节奏显然更加平稳。标题里所说的“欠条”,可以理解为美国财政部发行的债务证券,但真正值得观察的,并不是某张“欠条”从谁手里突然转到了谁手里,而是全球资金结算的通道正在增加。过去,一笔跨境贸易往往天然想到美元。现在的变化是,一些交易开始可以用人民币直接完成,一些央行能够通过本币互换取得人民币流动性,金融机构还有CIPS这样的人民币跨境支付基础设施可用。没有大规模抛售,没有突然切断某套体系,也没有必要把金融问题变成正面对撞。人民币真正扩大国际使用范围,依靠的是贸易、投资、支付网络以及金融机构愿不愿意实际使用。从这个角度看,“规则内破局”真正值得关注的地方,不在于某一次戏剧性的资产转手,而在于把原来只有一条路的跨境结算,慢慢变成有两条、三条乃至更多选择。
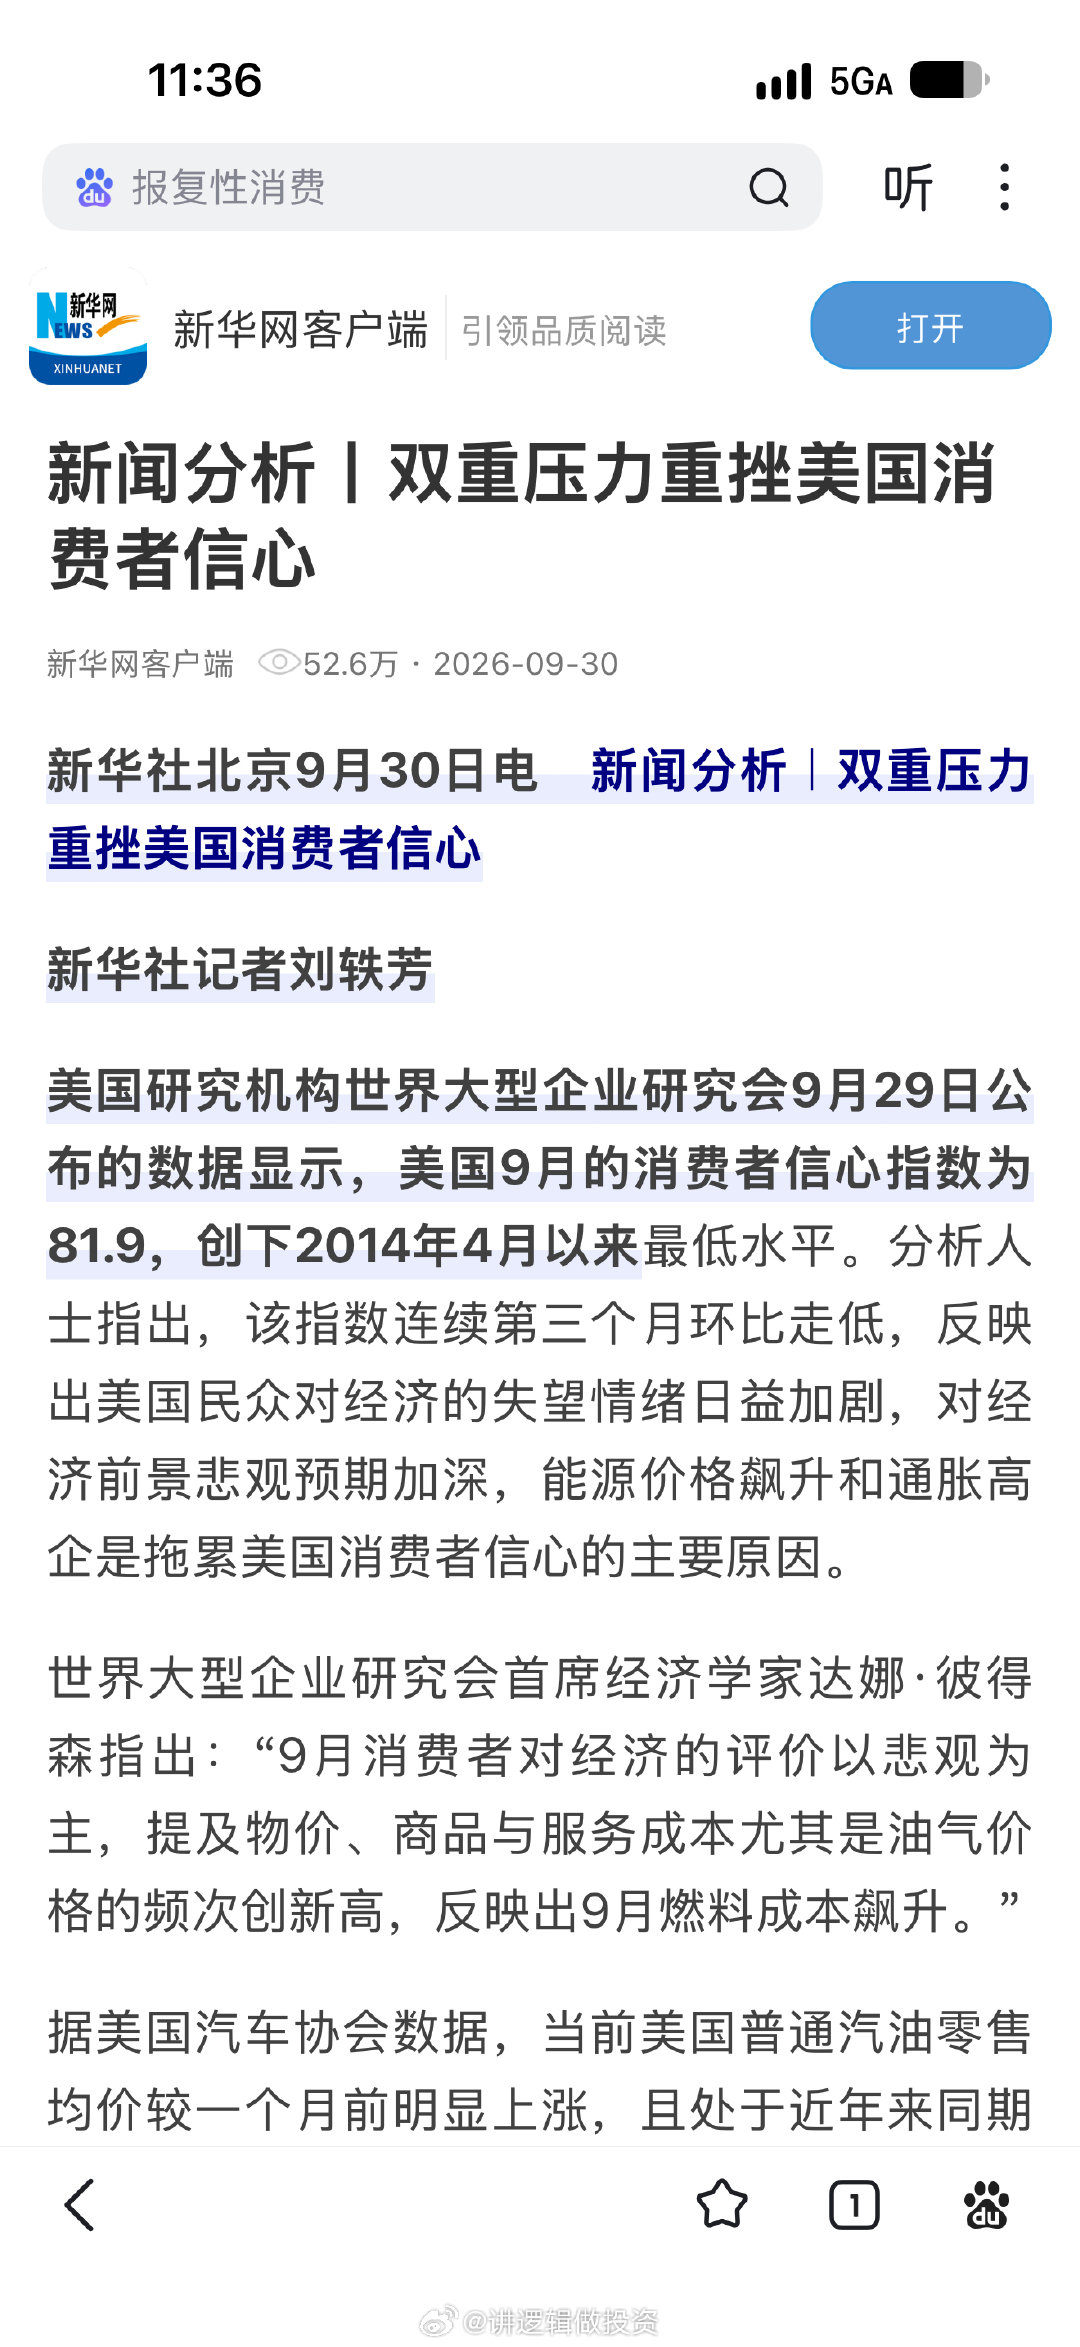
新华社:双重压力重挫美国消费者信心
新华社:双重压力重挫美国消费者信心

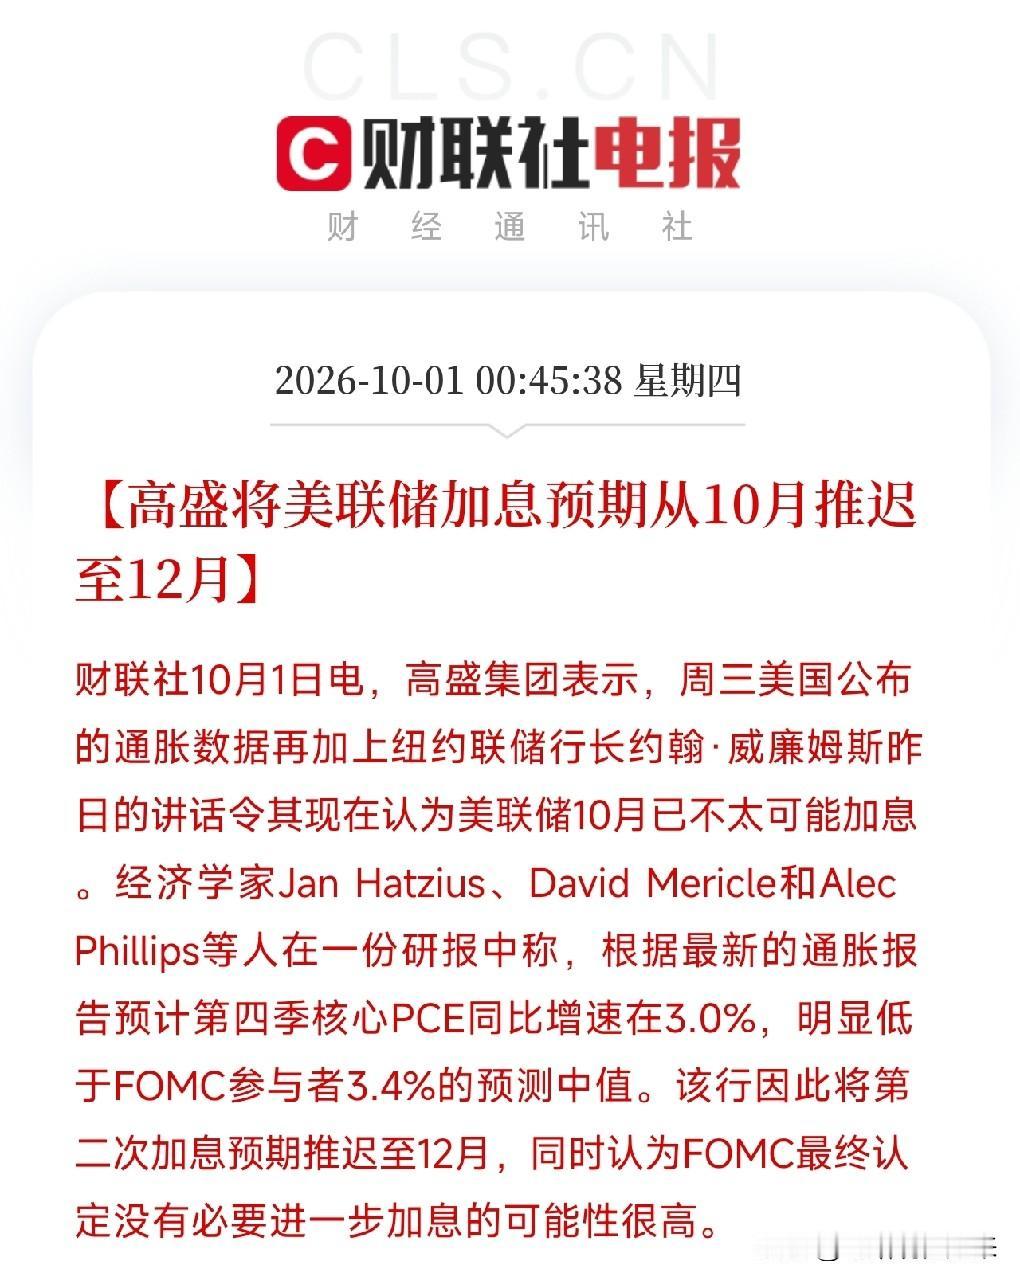
📌美国经济分析局(BEA)于2026年9月30日发布了2026年8月的个人消
📌美国经济分析局(BEA)于2026年9月30日发布了2026年8月的个人消费支出(PCE)物价指数报告。数据整体低于市场预期,显示通胀压力有所缓和,但核心指标仍远高于美联储2%的目标。📉核心数据:全面低于预期·整体PCE物价指数:同比上涨3.4%,低于预期的3.7%;环比上涨0.3%,同样低于预期的0.4%。·核心PCE物价指数(剔除食品和能源):同比上涨3.0%,低于预期的3.3%;环比上涨0.2%,低于预期的0.3%。🔍分项与修订细节·数据修订:7月整体PCE同比从3.7%下修至3.4%,核心PCE同比从3.3%下修至3.0%,环比增幅也从0.2%下修至0.1%。·商品与服务:商品价格环比上涨0.3%,其中汽油等能源商品价格大涨4.4%是主要推手;服务价格环比上涨0.3%,受交通服务(+1.4%)和餐饮住宿(+0.5%)带动。📊市场反应与政策背景·加息预期降温:数据公布后,市场对美联储10月加息的押注从约66%降至45%附近,维持利率不变的概率升至61%。·统计口径争议:有分析指出,本次通胀降温部分源于统计方法的调整——将投资组合管理费的计算方式从“按金融资产价格”改为“按工时与收入”,系统性削弱了股市上涨对通胀的推升作用。📌这份报告为美联储提供了更多“按兵不动”的空间,但通胀绝对值仍高,且数据受口径调整影响,其“降温”的含金量尚待后续数据验证。
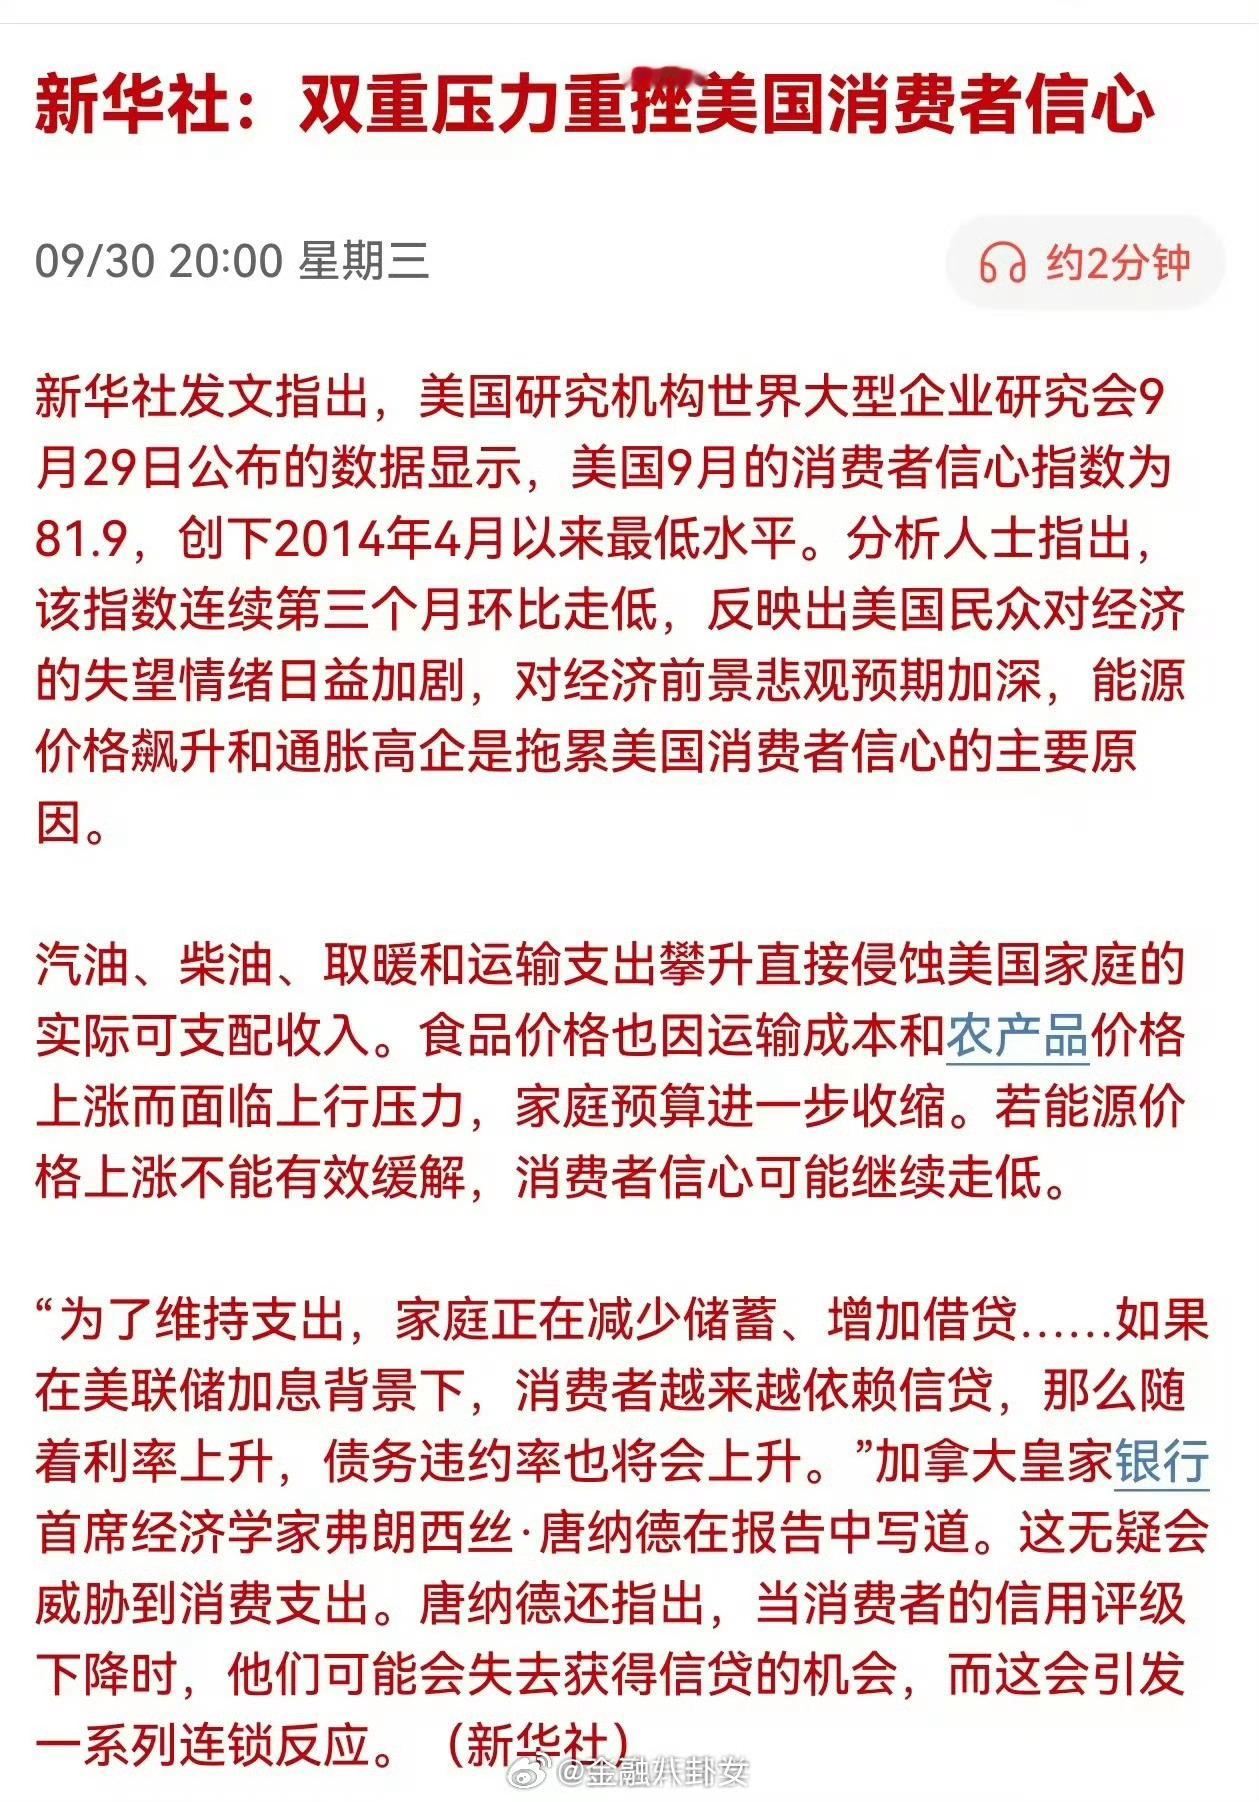
新华社:双重压力重挫美国消费者信心
新华社:双重压力重挫美国消费者信心