高志凯抛出了一个反向追问:俄罗斯既然认为取道蒙古向中国输气是条好路子,也大可让俄气先入境中国,再依托中国管网输往印度。可问题是印度乐意吗?
答案几乎不用猜,这招"以子之矛攻子之盾",瞬间把跨境管道最隐秘的痛点撕开了口子。
天然气每多经过一个国家,费率、审批、调度、维护和政治协调就会多出一层。
地图上的近路,往往不等于商业上的便宜路。
这条被外界称为"贝加尔力量"的管线,前身是"西伯利亚力量2号"。
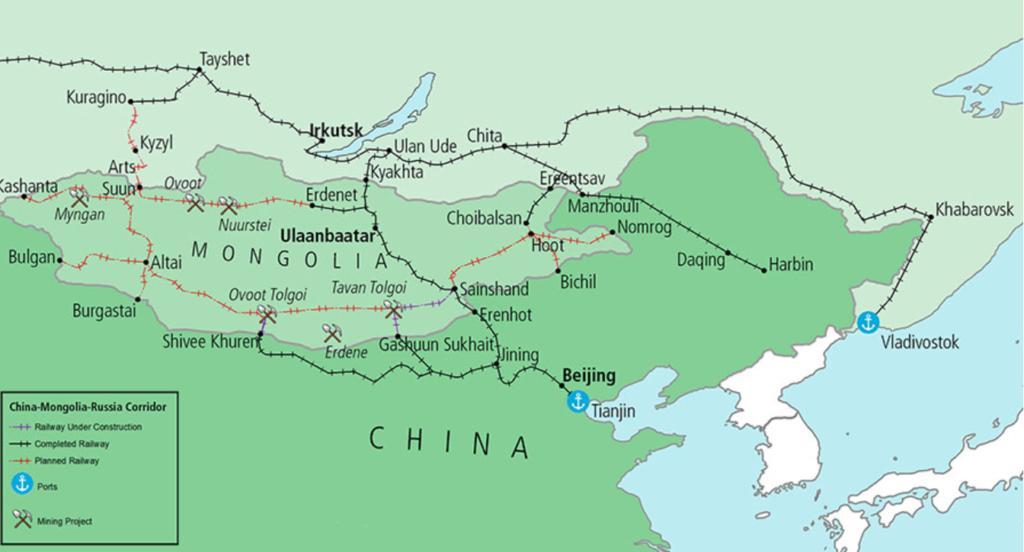
规划从俄罗斯西西伯利亚出发,经蒙古进入中国北方,全长约2600公里,设计年输气量500亿立方米,合同一签就是30年。
蒙古境内那段叫"东方联盟"。
2025年中俄签了具有法律约束力的备忘录,路线和可行性研究往前推了一步,但购销价格、照付不议条款、过境费分担这些核心利益,至今没有真正落地。
卡住项目的从来不是挖沟铺管的技术活,而是未来几十年怎么分配利益和风险。
天然气合同一绑就是半代人,买方不能只看眼前报价,卖方也不能拿"路线更近"当筹码催人做决定。
俄罗斯急着向东看,账本摆在明面上。欧洲管道出口空间大幅缩水后,西西伯利亚和亚马尔的天然气急需稳定买家,长期协议意味着持续现金流。
但中国的处境没那么紧迫,2025年中国天然气表观消费量超过4000亿立方米。
其中国产量突破2600亿立方米,进口1765亿立方米,管道气和液化天然气各占约一半,对外依存度40.7%,还比上一年略有下降。
高志凯把问题翻到印度那一面,恰恰点中了要害。
印度作为末端买家,一定会追问调度权归谁、沿途国家会不会调整过境条件、长期断供怎么赔。中国面对经蒙古路线时,问的也是同样的问题。
这倒不是说蒙古一定会关阀门,而是客观事实摆在那里:多一个过境国,就多一层长期协调成本。
30年里任何一国的政策转向、费率调整、双边关系波动,都可能变成供气稳定性的变量。
俄罗斯自己对过境风险再熟悉不过。早年俄气经乌克兰输往欧洲,2006年和2009年两次断气风波,大半个欧洲在冬天挨冻。
如今俄方反过来希望中国接受蒙古过境方案,这种角色转换,被高志凯一句话点得透透的。
蒙古这条线本身也不像表面那么简单,管道在蒙古境内要走近千公里。
据公开信息,蒙古开出的条件包括每年20到30亿美元过境费,还要俄罗斯每年白送20到30亿立方米天然气,甚至想参与管道运营分红。
蒙古全国年用气量还不到10亿立方米,光白拿的气就够自己用两三倍。
更要紧的是,蒙古这些年持续推进"第三邻国"外交,跟美国、日本、韩国的互动频繁,2024年还跟美军搞过联合军演。
一个过境国自己都在大国之间来回摇摆,下游买家凭什么把几十年的能源命脉放心交出去?
俄罗斯拉蒙古进来,也不纯粹是地理考量,管道直通中国,俄方面对的就只有一个买家,议价空间会被压缩。
中间多一个过境国,等于多了一张牌,以后定价调整、运力分配,都可以借蒙古这个变量来操作,可算盘打得太明,买方一眼就能看穿。
哈萨克斯坦这时候跳出来说"过境我也欢迎",让局面更有意思了,线路一多,俄方"只有蒙古最合适"的话术就松动了,买方不急,卖方的牌就不好发。
价格才是绕不过去的那道坎,外界流传的报价区间显示,俄方报价每千立方米250到260美元,中方心理价位在120到130美元,差距接近一倍。
按年输气500亿立方米、合同期30年计算,这里头是上千亿美元的现金流。
俄罗斯习惯拿当年对欧出口价格当参照,可时代早就变了,东边能承接这个体量的买家,只剩中国一个。
越是着急,越该拿诚意换进度,而不是拿"路线最优"来催开工。
高志凯那个反问,本质上是提醒谈判桌上的所有人:跨国能源管道从来不只是生意,把参与国的政治互信、安全关切、长期利益全焊在一根钢管里。
中国手里的牌确实不少,俄管道气是重要选项,不是唯一解,这份底气,决定了节奏在中国这边。
未来需求结构的变化也必须算进去,风电、光伏、核电和电动车在加速替代终端能源需求,中国当然还需要进口天然气,但30年长协不能把采购方锁死。
需求下降后仍要按旧规模照付、国际现货更低却无法调整采购,如果写不灵活,损失都是真金白银,合同必须为需求波动、调峰和转售留下足够空间。
所以外界与其盯着管道换了什么名字、何时宣布开工,不如看中俄蒙三方能不能把路线节约、气田价格、过境成本、调峰责任和违约赔偿写进一份经得起时间检验的长期协议。
俄罗斯需要市场,中国拥有选择,蒙古想要过境收益,三方各有算盘。
先把价格和规则谈透,再决定是否动工,这种谨慎不是拖延,是对国家和人民的负责。
真正的力量,不在于谁先按下开工的按钮,而在于谁能拿出让各方都敢押注三十年的诚意与规则。
这盘棋,走得稳比走得快重要得多。
信息来源:(参考消息)