FCC规则暗战3.2T光模块:真正的卡脖子危机,是这颗不起眼的“磷化铟”衬底
当全球AI算力还在为800G、1.6T光模块的产能狂欢时,一场关于下一代超高速光通信标准的博弈已悄然在华盛顿上演。
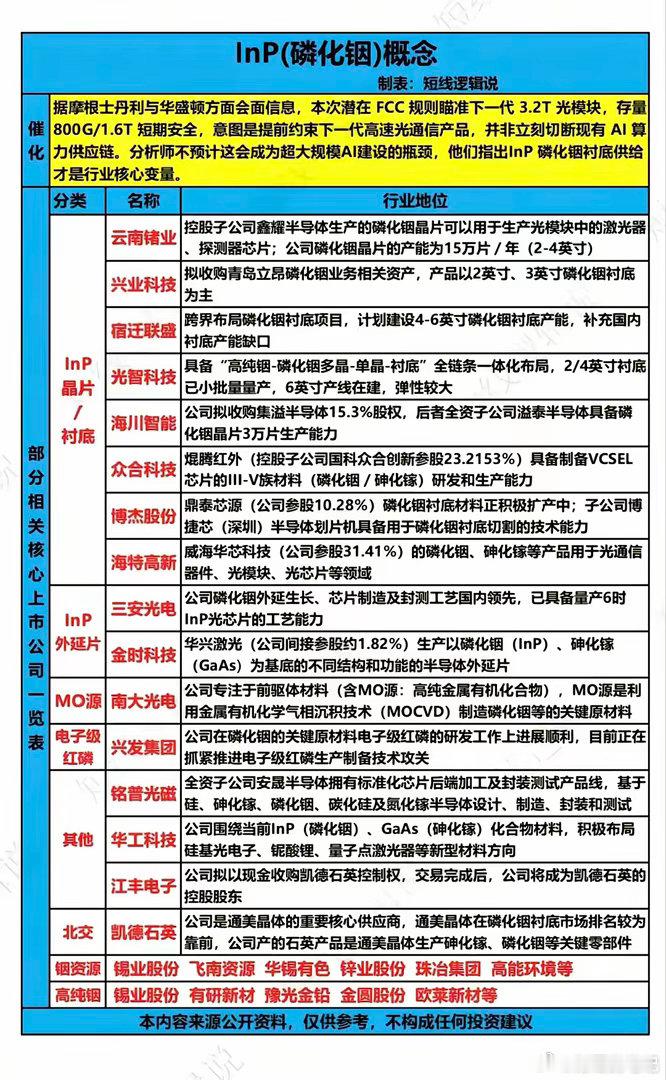
近日,摩根士丹利与华盛顿方面的会面信息传出:美国FCC(联邦通信委员会)潜在的新规则正瞄准下一代3.2T光模块,意图提前约束下一代高速光通信产品。尽管短期内存量800G/1.6T光模块的供应链安全暂时无虞,但这释放了一个极其强烈的信号——AI算力的高速演进,正在逼近物理材料的极限。
分析师一针见血地指出:政策限制并不会成为超大规模AI建设的根本瓶颈,真正的命门,在于InP(磷化铟)衬底的供给。
一、 为什么是磷化铟(InP)?1.6T/3.2T时代的“光电基石”
在光通信领域,随着传输速率从400G向800G、1.6T乃至3.2T演进,传统的光电材料(如砷化镓、硅光)在带宽、功耗和光电转换效率上已逐渐逼近物理天花板。
磷化铟(InP)作为第二代化合物半导体的代表,拥有极高的电子迁移率和饱和漂移速度,且能直接发光。这使它成为制造高速光模块中激光器芯片(EML)和探测器芯片的唯一终极选择。没有高纯度、大尺寸的磷化铟衬底,3.2T光模块就只能停留在图纸上。
二、 产业链深度拆解:从“半导体维生素”到“6英寸极限制造”
根据披露的产业链全景,InP(磷化铟)的制造并非单一环节,而是一条从上游稀缺资源、到核心原材料制备、再到精密半导体制造的“技术长征”。
1. 上游命门:被忽视的“铟资源”与“电子级红磷”任何先进材料的制造,都离不开最基础的元素。铟资源(半导体维生素):铟在地壳中的含量极低,且伴生性强,提取难度极大。图中显示,国内的锡业股份、华锡有色、锌业股份等企业掌控着宝贵的铟资源。而在更高纯度的“高纯铟”领域,锡业股份、有研新材、豫光金铅等企业正在进行高纯化攻关,这是保障InP衬底不卡在“源头”的关键。电子级红磷:作为磷化铟合成中磷元素的关键来源,红磷的纯度直接决定了最终晶体的缺陷率。兴发集团正在加紧推进电子级红磷的生产制备技术攻关,解决上游核心原料的国产化痛点。
2. 中游核心:衬底与外延片的“尺寸之战”这是整条产业链技术壁垒最高、也是决定3.2T光模块能否量产的咽喉环节。InP衬底/晶片(从2英寸向6英寸突围): 目前行业主流仍停留在2-4英寸(如云南锗业、兴业科技),产能较为紧缺。 光智科技已实现2/4英寸的小批量量产,并正在建设6英寸产线。宿迁联盛更是跨界布局,计划建设4-6英寸衬底产能,直指行业最大痛点——大尺寸衬底良品率低、产能缺口大。InP外延片(芯片的“地基”): 在衬底上通过MOCVD(金属有机化合物化学气相沉积)生长出特定厚度和掺杂的薄膜,才能做成芯片。三安光电在这一领域处于国内领先地位,已具备量产6吋InP光芯片的工艺能力。MO源(MOCVD的“血液”):南大光电专注于MO源(高纯金属有机化合物),这是MOCVD制造磷化铟最核心的关键原材料,直接决定了外延片的质量。
3. 下游应用与精密加工封装测试与设备:铭普光磁拥有基于InP的芯片后端加工及封装测试产线;凯德石英(北交所)生产的石英产品则是通美晶体生产磷化铟的关键零部件。精密切片:博杰股份旗下的半导体划片机,具备用于磷化铟衬底精密切割的技术能力,这是将大晶圆转化为微小芯片的必要工序。
三、 投资与产业逻辑:供需缺口下的“核心变量”
本次FCC规则事件,表面上是光通信标准的国际博弈,本质上暴露了全球AI基础设施建设中“材料先行”的硬逻辑。
1. 供给极度稀缺,产能缺口显现:无论是云南锗业的15万片/年产能,还是其他企业的跨界布局,都表明当前InP衬底的产能远远无法满足未来1.6T/3.2T光模块爆发式增长的需求。2. 国产化替代迫在眉睫:在高端光芯片领域,海外巨头长期占据主导。随着宿迁联盛、光智科技、三安光电等在4-6英寸大尺寸InP衬底及外延片上的突破,国内产业链正迎来从“受制于人”到“自主可控”的历史性拐点。3. 核心变量在“上游”:正如分析师所言,AI算力建设的瓶颈不在于政策,而在于InP衬底的供给。这意味着,拥有上游铟资源、掌握高纯MO源技术、以及率先实现6英寸InP衬底量产的企业,将在下一轮光通信军备竞赛中占据绝对的主动权。
注:本文内容来源公开资料,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。