美国又想催动美元潮汐,收割全球各国财富。但这回中国直接亮牌了:你的美元未必有我多。过去四十年,这套收割逻辑已经上演四轮。头一回是1980年,直接引爆了拉美的债务危机;第二波是1994年,泰铢暴跌,亚洲金融危机耗掉了东南亚十年的积累;第三轮是2013年,印度、印尼、巴西、土耳其、南非集体股汇双跌;而2022年是史上最烈的一轮加息,斯里兰卡直接国家破产。同样的循环重复了四十年,为什么遇上中国就失效了?
要回答这个问题,得先把美元潮汐的收割逻辑拆透。它从来不是什么复杂的金融阴谋,更像是一套被反复验证的“薅羊毛”标准流程,核心就靠两个字:霸权。
靠着美元是全球最主要的储备货币、结算货币,美联储就能像控制全球水龙头一样,调节美元的流向和价格。降息周期就是开闸放水,近乎零成本的美元涌向全世界,尤其是经济增速快、缺资金的新兴市场。
等到通胀起来或者时机成熟,美联储关紧水龙头开始加息,美元存款、美债的收益率快速走高,全球的美元资本就会像听到号令一样,集体回流美国吃高息。
等当地资产跌到地板价,美国的资本再拿着强势美元杀回来,把矿山、银行、核心企业这些优质资产低价收入囊中,一轮完整的收割就完成了。
这套流程之所以能连续几十年屡屡得手,本质上是抓住了绝大多数新兴经济体的三个软肋。
一是家底薄,外汇储备少,根本扛不住大规模资本外流,没几下就耗光了弹药;二是门户松,听了西方的建议早早全面放开资本管制,热钱想来就来想走就走,毫无阻拦;三是底子虚,经济要么靠大宗商品出口,要么靠外资吹起资产泡沫,没有实打实的产业根基,潮水一退就现出原形。
而中国之所以能成为例外,恰恰是把这三个软肋全都补上了,甚至还多筑了一道缓冲墙,从根上让这套收割逻辑转不动。
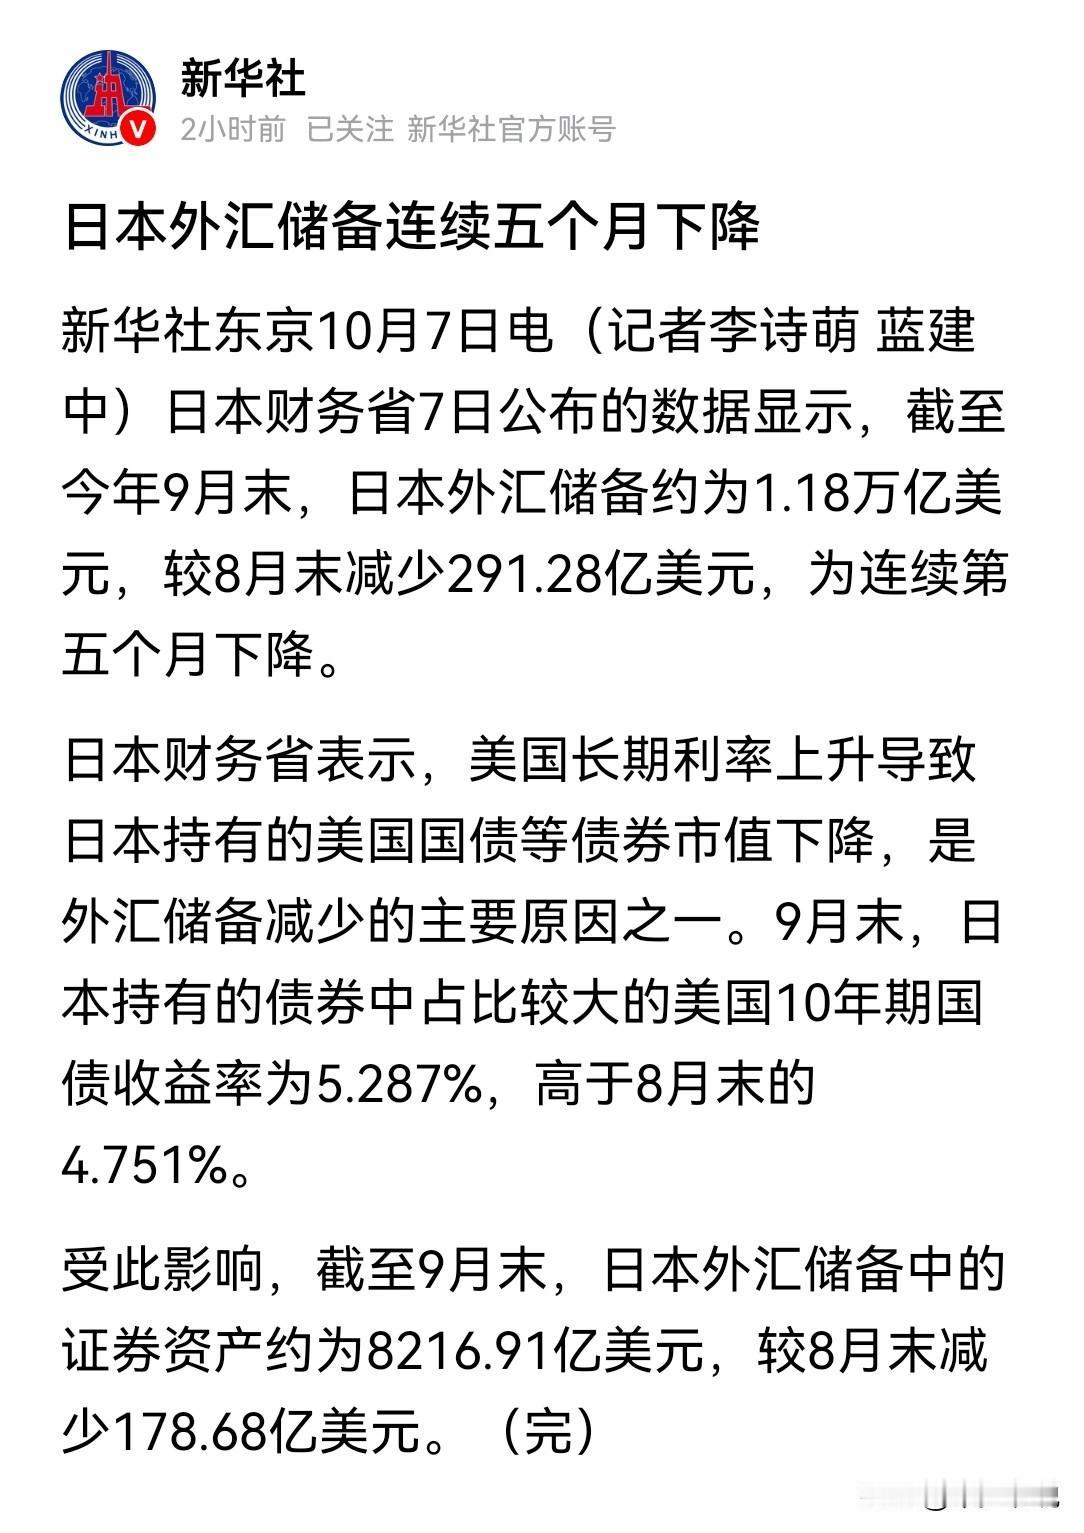
最基础的底气,来自我们全球第一的外汇储备家底。根据国家外汇管理局2026年9月正式公布的数据,截至当年8月末,我国外汇储备规模为34383亿美元,连续多个月保持稳定,总量稳居全球首位,比排名第二的日本高出一万多亿美元。
这个数字意味着什么?打个比方,外汇储备就是一个国家的金融“弹药库”,当资本集中外流、汇率面临贬值压力时,央行可以动用外汇储备在市场上买入本币、卖出美元,稳住市场预期。
当年不少新兴市场就是因为弹药库太小,区区几百亿美元的外流就耗尽了全部储备,只能眼睁睁看着汇率崩盘。而我们这个规模的储备,足以应对任何极端情况下的资本流动冲击,投机资本根本不敢轻易做空,这是汇率稳定最硬核的压舱石。
光有弹药还不够,还得有可控的闸门。和很多新兴市场过早全面放开资本账户不同,我们实行的是跨境资本流动宏观审慎管理,说白了就是有管理的开放,既不搞一刀切的封闭,也不会放任热钱大进大出。
监管部门手里有一整套市场化的调节工具,比如外汇存款准备金率、远期售汇风险准备金率,可以根据市场冷热灵活调整,像调节阀门一样控制资本流动的节奏。
与此同时,对地下钱庄、非法跨境炒汇等违规行为始终保持高压打击,堵住了投机资本进出的暗道。当年东南亚国家之所以被精准狙击,很大原因就是金融门户大开,资本毫无障碍地快进快出,而我们的防线张弛有度,既能满足实体经济正常的跨境投融资需求,又能有效阻挡投机资本的冲击。
更核心的支撑,是我们实打实的实体经济根基。中国拥有全球最完整的工业体系,是世界第一货物贸易大国,每个月都有持续稳定的贸易顺差入账。
根据海关总署发布的最新数据,2026年前8个月我国货物贸易进出口总值稳步增长,单月货物和服务贸易顺差长期维持在高位。和很多国家靠借外债、炒资产堆出来的虚假繁荣不同,我们的外汇收入是制造业靠一件件产品出口实打实赚来的,是经常项目下的稳定现金流。
过去那些被收割的国家,经济往往浮在表面,要么依赖单一的大宗商品出口,价格一跌就收入锐减;要么靠外资拉动房地产和股市,外资一走泡沫就破裂。而中国的经济扎根于完整的产业链和庞大的国内市场,就算有短期资本外流,工厂依然在生产,贸易依然在赚钱,经济基本盘不会发生根本动摇。
除此之外,人民币国际化的稳步推进,正在从根源上稀释美元潮汐的影响。根据环球银行金融电信协会SWIFT发布的2026年8月最新数据,人民币在全球支付货币中的占比达到3.26%,继续稳居全球第五大活跃货币。
目前我国已经和数十个国家和地区签署了双边本币互换协议,跨境贸易人民币结算的规模逐年扩大。
过去全球贸易和投资高度依赖美元,美联储一加息,全世界都要抢美元,各国汇率自然承压。现在越来越多的国家和中国做生意可以直接用人民币结算,不用再绕道美元兑换,美元周期对我们的传导效应自然就越来越弱。
未来美元的周期波动还会继续,全球金融市场的风浪也不会停止,但我们的底气只会越来越足。