美元、欧元、日元连续8天联手加息,本以为人民币会成为最大输家,没想到结果却出现惊人反转:美元走强之际,人民币反而逆势冲上三年半高位!
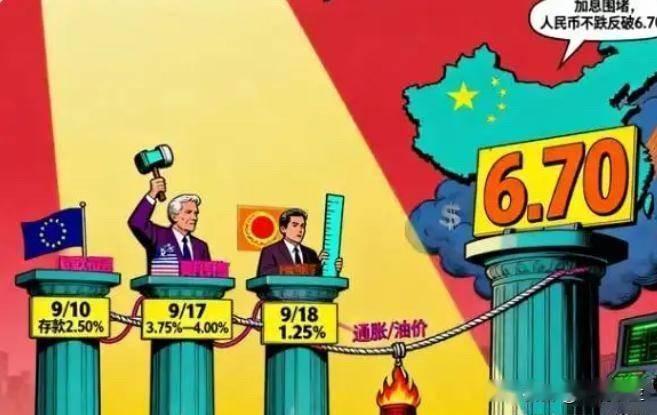
这场全球紧缩潮的始作俑者来势汹汹。2026年9月中旬,欧洲央行率先加息25个基点,美联储紧随其后将利率推至3.75%至4%的区间,日本央行也在同一窗口将利率拉升至1.25%,创下31年新高。三大央行在一周多的时间里同步收紧流动性,为20年来首次。
市场一片惊呼。按照经典的利率平价理论,美元、欧元、日元的利率同时走高,意味着持有这些货币的回报更高,全球资本理应加速流向这些市场。人民币作为非美货币,承受的贬值压力应该最大。
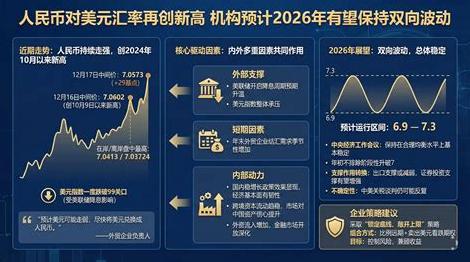
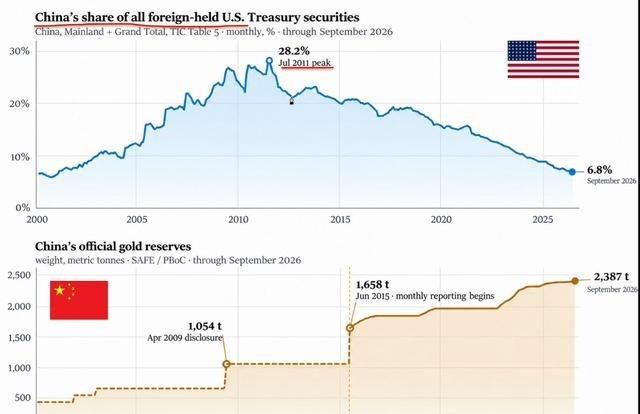
然而事实给出了完全相反的答案。人民币兑美元汇率从2025年4月的7.35附近一路走强,到2026年9月已跌至6.695,升值幅度接近9.8%,创下三年半以来的最高水平。在美元走强的同时,人民币非但没有被压住,反而走出了独立行情。
这背后的逻辑,首先要从美元的“成色”说起。美联储这一轮加息,跟以往有着本质区别。美国联邦债务已突破38万亿美元,财政赤字占GDP比重超过7%,穆迪将美国主权评级从Aaa下调至Aa1,三大评级机构均已撤销了美国的最高信用等级。
2025年全年美元指数下跌了约9%,创下2017年以来最差年度表现。一个长期趋势走弱的货币,短期加息带来的利差优势,很难逆转市场对它的结构性看空。资金的逻辑变了:不是看谁利率高就往哪跑,而是看谁的基本面更稳。
人民币的底气,首先来自中国制造的竞争力。2025年中国货物贸易顺差达到1.189万亿美元,成为人类历史上首个贸易顺差过万亿美元的国家。在美国对华反复加征关税的背景下,这个数字反而比上一年增长了近20%。
这意味着什么?意味着全球市场对中国商品的需求是刚性的。对美出口虽然受关税影响有所下降,但中国迅速将市场拓展到东南亚、欧洲、拉美等地,出口总额不降反升。一个每天都有海量外汇净流入的经济体,其货币天然具备升值的基础。
央行的调控艺术同样不可忽视。2025年1至4月,央行通过加强“逆周期调节因子”力度稳定汇率预期;5至11月,随着美元走弱,中间价与市场预期的价差快速收敛,逆周期因子仅在部分时点适度发力。
离岸央票的灵活发行,也在关键节点为汇率提供了支撑。央行没有硬扛,而是顺势而为、张弛有度。
更深层的变化发生在资产端。境外主体持有境内人民币金融资产已超过10万亿元,外资持有人民币债券存量超过6000亿美元。
人民币在全球贸易融资中的占比达到7.28%,位居美元之后排名第二。国际清算银行的调查显示,人民币全球交易量已飙升至每日8170亿美元,占比升至8.5%。
这些数字背后是一张正在织密的网。中国已与32个国家和地区签署双边本币互换协议,总规模突破4.5万亿元人民币,沙特对华原油出口的人民币结算比例在2025年9月达到了45%。用人民币结算,不再是一个政治口号,而是越来越多贸易商的实际选择。
回到这场“加息围剿”本身。三大央行联手加息,初衷是通过收紧流动性来压制通胀、维护本币信用。
但美国自身的财政赤字和债务问题让加息的效果大打折扣,欧洲和日本的经济基本面同样不支撑持续紧缩。而中国凭借万亿顺差、资产吸引力和灵活的汇率管理,反而在这场博弈中占据了主动。
这场仗的胜负,其实早已写在各国的资产负债表上。一个靠借债维持运转的体系,和一个靠制造能力持续创造盈余的体系,谁更经得起风浪,市场用脚投了票。