一年啥都不用干,光是利息就要还1.05万亿美元,折合每天刚睁眼就要掏出将近30亿美元。这就是美利坚当下的“财政盛景”。
这个数字最扎眼的地方,是付完钱之后,欠下的本金还在那里。修桥能留下一座桥,办学校能培养一批学生,支付利息则主要是在履行过去借钱的承诺。历史账单越厚,今天能自由安排的钱就越少。
美国现在的难题,是这张账单已经大到足以改变财政的轻重缓急。
2026年8月19日,联邦政府债务总额首次突破40万亿美元,达到约40.05万亿美元。
不到十年,债务翻了一番多,利息自然也越来越难当成预算里的“小项目”。
这笔债为什么长得这么快?道理并不玄乎:政府长期花得比收得多,缺口靠借钱补;旧债到期,再发行新债接上。借新还旧本来就是国债市场的常见操作,可如果每年还在制造新的缺口,续上的就不仅是旧本金,还有新增债务。
截至2026年8月,这个财年前11个月,美国联邦财政收入约4.85万亿美元,支出约6.81万亿美元,缺口接近1.97万亿美元。收入在增长,账本仍然合不上。这就像一个收入不低的家庭,日常开销始终超过进账,工资涨了,欠款也跟着涨。
更麻烦的是,过去那种便宜钱的环境已经变了。
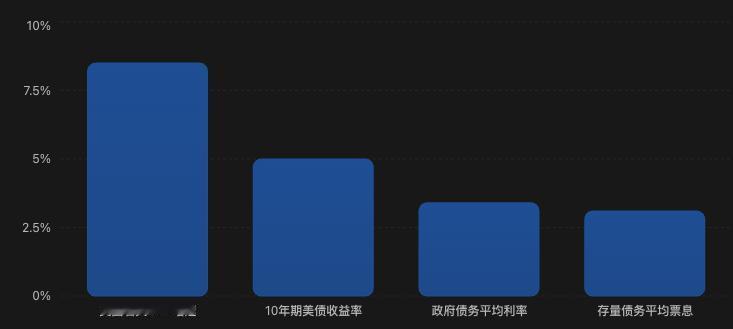
2022年,美联储为了压制通胀启动加息,联邦基金利率目标区间随后一度升到5.25%至5.50%。财政部再去市场借钱,投资者自然会要求更高的回报。
于是,债务本金增加和融资成本上升撞到了一起。2026财年前11个月,净利息支出比上年同期增加1110亿美元,增幅12%。同期国防部军事活动支出约8330亿美元,净利息账单已经超过它。美国忙着维持军事优势,财政却越来越多地忙着给过去的借款付费。
有人会说,降息不就解决了?
降息确实能减轻部分压力,可国债的利息并不是按一个统一按钮随时刷新。大量固定利率债券在发行时就锁定了利率,要等到期后重新融资,新的市场价格才逐步传进去。短期债更新快,长期债更新慢,整个债务池的成本变化有滞后。
而且,美联储主要影响短期利率,十年、三十年国债的收益率还受到通胀预期、债券供给和投资者信心影响。
2026年8月17日,美国三十年期国债收益率达到5.31%,创下2007年6月以来新高。财政部想少付钱,市场未必愿意便宜借。
最让人头疼的循环就在这里:赤字需要发债,发债带来利息,利息再推高赤字。如果政府连不算利息的日常收支都无法平衡,靠降息最多能缓一缓,很难把不断滚动的债务雪球停下来。
这也解释了,为什么“砍几个机构、少花一些行政经费”听着痛快,落到账本上却没有那么神奇。社会保障、医疗保障等大项关系到大量家庭,人口老龄化又会增加支出压力;军费涉及战略安排;利息则必须按债务承诺支付。
能轻易动的项目有限,真正影响全局的项目又难动。减税受欢迎,福利受欢迎,强军也有人支持,但让大家为这些选择承担相应税负,政治气氛马上就不同了。
我认为,美国财政最深的矛盾,是政治承诺总想多开,筹钱的责任却总想往后推。
利息的挤压也不会只停留在国会的表格里。当更多财政收入用于付息,修基础设施、支持科研、应对灾害的余地就会受到限制。未来再遇到经济衰退,需要追加刺激措施时,政府仍然可以借钱,但起步时已经背着更重的包袱。
这就是高债务真正损耗的东西:应对下一场困难的空间。它未必每天都闹出惊天动地的危机,却会让每一次预算选择更难,让本来可以从容处理的问题变得更贵。
当然,美国仍然拥有美元储备货币地位,国债市场也是全球金融体系的重要组成部分。这些优势让它拥有很强的融资能力。把债务数字直接翻译成“明天就破产”,同样解释不了现实。
但融资能力强,和借钱没有代价,是两回事。投资者愿意继续买债,也可能要求更高利率。债务能够续上,并不代表利息负担自动消失。所谓美元优势,给美国争取了时间,却无法替它完成收支调整。
这件事也与其他国家有关。美债收益率影响全球资产定价,一旦美国融资成本长期处在高位,借美元的企业和国家就可能面临更贵的资金,跨境资本流动也会受到扰动。美国自己的财政选择,会沿着金融市场传到别人家的账本上。
我的看法是,对这场“财政盛景”,可以调侃,但更应该看清它的教训:借钱支持必要建设,有机会换来未来收入;长期用借款填补收支失衡,就会让未来收入越来越多地被过去占用。
美国要真正减轻压力,需要在税收、支出和经济增长之间作出能持续的安排,并说明谁承担调整成本。只喊增长会解决一切,或者等下一轮降息来救场,都不足以回答这道财政题。
一个国家最有底气的财政状态,是遇到大事时还能拿出钱、办成事。如今美国每年巨额的利息账单,提醒的正是这一点:今天借钱时的轻松,往往要由明天的预算来买单。
评论列表