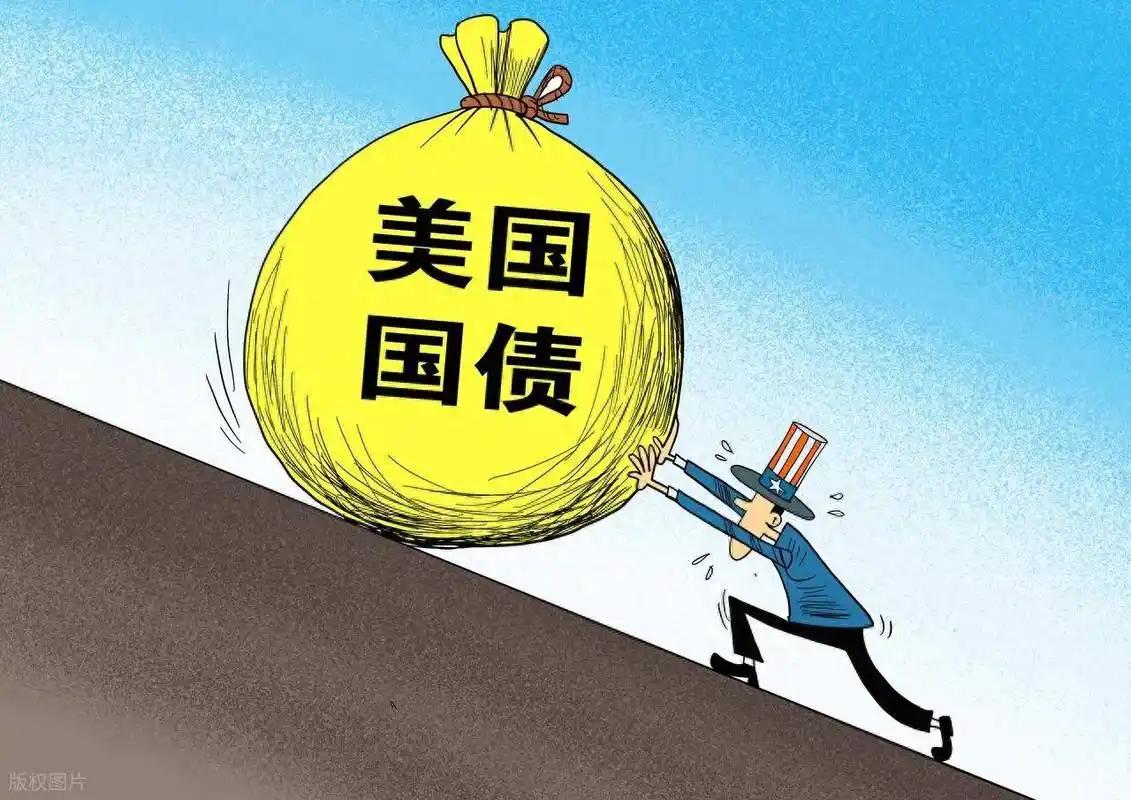
美债40万亿,很多人第一反应是中国又要遭殃了?
事实恰恰相反。美债最大的债主,不是中国,不是日本,是美国人自己。
这笔账摊开来看,比一句“美国欠中国的钱”复杂得多。
2026年8月18日,美国联邦政府债务达到40.05万亿美元,其中32.27万亿由公众持有,7.78万亿属于政府部门之间的债务。所谓公众,既包括美国国内投资者和美联储,也包括海外投资者。
政府内部那部分,跟社保、医保等信托基金有关。这些基金把暂时用不上的收入买成国债,财政部拿到资金,同时留下还本付息的义务。等基金需要兑现债券、支付待遇,财政部还得筹钱。账本在政府内部转了一圈,责任可不会跟着消失。
再看市场里的持有者。2025年9月,美国国内投资者持有约14.9万亿美元国债,占相关国债持仓的53%;美联储另持有约3.8万亿,占14%;海外投资者约占33%。
这里算的是市场国债持仓,不能直接拿来切分全部联邦债务,但谁是主要债主,已经很清楚了。
国内投资者也不只是拿着国债的美国散户,还有投资基金、银行、保险公司、养老金,以及州和地方政府。一个美国人可能从没亲手买过国债,他的基金和退休账户,却可能早就跟财政部成了“借贷关系”。
因此,美国政府借得越多,真正绕不开的是本国金融体系和本国财政承受能力。把中国说成这40万亿的主要买单人,既高估了中国持仓的分量,也低估了美国人跟这张账单的关系。
到2026年7月,海外投资者持有的美债合计约9.25万亿美元,日本约1.10万亿,英国约9983亿美元,中国大陆约6180亿美元。中国大陆持仓比上年同期的6956亿美元减少了776亿美元。美债总盘子越滚越大,中国的持仓却在下降。
这个变化值得关注,但没必要配上“明天美国就撑不住了”的背景音乐。国债是一个巨大的交易市场,一部分投资者减少持仓,另一部分投资者可能接手,关键在于愿意以什么价格接、要求多高的回报。
美国的压力,往往就藏在这里:钱还能借到,不代表钱借得便宜。
2025财年,美国联邦政府净利息支出超过9700亿美元,占GDP的3.2%,已经超过国防支出,接近联邦医疗保险支出。修路、教育、科研投入至少还能对应具体服务,利息则是为过去的借款付账,而且年年都得安排。
债务最难缠的地方,是它会把昨天的财政选择,变成今天的固定负担。利息占用的钱越多,其他支出的腾挪空间就越小;如果收支缺口继续存在,新增借款又会带来新的利息。财政表格上的数字,最终会影响政策选择。
有人会说,大部分钱付给美国人,那不就是左口袋倒右口袋?
这个比喻漏掉了一件事:两个口袋未必属于同一个人。政府付息,债券持有人获得收入,财政却要靠税收和融资支撑。缴税多、持债少的人,跟持债多的人,受到的影响并不一样。国内持有比例高,改变的是风险分布,不能让财政成本凭空归零。
影响也不只发生在税单上。美债收益率是许多贷款的重要定价参照,政府借钱成本上升,可能推高家庭房贷、车贷和企业融资成本。企业扩建工厂、投资设备更贵,普通人买房的月供压力也可能增加。大债务影响生活,未必需要等到违约那一天。
不过,40万亿也不是明早必须一次还清的账单。债券有不同期限,财政部会不断发行新债,偿还到期债务。2025财年,美国财政部通过444场国债拍卖,筹集约1.9万亿美元用于政府运作,同时为约9.1万亿美元到期债务办理再融资。
这说明,维持运转的关键是持续融资能力。只要投资者愿意买,美国就能继续周转;但长期靠新增债务填补收支缺口,会越来越依赖经济增长、市场信心和融资价格。借新还旧可以管理到期压力,却不能替代改善收支。
美元和美债在全球金融体系里的地位,确实给了美国较大的融资空间。美债交易活跃,还承担着抵押品和利率基准等功能。许多机构购买它,是为了流动性、资产配置和交易需要。这个优势很现实,也需要信用来维护。
我认为,看待美债最需要戒掉的,是两个极端:一看到债务增加,就替中国喊疼;一看到美元地位,又觉得美国可以永远不算账。真正该盯的是债务增长速度、利息负担和财政调整能力。
对中国而言,持仓下降意味着相关资产敞口有所收缩,全球金融联系仍然存在。美债价格、美元汇率和国际融资环境的变化,都可能产生外溢影响。管理风险要靠分散配置和增强自身经济韧性,不能靠猜一个“美国崩盘日”。
40万亿背后,首先是一道美国必须自己处理的财政题。它既不是中国独自背着的包袱,也不会因为债主主要在国内就变轻。