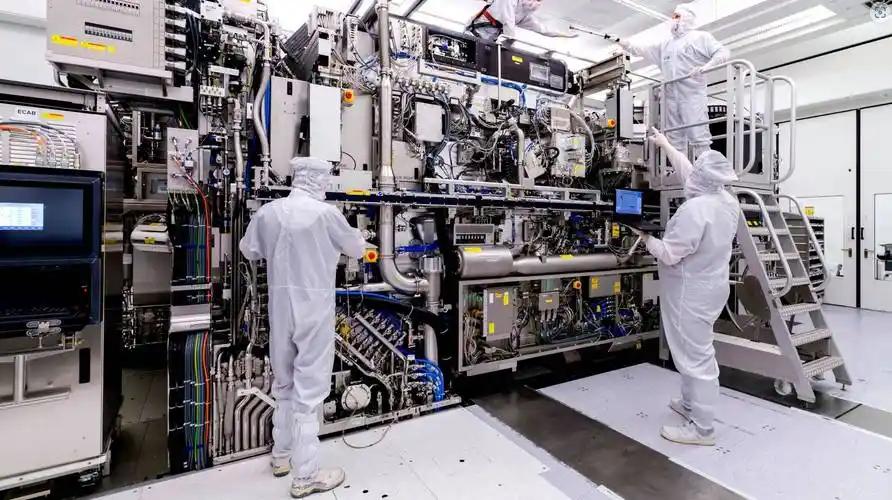
对手越慌,越说明大事将近!荷兰接连不断跳出来发难,背后的真相,就是国产光刻机的技术攻关拿到了关键成果。
这里说的“慌”,不是去猜荷兰决策者心里在想什么,而是看它这几年越来越密的管制动作。
2023年9月1日,荷兰开始对部分先进半导体制造设备实施国家出口许可要求,涉及先进DUV光刻设备。
到了2024年9月7日,管制范围再次扩大。
时间走到2025年4月1日,部分先进测量和检测设备也被纳入出口授权范围。
荷兰政府给出的理由,是安全风险以及先进半导体技术的重要性。
这条线看下来,有个变化很明显:管制已经从部分光刻设备,慢慢延伸到芯片制造里的其他关键装备。
为什么值得盯着?芯片工厂不是买一台光刻机回来,接上电就能开工。
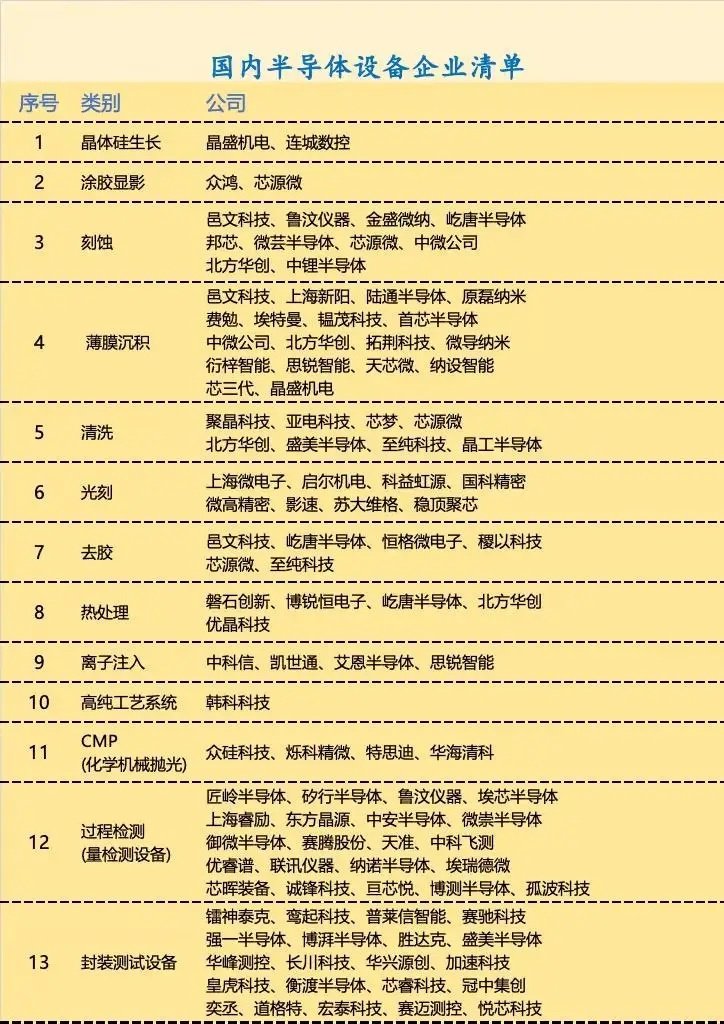
曝光、涂胶显影、刻蚀、薄膜、离子注入、量测检测,缺掉关键的一环,整条生产线都要受影响。
管得越来越细,反过来也提醒中国半导体产业一件事:只解决一个点还不够,整条装备链都得往前推。
再看国内,国产光刻装备已经进入国家重大技术装备推广应用目录,有了明确的技术指标。
工业设备最难的地方,从来不只是把机器造出来,一台设备进工厂以后,精度稳不稳,连续跑几个月会不会掉性能,出了故障多久修好,良率能不能守住,零部件供应跟不跟得上,这些才是客户天天面对的问题。
也正是这个地方,让外部限制产生了一个很有意思的结果。
以前企业买海外设备,重点看性能、价格和交期,出口规则不断调整以后,还得多考虑一件事:几年以后还能不能稳定买到,维护和升级会不会受影响。
企业不喜欢不确定,供应风险一旦进入采购表格,国产设备就多了一扇门,哪怕刚开始还需要继续磨,只要能进入真实产线,就有机会接受客户检验。
机器跑起来,问题才会暴露;问题出来,工程师才知道往哪里改;改完继续跑,零部件企业也跟着升级。
我反倒觉得,这个循环比一句“国产替代”重要得多,没有客户使用,再漂亮的参数也是纸面成绩。
进入工厂,被挑毛病,被要求提高良率、稳定性和效率,装备产业才算真正长肌肉。
中国恰好有一个很大的优势,就是市场和制造规模。
国家统计局数据显示,2024年我国集成电路产量达到4514.2亿块,同比增长22.2%;2025年又达到4842.8亿块,同比增长10.9%。
我国集成电路形成了从设计、制造到封测、装备、材料的完整产业链,全产业链协同突破继续推进。
这就解释了一个很多人容易忽略的问题,国产光刻机真正需要的,不只是一支研发团队,还需要晶圆厂愿意验证,零部件企业愿意跟进,材料企业一起磨指标,检测设备跟得上,工艺工程师长期反馈。
环节越完整,迭代速度才越有机会提起来。
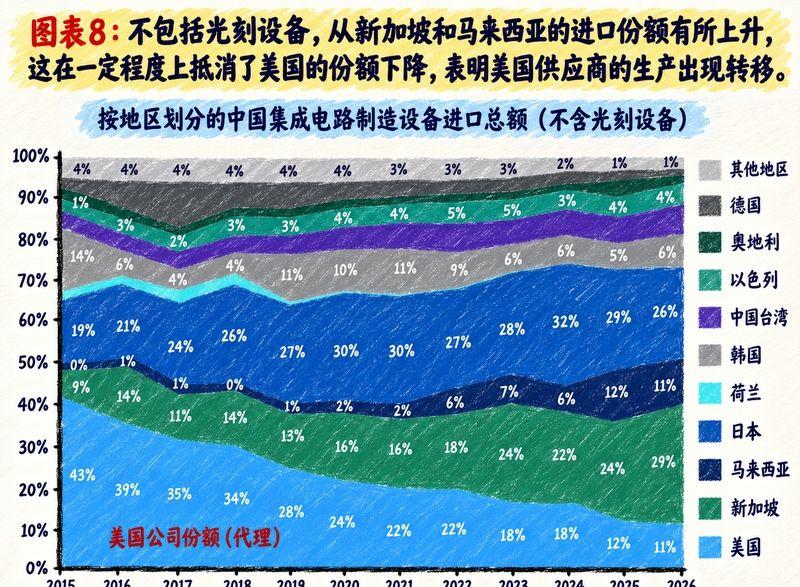
再把目光放到海外,变化已经开始影响全球设备企业的生意。
ASML公布的2025年年报显示,公司全年净销售额327亿欧元,公司还明确提到,中国市场的DUV业务强于原先预期,抵消了部分中国以外DUV业务偏弱的影响。
2025年第三季度,ASML又表示,预计2026年来自中国客户的需求以及中国区总净销售额,将比2024年、2025年的高位明显下降。
这组信息放在这里就很有意思了,中国既是全球重要的芯片制造市场,也是半导体设备的重要需求市场。
假如国产光刻、刻蚀、薄膜、量测等设备持续进入更多生产线,全球产业格局受到的影响,就不只是海外厂商少卖几台机器。
客户结构会变,供应链会变,研发投入方向也会跟着变。
说到底,高端制造拼到深处,不是谁喊得响。
设备能稳定运行多久,精度守不守得住,生产效率高不高,客户下一条产线还愿不愿意继续买,这些才是真正的硬指标。
外部限制带来的压力确实存在,往更长的时间看,压力也在把一个过去能缓一缓的问题,变成必须自己解决的问题。
要我看,国产光刻装备最值得期待的地方,也正在这里。
目标已经不只是做出一台设备,而是让光刻、刻蚀、量测、材料、零部件、软件和工艺逐渐咬合起来,形成能自己迭代的产业体系。
等这个循环越转越顺,国产光刻机代表的就不再只是一台机器。
那会是中国高端制造能力里,又一块越来越扎实的底座。
你觉得,外部限制继续收紧之后,国产半导体设备最先迎来大规模应用机会的会是哪一环?