美国设备正在绕道东南亚,但中国半导体真正的变化不在进口来源地
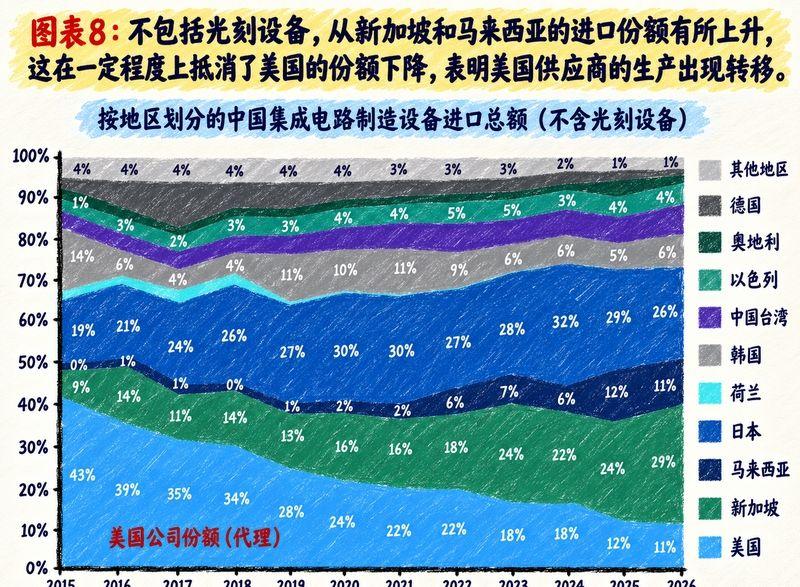
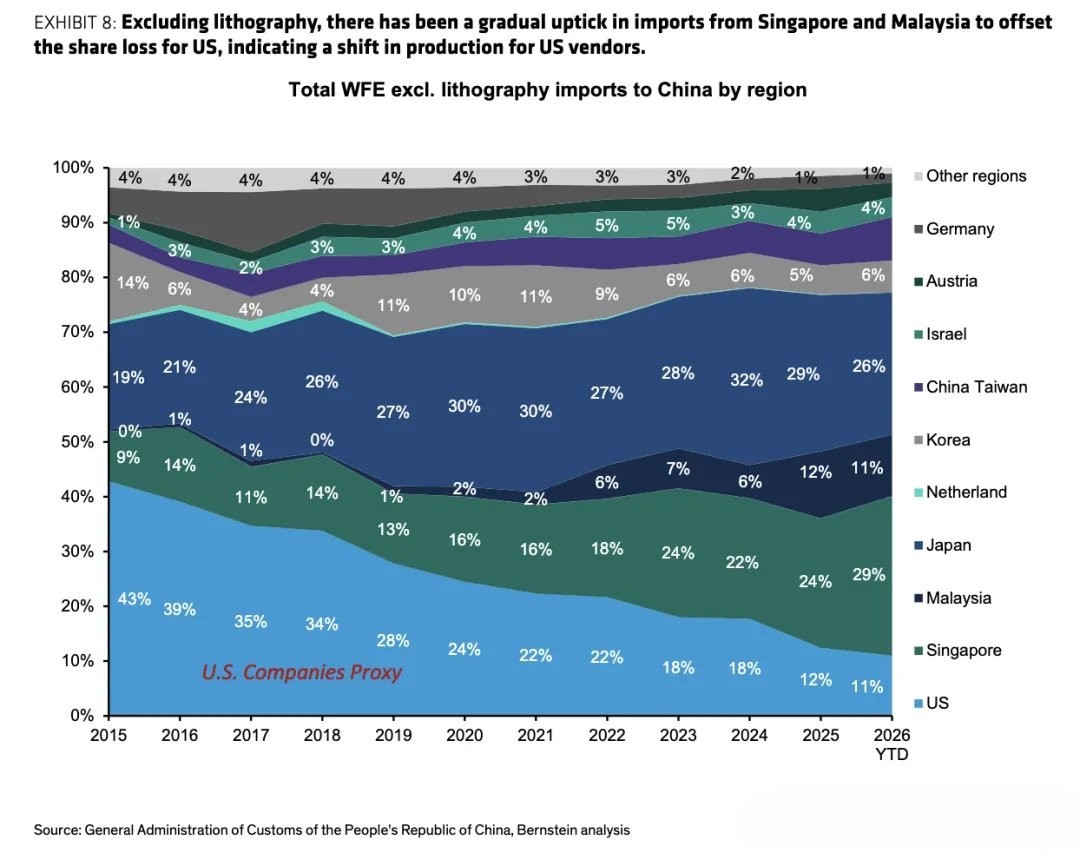
8月份的数据更直观。UBS统计,中国当月进口半导体生产设备约33亿美元,同比增长24%;其中从新加坡进口约5.02亿美元,同比增长74%,从马来西亚进口约4.17亿美元,同比增长17%。仅这两个数字,就足以说明东南亚在设备供应链中的地位正在迅速增加。
但这里必须划一道线:从新加坡出货,不等于美国出口管制就失效了。美国的技术管制并不是只检查货轮从哪个港口启航,而是会追踪设备技术来源、受控美国技术比例、客户身份以及最终用途。把一台应用材料设备搬到新加坡制造,也不会自动变成一台与美国监管毫无关系的“新加坡设备”。
所以,把这一轮变化简单理解成美国企业“换个马甲绕过制裁”,其实低估了问题的复杂程度。设备企业向东南亚布局,更重要的目的包括成本、供应链韧性、亚洲客户距离和产能分散。美国企业在商业利益与政策限制之间寻找空间是真的,但把所有东南亚进口都算成规避管制,同样站不住脚。
真正让美国设备企业需要警惕的,反而发生在中国晶圆厂内部。过去几年,美国不断提高设备供应的不确定性,中国企业就不得不寻找第二套方案。机器能不能买到是一回事,设备能不能连续稳定运行、良率能不能过关、零部件能不能及时维护,才是晶圆厂最怕的问题。
2026年8月,一个信号尤其值得看。路透社披露,三星电子和SK海力士正在中国工厂测试中微公司的芯片制造设备,测试已经持续约两年。两家公司虽然公开否认部分报道,但路透援引多名知情人士称,相关评估确实存在,目前尚未扩大到大规模部署。
这件事情比多进口几亿美元设备重要得多。国产设备过去真正缺的,往往不是实验室里的技术指标,而是国际一线晶圆厂愿不愿意把真实产线交给你跑。只要进入三星、SK海力士这类企业的验证流程,中国设备厂商就有机会拿到过去极难获得的大规模生产数据。
半导体设备有一个很残酷的行业规律:客户越多,验证越多;验证越多,设备越成熟;设备越成熟,又越容易拿到下一家客户。美国企业几十年建立起来的优势,很大一部分就是这样滚出来的。现在外部限制越紧,反而越容易迫使中国晶圆厂给国产设备提供真实生产环境。
这也是2026年9月这轮数据最应该关注的地方。中国设备进口没有消失,8月WFE进口达到约37亿美元,同比增长23%;光刻、干法刻蚀和沉积设备需求都在恢复。与此同时,中国本土设备厂商还在加速进入产线。进口扩张和国产替代不是二选一,而是在同一时间发生。
于是一个颇具讽刺意味的局面出现了:美国政策部门希望压缩中国获得关键设备的空间,美国设备公司却必须维持亚洲产能和客户;中国企业一边继续购买可以买到的国际设备,一边把越来越多国产机器送进产线验证。三股力量相互挤压,正在重新画全球半导体设备产业的地图。
新加坡为什么越来越重要,也就不难理解了。这个国家本身已经是全球半导体制造的重要节点。到2026年9月,新加坡半导体产业继续吸引巨额投资,不只是应用材料,包括晶圆制造、存储、功率半导体等企业都在扩建。对美国厂商来说,把亚洲制造基地放在那里,本身就符合过去几十年的全球化布局逻辑。
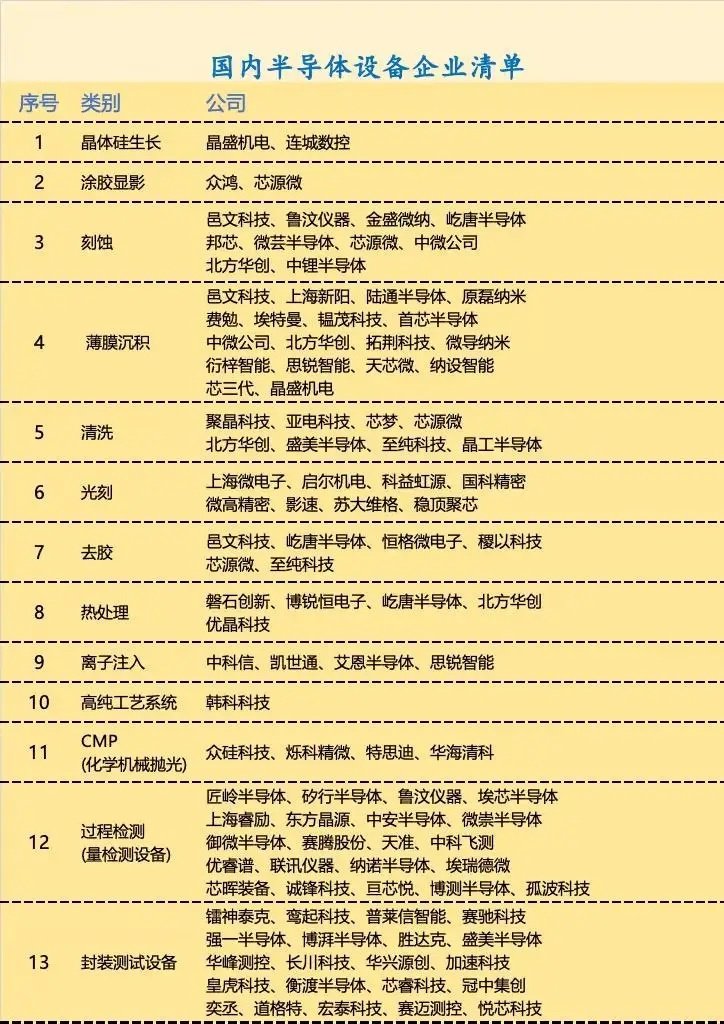
中国真正应该做的,也绝不是看到美国直接进口下降就提前庆祝。海关来源国改变,只代表供应链路线改变;真正的主动权,要看刻蚀、薄膜沉积、清洗、热处理、离子注入、量测这些环节,有多少设备能够长期稳定地由国内企业提供。
光刻机依然是最难的一道关,但晶圆厂不是只靠光刻机运转。一条先进产线需要数百道甚至上千道工序,大量设备反复循环使用。中国如果能先在刻蚀、沉积、清洗等环节把国产份额做起来,留下来的市场、工程师和真实生产数据,就会继续喂养下一轮技术升级。
因此,真正值得记住的并不是某一个进口比例,而是供应链竞争已经进入第二阶段。第一阶段,美国试图通过限制设备堵住中国升级速度;第二阶段,中国开始把外部不确定性转化成国产设备进入大厂验证的机会。