除东大外,别国要发射卫星更难了,缘由居然是“火箭短缺”。
火箭是卫星上天的唯一载体,火箭不够用,卫星就只能堆在地面上等,服务更新慢了、成本涨了,最后买单的还是普通消费者。
早几年联盟系列火箭是全球商业发射市场的主力选项之一,价格不高,可靠性也经过了几十年的验证,很多中小国家的卫星、私营企业的小载荷都愿意找俄罗斯发射。
俄乌冲突之后,西方的制裁层层加码,俄罗斯的航天运力优先转向国内需求,比如部署自己的卫星星座,保障本土的通信和相关需求,国际商业发射的订单基本就不再接了。
这块市场之前占了全球商业发射份额的五分之一,一下子空出来,短时间内根本没有哪家能立刻补上。
美国的管制政策也不是新规定,但执行得越来越严。
只要卫星上用了美国生产的芯片、传感器或者其他核心部件,就不能用东大的火箭发射,否则相关企业会被美国制裁,开出的罚单金额很高,没有哪家西方卫星公司敢冒这个险。
等于直接把东大的运力从西方主流商业发射市场里隔离开了,哪怕东大的火箭发射成功率高、报价也有竞争力,西方的客户也用不了。
最关键的变量还是SpaceX的调整。
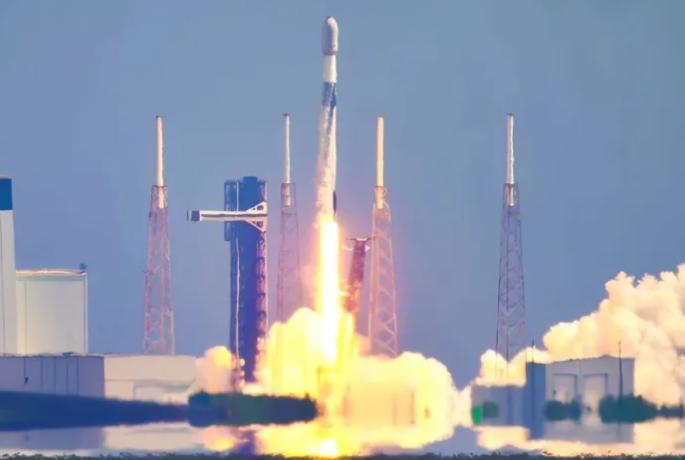
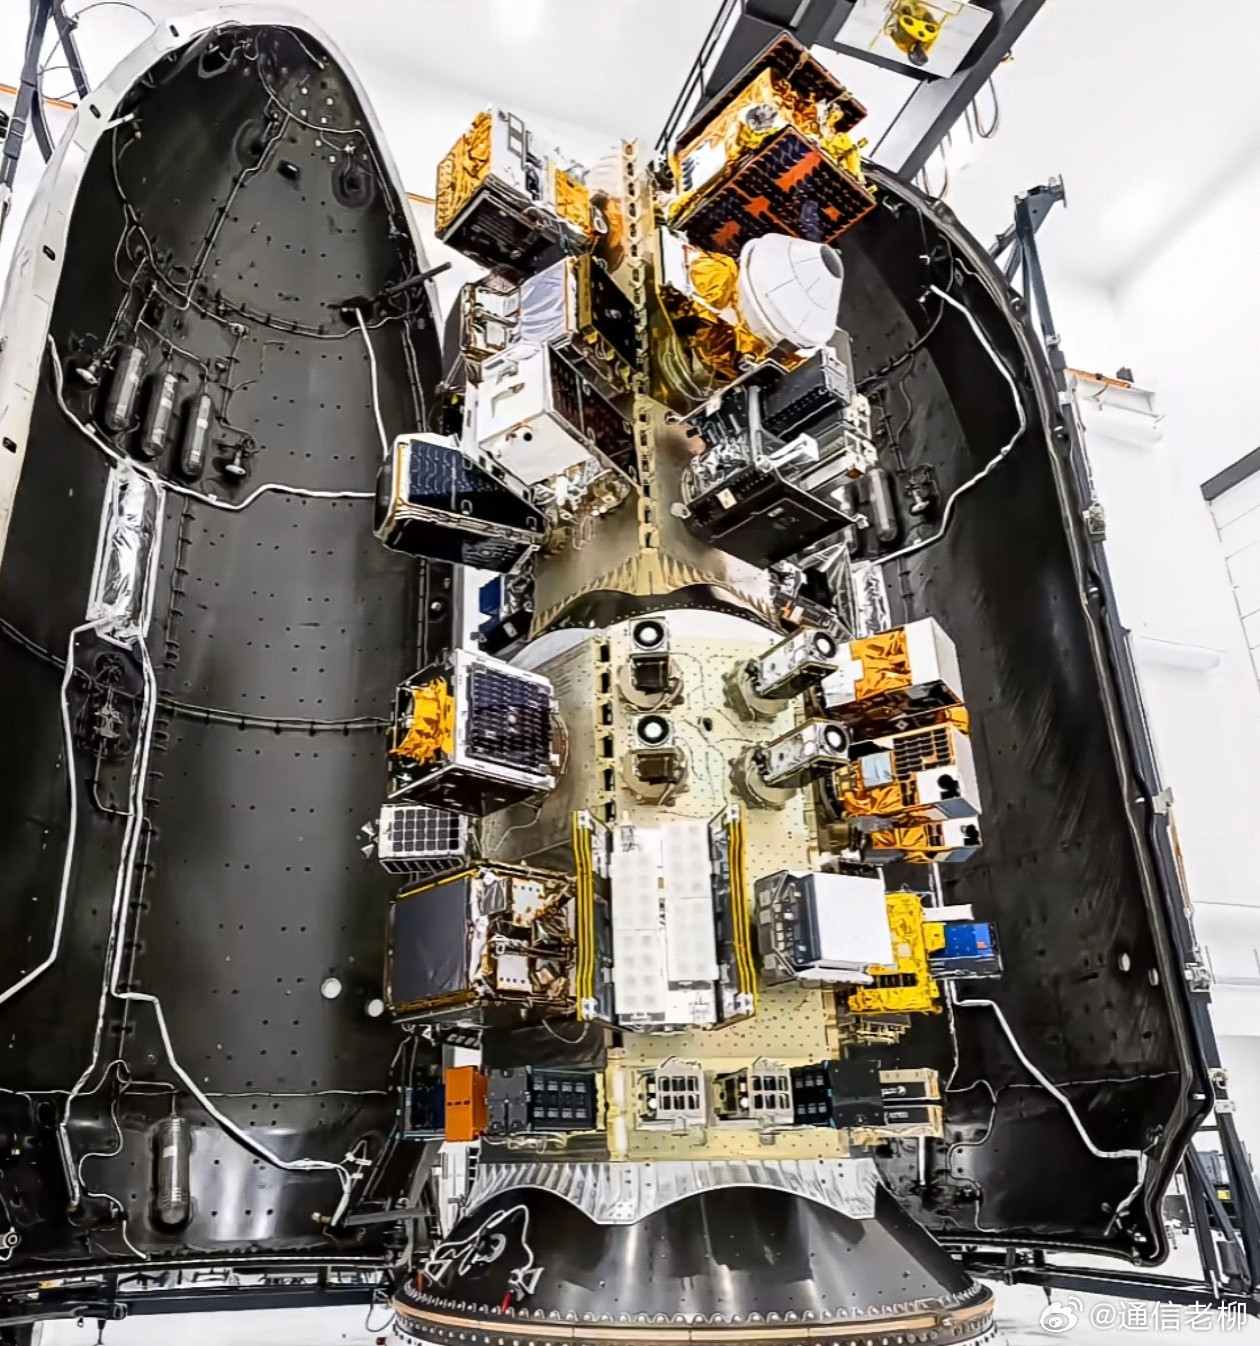
猎鹰9号是现在全球商业发射市场的绝对主力,近些年发射量连年上涨,去年一年就完成了上百次发射,占了全球近一半的发射量,靠着可回收技术把发射成本压得很低,很多卫星公司都依赖它的拼单服务。
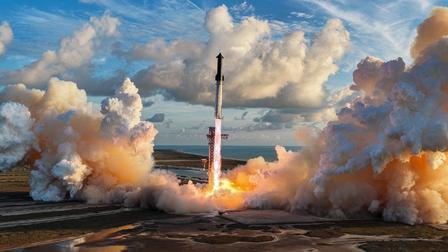
现在SpaceX把全部的研发和生产资源往星舰项目倾斜,打算逐步淘汰猎鹰9号,已经停止接受2028年之后的猎鹰9号发射订单,连多家公司拼单的共享发射项目也不再接新的远期订单。
公司方面的判断是2028年星舰就能成熟接棒,但业内很多人都清楚,新型火箭的研发变数很大,一旦星舰的进度推迟,中间就会出现明显的运力空窗。
三家主力供给方同时出状况,市场的反应很快就显现出来了。
现在商业发射的报价已经开始上涨,不少订单的发射费用涨了两成左右,就算愿意加钱,发射排期也已经排到了两三年之后。
欧洲的发射服务提供商最近就接到了大量咨询,都是之前找SpaceX下单的客户转过来的,哪怕他们的火箭运力更小、价格更高,客户也愿意先占上位置。
还有些资金雄厚的卫星运营商,干脆开始考虑自研火箭,或者直接收购小型火箭公司,就为了保证自己的卫星能按时发射,不被市场的运力缺口卡住节奏。
很多人觉得卫星发射和自己没关系,其实不是这样。
先说大家每天都用的天气预报,现在全球极端天气越来越多,台风、暴雨、高温这些灾害的预报,都靠气象卫星实时监测数据。
原来的气象卫星有服役年限,需要定期补网发射新卫星,现在火箭不够用,新卫星发不上去,在轨卫星老化之后,监测的精度和频次都会下降。
农业生产靠天气预报安排农时,防汛救灾靠气象数据提前部署,普通人出门也靠预报决定带不带伞、穿什么衣服,这些环节都会受到间接影响。
通信卫星的影响更直接。现在跨境的视频会议、远洋轮船的通信、山区和牧区的网络覆盖,很多都靠通信卫星中转。新的通信卫星发不上去,现有卫星的带宽就会越来越紧张,跨境通信的资费可能上涨,偏远地区的网络覆盖进度也会推迟。
做跨境电商的商家、经常出国出差的人,还有在远海作业的渔民,都会最先感受到这种变化。
其他国家想造新火箭补上缺口并不容易。
运载火箭的研发周期很长,从设计到首飞再到实现商业化稳定发射,至少要五六年时间,中间还要经历多次试飞失败调整。
欧洲的新一代火箭研发了很多年,进度一拖再拖,到现在还没实现常态化商业发射;日本的新型火箭首飞曾经失败,可靠性还需要更多任务验证;还有不少私营航天公司的小型火箭,只能发射小吨位的卫星,承担不了大型卫星和星座组网的发射需求。
整个行业的产能不是说扩就能扩的,缺口至少要持续到本十年末。
相对来说,国内的受影响程度会小很多。
我们的航天产业走的是自主可控的路线,火箭和卫星的核心部件基本都实现了国产化,不受美国出口管制的限制。
国内的长征系列火箭发射节奏稳定,还有多家商业火箭企业在逐步成熟,能够保障国内气象、导航、通信等各类卫星的发射需求。
我们日常用的天气预报、手机导航这些服务,不会因为全球火箭短缺出现明显的波动。
航天行业的咨询机构普遍判断,未来三到四年,全球商业发射市场的运力紧张局面不会缓解,发射成本还会继续上行,全球卫星组网的整体进度都会因此放慢。
对于卫星运营商来说,提前锁定运力、寻找备选发射方案会是接下来几年的核心任务;对于普通人来说,可能不会立刻感受到明显的变化,但相关服务的升级节奏变慢、部分跨境服务的价格上涨,会是慢慢显现的趋势。
评论列表