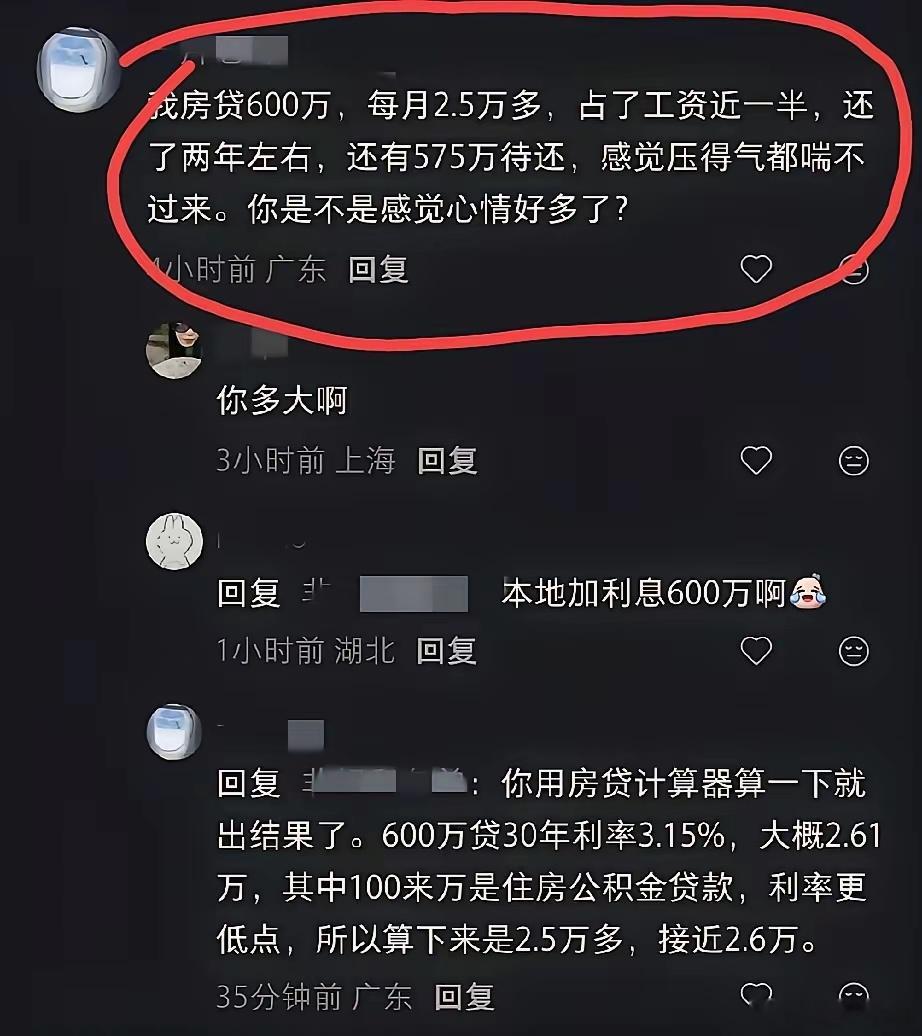
购房贴息 150万所有人都在讨论“房贷贴息1%能省多少钱”。但很少有人发现:为什么是150万这条线?先把政策说清楚。首套、面积不超120平、总价不超150万,贷款上限100万,年化贴息1个点,最长5年。存量房贷?不覆盖。二套房?不覆盖。保障房和公积金?已有政策,不叠加。表面上看,这是一个“精准扶持刚需”的暖心政策。往里看,你会发现另一层逻辑:1、专家说,150万是“一线城市的入门级、二线城市的刚需级、三四线城市的改善级”。这条线不是随便画的,它精确圈定了政策要托底的人群:三四线和县城的首次购房者。2、更深一层:当前房贷利率约3%,无风险理财利率约1.5%-2%。贴息1个点后,实际利率降到2%左右,基本等同于无风险利率。说白了,是把“贷款不划算”这件事,拉回到“勉强可以接受”的水平。3、但最容易被忽略的是——三四线城市的核心矛盾,从来不是利息太高,而是人往外走、收入预期弱、购房意愿不足。 贴息能降成本,但改变不了长期购买力的问题。多数人以为这是“楼市大招”。真正扎心的是:它更像一次结构性托底——用财政的钱,给最犹豫的那批人一个“差不多可以上车了”的理由。够不够,得看10月的成交数据说话。但至少有一点是确定的:政策的诚意,从来不取决于金额大小,而取决于它有没有落到最需要的人手里。房贷贴息新政房贷贴息政策首套房产贷款