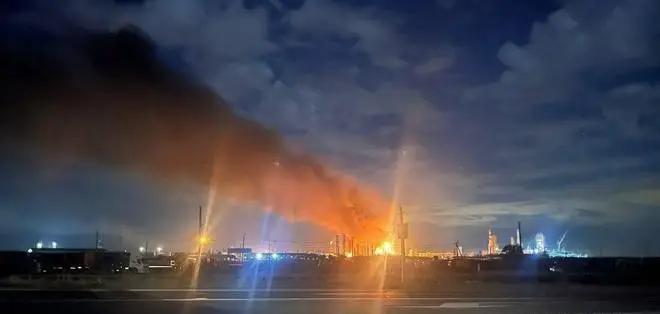
专打俄罗斯的“命门”,乌克兰是真不客气,俄方六座炼油厂被端,油桶先见了底,再炸几座,别说卖油了,自家油箱都得亮红灯。
问题也摆在这儿:俄罗斯炼油厂接连遭袭,真正受影响最大的,到底是前线,还是国内经济?
先把一个概念弄明白,俄罗斯地下有原油,不等于汽车、卡车和飞机立刻就有燃料。
原油要经过炼化,才会变成汽油、柴油和航空燃油,炼油厂挨打,打中的不是油井,而是“把原油变成成品油”的那道关口。
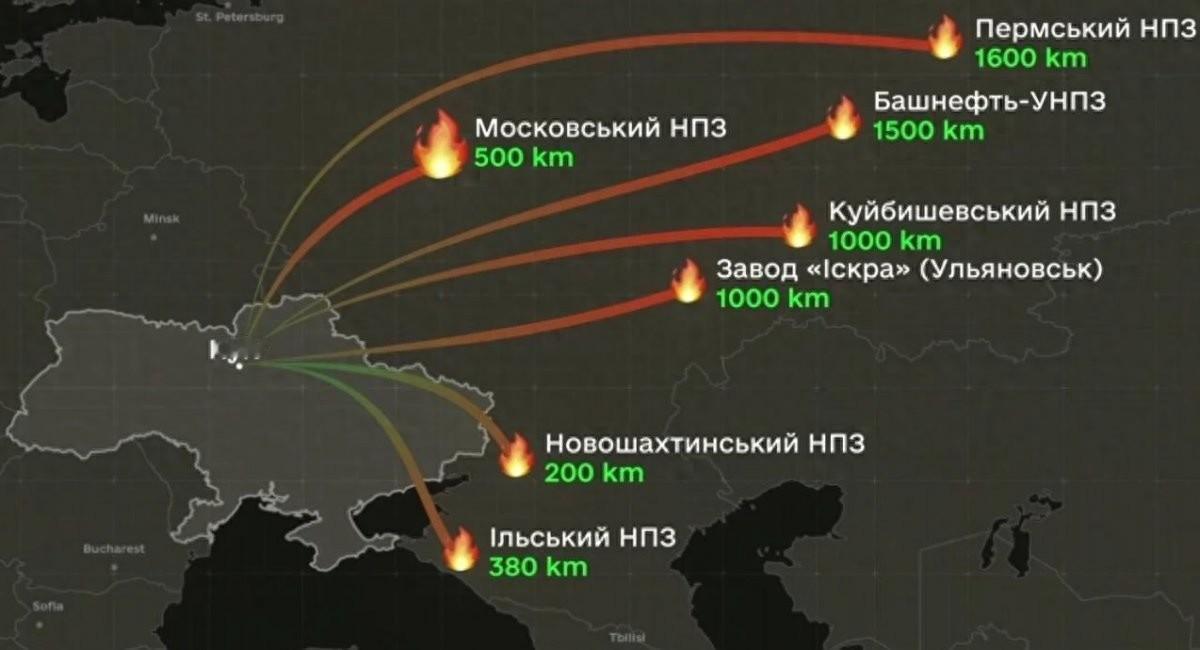
9月26日,乌方公布一周行动汇总,列出六座俄罗斯战略炼油厂,包括莫斯科、彼尔姆、诺沃沙赫京斯克等炼油设施,目标距离前线约200到1600公里。
前线受不受影响?答案很直接。
机械化部队离不开柴油,运输车队离不开油,航空体系也需要稳定燃料供应,乌克兰国防部门此前介绍远程打击行动时,多次把炼油、储运和燃料物流列入打击目标,并称行动意在削弱俄方燃料保障和战争资源。
5月的官方汇总就提到,至少18处大型炼油和燃料物流设施受到打击。
单看一两次袭击,战场未必马上出现肉眼能见的变化。时间拉长,味道就变了,一个厂减产,别处补;两个厂检修,库存顶;多个节点反复受损,麻烦会从“少炼一点油”转成“整套调度越来越难”。
俄方自己的动作也说明,压力已经越过前线。
7月8日,俄罗斯政府讨论国内燃料紧张问题,俄副总理诺瓦克表示,针对燃料和能源设施的袭击造成多家炼油厂受损,汽油、柴油产量下降,俄方随后限制柴油出口。
7月30日,俄罗斯政府又公布新的临时限制,覆盖汽油、柴油、船用燃料和部分油品,官方给出的理由就是稳定国内燃料市场。
看到这一步,账其实不难算。
俄罗斯是能源生产大国,眼下却需要压缩部分成品油外流,给国内市场留出空间,出口原本对应收入,多留一吨在国内,外销余地就少一块。
摆在管理部门面前的,不再只是炼多少油,而是生产、出口、库存和国内需求怎么分。
价格也给出了信号。
俄罗斯联邦统计局数据显示,截至9月21日,全俄汽车汽油平均零售价为每升78.52卢布。
与2025年末相比,汽油价格指数上涨约21.1%,柴油上涨约14.7%。单看一周起伏不算大,放到年内,燃料成本上行已经很明显。
油价一动,影响不会停在加油站,卡车运输、农业机械、工业物流都要烧油。运输成本抬高,商品从工厂到仓库,再从仓库进入商店,每走一段都多一笔成本。
按我的理解,前线承受的是更直接的燃料保障压力,国内经济面对的却是一张铺得更开的网。
也别把俄罗斯想成几座炼油厂受损就会马上“没油”,它仍有庞大的原油生产和炼化体系,9月统计数据也显示国内燃油市场仍在运转。
麻烦落在反复受损带来的累积成本:设备要修,产量要补,油品要跨区调,重要设施还得投入更多防护资源。
说到底,炼油厂接连遭袭打的是一笔耐力账。
前线燃料吃紧,影响作战保障;国内供应承压,牵动价格、运输、工业和出口,两条线并没有隔开,前线消耗加大,国内调度余量跟着收窄;炼油恢复越慢,库存和出口腾挪的空间也越小。
这也解释了乌方为何持续盯住炼油体系,6月28日,乌方确认打击过距离前线约300公里的炼油设施;乌克兰国防部门此前还公布过对上千公里外炼油设施的远程打击。
距离不断拉长,目标却一直围绕炼油、储运和燃料供应展开。
回到开头那个问题,短期看,前线对燃料供应变化更敏感;时间拉长,国内经济承受的影响面更广。
需要盯住的,也不只是哪家炼油厂冒了多大烟,而是俄罗斯还要拿出多少维修、运输、防护和库存资源,才能让整套燃料体系继续运转。
接下来,如果炼油设施继续遭到打击,俄罗斯会继续收紧成品油出口,还是加大进口和跨区调运?