俄罗斯咬定250美元不松口等中国低头,中方转头跟美国签下20年长约。
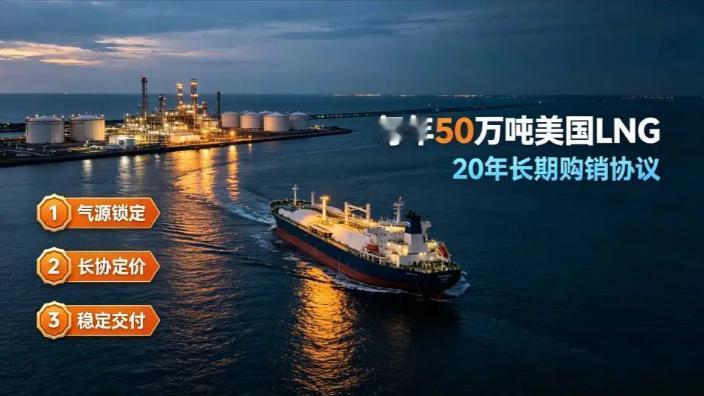
2026年9月14日,中国燃气旗下中燃宏大能源贸易有限公司,与美国维吉公司CP2子公司签下20年期LNG购销协议,每年50万吨,离岸交付,价格挂钩亨利港基准价加固定液化费,最早2030年启动首批交付。
先说说俄罗斯那边的僵局。这条被普京改名叫 "贝加尔力量" 的管道,设计年输气量 500 亿立方米,建成后俄罗斯对华输气量直接翻倍。可价格谈不拢。
俄方照着现有西伯利亚力量 1 号的行情要价 ——2026 年这条管道对华均价大概每千立方米 258 美元,俄方觉得新管道不能比这个低,开口 250 到 260。
中方的心理价位却是 50 到 130 美元,差不多就是俄罗斯国内工业用气价。双方差出一倍多,干脆先搁着了。
俄方可能觉得委屈,毕竟卖给土耳其、匈牙利都要 420 美元,给中国 258 已经打了六折。
但中国的账不是这么算的。管道一旦铺成就绑定几十年,定价权一开始让出去,后面就翻不了身。更何况现在全球天然气市场早就不是卖方说了算。
再看跟美国签的这份合同。50 万吨单看不多,20 年合计 1000 万吨,跟中国每年上亿吨的 LNG 进口量比就是个零头。
但门道在条款里。定价挂亨利港基准价,透明,不像传统长协跟油价挂钩平白多出溢价。
按现在亨利港 3.5 美元每百万英热单位算,加液化费和运费,到岸成本大概 8 到 10 美元,折算下来跟俄罗斯管道气的 258 美元差不多,某些时段还更便宜。
交付方式用的是 FOB 离岸交付,货在美国港口装船后,后面全由中方说了算。船怎么调、货到哪个站、甚至欧洲气价暴涨时直接转售赚差价都行。
这种灵活性管道气给不了 —— 管子铺到哪就只能送到哪。
不过这个美国卖家维吉公司也不是省油的灯。前两年欧洲气价暴涨时,维吉干过一件出圈的事:跟壳牌、BP 签了长协却迟迟不宣告投产,转头把货物拿到现货市场卖高价。
壳牌仲裁输了,BP 赢了但赔偿至今没算清。中国企业这时候选择签约,要么是合同条款锁得够死,要么就是觉得在商言商,价格合适就行。
整件事的逻辑其实很简单:中国不是在选边站,而是在做能源进口多元化。
现在中国 LNG 进口,澳大利亚占三成多,卡塔尔一成多,俄罗斯百分之十二三,看起来分散,但卡塔尔加澳洲就占了六成。
2026 年上半年霍尔木兹海峡一紧张,卡塔尔对华 LNG 直接腰斩,就是教训。
多一个美国来源,多一层保险。而且中美之间虽然科技贸易摩擦不断,但能源生意该做还得做。
美国是全球最大 LNG 出口国,一年一亿多吨,产能还在涨;中国是最大进口国,需求还在增。
一个有货一个要货,最朴素的商业逻辑。
说几句实在话。俄罗斯咬死 250 美元,本质上是还没从 "能源大国" 的旧梦里醒过来,总觉得自己的气是刚需,中国迟早妥协。
可现实是美国页岩气革命之后,全球供应端从 "三足鼎立" 变成 "一家独大",买家选择多了去了。
中国这招 "你谈你的,我签我的",是把谈判桌从莫斯科搬到了全球市场 —— 你不是要 250 吗?我先去市场上看看 250 能不能买到更好的,看完回来再聊。
说句调侃的,俄罗斯有点像菜市场里死守价格的摊主,总觉得顾客转一圈还得回来。
可顾客早就不是只会在一个市场买菜的人了,全球菜市场大得很,美国的、卡塔尔的、澳大利亚的都在吆喝。
你不降价?我先去别家看看,回头你想通了再谈,想不通也没关系,反正我锅里有米,不慌。
当然这不代表中俄能源合作黄了,西伯利亚力量 1 号还在稳定供气,只是新管道还得继续博弈。
但有一点确定了:定价权这东西,一旦买家手里有了备选,就再也回不到卖家说了算的时代。