俄罗斯或许一直想不通:俄气经蒙古进入中国,路线更短、成本更低,中国为什么迟迟没有痛快点头?高志凯索性把问题倒过来问:既然过境方案这么划算,那能不能让俄罗斯天然气先进入中国,再通过中国境内的管网一路送往印度?同样是借道、同样能省钱,印度会不会欣然接受?
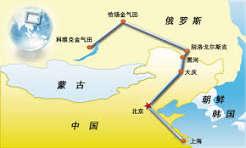
“西伯利亚力量2号”的谈判桌,已经摆了不止一年。俄罗斯的算盘打得噼啪响:管道从亚马尔半岛出发,穿过蒙古草原,直插中国华北,比绕道远东短了上千公里,建设成本能砍掉一大截。
蒙古那边也伸着脖子等,过境费是一笔旱涝保收的进项,还能顺手把乌兰巴托的煤烟天给治一治。
可中国这边的态度,让莫斯科越看越迷糊。不是说不谈,是谈得不痛快。俄方急着签,中方稳坐钓鱼台,价格公式一个百分点一个百分点地磨。俄罗斯媒体急得直跺脚,隔三差五放风说“重大进展”,回头一看,合同还在桌上。
高志凯看穿了这层窗户纸。这位中国能源安全研究所所长、全球化智库副主任,在多个场合反复讲一个逻辑:中国的能源安全不能把鸡蛋搁一个篮子里。
中亚管道、中缅管道、海上LNG,哪条线都在跑,凭什么非得在一条经第三国的陆路管道上把价格话语权让出去?
于是他干脆把题目翻了个面。你俄罗斯不是说这条线路短、便宜、对大家都好吗?那行,管道修到中国之后别停,接着往西南方向走,翻过青藏高原边缘,穿过缅甸或者孟加拉,一路捅到印度去。
路一样短,钱一样省,印度也是十几亿人的大市场,俄气正好填它的缺口。
这一反将,直接把印度架到了火上。
印度缺气吗?缺。印度缺油吗?更缺。2026年6月,印度从俄罗斯进口的原油冲到了每天258万桶,创了历史纪录,俄罗斯原油占印度当月进口总量的比例逼近一半。
这个数字背后是一笔明账:中东的油因为各种原因供应收紧,俄罗斯的折扣油成了印度炼厂最划算的原料。印度买俄油买上了瘾,2026年全年俄罗斯原油供应了印度30.3%的进口量,价值408亿美元。
可这是油,不是气。油可以用油轮拉,印度西海岸的港口卸了就能炼。气呢?管道气比LNG便宜将近一半,但管道得铺在地上,得穿过别人的国土,得有人愿意掏几百亿美元先把管子埋下去。
印度愿意掏这个钱吗?看看它的财政就知道了。
印度政府每年光燃油补贴就是天文数字,再让它砸几百亿美元修一条跨国管道,议会那一关就过不去。更别说这条管道还得穿过孟加拉湾或者缅甸,那些地方的武装冲突和政局动荡,够保险公司把保费翻三倍。
美国那边还在举着关税大棒。2026年7月,美国两党参议员小组直接提了法案,要对包括印度在内的俄罗斯油气买家征收100%的关税。
莫迪政府买俄油已经被华盛顿盯得浑身发毛,再修一条俄气管道,等于把脑袋伸进绞索里。
高志凯这一招的狠辣之处就在这里。他不是真要在青藏高原上画一条管道线,他是把俄罗斯的逻辑推到极致,让所有人看清楚:一条管道的“路短钱省”,只在图纸上成立。
落到地面上,谁掏钱、谁过境、谁定价、谁承担地缘风险,每一道都是要命的关卡。
俄罗斯急,是因为欧洲市场已经丢了。2022年之前,俄气往欧洲卖,管子铺在海底,价格跟着荷兰TTF基准走,利润厚得流油。
现在北溪炸了,过境乌克兰的线也半死不活,俄罗斯的天然气除了往东卖,没有第二条活路。
“西伯利亚力量”管道2025年已经满负荷运行,年输气量提到440亿立方米,“远东”线也在扩到120亿立方米。可这些加起来,填不满欧洲留下的窟窿。
普京2025年9月亲口说,“西伯利亚力量2号”的价格要“按市场方式计算”,没有谁给谁优惠。这话听着硬气,其实是在喊话:莫斯科愿意按市场价谈,只要中国肯签字。
中国不急着签,恰恰是因为急的不是自己。中亚天然气管道每年稳定送气,中缅管道在跑,海上LNG接收站一座接一座地建。
2025年中国天然气对外依存度虽然不低,但进口来源的多元化程度已经今非昔比。经蒙古的管道是“锦上添花”,不是“雪中送炭”。既然是添花,那就慢慢挑花,挑到价格、过境条件、风险分担全都合意为止。
蒙古夹在中间,心态最微妙。管道过境能收钱,能改善本国能源结构,可它也得看中国的脸色。蒙古的“第三邻国”政策喊了这么多年,真到了要它在中俄之间选边的时候,它比谁都清楚自己站在哪块地皮上。
高志凯的反命题,说到底是在拆穿一个话术陷阱。俄罗斯把“路短钱省”挂在嘴边,好像中国不签就是跟钱过不去。
可这世上哪有只看地图距离就签合同的买卖?管道铺下去是三十年的锁定期,价格公式定下来是三十年的现金流。中国在这条桌上坐得住,是因为手里攥着不止一副牌。
这场博弈走到今天,已经不是一条管道的事了。它关乎的是定价权在谁手里,风险由谁承担,以及一个十几亿人口的大国在能源转型的关口,愿不愿意把命脉系在一条经过第三国的管子上
俄罗斯想不通的那个问题,答案其实很简单:不是中国不痛快,是这笔账,本来就不该按俄罗斯的算法来算。
评论列表