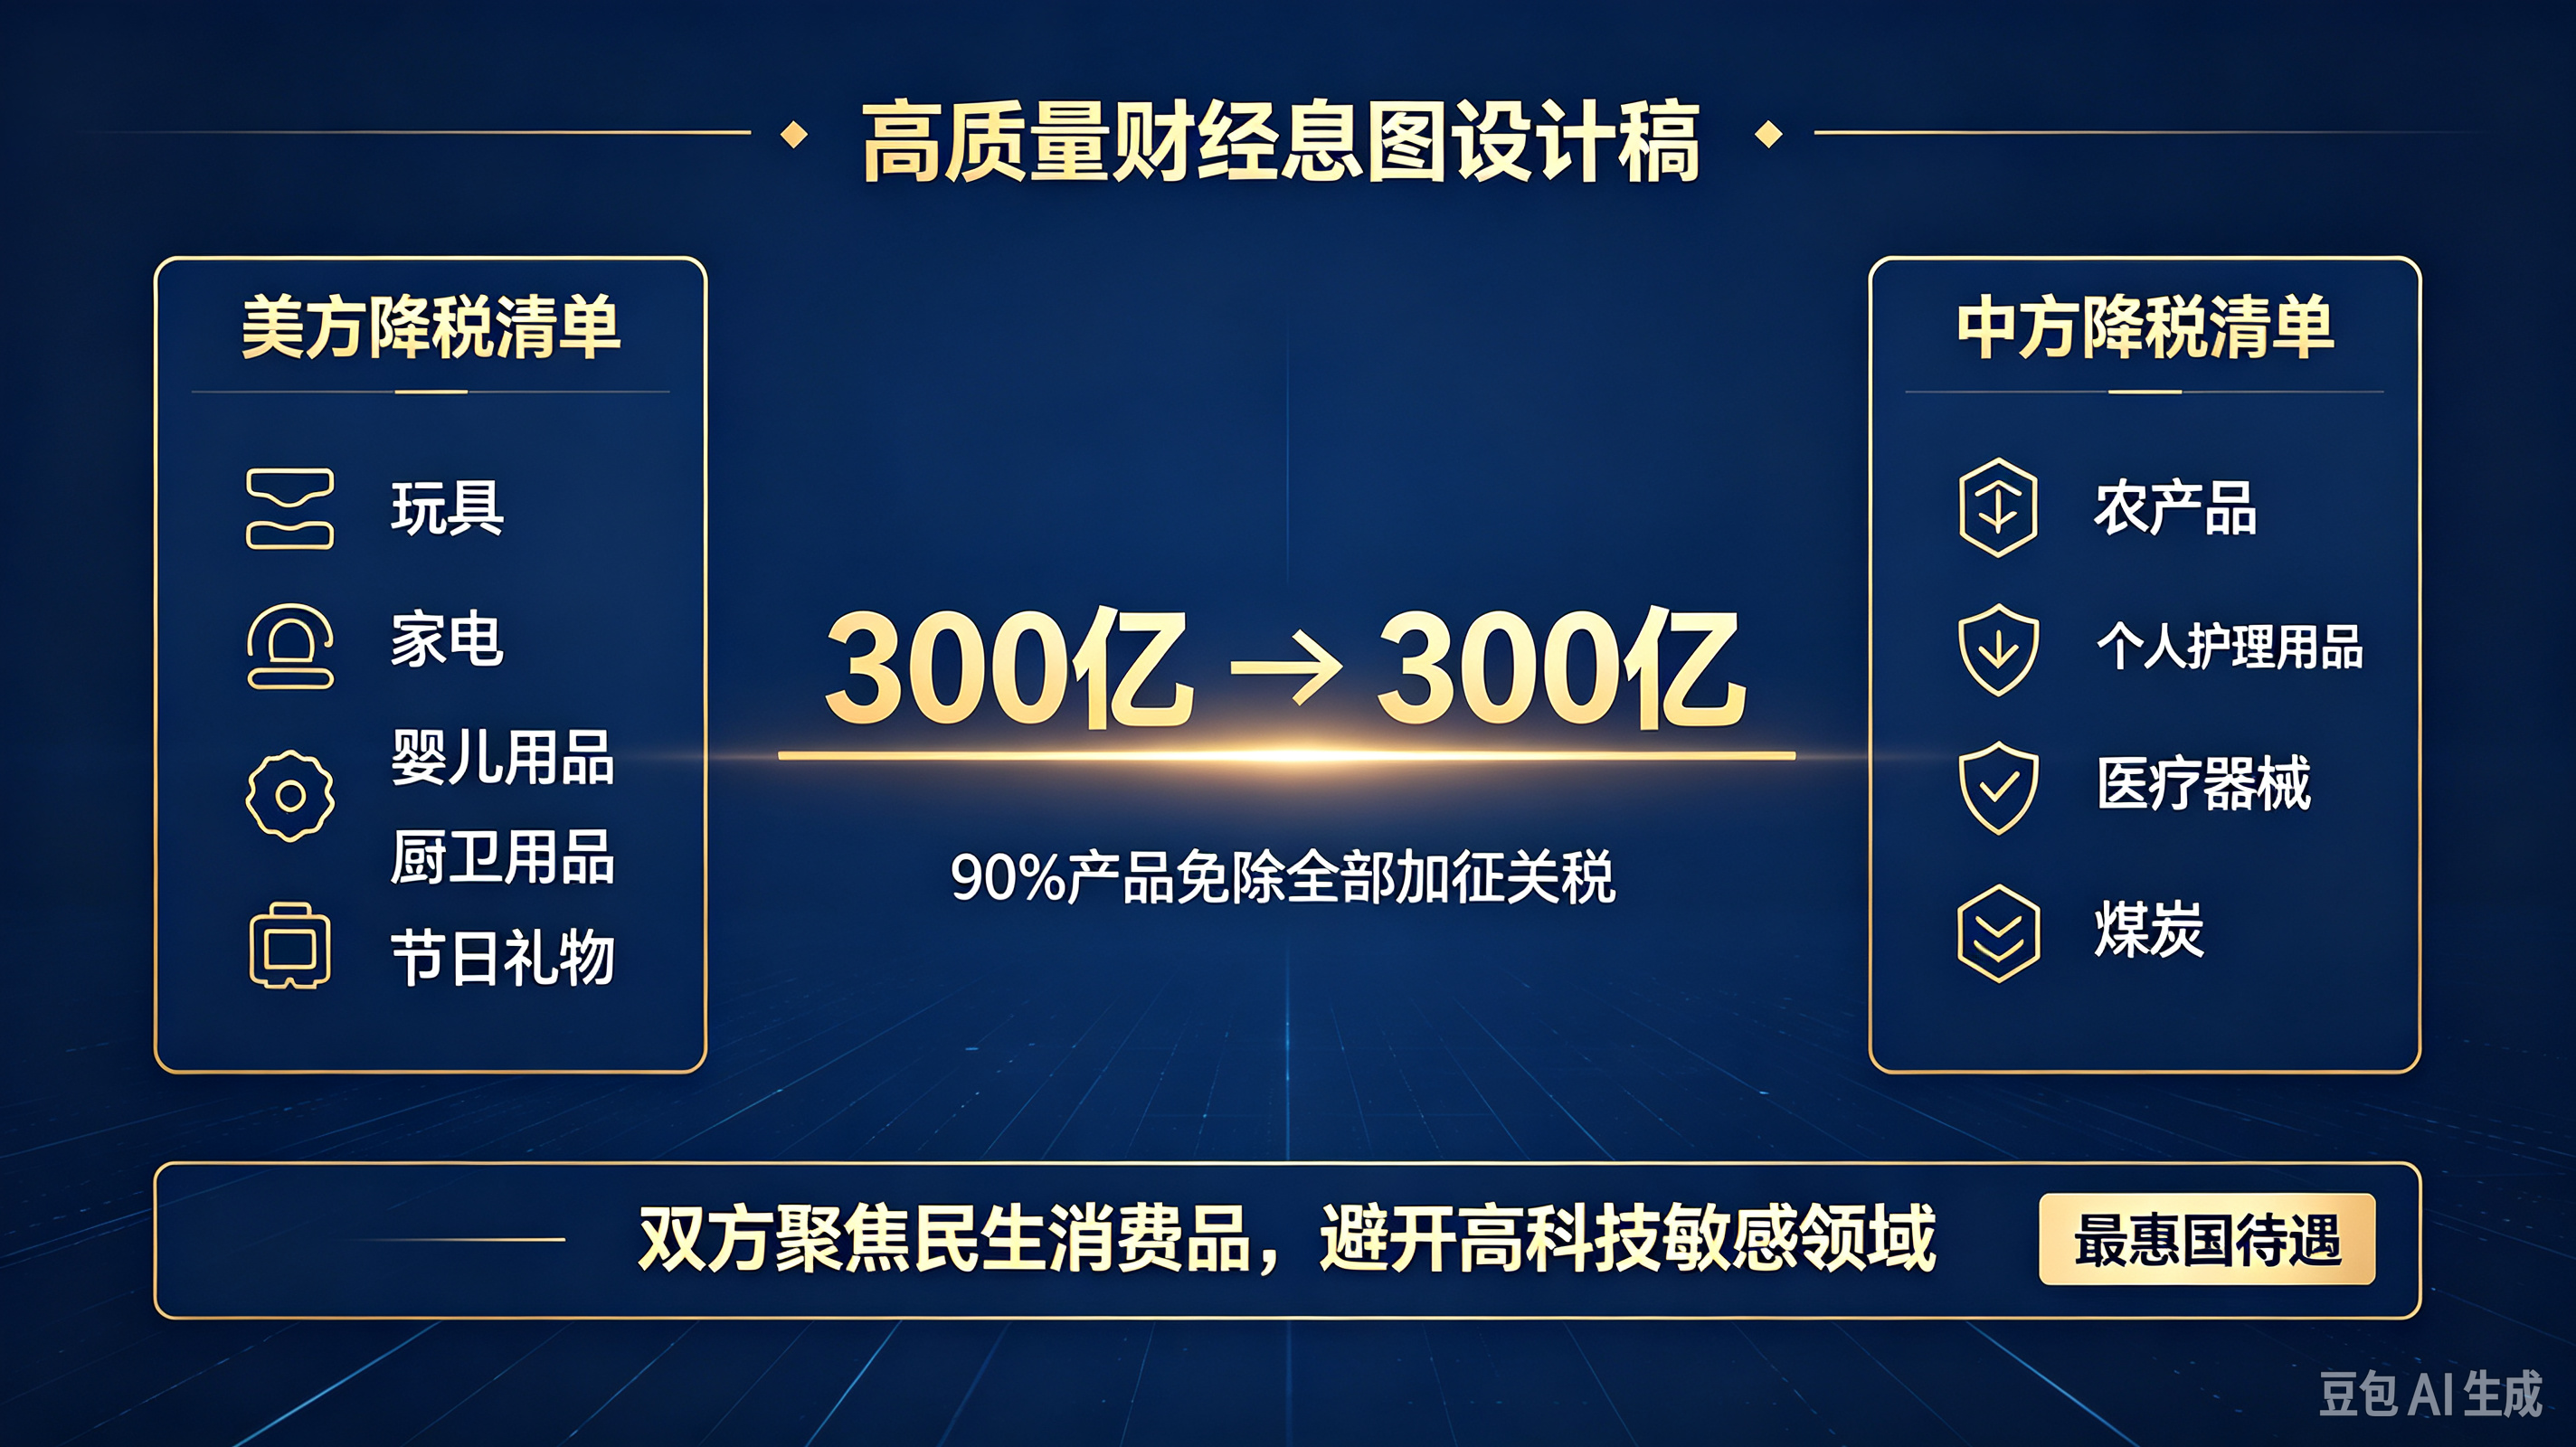
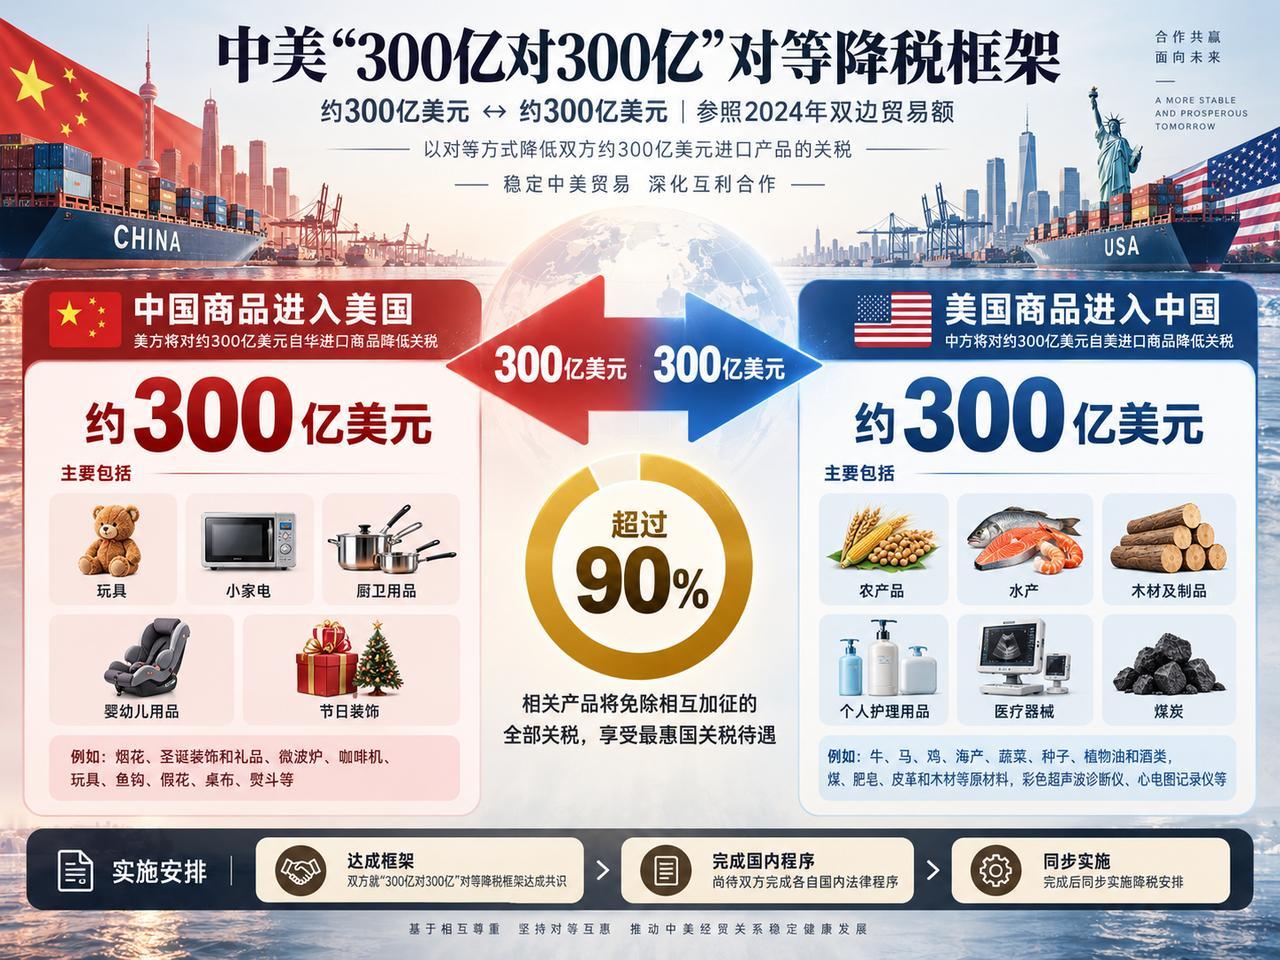
中美第八轮经贸磋商中,中方宣布将美国煤炭正式纳入“300亿对300亿”对等降税框架。特朗普团队乐开了花,可不少网友却犯了嘀咕,晋陕蒙的煤矿产量巨大,咱们自己就是全球第一煤炭大国,干嘛还要进口美国的煤?
俗话说得好,会买的不如会算账的,这买卖背后其实全是战略大智慧。
先看中国自己的家底。2025年,全国规模以上工业原煤产量达到48.3亿吨,创下新高。晋陕蒙的煤矿撑起了能源供应的基本盘。
可就在同一年,中国仍进口了约4.9亿吨煤。产得多,为什么还要买?因为煤炭生意从来不是一道“全国总产量够不够”的算术题。
煤有不同用途。发电厂买动力煤,钢厂炼焦要用炼焦煤;即使用途相同,热值、灰分、硫分也会影响使用效果和价格。
对一家企业来说,采购时真正要问的是:这批煤能不能满足生产要求,送到厂门口一共要花多少钱。只拿矿口价格比高低,账就算漏了半截。
再把地图摊开看。主要产煤区在北方和西部,不少用煤企业却在东部和南部。国产煤出矿后,要经过铁路、港口、海运,再送进工厂;进口煤则可以从海上进入沿海港口。
两条路各有成本。对沿海用户而言,某些时候进口煤算上运费和关税,仍可能具有价格优势;换个市场行情,结论也可能反过来。
所以,进口煤的作用是补充和调剂。国内煤矿承担稳产保供的重任,海上采购提供另一种选择。需求集中释放时,供应渠道多一些,企业安排生产就从容一些;国际价格有优势时,也能争取更合适的采购成本。这和家里有米还去买菜一样,并不矛盾。
美国煤炭进入这笔账,还要看品种。美国既出口动力煤,也出口用于钢铁生产的冶金煤。不同煤种对应不同客户,不能把“进口美国煤炭”理解成用美国煤全面替代晋陕蒙的煤。尤其是钢厂,选煤要考虑炼焦配比和成品要求,适用与否比产地标签更要紧。
关税恰好是影响采购的一项成本。过去几年,中美贸易摩擦使美国煤炭进入中国市场的成本增加。美国能源信息署统计,2025年美国对华煤炭出口量比2024年下降了92%。
如今把煤炭关税纳入降税框架,意义就在于让相关交易多一个重新计算的机会。价格合适、煤质合适、运输划算,企业才有采购动力。
这里还有一笔容易看错的账。“300亿对300亿”说的是双方各自纳入降税安排的进口商品规模约300亿美元,参照的是2024年双边贸易额;它不是中国承诺拿300亿美元去买美国煤。
煤炭是框架中的一项,降税安排还涉及其他产品。双方要按各自国内法律履行程序后同步实施,具体采购仍要落到企业订单上。
这也解释了为什么煤炭会出现在经贸谈判桌上。对中国来说,增加一个可选的供应来源,有利于企业按市场条件采购;对美国来说,中国市场关系到煤炭出口、企业收入和就业。
双方各有需求,才有可能谈成一项对等安排。
更值得看的是“对等”两个字。中方降低部分美国商品的关税,美方也降低相应规模中国商品的关税。
中国企业出口,同样关心关税和订单。把一批具体商品放进框架里协商,双方都能拿出可计算的结果。我认为,这比只喊“买”或“不买”更务实:贸易谈判最终要看各自得到了什么。
当然,会算账也意味着不能见降税就下单。美国煤从产地到中国港口,路程不短,运费、装卸、汇率都会影响到岸成本。
钢厂和电厂还得看煤质是否适合现有设备。假如一批煤降税后仍比其他来源贵,企业没有理由仅凭产地买单。关税创造了交易空间,能不能成交,还得接受市场检验。
国内煤炭产业也有自己的长期任务。稳产保供、改善运输、提高商品煤质量,才能把能源安全的主动权握牢。进口提供补充,国内产能提供底气,两者配合,采购方才有更多选择,也更有条件应对价格波动。
同时,煤炭采购不能脱离能源转型单独看。
2025年,中国风电和光伏装机容量首次超过火电装机容量。煤炭仍在保障供电和工业生产中发挥作用,清洁能源也在加快发展。
今天讨论买哪一船煤,是满足现实生产需求;持续提高能源利用效率、扩大清洁能源供给,则是在为将来减少对煤炭的依赖创造条件。
我觉得这笔交易最聪明的地方,不是“从美国买煤”本身,而是把选择权做大。国内煤能稳住基本盘,进口煤能补充品种和供应;对等降税还能为中国商品出口争取条件。最后买多少、买什么煤,仍由质量、价格和需求决定。生意谈得再热闹,账本上的数字才会说话。