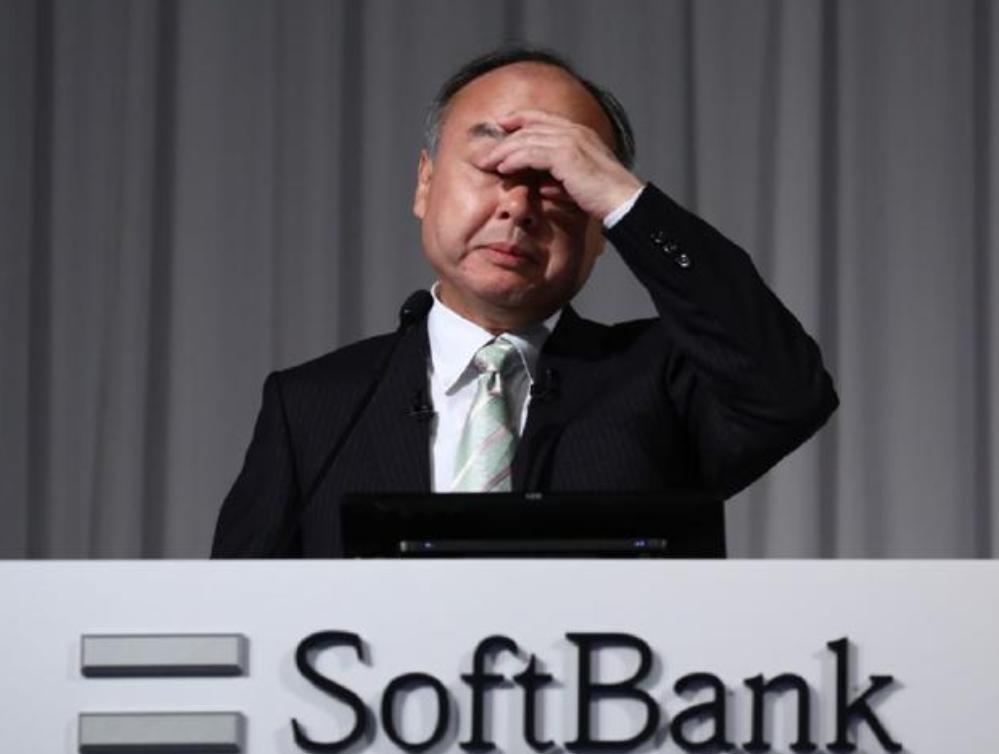
亚洲首富孙正义,正在满世界借钱,利息高得吓人!
这不是段子。软银这次发的债,最长一档年息最高冲到 10%,市场直接管它叫 “史上最大的垃圾债之一”。
这笔债券总额超过110亿美元,分为美元和欧元两个币种。
其中期限最长的7.5年期美元债,初步询价收益率接近10%。
筹来的资金用途很明确,就是补上对OpenAI投资的最后一笔缺口。软银对OpenAI的总投资,完成后将超过600亿美元。
早在2013年,软银的信用评级就被标普、穆迪两大机构下调至投机级,也就是市场常说的垃圾级。
十几年过去,软银始终没能重回投资级。这次发债的利率,比同期亚洲同评级企业债高出两个百分点还多。
对比今年4月软银自己发的10年期债券,当时票面利率是8.5%。才过去不到半年,融资成本就涨了一个多点。
市场用真金白银投票,对软银的信用信心,正在肉眼可见地下滑。
孙正义不是第一次这么大手笔借钱。二十多年前,他靠着借来的钱押中阿里巴巴,2000万美元换来上千倍回报,一战封神,成了全球创投圈最传奇的名字之一。
2016年愿景基金一期成立,孙正义用一场45分钟的演讲,让沙特主权基金当场砸下450亿美元。
那支基金总规模近千亿美元,是当时全球最大的科技投资基金,出手就是百亿级项目,风头一时无两。
巅峰过后很快迎来下坡。愿景基金二期出手的项目接连遇冷,WeWork上市折戟估值脚踝斩,供应链金融公司Greensill直接破产清算。
投出去的钱没等来上市退出,反倒先等来了巨额减值。
到今年二季度,软银愿景基金的利润同比暴跌99%。
其中愿景基金二期单季亏损超过5亿美元,PayPay、Symbotic等已上市公司股价下跌,直接拉低了整个投资组合的收益。
为了填补资金缺口,孙正义开启了大规模资产处置。
先是持续减持阿里巴巴股票,从曾经的第一大股东,慢慢退到持股比例不足5%。手里的非核心资产,能变现的基本都处置了一轮。
2023年Arm成功登陆美股,成了软银手里最值钱的一张牌。
孙正义没有选择减持Arm股份套现,反而用Arm股票做抵押,贷出了超过300亿美元的资金,继续往AI赛道里砸。
很多人不理解,手里握着Arm这样的优质资产,为什么要借10%的高息债。
核心原因就在退出节奏上。OpenAI已经明确今年不会上市,几百亿资金砸进去,短期内看不到变现渠道。
市场的担忧并非没有道理。截至今年年中,软银总负债规模超过130万亿日元。它的信用违约互换成本已经涨到近年高位,存量债券的收益率持续走高,债务压力正在一步步累积。
孙正义的投资逻辑,几十年从来没变过。就是用高杠杆押注时代级的赛道,赌对一次,就能覆盖之前所有的亏损。从互联网泡沫到移动互联网,再到今天的AI,他始终信奉这套逻辑。
有人说孙正义已经山穷水尽,只能靠高息债续命。其实未必。
他不是没有资产可卖,是不愿意在AI爆发的前夜卖掉优质筹码。用几年高利息换时间,等OpenAI上市估值翻倍,所有成本都能赚回来。
但这一次的赌局风险,比以往任何一次都要大。
当年投阿里巴巴,本金只有2000万美元,就算打了水漂,也伤不到公司根本。
现在是几百亿美元级别的投入,还层层加了杠杆。一旦AI商业化速度不及预期,每年的利息就能拖垮现金流。
市场给这笔债贴上“最大垃圾债之一”的标签,本质是在给孙正义的投资模式重新定价。过去市场愿意为他的眼光和神话买单,现在更看重实打实的现金流和盈利确定性。
AI的故事讲得再动听,没有落地的营收和利润,就撑不起高估值。软银要面对的,不只是逐年走高的利息成本,还有市场耐心的持续消耗。
这件事也给整个创投圈提了醒。再耀眼的投资神话,也扛不住周期的波动。靠杠杆堆出来的投资规模,上行期会放大收益,一旦赛道转向,反噬的力量也会加倍。
年过七十的孙正义,依然站在赌桌前。他曾经靠胆识和运气踩中了时代的红利,如今又要用同样的方式,押注下一个技术时代。
只是这一次,市场给他的容错空间,已经比二十年前小太多了。