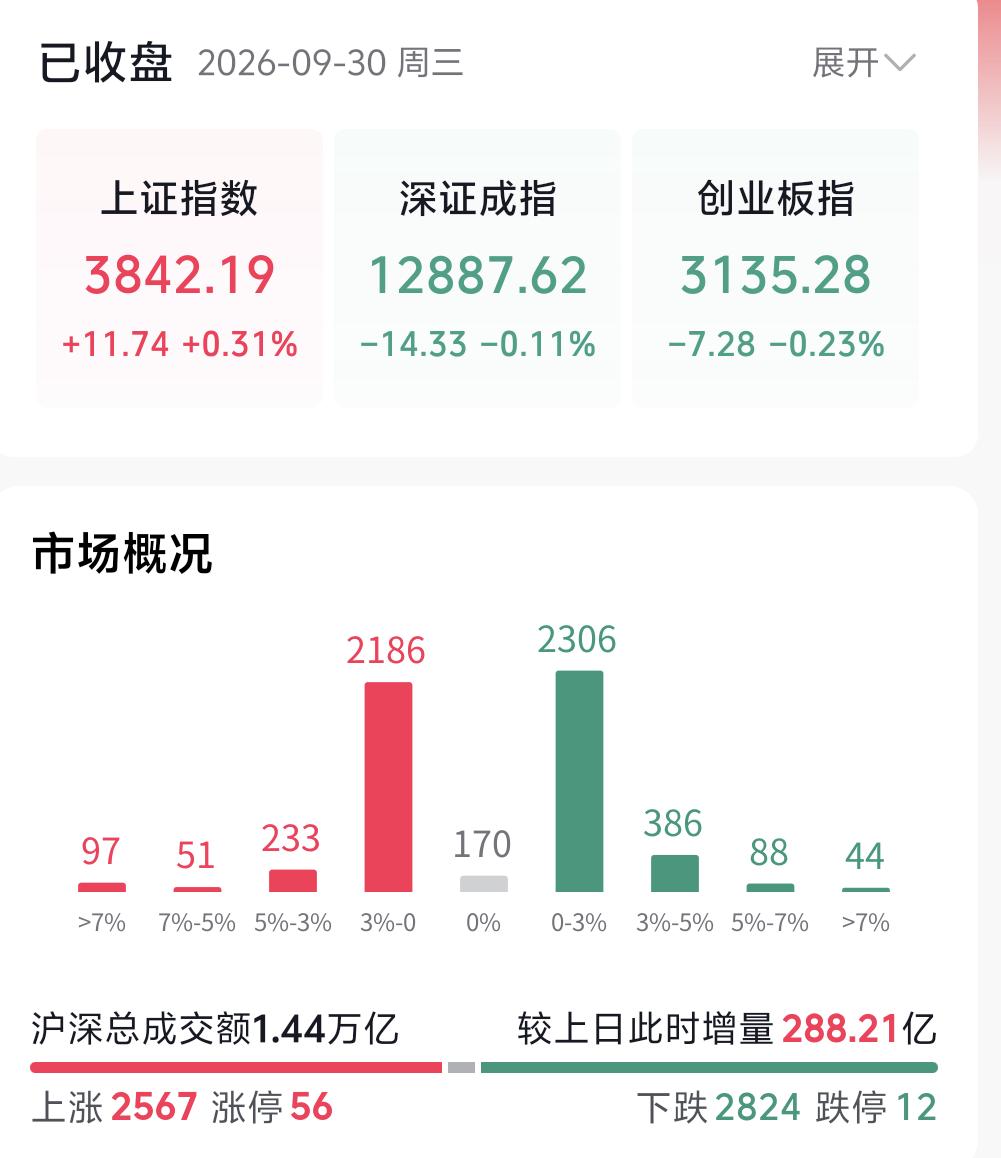
这种冰火两重天的盘面,不是简单的资金短期炒作。透过假期美股的走势,我们能看到AI算力产业链正在发生一次明显的逻辑切换。很多散户容易把AI硬件当成一个整体板块,觉得算力上游所有细分都会同步上涨。但这次假期行情清晰告诉大家:AI产业链内部,已经开始分化,不同细分赛道,资金给的估值、预期完全不一样。等到节后A股开盘,这个海外的盘面变化,一定会传导到国内相关板块,今天我就把假期美股的盘面、背后逻辑一次性讲清楚,大白话讲解,不带晦涩专业术语。
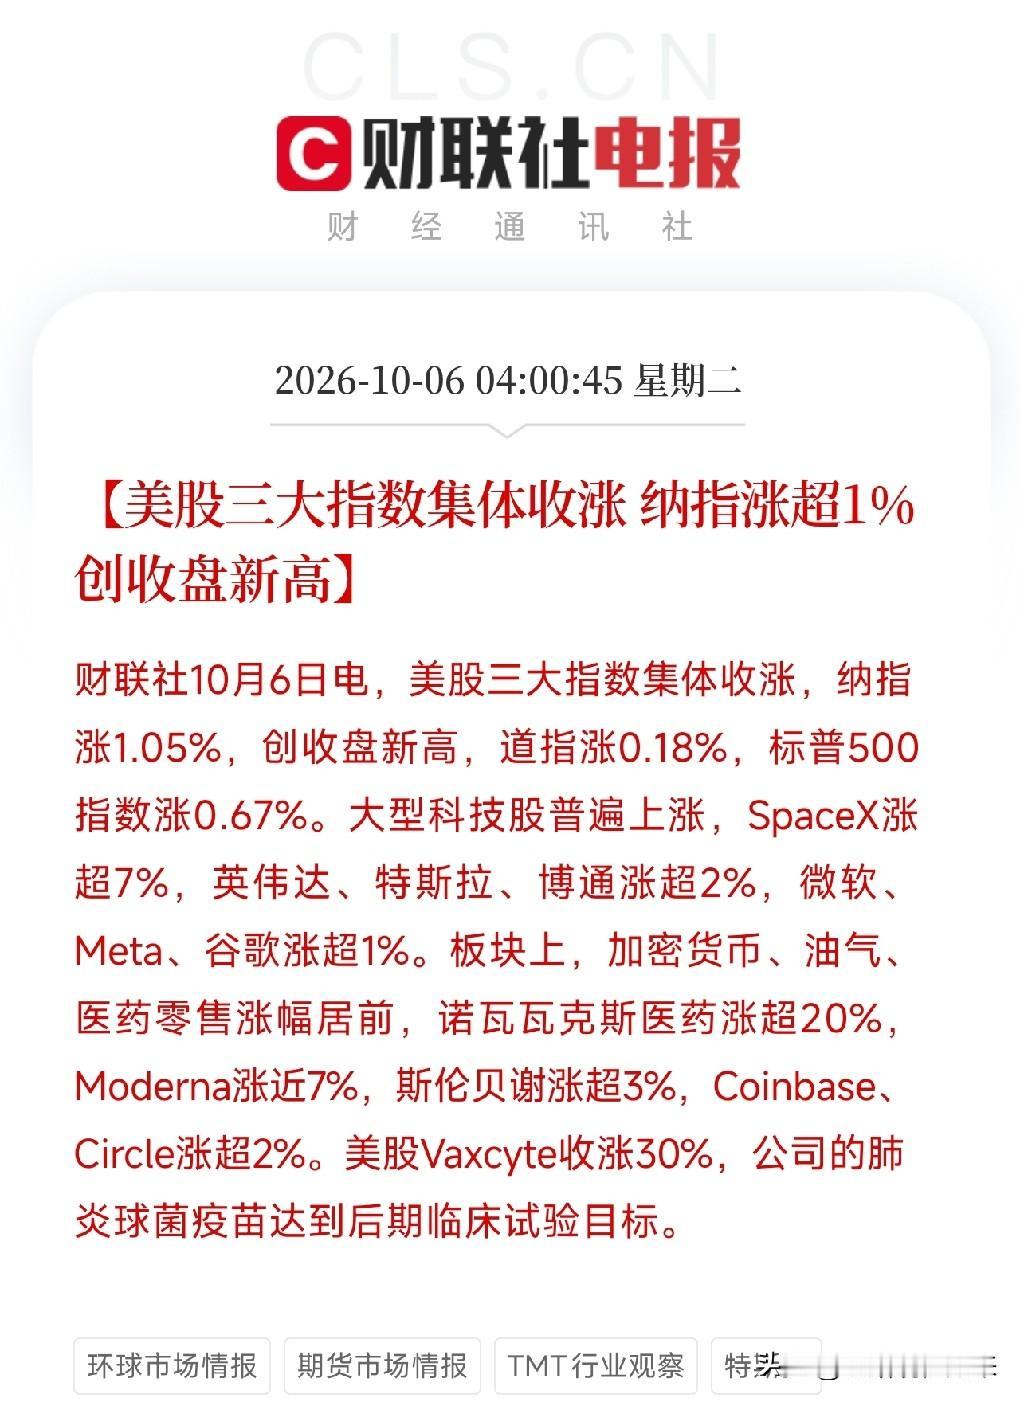
先简单梳理国庆假期美股整体盘面情况。假期里美股三大指数整体震荡偏强,纳指还创出阶段新高,英伟达、微软这类AI大盘股保持韧性,市场整体对于AI长期资本开支的大方向没有否定。但是板块内部的差距被拉得很大。光通信板块持续领跑,迈威尔科技、Lumentum、Coherent、康宁等龙头持续走强,部分个股单日涨幅超过7%,部分盘中一度冲高接近10%,成为整个科技板块里资金持续加仓的方向。
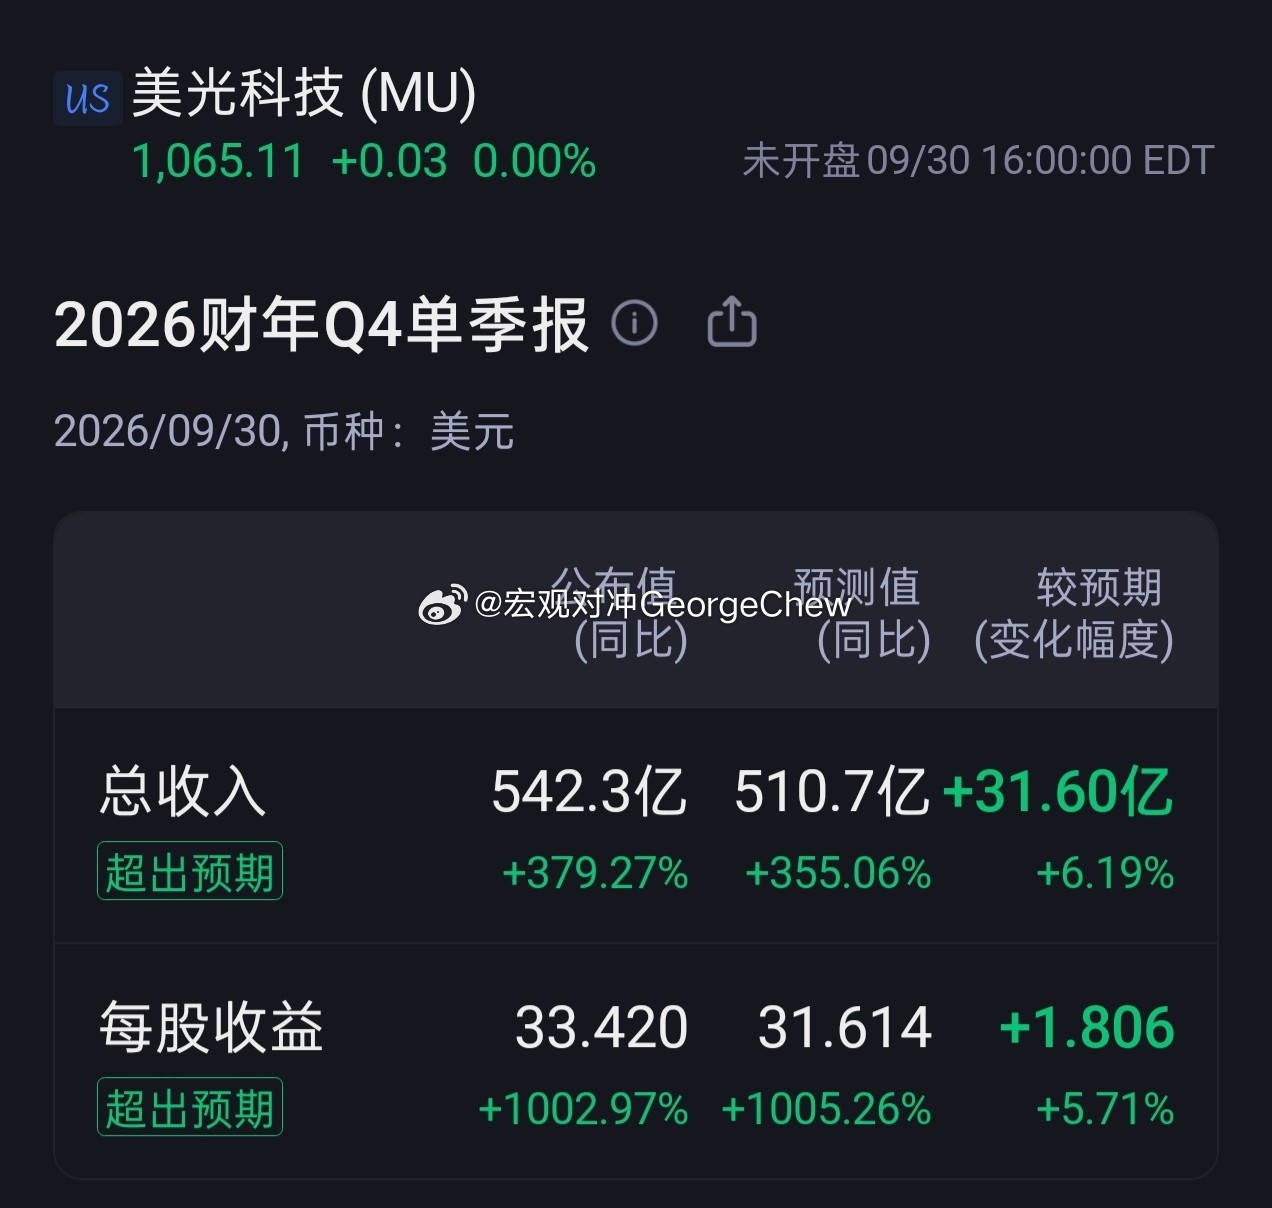
反观存储赛道,行情完全不是统一走势,出现巨大分化。HBM高带宽内存依旧维持紧缺预期,对应的高端存储业务逻辑没有崩塌;但是做普通NAND闪存、消费级硬盘、普通DRAM的企业,股价持续承压,希捷科技、西部数据跌幅明显,SK海力士ADR也出现回调。一边是高端存储供需紧张,另一边传统存储需求偏弱,资金开始区别对待存储企业,不再给整个板块统一的估值溢价。
很多人第一个疑问:同样属于AI算力上游,为什么光通信能持续走强,存储却出现明显分化?我们先把光通信上涨的底层逻辑讲明白。
很多人对光通信的理解,还停留在以前5G时代,觉得就是光纤、光模块,属于传统通信行业。但现在AI时代的光通信,完全换了一套需求逻辑。黄仁勋此前多次提到,AI已经从单卡算力比拼,进入数据中心集群协同计算的时代。大模型、智能体AI运行的时候,大量计算任务会拆分到机房里成千上万块GPU上同步运算。GPU算力越来越强,芯片之间传输数据的压力,就成了新的瓶颈。简单来说,GPU算力再强,如果芯片之间信息传不过去,算力就发挥不出来,光通信就是负责算力之间高速互联的“网线”。
以前的算力集群,单台服务器之间传输的数据量有限。现在新一代AI集群,单块GPU配套的光纤数量成倍提升。机构测算,未来单GPU配套光纤数量会出现数倍增长。云厂商新建智算中心,采购的光模块规格不断升级,800G持续放量,1.6T产品逐步进入大规模交付周期,订单持续落地。迈威尔、Coherent这些海外龙头,在最新的财报和投资者交流会上,都对外确认,高速光互联产品订单饱满,下游头部云厂商持续追加采购,客户的需求超过企业短期的供货能力,这是光通信持续走强最核心的基本面支撑。
另外一个关键点,光通信的需求增长是线性持续释放。AI集群只要持续扩建,就需要不断采购光模块、光纤器件。只要全球云厂商、AI企业持续投入算力基建,光通信的需求就会持续兑现。市场现在预判,未来几年全球高速光模块市场规模会大幅上行,需求增长的斜率不断抬升。资金看到了这种持续兑现的订单,愿意持续给光通信赛道更高的估值,这也是为什么国庆假期,即便大盘震荡,资金依旧愿意持续布局光通信龙头。
讲完光通信,再来看存储板块,为什么会出现巨大分化。很多散户还停留在上半年存储普涨的记忆里,以为只要AI行情还在,所有存储股都会一起涨。但国庆假期美股的盘面,狠狠打破了这个固有认知。
存储赛道现在已经拆成两条完全独立的行情,高端HBM是一条赛道,普通闪存、消费级内存是另一条赛道。两条赛道基本面完全不同,资金的定价逻辑也完全不一样。
HBM高带宽内存,是直接堆叠在GPU上的专用内存,也是大模型训练最核心的零部件。现在全球HBM依旧处于供给不足的状态,三大原厂把大量先进产能优先倾斜到HBM产品上,即便如此,HBM的产能缺口依旧很大,头部云厂商都在和原厂签订长期供货协议锁定货源。只要AI大模型训练需求持续扩张,HBM的紧缺局面短期很难彻底扭转,所以做HBM业务的企业,基本面逻辑没有被破坏,这部分业务依旧具备高景气度。
但是,存储企业不只有HBM业务。SK海力士、美光、西部数据、希捷这些大厂,还有很大一部分产能用来生产普通DRAM内存、NAND闪存,也就是我们电脑、手机、普通服务器硬盘用到的存储芯片。这部分产品,现在的需求并不乐观。手机、PC的消费电子换机需求偏弱,下游客户采购意愿不强。虽然原厂主动缩减普通存储产能,支撑价格,但是涨价的速度已经明显放缓。
行业调研机构的数据显示,一季度存储芯片环比涨幅非常夸张,到了三季度,DRAM、NAND闪存的环比上涨幅度大幅回落。周期股的行情,炒的不是价格上涨,而是涨价的速度。涨价速度一旦放缓,就算价格还在上涨,资金就会提前下调预期。
还有一个非常关键的变量,就是长协订单。云厂商为了拿到稳定的HBM货源,和存储原厂签订长期供货协议,长协订单里面会约定价格区间,设置价格上限。也就是说,现货市场的存储芯片涨价,但是原厂很大一部分出货被长协锁死,没办法吃到现货暴涨带来的超额利润。市场意识到,存储企业的利润天花板被限制住,就算HBM缺货,企业利润的弹性,没有之前想象的那么大。
这就造成了存储板块的分化:HBM业务占比高的企业,行情韧性更强;而业务重心放在普通闪存、消费级存储的企业,业绩预期承压,资金选择卖出,出现股价回调。这也是为什么国庆假期美股存储股不是集体下跌,而是有的抗跌、有的大跌,分化行情正式拉开序幕。
很多股民在这里容易踩一个大坑:把存储板块当成一个整体去看待。看到存储有一部分企业下跌,就判定整个AI存储周期结束;或者看到HBM紧缺,就盲目买入所有存储股。这两种思路,都很容易踩坑。存储赛道,已经从过去普涨普跌的周期行情,彻底转为结构性行情。选股的时候,一定要拆分企业业务结构,看HBM业务占比,不能简单看公司名字就直接买入。
我们再来看,这一轮海外科技板块的分化行情,会给节后A股带来哪些启示。
首先,AI算力产业链主线没有消失,但是内部赛道会重新排序。市场资金的偏好,从单纯追逐GPU、存储,开始逐步转移到算力互联、配套基础设施方向。光通信对应的高速光模块、光纤器件,就是算力集群必不可少的基础设施,这也是海外资金持续看好的底层逻辑。等到A股开盘,国内光模块、光器件相关企业,大概率会受到海外行情带动,资金关注度提升。
但是,光通信赛道也不是没有风险。第一,行业扩产速度很快,大量企业涌入高速光模块赛道,未来会出现价格竞争,订单饱满不等于利润持续高增。第二,下游云厂商资本开支一旦放缓,光模块订单增长速度会直接下滑。第三,技术迭代速度快,一旦新一代产品技术路线发生变化,部分企业的产品会面临淘汰。
其次,存储板块节后A股不会简单复制美股的涨跌,结构性分化会成为主旋律。A股存储相关企业,分为芯片设计、模组、封测等不同环节。HBM产业链、存储模组企业走势会出现明显分化。大家不要再指望存储板块再来一波集体大涨,接下来的行情只会是细分机会。
在这里,我整理了几个后续大家可以持续跟踪的核心观察指标,用来判断这两条赛道后续行情强弱。
针对光通信赛道:
1、海外龙头企业财报中,高速光模块订单、客户指引,看800G、1.6T产品出货量增速;
2、头部云厂商的算力资本开支计划,有没有上调或者下调;
3、行业产品价格变化,高速光模块是否出现降价,判断行业竞争压力。
针对存储赛道:
1、HBM的产能释放进度,三大原厂新增产能投放节奏;
2、DRAM、NAND闪存合约价格,涨价幅度能不能稳住;
3、长协订单的规模,长协占总出货量的比例,评估企业利润上限。
很多散户做科技周期股,最容易犯的错误就是静态看基本面。看到某一个赛道订单好,就默认行情会一直涨。但股市永远交易的是未来预期。光通信之所以走强,是市场预判未来几年高速互联需求持续爆发;存储之所以分化,是市场发现,高端存储和普通存储,供需、利润逻辑已经完全脱钩。
AI产业不是一成不变的,算力的瓶颈会不断转移。最开始大家觉得瓶颈是GPU算力;之后市场发现内存带宽也就是HBM是瓶颈;现在随着大规模AI集群落地,算力之间数据传输的带宽,变成新的瓶颈,光通信的价值随之提升。产业的重心,一直在不断移动。
总结
国庆假期美股科技板块给我们上演了一场很真实的行情:光通信持续领跑,存储板块大幅分化。本质上,AI算力产业链正在从全面普涨,走向精细化的结构性行情。光通信受益于大规模AI集群互联需求,订单持续兑现,资金持续看好;而存储赛道内部出现撕裂,HBM高端存储依旧紧缺,但是普通消费级存储需求疲软,叠加涨价放缓、长协锁价等因素,相关标的承压。
这轮行情也给我们留下两个值得持续思考的问题。第一,AI算力产业链的瓶颈会不断切换,下一个成为市场主线的基础设施赛道,会是哪一个?第二,存储板块的结构性分化,会不会持续很长一段时间,未来存储板块的投资机会,是不是只能聚焦HBM这条细分主线?
市场永远在动态博弈,产业基本面、资金预期、技术迭代,任何一个变量发生变化,行情都会随之调整。看懂板块内部的分化逻辑,而不是简单跟风追热点,才能避开很多不必要的投资陷阱。
风险提示:本文仅为行业基本面信息解读,不构成任何投资建议。文中涉及的个股、行业数据均来自公开公告、权威财经媒体报道,不代表未来行情预测。股市波动大,投资存在风险,请理性决策。