如果问你全球最大的炼油厂在哪里,大部分人的第一反应大概率是中东的石油土豪,或者是美国巨头。
然而,真实的数据会颠覆你的直觉。
全球单体炼油产能第一名,居然在一个自己几乎不产一滴原油的国家。
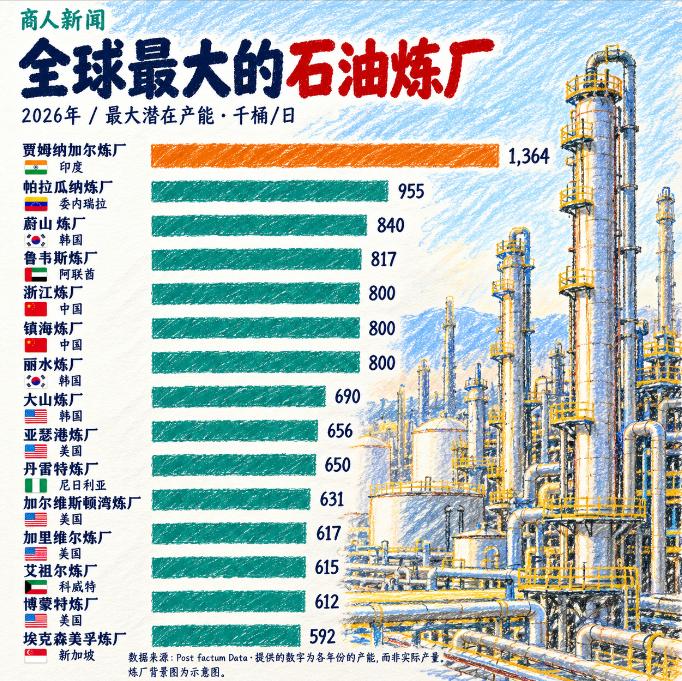
在这份全球超级炼油厂产能榜单中,印度信实工业旗下的贾姆纳格尔炼油厂,以每天 124 万桶的原油加工能力稳居全球第一。
这座炼厂坐落在印度古吉拉特邦的海岸线上,占地超过 7500 英亩,从 2008 年登顶之后就一直保持着这个位置。
印度本国的原油产量每天只有六十来万桶,连这座炼厂一半的需求都满足不了,全国还有 20 多座炼厂同时运转。
印度的原油进口依赖度超过 80%,是全球第三大原油进口国,结果把全球最大的炼油厂建在了自己家里。
榜单第二名也不是中东。委内瑞拉的帕拉瓜纳炼油综合体,日处理能力约 94 万桶,曾经长期占据第一的位置,后来被印度反超。
第三名开始有意思了 —— 韩国 SK 能源的蔚山炼厂,日处理能力 84 万桶。
第四名阿联酋的鲁韦斯炼厂,82.7 万桶,这是中东地区在榜单上的最高排位。
第五名又是韩国,GS 加德士的丽水炼厂,约 77.5 万桶。
第六名还是韩国,S-Oil 的温山炼厂,66.9 万桶。全球前六名里韩国占了三席,而韩国的原油产量基本可以忽略,百分之百依赖进口。
再往下数,尼日利亚的丹格特炼厂 65 万桶,美国的加尔维斯顿湾炼厂 63.1 万桶,沙特的拉斯坦努拉炼厂 55 万桶。
中东作为全球石油的主产区,在单体炼厂产能榜单上的存在感,远不如它在原油出口榜上那么突出。
这就引出一个反常识的事实:炼油本质上是制造业,不是资源业。
产油国把原油挖出来卖钱,那是上游;把原油炼成汽油、柴油、航空煤油和各种化工原料,那是下游加工。
下游拼的不是地底下有没有油,而是港口条件好不好、运输方不方便、周边市场大不大、技术和资本跟不跟得上。
印度和韩国的共同点很明显 —— 都有漫长的海岸线和深水港,都处在全球原油运输的主航道上,周边都是巨大的成品油消费市场。
印度自己就是十几亿人的消费市场,韩国则背靠中日韩这个全球最大的成品油消费区域。中东的油轮往东走,先到印度,再到东亚,在这条航线上建炼厂,运费和时间成本都算得过来。
还有一层账很多人没算过。原油是大宗商品,价格全球透明,产油国卖原油赚的是资源差价,但这个差价受国际油价波动影响极大。
炼成品油就不一样了,成品油的价格里包含了加工利润、物流成本和区域溢价,而且炼厂可以根据市场需求灵活调整产品结构,汽油赚得多就多产汽油,化工原料行情好就多切化工料。
这种灵活性本身就是一种抗风险能力。印度这些年大量出口成品油,赚的就是加工费的钱,原油从沙特、伊拉克、俄罗斯买进来,炼完了再卖到欧洲、非洲和东南亚,一进一出,中间挣的是制造业的利润。
说到这里就得聊聊中国了。按国家算,中国的炼油总产能已经超过美国,全球第一,每天约 1700 多万桶。
但单体最大的炼厂不在中国,浙江舟山鱼山岛的浙石化项目,年加工能力 4000 万吨,折合每天约 80 万桶,在全球单体榜单上大概能排到前五左右,跟韩国蔚山、阿联酋鲁韦斯是一个梯队。
中国的策略是分散布局,几十座大中型炼厂铺满沿海沿江,而不是集中在一个地点。
这跟中国的市场结构有关 —— 幅员辽阔,各地需求差异大,分散布局反而更经济。
我的看法是,全球炼油产能的分布,反映的是全球制造业和消费市场的真实重心。
中东有油,但油不等于产业链的全部。谁掌握了加工能力,谁就在石油贸易里多了一层话语权。
印度和韩国用几乎为零的原油资源,换来了全球顶级的炼油产能,这本身就是对资源决定论的一种拆解。
未来十年,全球能源转型加速,电动车渗透率不断提高,汽油柴油的长期需求见顶是大概率事件,那时候这些巨型炼厂怎么办?答案是往化工方向转型,把炼油厂变成化工厂,从卖燃料变成卖材料。
这个转型谁转得快,谁就能在下一个周期里活下去。印度现在已经在这么干了,贾姆纳格尔炼厂的化工品比例一直在提升。
反倒是一些纯靠卖原油过日子的国家,转型的紧迫感还没那么强,等反应过来可能就晚了。石油这门生意,最终拼的还是加工和制造能力,地底下的油,总有挖完的一天。