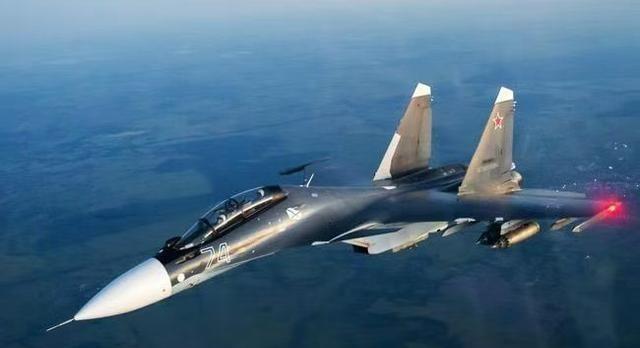
一场隐秘的全球燃料大转移,早已悄然完成。俄罗斯空军燃料短缺,并非朝鲜提供的,而是从韩国,秘密运到符拉迪沃斯托克港!
俄乌冲突打了四年多,战场上最抢镜的是导弹、无人机和战斗机,可真正决定这些装备能不能持续运转的,往往是最不起眼的燃料。飞机没有航空煤油,再先进也是机场里的“大号摆件”。进入2026年后,俄罗斯炼油设施持续承受压力,一条过去并不起眼的东北亚成品油运输线,因此突然进入外界视野。
2026年7月底,约有3万吨成品油从韩国蔚山装船运往俄罗斯,其中包括柴油,货物还可能涉及航空燃料。这种情况之所以受到关注,是因为韩国与俄罗斯之间的大规模成品油直接贸易已经沉寂多年。到了俄罗斯国内燃料供应趋紧的时候,这条航线重新出现,自然显得格外扎眼。
俄罗斯是世界主要能源生产国,听起来似乎最不该缺油。问题恰恰就在这里:有原油,不代表任何时候都有足够的成品油。
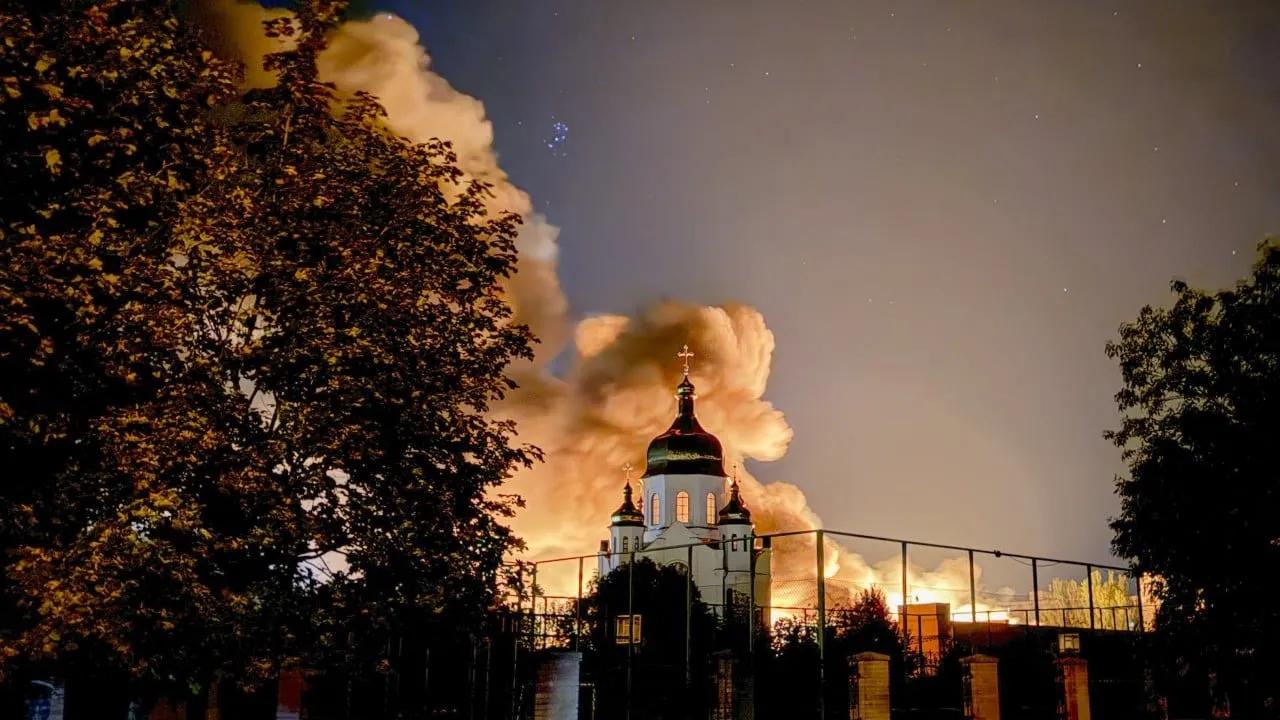
原油必须经过炼厂加工,才能变成汽油、柴油和航空煤油。2026年以来,俄罗斯多座炼油设施遭到无人机袭击,部分大型炼厂降低产量甚至暂停部分生产。到了9月,俄罗斯国内柴油供应压力进一步上升,俄方继续收紧成品油出口,希望优先保障国内市场。
这就出现了一个颇有戏剧性的场面:卖石油的大户,开始从东北亚寻找成品油。
韩国正好位于这条链条的另一端。韩国本身并不是主要原油生产国,却拥有规模庞大的炼化工业。进口原油、加工成高附加值成品油,再向海外销售,本来就是韩国能源产业的重要经营模式。航空煤油、柴油等产品长期面向亚洲和国际市场出口。
所以,当俄罗斯部分地区出现成品油缺口时,韩国货源进入俄罗斯,并不违反最基本的市场逻辑。哪里有需求,哪里价格更高,商船自然会寻找路线。国际政治能够改变贸易成本,却很难彻底消灭供需规律。
至于这些韩国燃料是不是全部直接送进俄罗斯空天军油库,则不能把复杂供应链想得太简单。现代国家的军用和民用能源体系相互影响。进口柴油能够缓解民用和运输部门压力,进口航空燃料也会增加国内整体调配空间。即便一批货物没有直接送到军用机场,也可能间接释放其他燃料资源。
这也是能源战争最麻烦的地方。油桶上不会写着“前线专用”,一船成品油进入一个国家以后,可以通过仓储、铁路、公路和管线重新分配。真正重要的不是某个油罐最终停在哪里,而是俄罗斯整个燃料体系因此多了一点回旋余地。
还有一个问题很有意思:朝鲜距离俄罗斯远东更近,为什么不依靠朝鲜?
地图距离很近,不代表产业能力也很近。
朝鲜本身的精炼石油产品供应长期受到限制。联合国安理会相关决议规定,自2018年开始,每12个月向朝鲜供应、出售或转让的精炼石油产品总量原则上不得超过50万桶,并且要求进行申报。这意味着朝鲜自身就需要控制成品油使用规模,更难成为能够长期向俄罗斯提供大规模航空燃料的稳定供应地。
韩国则不同。它拥有成熟炼化设施、大型港口和完善的国际航运体系。从商业角度来说,只要贸易手续、制裁规则和企业风险能够被处理,韩国炼厂生产的成品油显然更具有现实供应能力。
更值得关注的是,俄乌冲突正在让全球能源贸易越来越像一张蜘蛛网。
过去能源贸易往往讲究固定买家、固定航线。制裁扩大以后,转口贸易、船对船转运、中间商交易以及航线调整明显增加。俄罗斯石油和石油产品的传统出口方向发生变化,更多货物转向亚洲、非洲和拉美市场。与此同时,一些经过第三方加工后的能源产品又可能重新进入欧洲市场。
于是出现了一个很现实的现象:政治上喊得震天响,油轮还是照样寻找利润。
这并不意味着制裁毫无作用。制裁会提高保险费用、融资成本和运输风险,也会迫使企业使用更长、更复杂的航线。但只要国际市场存在明显价差,贸易商就会不断寻找新的交易办法。全球能源体系高度互联,想依靠一纸规定把某个大型能源国家完全从世界市场切出去,本来就不是轻松的事情。
到了2026年9月底,俄罗斯还进一步限制国内能源、炼油、出口路线、买卖双方和价格等相关信息公开。能源数据越来越不透明,也让外界更难准确判断俄罗斯国内究竟缺多少燃料、进口货物最终流向哪里。
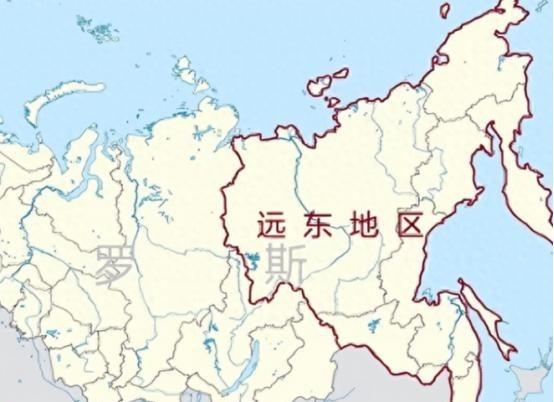
这也让东北亚方向的油轮更加值得观察。俄罗斯远东拥有重要港口和铁路体系,一旦海运成品油进入远东地区,后续便可以通过俄罗斯内部交通网络继续调配。现代战争中的能源供应,从来不是港口卸完货就结束,而是一整套炼油、仓储、运输和调度体系共同发挥作用。
这场持续四年多的俄乌冲突再次说明,真正的大国较量绝不只是比较谁的战斗机更快、导弹射程更远。战斗机每一次升空,背后都有炼油厂、油罐车、铁路、港口和维修体系在支撑。
俄罗斯今天遇到的难题,恰恰提醒所有国家:真正可靠的安全基础,从来不是临时到海外找几船油,而是拥有稳定的能源供应、强大的制造能力和完整的工业体系。