券商板块节后要起飞了!中资券商集体杀进中东,这波出海不是画大饼,是真金白银砸出来的产业拐点。
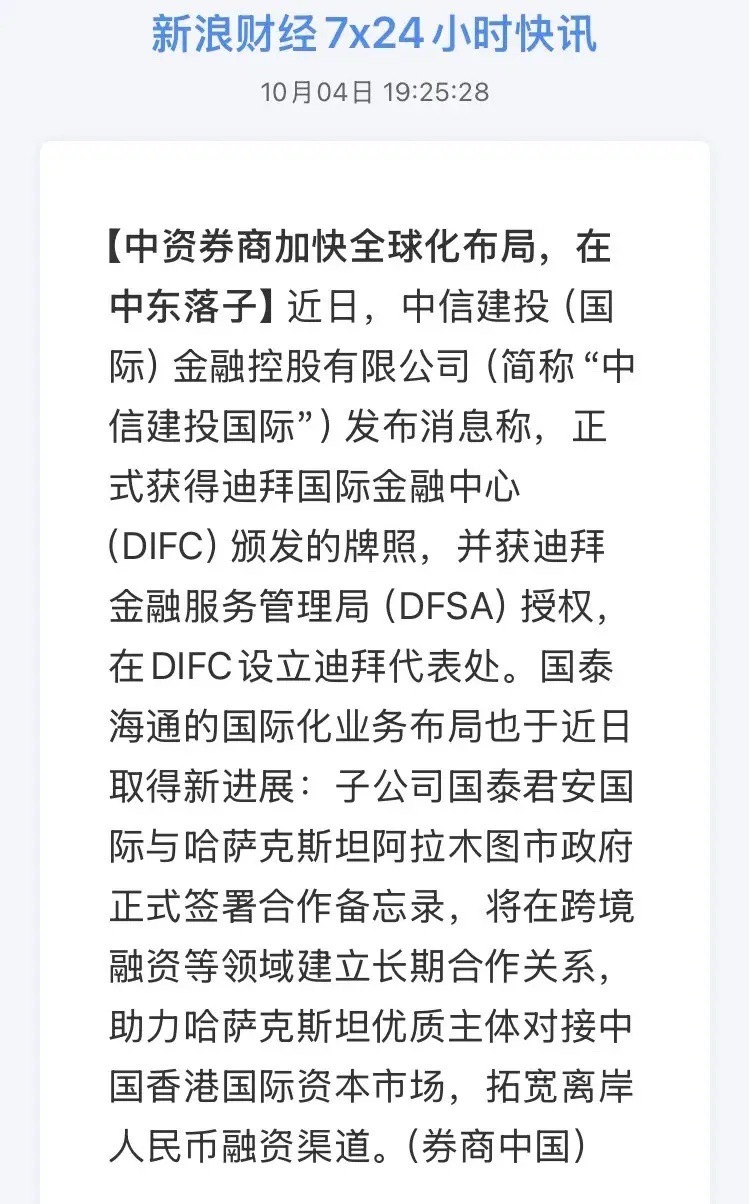
周末三条消息凑一块,信号非常明确:中信建投国际刚拿下迪拜国际金融中心(DIFC)牌照,获迪拜金融服务管理局(DFSA)授权设代表处,成为继中金之后第二家拿到DIFC牌照的中资券商;国泰君安国际跟哈萨克斯坦阿拉木图市政府签了合作备忘录,帮哈国优质企业对接香港资本市场、拓宽离岸人民币融资渠道;同一天,工行阿布扎比分行发行中东北非地区首单2亿元自贸离岸债。中资券商的全球化,已经从"香港一站"变成"中东+中亚"双线突进。
【信息面:出海从试水变成集团军作战】中金2025年率先在迪拜开分公司,是第一个在海湾地区持牌的中资券商;现在中信建投跟上,国泰海通切入中亚,头部券商海外网络已覆盖香港、纽约、新加坡、法兰克福、东京、迪拜、越南。全行业38家券商设有境外子公司,2026年以来已有7家披露对香港子公司增资,山西证券砸了10亿港元。这不是个别公司的选择,是整个行业在集体往外走。
【政策面:顶层设计已经把话挑明了】2024年3月证监会发文,明确到2035年形成2至3家具备国际竞争力的投行。2025年12月吴清主席强调,"十五五"时期推动有条件机构稳步国际化和"一带一路"沿线布局。今年8月吴清在香港直接表态:支持更多优质证券基金公司在港展业兴业、走向世界。中信证券更狠,抛出160亿元H股定增,募集资金全额投向境外业务。政策从口号变成真金白银的资本注入,方向已经锁死。
【资金面:境外业务正在变成券商业绩"第三极"】数据不会骗人。2026年上半年,中信证券境外收入117.88亿元,同比暴增70.54%,远超境内业务的44.59%;中金境外收入59.66亿元,同比+48.24%,占总营收30.91%,全行业第一;国泰海通、华泰、广发境外收入分别为54.42亿、44.12亿、21.54亿,全部同比增长80%以上。2025年全年,中信证券国际营收突破230亿元,总资产4680亿元,已是独立的利润怪兽。
更关键的是离岸人民币债券爆发。截至9月22日,年内点心债发行规模14481.5亿元,已超2025年全年的14288.68亿元,创历史新高。哈萨克斯坦开发银行2025年就通过中信银行国际在港发行20亿元点心债,是中亚首单。国泰君安国际这次跟阿拉木图签备忘录,本质就是抢这块增量蛋糕的承销权。
中东钱也在往东走。沙特PIF管理资产超1.15万亿美元,在华投资突破220亿美元,今年6月上海办公室正式运营;阿布扎比投资局截至6月末持有65家A股,市值约249.92亿元;穆巴达拉9月刚砸10亿美元战略投资瑞幸。中东土豪要配置中国资产,谁来做通道?中资券商境外平台就是直接受益者。
【催化作用与映射方向】催化逻辑很清晰:第一,头部券商境外高增长从"故事"变"报表",估值要从纯境内周期股向"境内+境外"双轮驱动重估;第二,离岸人民币债承销、跨境财富管理、一带一路项目融资三条线,是未来3年确定性最高的增量;第三,中东资金持续增配中国资产,中资券商跨境通道价值被重新定价。
映射方向上,首当其冲是境外收入占比高、牌照布局完整的头部券商——中金(占比30.91%)、中信证券(收入行业第一)、国泰海通(中亚领先)、华泰证券(网络最全)。其次是港交所,离岸人民币产品扩容直接利好交易活跃度。最后是跨境支付、金融IT等底层服务商,券商出海扩系统建团队,服务商跟着吃肉。
【产业链收尾】券商出海这条链,上游是牌照和监管资质(证监会批文、DFSA授权、港交所地位),中游是投行承销、资产管理、证券经纪三大业务条线,下游是两头客户——一头是要走出去融资的中企和中亚中东主权主体,一头是要配置中国资产的全球资金。现在中游疯狂拿牌照铺网络,上游政策绿灯全开,下游两头需求都在爆发。
但要问一句:你手里的券商标的,是真有境外牌照、真有跨境团队、真能把中东中亚的钱变成报表利润的主,还是只靠"券商出海"四个字蹭概念的跟风票?境外收入占比有没有超15%?海外有没有持牌机构?这三个问题的答案,决定了你是吃这波全球化红利,还是高位接盘。
【声明】本文为学术探讨与信息分享,不构成任何投资建议。股市有风险,入市需谨慎。文中数据均来自公开财报及权威媒体报道,仅供参考。