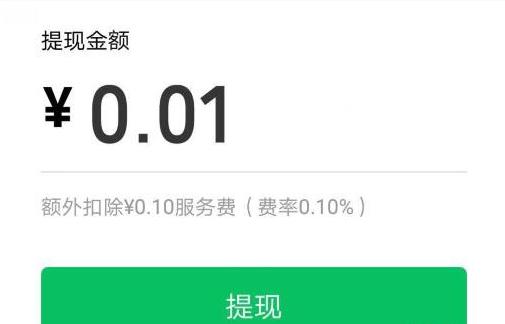
微信悄悄改规则:2025年7月,单笔提现最低手续费从0.1元降到0.01元。很多人一看,以为微信良心发现,提现便宜了。可仔细算账,几乎没区别。
0.1%的核心费率没变,那个终身1000块的免费额度也没变,大额提现该扣多少还是扣多少。那微信图什么?答案不在公告里,藏在一场拖了一年多的官司里。
时间拨回 2024 年 5 月。上海政法学院有个学生叫杨昊斌,刚毕业考上了华东政法大学的研究生。他当时从微信里提了 5 万块钱,手续费被扣了差不多 50 块。搁一般人骂一句也就算了,但这是个学法的,他较上真了。
他拉上了四个同学。上海政法学院的吴祖祎、秦浩宁、席蕊璇,还有武汉大学的潘灵青,五个人凑一块,把微信支付的运营方财付通告上了法庭。案子在深圳前海合作区人民法院立的,2024 年 8 月 22 号第一次开庭。
庭上他们提了两个事。一个是平台收这个钱提前提醒得到不到位;另一个更狠,就是这个 0.1% 的费率到底合不合理。
他们查了《消费者权益保护法》第 26 条,说平台不能拿格式条款给自己定那种对消费者明显不公平的规矩。他们自己还算了笔账,说微信靠提现这一个功能利润率能做到五六成。这个数微信从来没认。
腾讯那边的答复很有意思。据杨昊斌后来跟记者说,对方没正面接价格合不合理这个茬,反复强调一句:定价是企业的经营自主权,企业有权盈利。
就这么个庭开完没下文了。从 2024 年 8 月一直打到现在,一年多过去,判决还没下来。然后就到了 2025 年 7 月 25 号,微信把最低手续费从 1 毛改成了 1 分。
我觉得,这根本不是什么良心发现,这是被官司架在那儿了。老规矩里最扎眼的一条,就是你提 1 毛钱它扣你 1 毛钱。
这种事一旦被法官拿在手里掂量,"显失公平" 四个字很容易扣上来。微信先把这个最容易翻车的点修了,等于先把屁股擦干净。真到法院要判,这个最极端的例子已经不存在了,剩下的就只是 "费率高不高" 这种更模糊、更好辩的问题。
至于那个真正赚钱的大头 ——0.1% 的费率,还有那个终身 1000 块的免费额度 —— 一分钱没让。你去翻财付通自己发的公告,白纸黑字写着单个身份证终身就 1000 块,超了就按 0.1% 收。这条从 2016 年 3 月 1 号用到现在,快十年了。
微信对外的说法永远是那句:银行那边有交易成本。可你想想,十几亿人把钱放在微信里,微信跟银行谈价那是什么量级?这点通道成本真要全摊到每个用户头上吗?再说了,钱是你自己的,从你自己的微信钱包转到你自己的银行卡,这中间到底产生了什么天大地大的服务,值当每 100 块抽走 1 毛?
对比一下隔壁支付宝就更清楚。支付宝给的基础免费额度是 2 万,是微信的二十倍。用户还能攒积分换免费额度,实在不行把钱转进网商银行再往银行卡提,这条路不收钱。
微信这边呢?1000 块额度用完就是用完了,客服明说 "超出后无法提升"。你唯一的绕路办法,是去 "支付有优惠" 小程序里一笔一笔攒金币,再拿金币换免费券。说白了,还得让你接着用微信支付,才施舍你几毛。
所以我真正想说的,其实不是这 1 分还是 1 毛。
是这五个学生。他们没撤诉,也没炒作。案子拖了一年多,来回跑深圳,自己垫诉讼费,自己查法条,对面坐着的是腾讯一整个法务团队。就这么着,硬是逼得一家万亿级的公司,在开庭一年之后,悄悄把规则改了一个字。
下次你再看见有人为了几块钱、几毛钱去跟大公司较真,别先笑人闲得慌。很多规则上那一点点松动,不是平台发善心,是有人真金白银、花着时间,一格一格给你顶出来的。