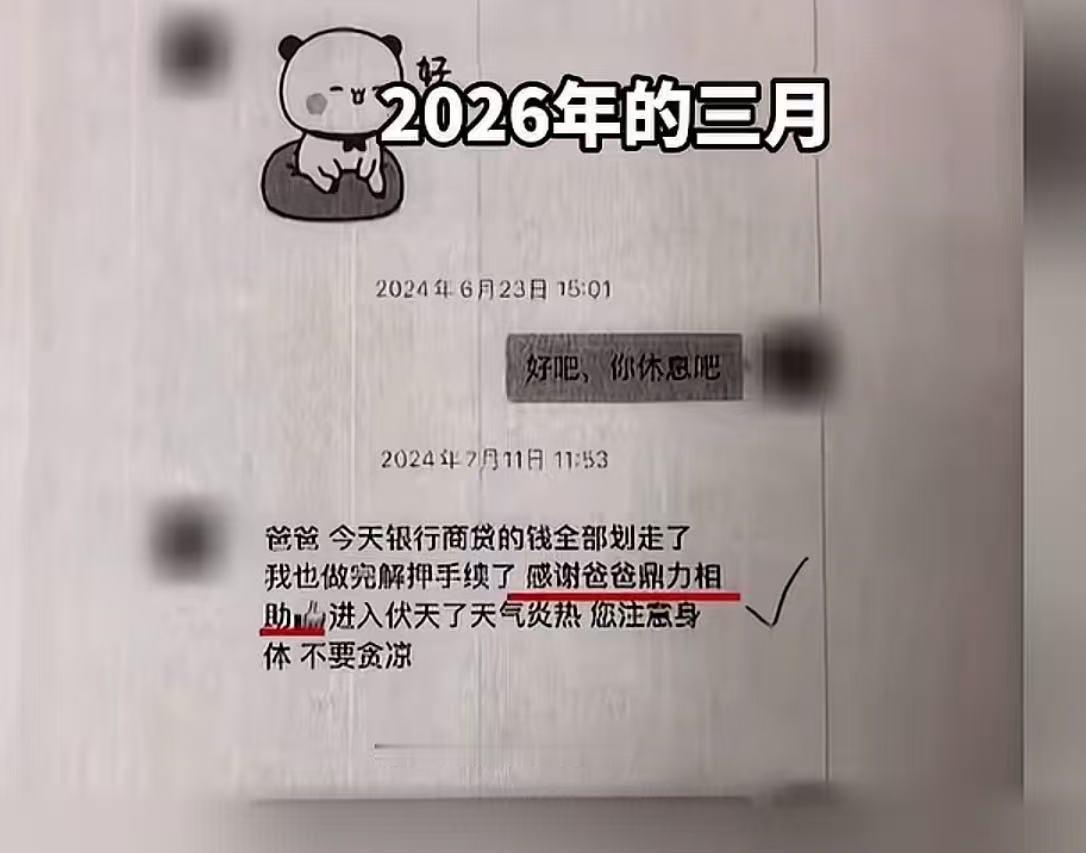
“好一个白眼狼!”北京一大爷素来和儿子有恩怨,但又觉得儿子一家还房贷很辛苦,于是67岁老人卖了唯一的平房,把126万全转给儿媳还房贷。不料,钱到手之后,儿子儿媳跟老人断了来往。老人无奈,将儿子儿媳告上法庭!儿媳在庭上甩出一句话:“聊天记录里说过‘感谢爸爸鼎力相助’,这就是赠与!”
侯先生年近七旬,2024年把自己名下的平房卖了,向儿媳转账126万,结清了儿子儿媳名下那套房子的剩余贷款。这笔钱是他卖了唯一住房换来的,说白了就是养老钱。
钱给出去以后,儿子儿媳跟他不再来往。2025年1月起,侯先生通过短信反复催要,明确表示这是自己的养老钱,对方不还,拖了10个月才把儿子儿媳告到法院。
法庭上的交锋很有意思。侯先生说是借的,儿子儿媳说是送的。儿媳手里最硬的证据,就是微信里那句“感谢爸爸鼎力相助”。法官查了一下时间线:转完钱才半年,老人就开始不断催要了,而且从头到尾说的都是“这是我的养老钱”。
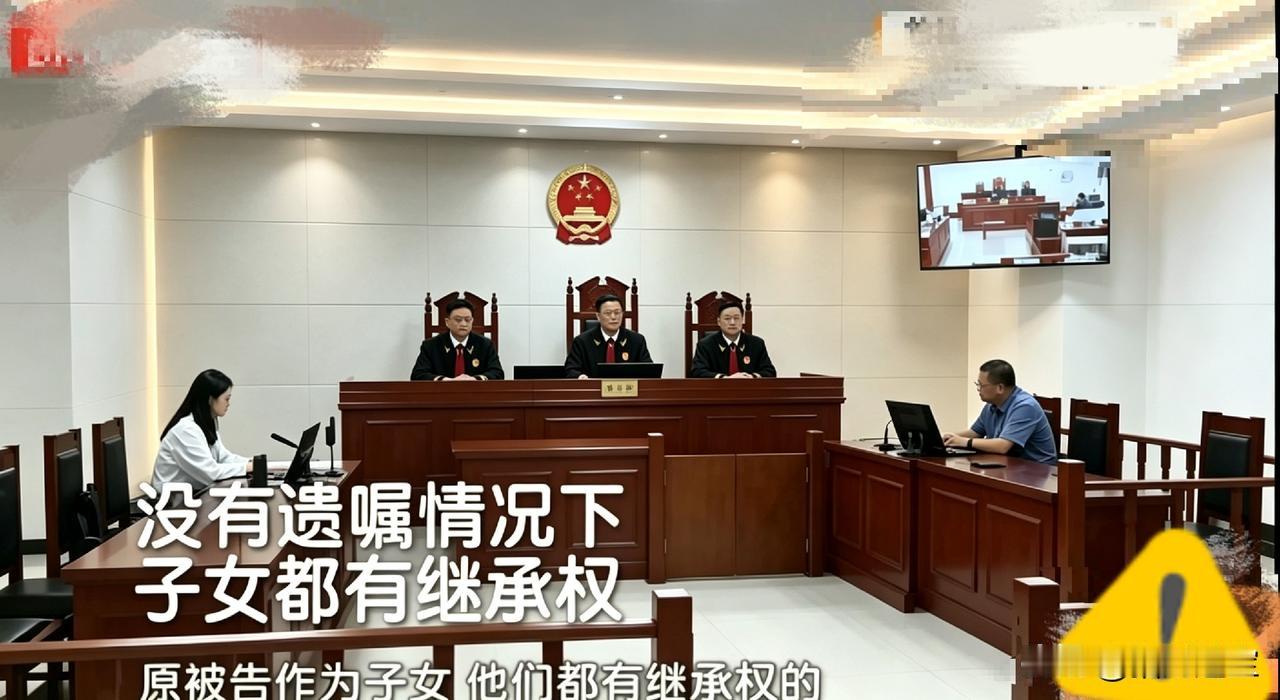
从举证责任的角度讲,你要主张这是赠与,得你来证明,被告就拿一句感谢的话,远远不够。2026年3月,法院一审认定双方成立民间借贷关系,判令儿子儿媳共同偿还126万并支付利息。
两人不服上诉,二审法官审完发现,这起纠纷背后是父子之间二十多年的家庭积怨。二审同样认定是借贷,但考虑到小两口一次性拿不出百来万,法官做了调解:参照他们原来每月七千多的房贷月供,改成每月还父亲大约8000块,直到还清为止。
我觉得这个调解方案挺有水平的。老人拿到了稳定的养老收入,小两口也没被一下子压垮。但话说回来,一个父亲卖掉自己的房子、拿出全部家底,最后要靠打官司才能让儿子按月还钱,这事本身就是一种悲哀。
侯先生这126万砸进去的那笔房贷,到底是怎么构成的?成都一位购房者的经历给出了一个让人后背发凉的答案。他2019年买了一套总价210万的房子,首付52万,贷款158万,月供7325元。
7年里他一次没逾期,月月按时还,累计还给银行61.5万。断供之后翻账单一看:只有27万抵扣了本金,剩下34.5万全是利息。还了整整七年,剩余未还本金还有131万。后来房子被法拍,评估价只剩110万,起拍价77万,算完账他不仅首付52万、装修25万、月供61.5万全部归零,还倒欠银行54万。
这两笔账摆在一起看,逻辑就清楚了。侯先生的126万,是替儿子一次性结清房贷。如果没结清,按照每月7325元的节奏还下去,还进去的钱里很大一部分是利息。
成都这个案例告诉我们,前七年里超过一半的月供在填利息的坑。等额本息这种还款方式,前期的结构就是利息占大头、本金挪不动。
说白了,你每个月老老实实还钱,银行先拿走利息,剩下的碎银子才去碰本金。等到十几年后利息占比慢慢降下来,很多人的收入可能早就出了变故。
我认为,这两件事拆开看各有各的惨,合在一起看才真正扎心。侯先生卖掉房子换来的是“被断联”,成都购房者还了七年换来的是“本金几乎没动”。
一个发生在亲情层面,一个发生在金融层面,但指向的东西是一样的,普通家庭把几乎所有积蓄绑在一套房子上,中间的缓冲空间薄得吓人。
一旦家庭关系出问题,或者收入出问题,之前所有的付出都可能瞬间归零。更现实的是,侯先生这种官司打赢了,执行还得按月来,每个月8000块还126万,得还将近十三年。老人快七十了,能不能等到钱还完的那一天?
我说句可能不太中听的话:很多人买房的时候只算“月供能不能扛住”,从来不算“万一扛不住怎么办”。成都这位购房者,断供之前收入是稳定的,谁能预判七年后会断?
侯先生掏钱的时候,大概也想不到亲儿子会翻脸。这两件事都在提醒一件事,买房这件事的容错率,比大多数人想的要低得多。
月供不要超过家庭收入的30%,手里至少留6到12个月的月供做应急。这些话说起来像老生常谈,但真到了断供那一天,你会发现能救你的只有当初多留的那点余钱。
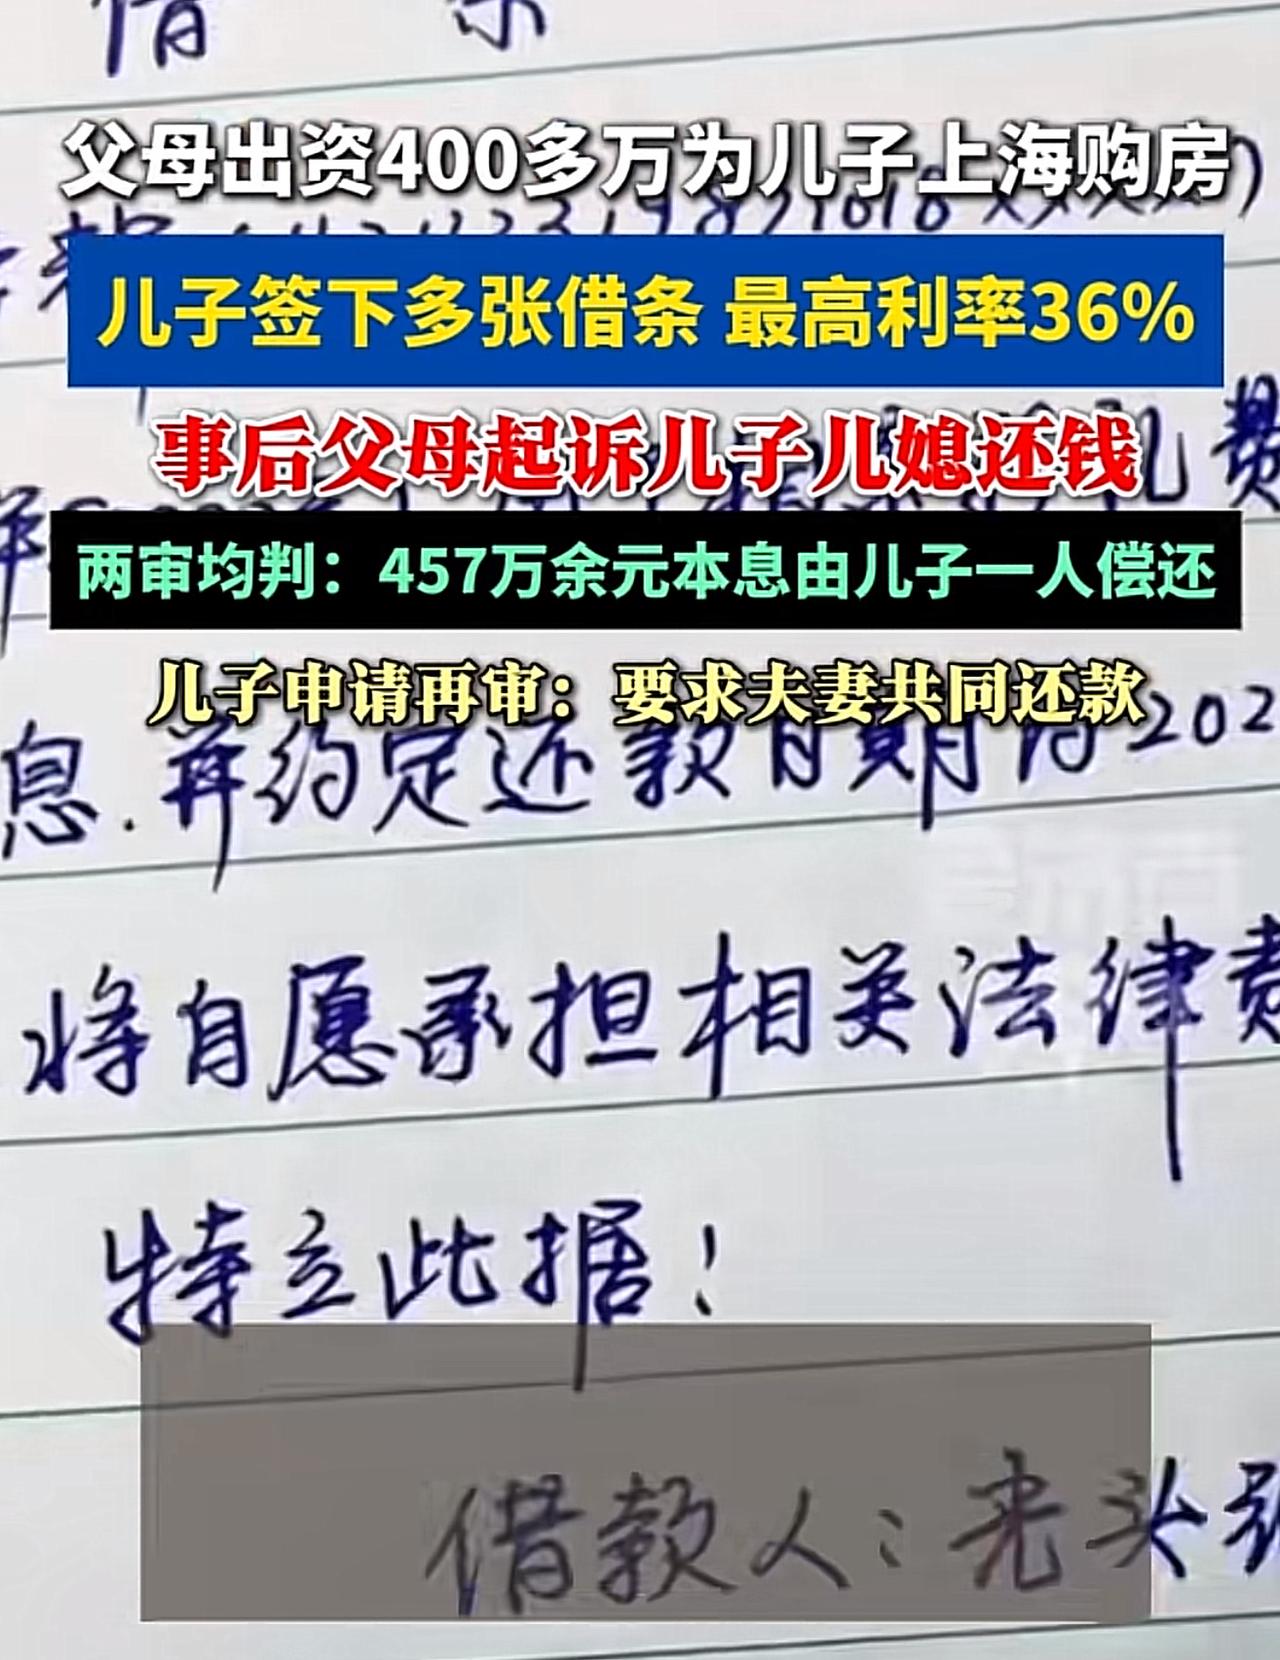
回到亲情这头。侯先生的案子法官说了,父母为子女出资购房,没有明确约定的话,推定赠与的可能性更高,主张借贷的一方要承担举证责任。
侯先生能赢,是因为他转钱后半年就开始催要,聊天记录里反复强调“养老钱”,证据链相对完整。但还有多少老人,给钱的时候什么都没说,等翻脸了才想起来要,那时候手里可能什么都没有。
我判断,父母给子女大额转账的时候,哪怕关系再好,留个书面约定或者微信里说清楚“这是借的”,不丢人。丢人的是掏空了家底,最后连个说理的地方都没有。
钱能算清,亲情算不清。但至少,别让算不清的亲情,变成算不清的账。这事儿搁谁身上,都是一道不好过的坎。