9.29策略+猛料:七大利好和增量政策来袭,明日大盘能否反攻?
一、今日七大重磅消息逐条解读1. 国常会:加大宏观政策逆周期调节力度,推出一批务实管用的增量政策9月28日,李强主持召开国务院常务会议,明确提出要加大宏观政策逆周期调节力度,推出一批务实管用的增量政策。会议指出,要优化财政支出安排,用好地方政府债务结存限额,综合运用并适时调整货币政策工具,增加科技创新和技术改造、支农支小等再贷款额度,研究出台稳定房地产市场、促进就业增收等政策措施。同时加快各类债券发行使用进度,推动"十五五"规划、"六张网"实施方案等重大工程项目尽早开工建设。解读: 此次国常会释放了明确的政策加码信号,"逆周期调节"重提意味着三季度宏观政策将明显加力。财政端强调用好结存限额和加快债券发行,货币端强调再贷款额度增加,财政货币协同发力格局清晰。房地产稳定政策也在研究中,市场预期后续将有具体措施落地。利好板块: 大基建(建筑、建材、工程机械)、房地产产业链、银行、券商、科技创新(半导体设备、AI算力)。
2. 七部门联合印发《新型电池产业发展"十五五"规划》工信部、发改委、交通运输部等七部门联合印发《新型电池产业发展"十五五"规划》,提出到2030年,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,新型电池产业全链条创新能力持续增强。解读: 规划锚定全固态电池、新型电解质等前沿方向,明确了2030年规模化应用的时间节点,为产业发展提供了清晰路线图。新型电池首次被列入国家六大新兴支柱产业,战略地位持续拔高。利好板块: 固态电池、锂电池、储能、新能源汽车。
3. 八部门联合印发《关于金融支持服务业扩能提质的指导意见》八部门联合发布金融支持服务业扩能提质的指导意见,从信贷投放、融资渠道、保险保障等多维度支持服务业发展。解读: 服务业是吸纳就业的主力,金融支持政策有助于降低服务业企业融资成本,推动消费复苏和产业升级。政策覆盖文旅、医疗健康、养老、现代物流等多个细分领域。利好板块: 旅游酒店、餐饮、医疗服务、养老产业、物流。
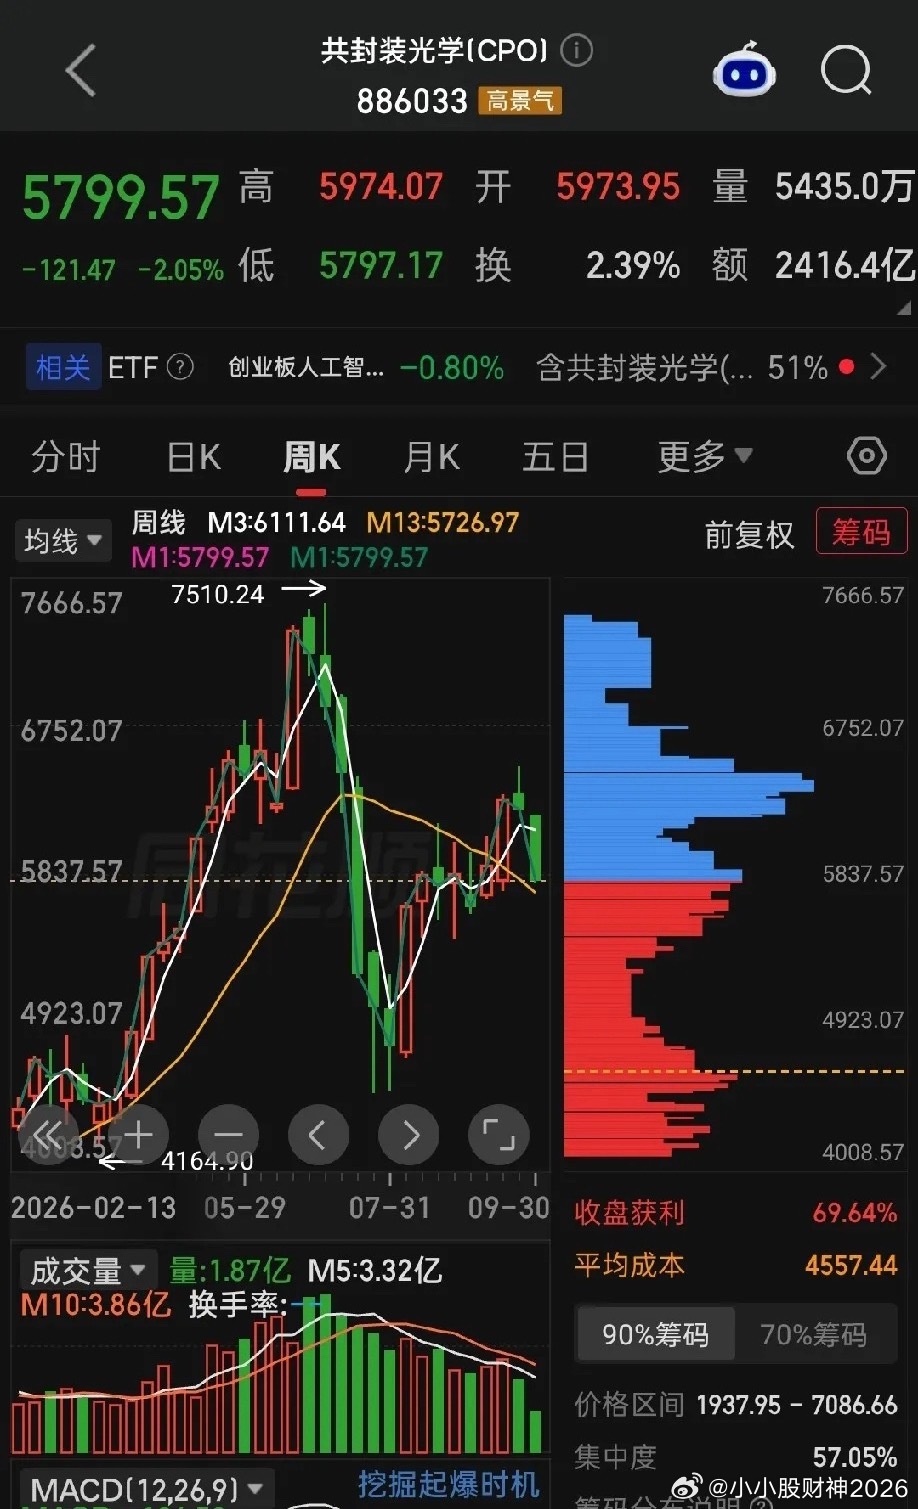
4. 英伟达将股票回购授权增加1500亿美元,回购计划总额达2350亿美元英伟达宣布将股票回购授权增加1500亿美元,使总回购规模达到2350亿美元,彰显公司对未来发展的信心和充裕的现金流。解读: 英伟达巨额回购反映AI产业链龙头盈利能力强劲,也为全球科技股提供情绪支撑。但需注意,芯片存储和半导体龙头企业的业绩在下半年难以延续上半年的高速增长,股价即使再拉升,也可能是主力自救和寻找接盘者的行为,小资金拉升而大资金持续撤退的现象或将持续2-3个月,需保持理性判断。利好板块: AI算力、光模块、服务器、半导体。
5. 人民日报:资本越有耐心,产业越有耐力人民日报发表评论文章,强调长期资本对产业发展的重要性,呼吁培育耐心资本,支持科技创新和实体经济发展。解读: 官媒定调耐心资本,意在引导市场减少短期投机行为,鼓励长期投资科技创新和硬科技领域。这与当前政策支持科技创新的大方向一致,有利于改善市场投资生态。利好板块: 硬科技、创投、科创板。
6. 国务院国资委:2026年国资央企"六张网"年度计划投资约2万亿元国务院国资委副主任庞骁刚表示,2026年国资央企围绕水网、新型电网、算力网、新一代通信网、城市地下管网、物流网"六张网"年度计划投资约2万亿元,目前各项工作进展顺利。解读: "六张网"是"十五五"开局的重大部署,央企2万亿投资将直接拉动相关产业链需求。叠加发改委估算的"六张网"全年总投资超7万亿元,基建投资力度可观。利好板块: 电网设备、算力基础设施、通信、水利、物流。
7. 全球基金结束对中国股票长达四年的"低配"状态美国银行分析近2800只全球基金后发现,自6月起,主动型纯多头基金对中国股票的平均配置已升至"基准中性"水平,结束了长达四年的"低配"状态,这些基金合计管理着5620亿美元的中国股票资产。解读: 全球基金转向中性配置,主要受AI赛道前景和估值优势吸引。这标志着外资对中国资产的态度发生实质性转变,中长期增量资金可期。但短期内外资回流节奏仍受地缘因素和美联储政策影响。利好板块: 外资重仓股、消费龙头、互联网科技、港股。
二、明日(9月29日)重磅财经事件1. 国新办"十五五"农业农村现代化新闻发布会——利好农业种植、种业、农机、乡村振兴板块。2. 国家外汇管理局公布国际收支平衡表等数据——关注跨境资金流动和人民币汇率走势,利好银行、跨境支付。3. OpenAI DevDay 2026开发者大会——AI产业风向标,利好AI应用、大模型、算力板块。4. 澳大利亚央行公布货币政策决议——关注全球货币政策走向对大宗商品和汇率的影响。
三、热点题材梳理明日重点关注三条主线:一是政策驱动线,国常会增量政策+六张网2万亿投资,大基建和新基建有望持续受益;二是产业催化线,新型电池规划落地+OpenAI开发者大会,固态电池和AI应用题材具备事件驱动;三是资金面线,全球基金结束低配中国股票,外资重仓的消费和互联网龙头或获关注。
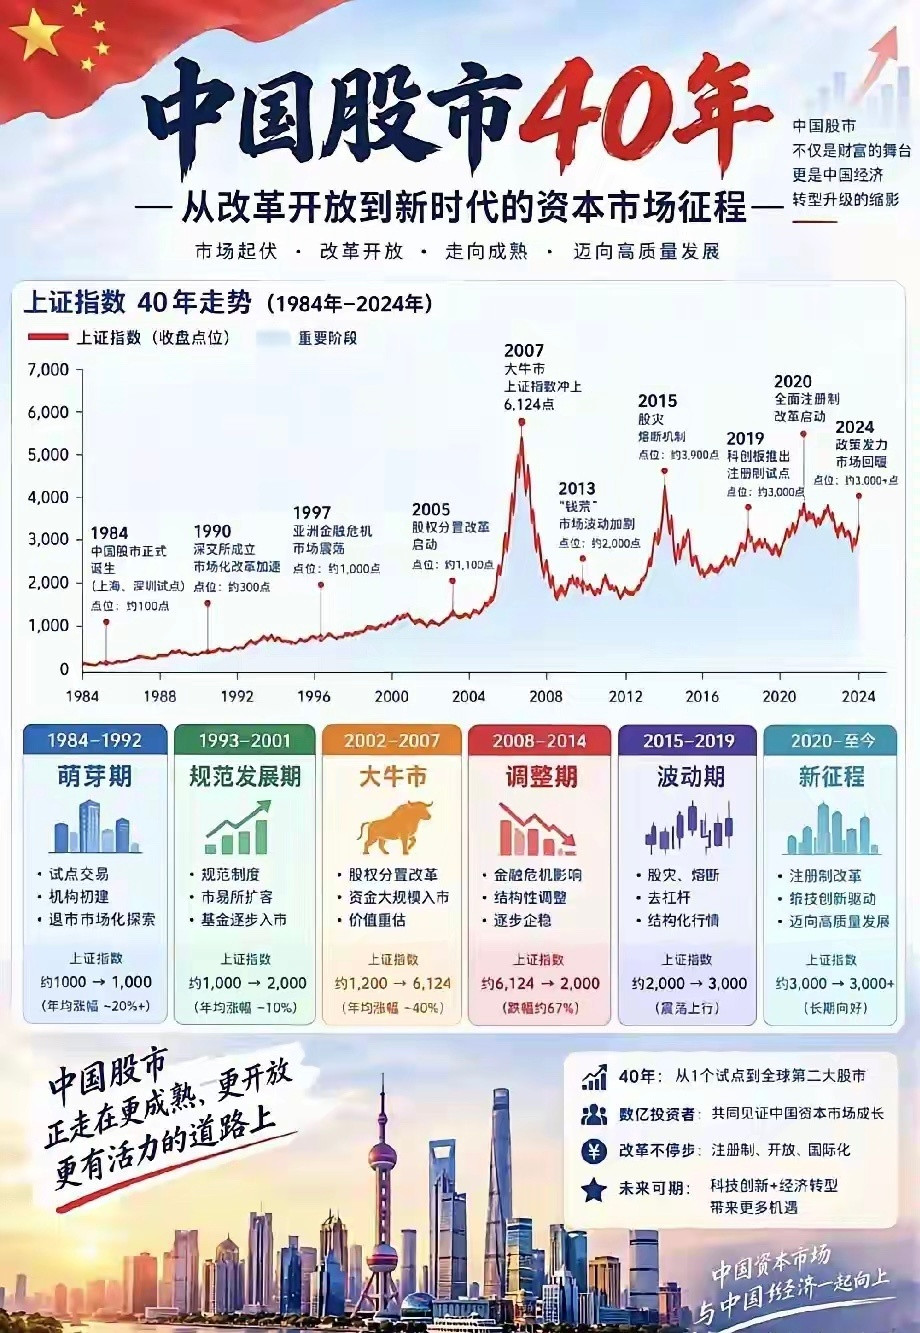
四、明日大盘技术走势分析今日上证指数 收报3823.62点,下跌1.67%,深成指跌3.44%,创业板指跌4.53%,两市成交额约1.72万亿元,较上一交易日小幅放量。技术面上,上证跌破3850点关键支撑,近两个月箱体整理结构被打破,收出带下影线的光头阴线。上方多条中短期均线形成压力,60日线和半年线拐头向下,短期趋势偏弱。但需注意,今日收盘后政策面密集释放利好——国常会增量政策、六张网2万亿投资、全球基金结束低配等多重利好叠加,明日市场有望迎来政策驱动下的修复反弹。上方第一压力位在3880-3900点区间,下方支撑在3800点整数关口。若能放量收复3850点,则短期企稳信号确立;若继续缩量下行,则需警惕进一步探底风险。操作上,关注政策受益的基建和新基建方向,对高位半导体品种保持谨慎。
免责声明:以上所有内容和数据观点解读表述,仅供参阅,不作为任何投资依据!财经股市分析股票交流
评论列表