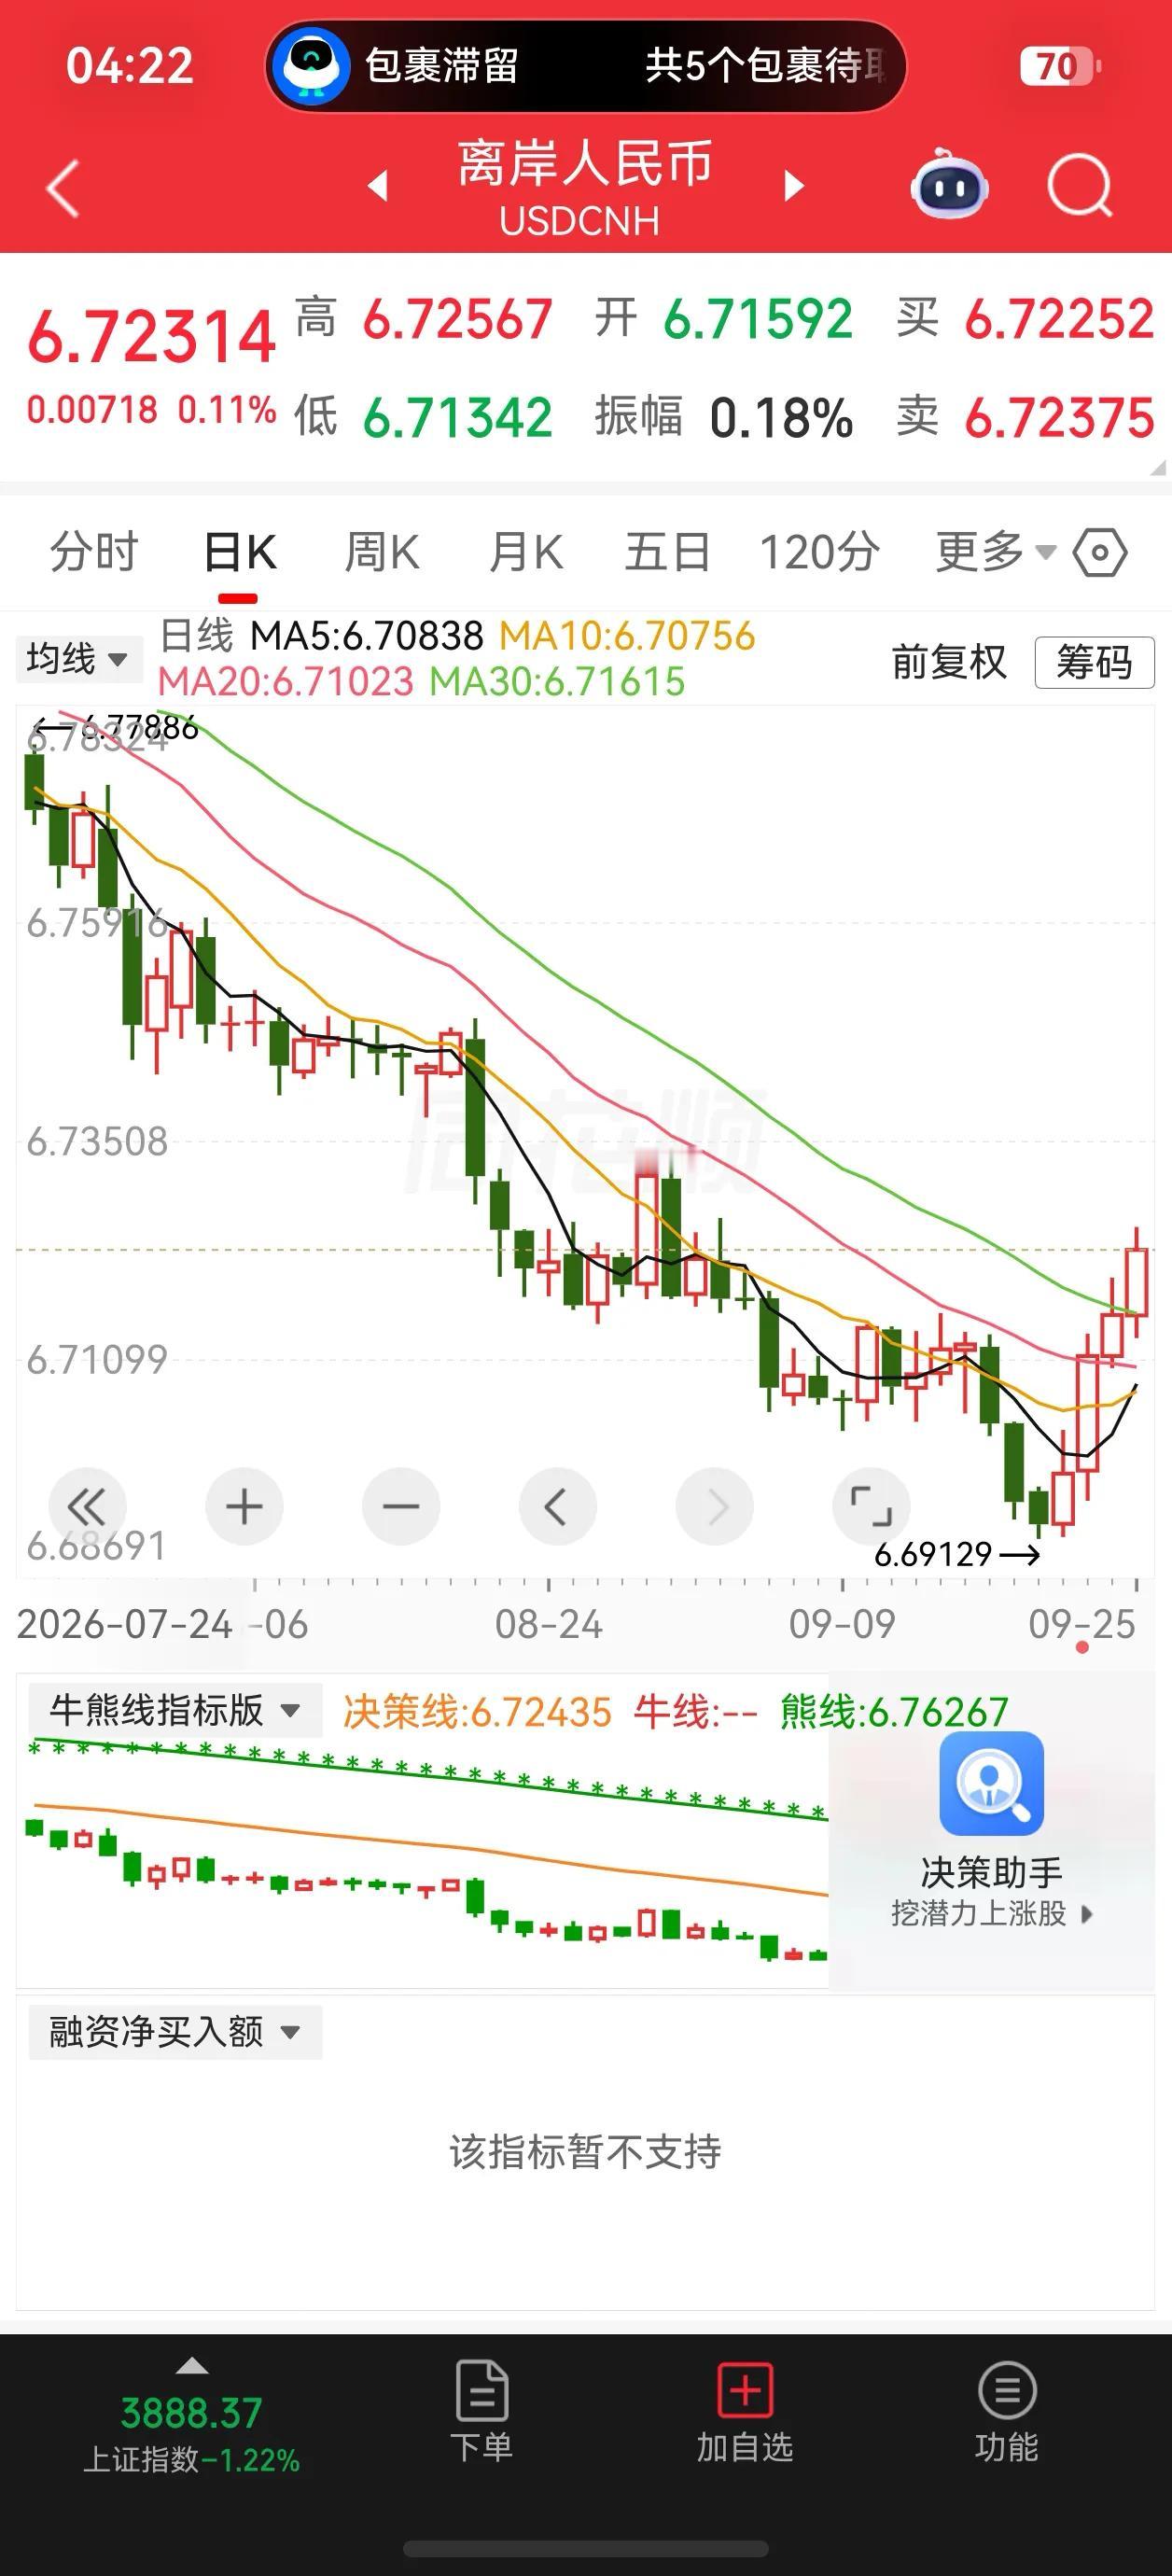
美元、欧元、日元连续八天接连加息,过去的老剧本,我们的货币早该被压得直不起腰,可这回不一样,在岸人民币直接冲破6.7,创下三年多新高。
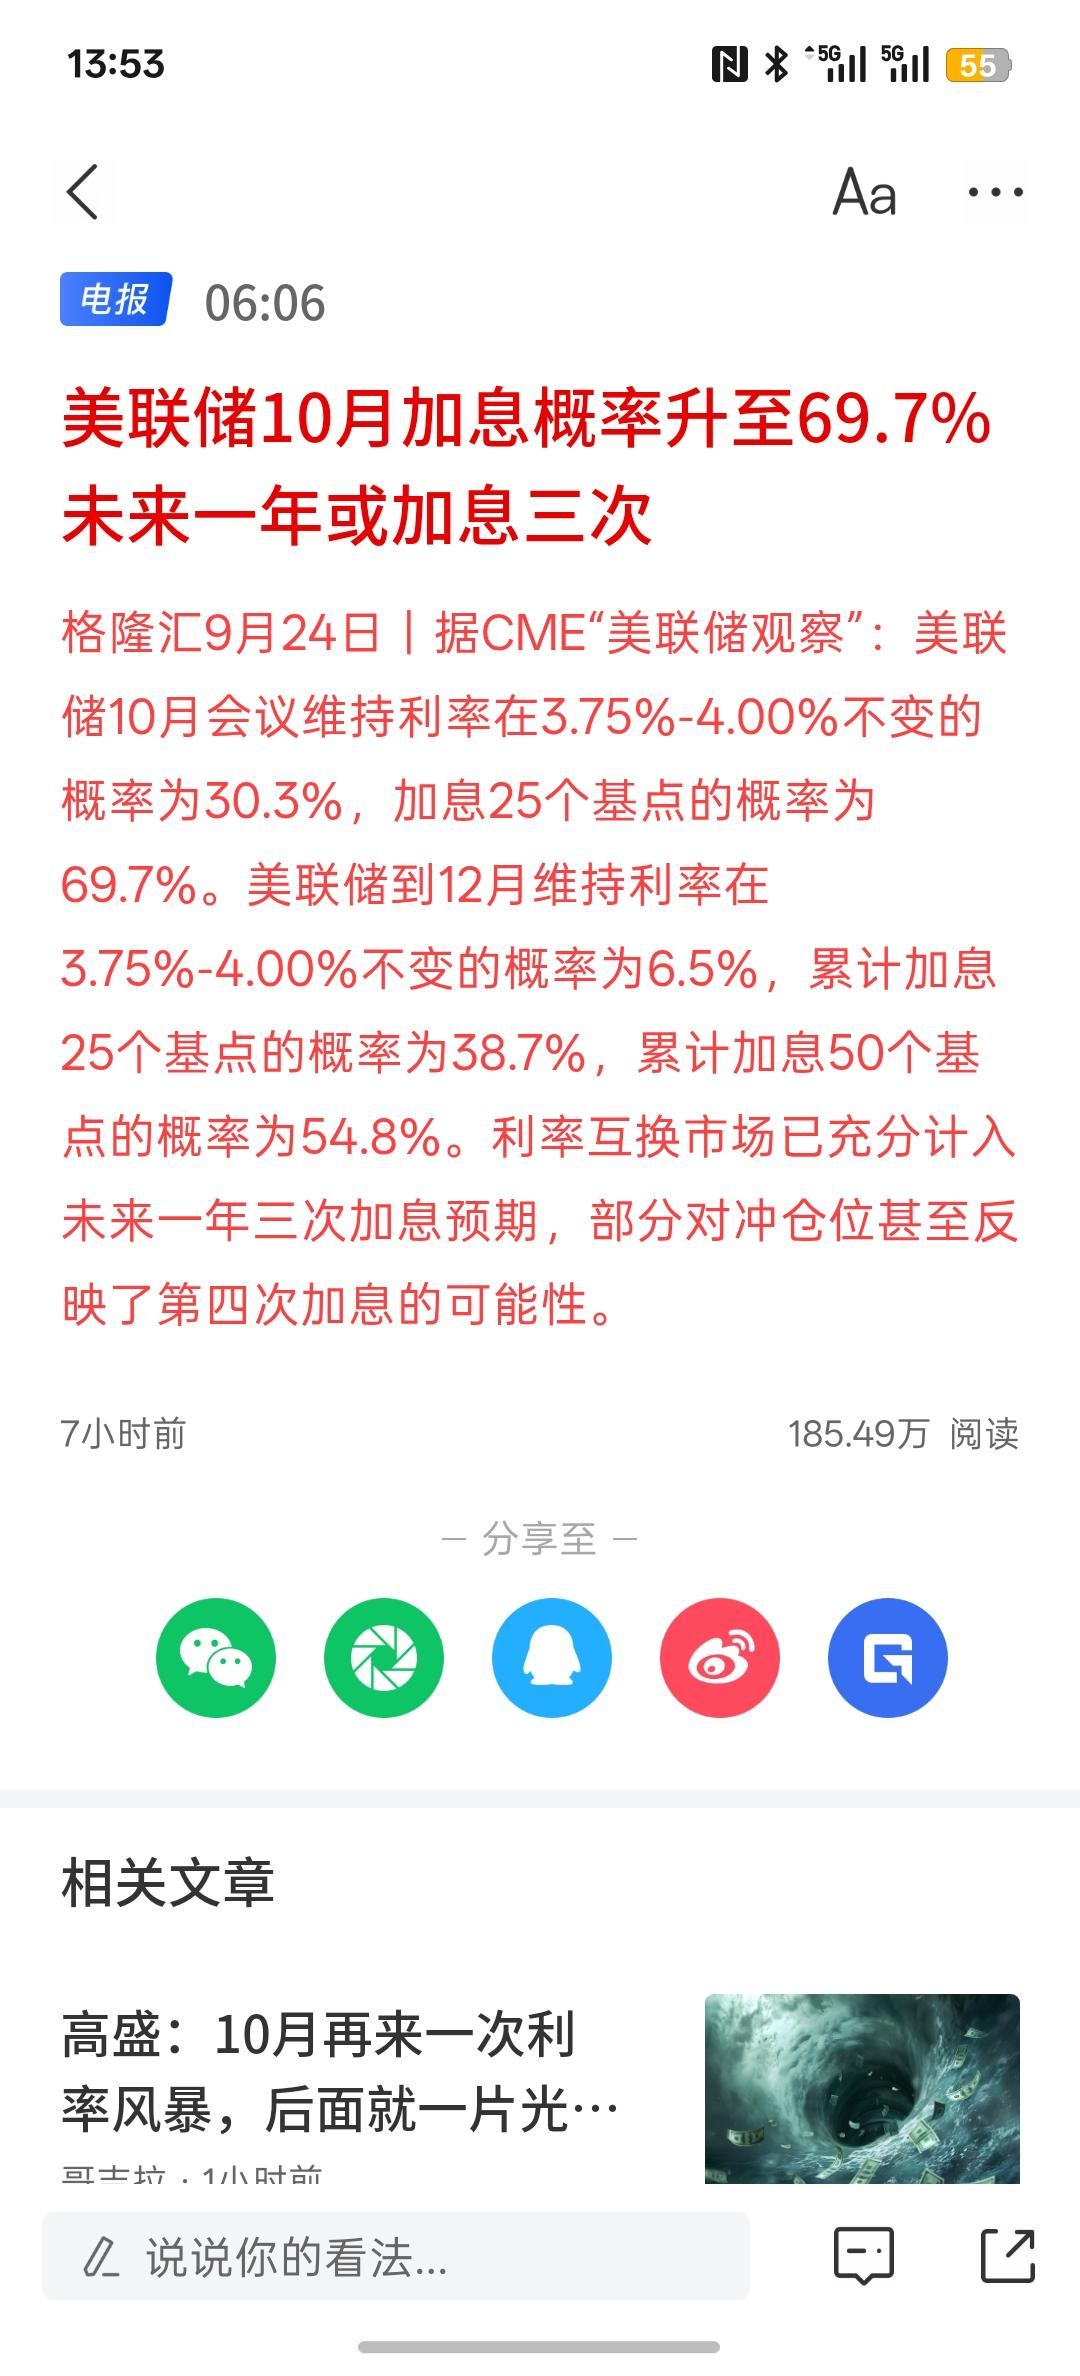
早在9月10号,欧洲央行先动了手,年内第二次加息,过了一周,美联储在9月17号把利率上调二十五个基点,放到百分之三点七五到百分之四的区间——这是美联储三年来头一回加息。
紧接着第二天,日本央行也把利率从百分之一拉到了百分之一点二五,创下1995年以来的最高水平。三家大央行,八天之内连续出手,放在全球金融史上都不多见。
按照教科书上的说法,美国加息,美元就该走强,其他货币包括人民币都得跟着贬值。道理很简单:钱存到美国利息更高,全球资金自然往那边跑。
以前好几次都是这个剧本,美联储一抬腿,新兴市场货币就哆嗦,当时不少分析人士也在说,这下我们的汇率怕是要承压了,毕竟利差摆在那儿,你不加,人家在加,资本用脚投票是本能反应。
可现实完全不是这么走的,9月17号美联储宣布加息的当天,人民币中间价不降反升,上调了四十八个基点。
更绝的是,9月18号在岸人民币直接冲破了6.7这个心理关口,盘中摸到6.69附近,这是二零二三年一月以来从没到过的位置。
之后一连九个交易日中间价持续调强,创下2023年以来最长连涨纪录。到了九月二十八号,中间价报在6.7399,又是一天上调九十个基点。这股子劲儿,谁看了都得愣一下。
那到底是什么在撑着?说穿了就是最实在的东西——贸易,今年我们的出口表现一直很猛,货物贸易顺差持续扩大,外贸企业把赚来的外汇换成人民币,本身就是很大的买盘。
外汇管理局的数据显示,八月份银行结售汇顺差达到四百八十五亿美元,涉外收付款也是顺差格局。钱在往里面流,而不是往外跑,再加上四季度本来就是外贸企业集中结汇的传统季节,这股力量叠加起来,汇率自然往上走。
不光是做生意的钱在进来,搞投资的钱也在往我们这边看,截至今年上半年,境外机构持有的境内人民币资产已经超过十一万亿元,八十多个国家和地区把人民币纳入了外汇储备。
这个变化不是一天两天的事,但它正在积累成一股不容忽视的力量。另外,去年十月双边经贸磋商取得进展之后,外部环境缓和了不少,市场上压在汇率头上的那块大石头终于松了松。
这次美联储加息,市场早就猜到了,芝商所的数据显示,加息之前市场押注加息概率高达百分之九十二点五,换句话说,该卖的早就卖了,该买美元的早就买了。
等靴子真正落地的时候,反而没有新的抛压,这就好比考试之前大家都在紧张,成绩一出来发现果然如此,情绪反而松了一口气,汇率也是这个道理,预期打满了,真正落地时就没多少冲击波。
人民币值钱了,最直观的感受就是买进口东西便宜了,去国外旅游、给孩子交学费、海淘进口商品,汇率坚挺都意味着同样的钱能换到更多外币。
但反过来,做外贸出口的企业就得掂量掂量了——人民币升得太快,出口产品在海外市场的价格优势就会被稀释,所以央行最近也在反复强调保持汇率基本稳定,不是要压着不让升,而是怕升得太急太猛,对实体经济造成冲击。
这事的意义远不止汇率数字本身,过去这么多年,全球金融市场的逻辑基本是跟着美元走的:美国加息,大家跟着紧;美国放水,大家跟着松,可这一次,美联储和欧洲央行、日本央行几乎同时收紧货币政策,按理说所有非美货币都该承压。
结果人民币走了一条自己的路,这种独立行情不是凭空来的,背后是产业升级、贸易韧性和金融开放一步步攒出来的底气。
当然了,汇率这东西从来不是只涨不跌的。双向波动才是常态,谁也不能保证一条道走到黑。但这次的事件至少说明了一件事:经过这么多年的积累,我们的金融体系已经有了抵御外部冲击的厚实底子。
以前一听到加息就紧张,现在能稳稳地走自己的路,这种从容,比任何单月的汇率数字都更值得琢磨。一个时代的变化,往往就藏在这些不经意的拐点里。
以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。