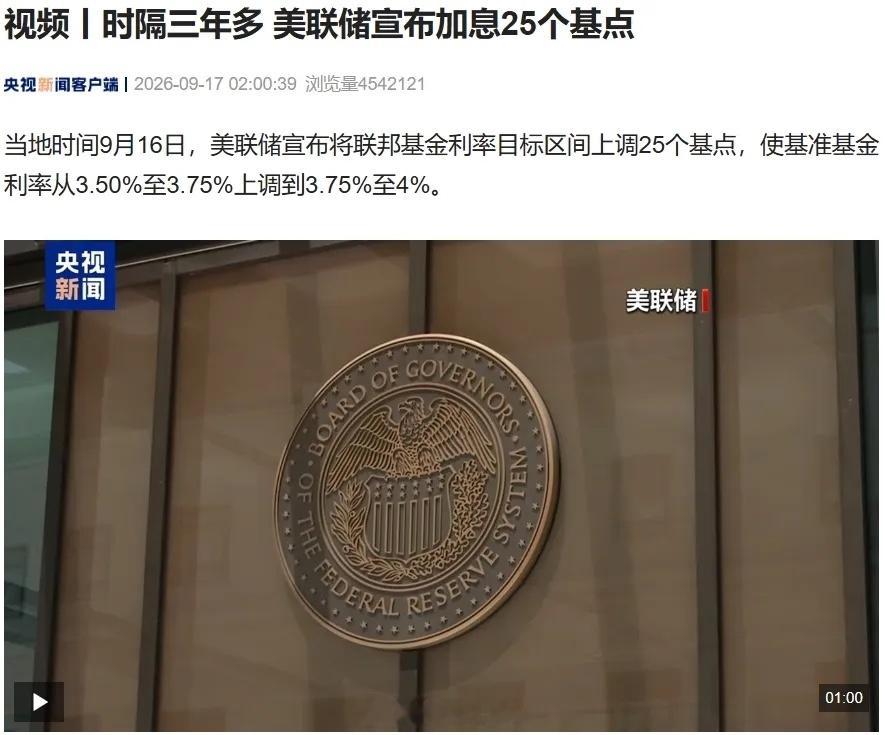
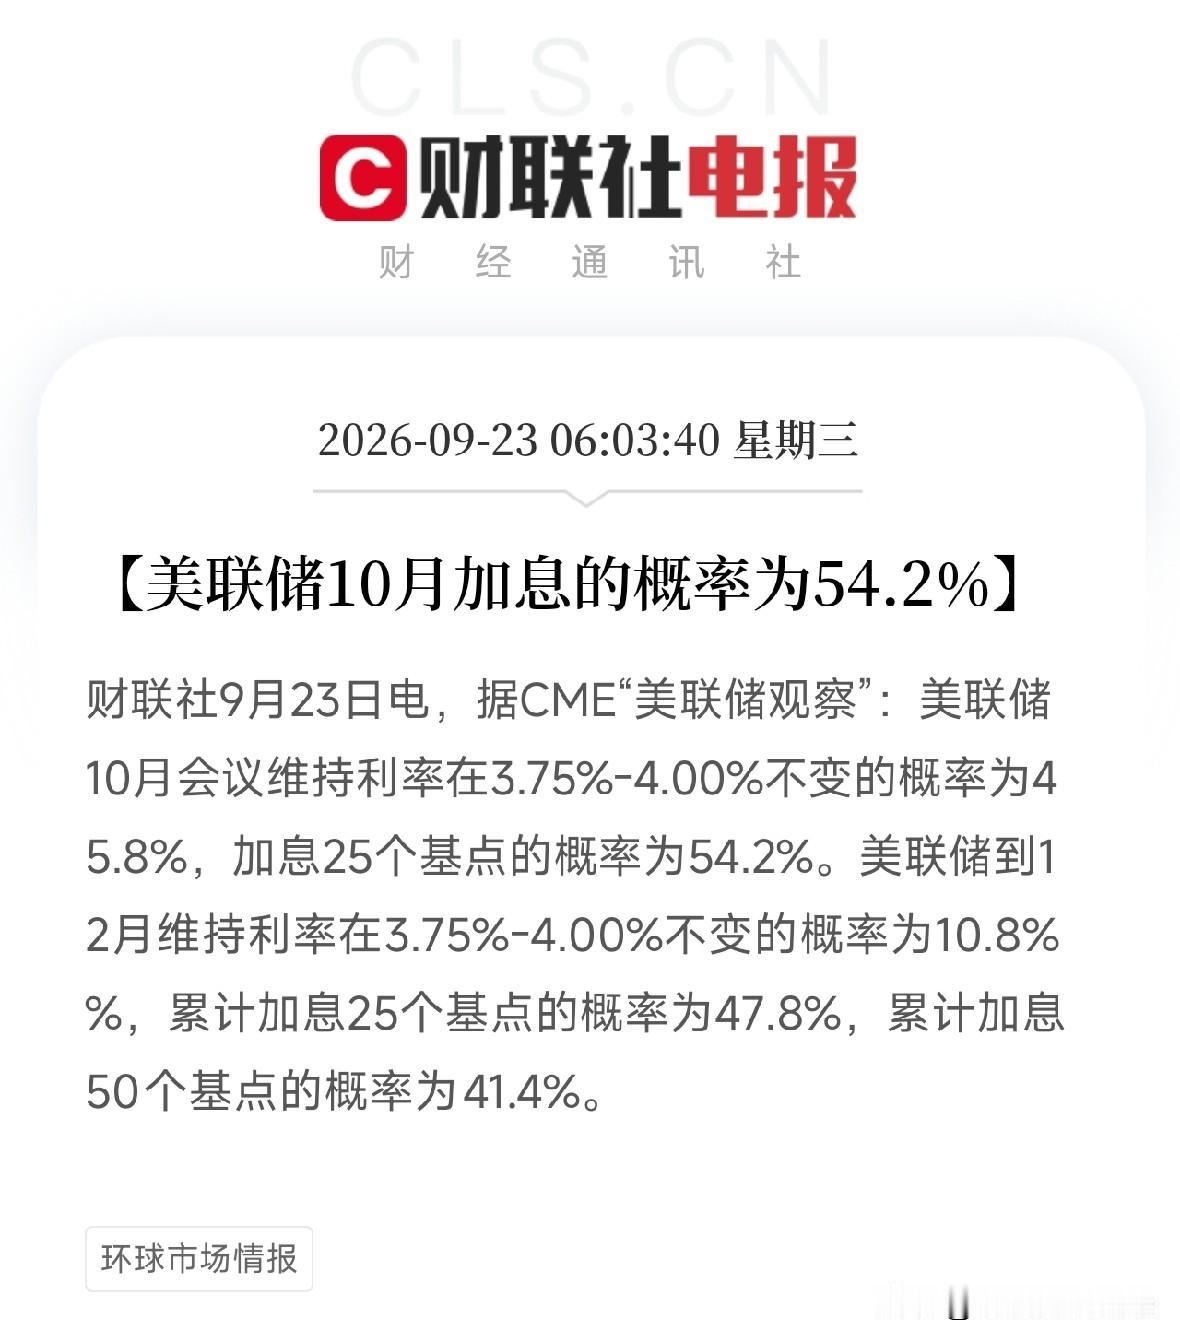
美联储3年来首次加息,加息25个基点,将基准利率上调至3.75%-4.00%,会对市场有哪些影响?
加息这事,说白了就是钱变贵了。利率是资金的价格,美联储把基准利率往上调25个基点,提到3.75%到4%这个区间,等于给全市场的钱标了个更高的价。
银行之间借钱成本上去了,企业发债要付更多利息,居民贷款也一样。
你借钱要还的利息多了,企业扩张的念头就弱了,老百姓消费和买房的劲头也小了。这是最直接的一条线。
有人觉得加息股市就得跌,其实没那么简单。不同类型的股票,反应完全不一样。
科技股和成长股对利率最敏感,因为它们的价值很大程度靠未来很多年的预期利润撑着。
利率一高,那些未来的利润折算到今天就不值钱了,估值自然往下压。
银行保险这类金融股是另一回事,加息可能让它们的息差变大,赚的钱更多。
但借钱的人还不起钱的风险也在涨,所以金融股不一定跌,就是波动会大。
高分红、低波动的股票相对扛跌,但也不是铁板一块。市场不是在加息面前整齐划一地动,而是在重新给所有资产算价。
美债是全球资产的定价锚。美债收益率一抬,全球的债券、股票、房地产、私募基金的估值都得跟着动。
短端收益率跟着加息预期走,长端收益率看通胀和发债供给的脸色。
这次加息之后,大家最担心的就是长端收益率继续往上蹿。长端收益率上行,债券价格就跌,所有靠未来现金流吃饭的资产都得重新算账。
你手里的基金、理财、保险产品,底层都压着债券。债券价格跌了,这些产品的净值也跑不了。
再看美元。美联储加息,美元通常走强。美元一强,新兴市场就难受了。
资本往外流,流回美国。新兴市场的货币贬值,进口变贵,外债压力加大。
那些外债多、外汇储备少的国家,日子不好过。
中国有资本管制,外汇储备够大,压力可控。
但人民币汇率会承压,北向资金的情绪会受影响,出口企业也得面对汇率波动。
美国实体经济这边,房地产对利率最敏感。按揭利率一高,买房的人月供压力直接上来,首次购房的人最难受。
中小企业融资成本上升,扩张意愿下降。信用卡、车贷、商业地产再融资的压力都在累积。
但另一边,AI、算力、军工这些领域,对利率不太敏感,资本开支照样旺盛。
这就成了一个割裂的局面。加息压住了住房、中小企业和传统消费信贷,但对最热的那块几乎使不上劲。热的地方压不冷,冷的地方更冷。
对咱的影响,A股不是直接被美联储管着,但风险偏好会受影响。
科技股、港股、创新药、半导体这些板块,对美债收益率和美元流动性敏感。
美债收益率上行,这些板块的估值就承压。人民币贬值压力上来,进口能源、芯片、原材料的成本会高一点。
对普通人来说,理财收益可能略升,房贷如果挂钩LPR不一定立刻动,但消费贷、经营贷的成本会体现。
出国留学、海淘、进口商品会贵一点。股市波动会大一点。
所以,一次加息25个基点,市场能消化。真正麻烦的是后面传递出的信号。
点阵图显示,美联储官员们认为年内还有一次加息,而且明年降息的可能性在下降。这意味着利率可能在高位待很久。
低利率时代留下的资产价格、债务结构、估值模型,都要重算。
过去几年,大家习惯了低利率,借钱便宜,资产价格被推高。
现在利率上去了,借钱贵了,资产价格就要重新定价。这个过程不会很快结束。