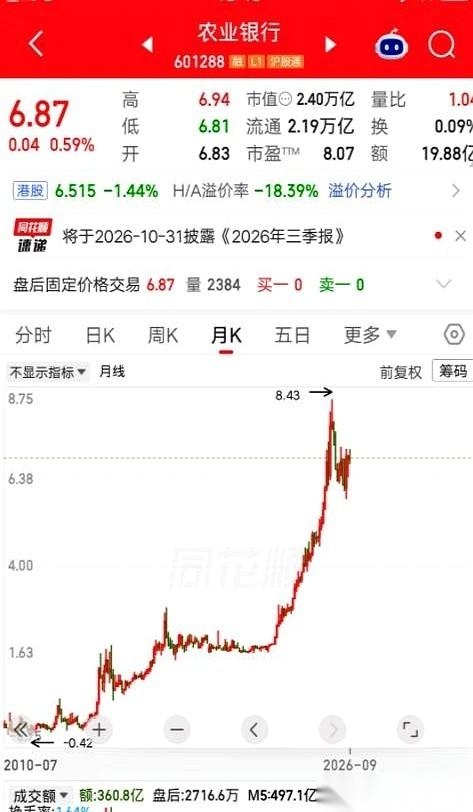
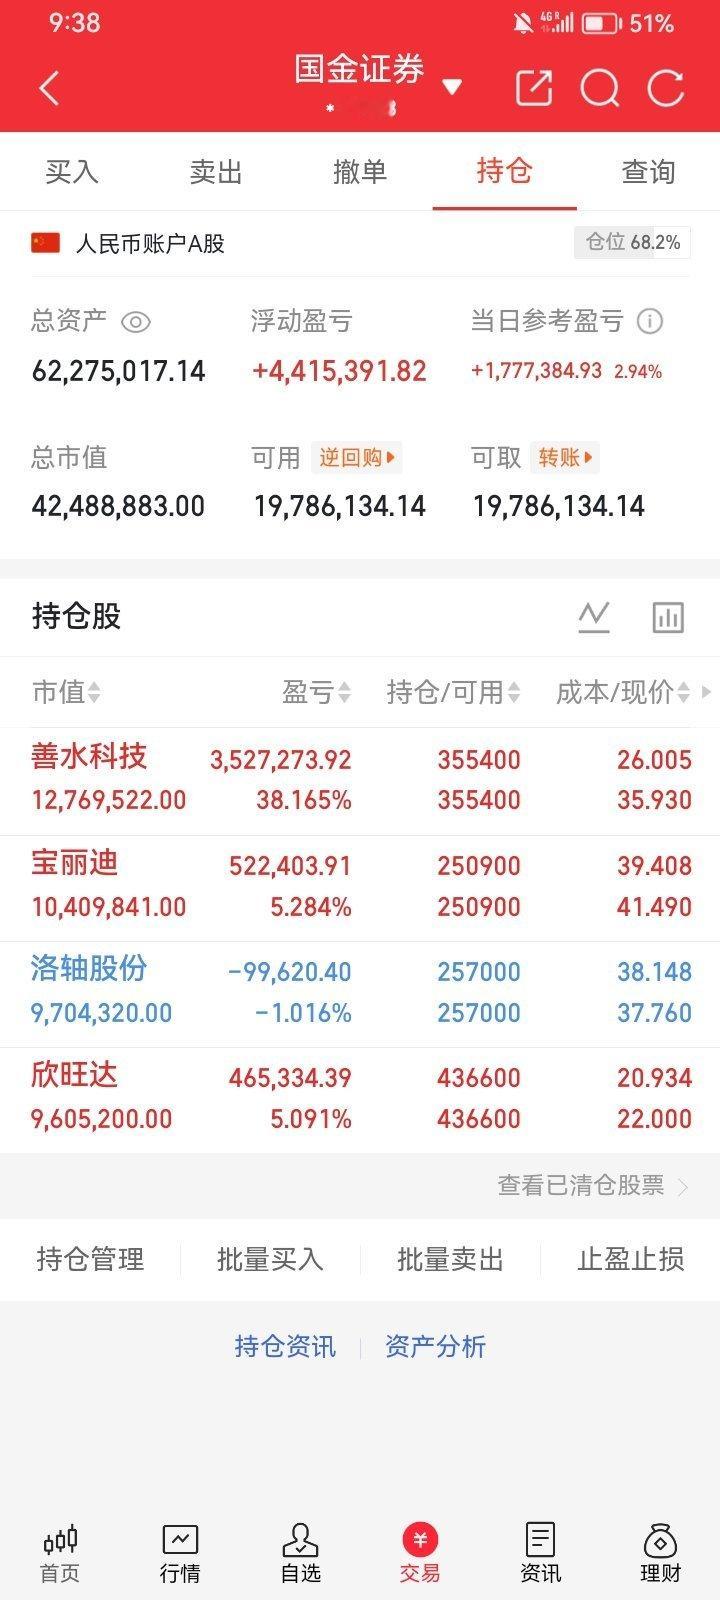
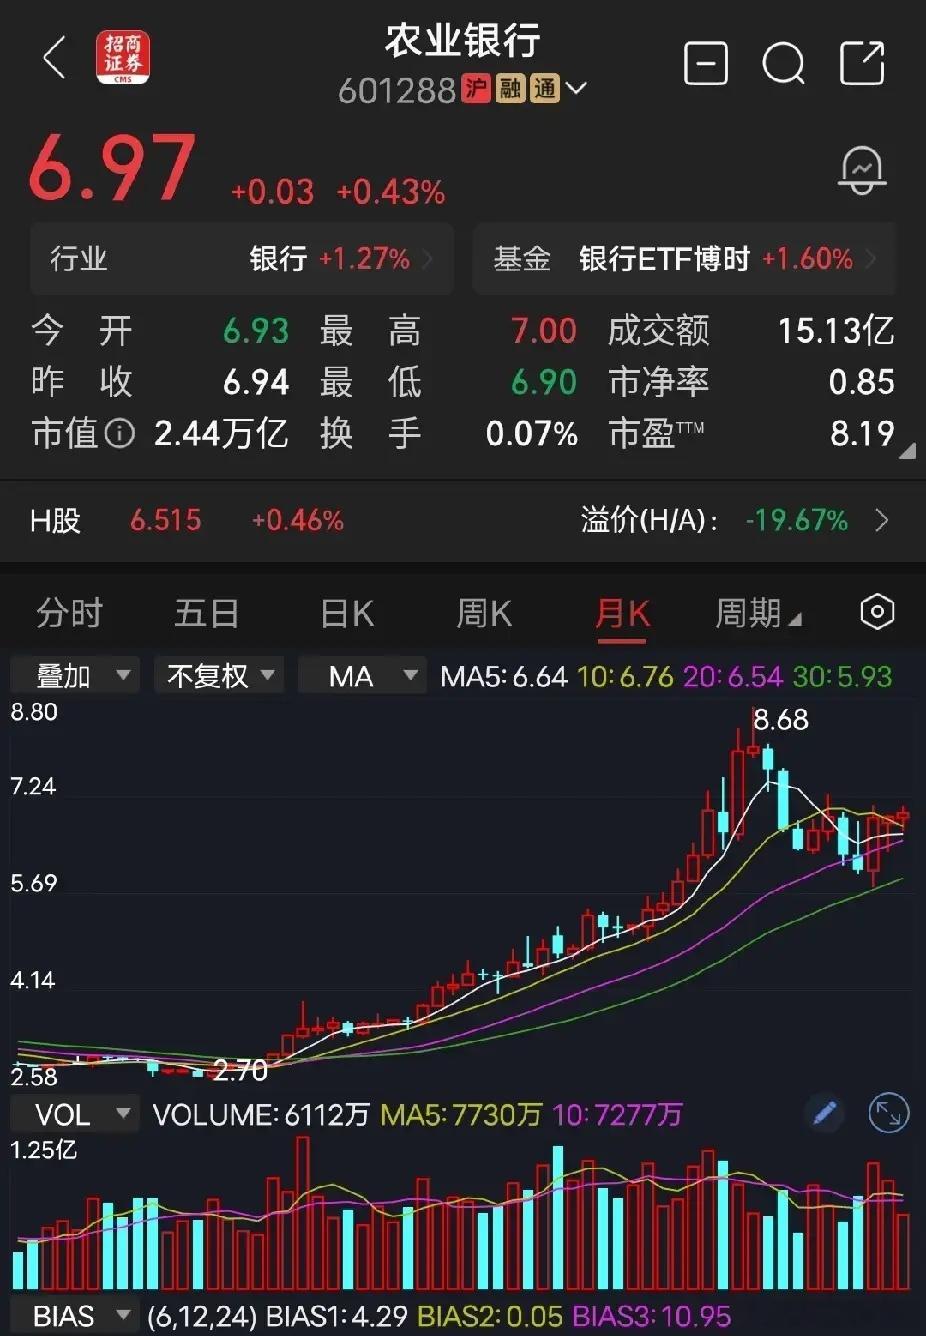
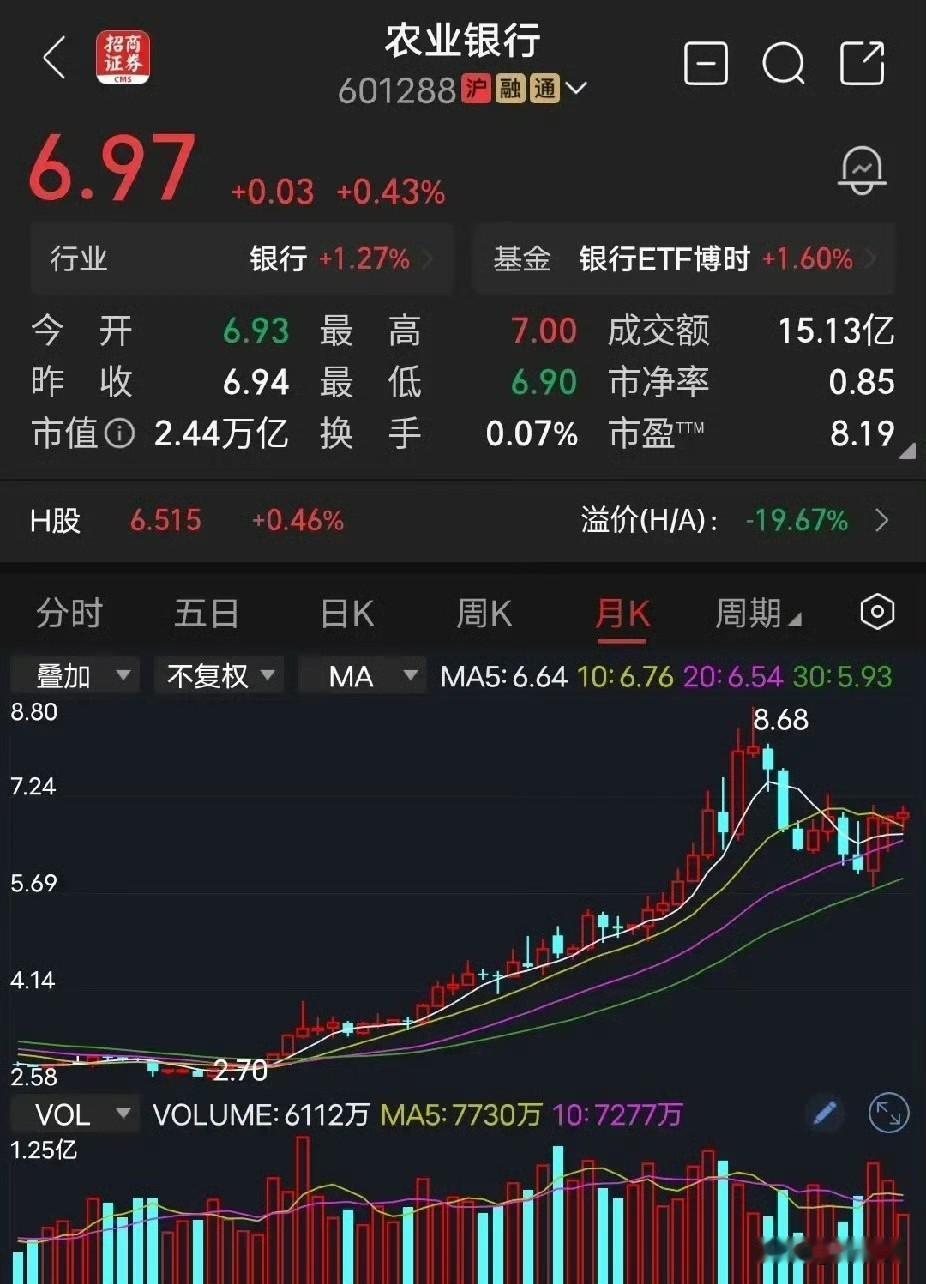
有个股民花113万出头买了50万股农业银行,拿了6年,现在一年光拿分红就是12万出头。
这事真正值得聊的,不是“有钱人躺着就赢”,而是同一笔分红,放在老股东和新买家手里,算出来根本不是一回事。
一年十二万,摊下来,一个月一万左右。对很多普通家庭来说,这已经是一笔能明显改善生活的收入。最让人心动的,是股票还在,钱却能一笔笔到账。
于是,有人很容易顺着这个故事得出结论:一百多万元买银行股,每年就能拿十来万元,放上几年,岂不是比存银行强得多?
可真正决定这笔账的,恰恰是那句最容易被跳过去的话:他花了多少钱,买到了多少股。
银行分红看的是股份数量。同样持有一万股、同样符合分红条件,不管买入时花了三万元还是六万元,每股分到的钱都一样。价格不同,买到的股份不同,资金得到的回报才会拉开距离。
先把十二万元拆开看。农业银行2024年度每股现金分红0.2419元,50万股对应120950元;2025年度每股现金分红0.2495元,50万股对应124750元,都是税前金额。
这笔钱也不是每月发一万元。2025年度的分红分为中期和末期,每股分别是0.1195元、0.13元。对50万股来说,两笔分别是59750元和65000元,合起来才是全年数字。
如果用113万元作为成本分母,拿124750元去除,算出来约为11%。这个数字确实漂亮,但它表达的是最近一个年度的分红,相当于这笔成本的多少。
它不代表这六年每年都赚11%,更不代表今天拿113万元进场,也能领到同样的钱。
不妨假设,一个新买家按每股6元买入。这里的6元只是用来算账。买齐50万股,需要300万元;以2025年度每股分红计算,同样领取124750元,股息率约为4.16%。
假如他只有113万元,忽略交易费用,大约只能买18.83万股。仍按同一分红标准,全年现金分红约4.7万元。
一边十二万多,一边四万七,差距不是银行偏心,也不是老股东享有什么特别待遇,而是相同的钱,在不同价格下买到的股份差了一大截。
所以,看见别人晒分红,先别急着问买的是哪只股票,还得问他的成本是多少。别人的历史成本,你今天未必买得到。
不过,老股东也不能只盯着113万元。
还是按每股6元这个例子,他手中的50万股价值300万元。继续持有,就意味着继续把价值300万元的资产放在这家银行,领取相应分红。
拿分红除以旧成本,是回头看这笔投资走得怎么样;拿分红除以眼下市值,是往前看继续持有能获得怎样的现金回报。老股东和新买家成本不同,但评估接下来一年时,都绕不开今天的价格。
过去买得便宜,是已经取得的优势;未来值不值得继续持有,还要看经营、分红和价格。不能因为成本低,就觉得眼前这几百万元不用再认真衡量。
再往前翻,农业银行2020年度每股分红0.1851元,50万股对应92550元;2023年度每股分红0.2309元,对应115450元。分红逐步增加,才走到如今十二万多的水平。
因此,不能拿最近一年的十二万元直接乘以六,就当成六年实际收到的分红。每年的标准、买入时间,以及有没有增减股份,都会影响结果。
还有一个容易误会的地方:分红到账,不等于账户总财富立刻多出同样的钱。
现金分红之后,股票要除息。假设除息前每股6元,某次每股分红0.13元,在没有其他股份变动时,除息参考价就是5.87元。现金到了股东账户,公司也相应拿出了这笔现金。
实际交易价格还会随买卖变化。以后股价能不能涨回来,要看经营和市场,并没有“分完一定涨回来”的保证。算总收益,需要把股票市值和累计收到的现金放在一起,再与投入比较。
税也不能漏掉。个人持有A股超过一年,股息红利暂免个人所得税;持股一个月以内卖出,相关股息实际税负为20%;超过一个月至一年,实际税负为10%。短期持有者分红时可能暂不扣税,卖出后再按持股期限补扣。
更关键的是,分红来自经营。农业银行2024年归属于母公司股东的净利润为2820.83亿元,净息差为1.42%。银行吸收资金、发放贷款,赚取收入,同时要承担贷款收不回来的损失。
贷款和存款之间的赚钱空间变窄,或者坏账增加,都会影响利润。银行还要留出资本支持业务、抵御风险,不能把赚来的钱全分出去。过去分得稳定,不等于以后每股分红永远固定。
这个故事给普通人的启发,是买入价格、股份数量和持有时间,要放在同一本账上看。
十二万元是结果,背后是资金、等待和承担波动。有人用长期闲钱持有,有人几年内就要用钱,两者面对同一只股票,感受可能完全不同。
羡慕分红很正常,但做决定时,得把别人的账换成自己的账:我现在要投入多少,能买多少股,分红减少或股价下跌时能不能承受。把这些想明白,那十二万元才是一笔看得懂的回报,而不是一句让人冲动跟买的故事。