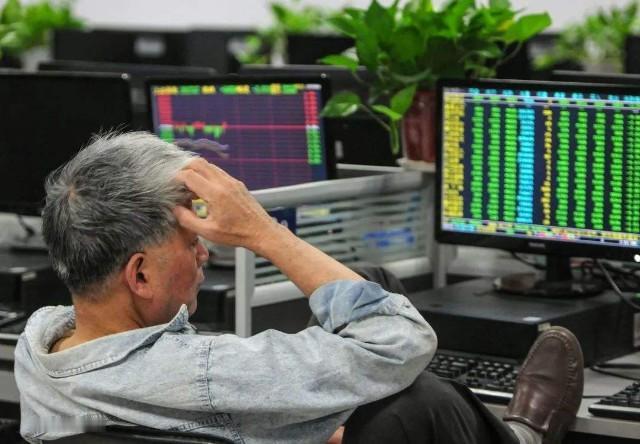
我爸炒股20年,今天清仓了。
2005年,他拿8万入市,说给家里赚辆车。
2007年赚到30万,没卖,说能到50万。后来跌回6万。
2015年又冲到28万,他加了杠杆,股灾爆仓,倒欠10万。
我妈哭了三天,他戒了两年。
2019年又偷偷进去,说这次只投5万,亏完就收手。五年,5万变4万7。
我认为,这个故事真正值得写的,不是一个股民终于认输,而是一个普通家庭花了二十年,才把“投资”和“执念”分开。
很多人看到“8万、30万、6万、28万、倒欠10万”,注意力会全放在盈亏数字上。
我更愿意看另一个数字:二十年。
一些文章里写,他长期盯着行情,研究K线,琢磨买卖点,情绪也跟着账户里的红绿变化。
钱亏了还能再挣,一个人要是很多年都被行情牵着走,时间、精力和家庭情绪也是成本,只是这部分成本不会显示在证券账户里。
2007年那段市场背景倒是能查清楚。
这一年,上证综指一路上涨,10月冲到6124点的历史高位,市场交易和开户热度都很高。
《中国经济周刊》后来回顾这段行情时提到,当时居民参与股票投资的热情明显升高,市场也出现了比较浓的狂热情绪,随后行情快速回落。
我觉得,牛市最容易制造的一种错觉,不是“我碰上了上涨”,而是“我终于学会赚钱了”。
两句话看着只差几个字,背后的判断完全不一样。
前者知道行情帮了忙,后者容易把阶段收益全算成自己的本事。
账户从8万涨到30万,就会想着50万;真到了50万,也未必舍得走,还可能盯着100万。
浮盈已经摆在那里,人眼睛里看到的,却常常是“还没赚到的钱”。
这也是投资里一个挺有争议的话题。
有人觉得,拿得住才可能赚大钱;也有人觉得,知道什么时候退出更重要。
我的看法是,这两边都不能脱离风险承受能力去谈。
一个人拿着闲钱长期投资,跟拿家庭急用的钱追涨杀跌,本来就不是一回事;账户正常波动,跟借钱加杠杆去赌方向,也不是一回事。
到了2015年,故事里真正危险的变化出现了:加杠杆。
那一年的A股确实经历过一次非常剧烈的行情变化。
上证综指在6月12日达到5178点,随后快速下挫,一度来到2850点附近。
《经济参考报》当年的回顾提到,杠杆资金在上涨阶段快速进入市场,也放大了行情掉头后的风险。
证监会那时要求证券公司合理控制融资杠杆,还明确提出不得以任何形式参与场外股票配资、伞形信托等活动。
在我看来,这才是这个家庭故事里最值得普通投资者记住的一课。
不用杠杆,账户跌20%,至少还有八成资产。
高杠杆状态下,同样的价格变化可能被明显放大,还可能触发平仓。
人可以想着“再等等就回来”,保证金和风险控制规则可不会照顾人的情绪。
很多亏损真正扩大,也未必发生在第一次判断错的时候,而是发生在“不愿意承认自己判断错了”之后。
2019年再次拿5万元进去,五年后剩4万7,这组具体数字没有公开账户记录可以验证,可它提出了另一个挺有意思的问题:亏得少,是不是就等于成本低?我觉得还真不一定。
要是一个人几年只亏了3000元,可每天研究走势,开盘前惦记,收盘后复盘,吃饭想着股票,周末还在猜下周高开低开,这几年付出去的就不只有3000元。
人的注意力也是资产,家庭时间也是资产,情绪稳定同样有价值。
很多投资者最容易算清手续费,却很少给自己的时间标价。
故事里父亲清仓后说:“不是舍得,是认了。”
这句话我觉得比“赚了多少”更值得聊。
承认自己不适合靠短线交易挣钱,不等于承认自己没能力。
一个人可能工作做得很好,生意做得很好,家庭也经营得不错,却偏偏不擅长判断证券价格的短期变化,这一点都不奇怪。
市场本来就是专业机构、量化资金、产业资本、普通投资者共同参与的地方。
要求一个普通人靠每天画几张线、看几个指标,就长期稳定战胜市场,我个人觉得这个预期本身就值得怀疑。
证监会这些年反复倡导理性投资、价值投资、长期投资,重点也不是让普通人都离开资本市场,而是提醒参与者认清风险、理解产品,不把投资做成赌一把翻身的工具。
我觉得,这个故事真正值得留下的,不是“炒股二十年终于认输”几个字,而是一个人终于学会给自己的能力画边界。
投资可以是家庭资产管理的一部分,不能变成证明自己输赢的战场。
尊重风险,尊重规则,也尊重家人的感受,发现不适合时敢停下来,这种清醒本身就很有价值。