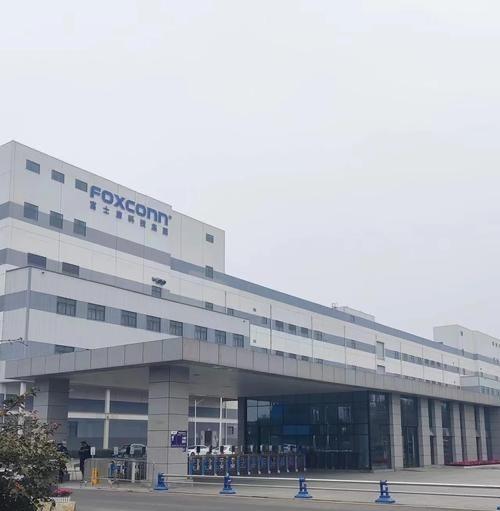
为何中国大陆的工厂无法取代富士康?说到底,倘若按照富士康的管理模式走,那绝大多数的民企都撑不下去,!
一台手机摆在桌上,看起来无非就是屏幕、芯片、电池和外壳,找齐零件似乎就能开工。
可真正把产量拉到千万级甚至更高,问题马上就不一样了。
几万种物料什么时候到,生产线什么时候切换,工人怎么排班,品质怎么保持稳定,物流怎样卡着时间出货,少一个环节都可能让整条链条停下来。
富士康难以被普通工厂整体取代,真正厉害的地方从来不是多装几部手机,而是把庞大的制造体系长期维持在高速运转状态。
到了2026年,这家企业的体量依然相当惊人。
鸿海集团2025年营收达到约8.1万亿新台币,电子制造服务市场份额超过四成,生产和服务据点遍布多个国家和地区。
这样的规模已经不能简单理解成一家大工厂,更像是一套巨型工业系统。
这里面的门道,首先就是规模。
大客户一下子拿出巨额订单,普通工厂第一反应可能是高兴,第二反应恐怕就是头疼。
机器从哪里来,厂房够不够,熟练工怎么补,数以万计的零部件怎么准时送到,突然增加的资金需求谁来承担,这些都是硬问题。
富士康做了几十年代工,真正积累下来的就是处理这种复杂订单的能力。
旺季扩产、淡季调整,不同产品之间切换产线,大批物料同步进厂,再把成品迅速送出去。
单独拿出任何一件事都不算神秘,可全部放在一起,还能天天稳定运转,难度就完全不是一个量级。
普通民企如果原样照搬,很容易先被成本压住。
富士康2025年的营业利益率只有几个百分点,这说明大型电子代工本来就是一门靠规模、周转和效率吃饭的生意。
利润看着薄,架不住订单巨大。可中小企业如果没有同样的订单量,却照样建设大厂房、大仓库、大管理团队,再买一堆自动化设备,最后可能设备还没磨亮,现金流先喘不上气。
所以富士康那一套管理方式,并不是简单的一个严字。
真正支撑它的是标准化。
一道工序该怎么做,一个零件允许多大误差,一台设备什么时候检修,一批物料放在哪个仓位,都得有明确流程。员工可以轮换,标准不能跟着换。
产品可以更新,质量管理不能临时拍脑袋。
这种模式到了几十万人的全球制造体系里,是保证效率的重要手段。
可放进许多只有几百人、几千人的企业,就未必划算。
因为标准化也是要花钱的。
信息系统需要投入,质量管理团队需要投入,设备维护需要投入,员工培训同样需要投入。
企业如果没有足够规模分摊这些成本,最后很可能变成富士康的规矩学会了,富士康的订单却没拿到,老板看着报表只能干瞪眼。
更值得注意的是,富士康如今早就不满足于传统消费电子代工。
近年来,它持续向人工智能服务器、机器人、电动汽车、半导体等领域延伸。
2025年,其云端网络产品的重要性明显提升,人工智能服务器已经成为新的增长方向。
到了2026年,集团仍把人工智能作为重要发展动力。
这意味着它想守住的已经不是某几条手机流水线,而是从零部件、设备、制造到数字化管理和全球交付的一整套平台能力。
但这并不意味着中国大陆制造业只能跟在后面跑。
2025年,我国规模以上电子信息制造业营业收入已经达到17.4万亿元。
制造业数字化改造也在持续加快。截至2025年底,全国累计建成3.5万余家基础级智能工厂、8200余家先进级智能工厂和500余家卓越级智能工厂,还培育了一批领航级智能工厂。
这才是最值得注意的变化。
过去一些只有大型企业才能承担的自动化设备、数字管理、质量追踪和智能排产能力,如今正在越来越多中国企业中普及。
与此同时,大量专精特新企业并不追求成为第二个富士康,而是在材料、零部件、装备、软件和细分工艺上不断往深处钻。
中国制造真正需要的,本来也不是所有企业都长成同一个模样。
富士康的优势是超大规模、标准化和全球协同。
许多大陆民企的优势则是决策快、市场反应灵活、敢于押注新技术,在细分行业中能够迅速调整。
让一家几百人的企业照搬几十万人的管理办法,就像让街边餐馆按照大型机场的调度办法安排后厨,制度可能越来越厚,菜反而端不上来了。
因此,富士康今天依旧很难被某一家大陆工厂完整取代,原因不是谁会不会拧螺丝,而是几十年的客户关系、工程经验、供应链能力和组织体系无法一夜之间复制。
真正值得期待的,也不是突然冒出一个富士康二号。
中国制造更大的底气,是拥有完整产业体系,又有数量庞大的专业企业不断补强薄弱环节。
大型企业追求规模,中小企业深耕细分市场,智能制造不断普及,核心技术持续突破,最后形成的不会是一家企业替掉另一家企业,而是一整套产业能力不断向上走。
等到越来越多中国企业都有自己的核心技术、自己的客户和自己的产业位置,富士康依然可以很强,但它也只是庞大中国制造体系中的一个重要参与者。