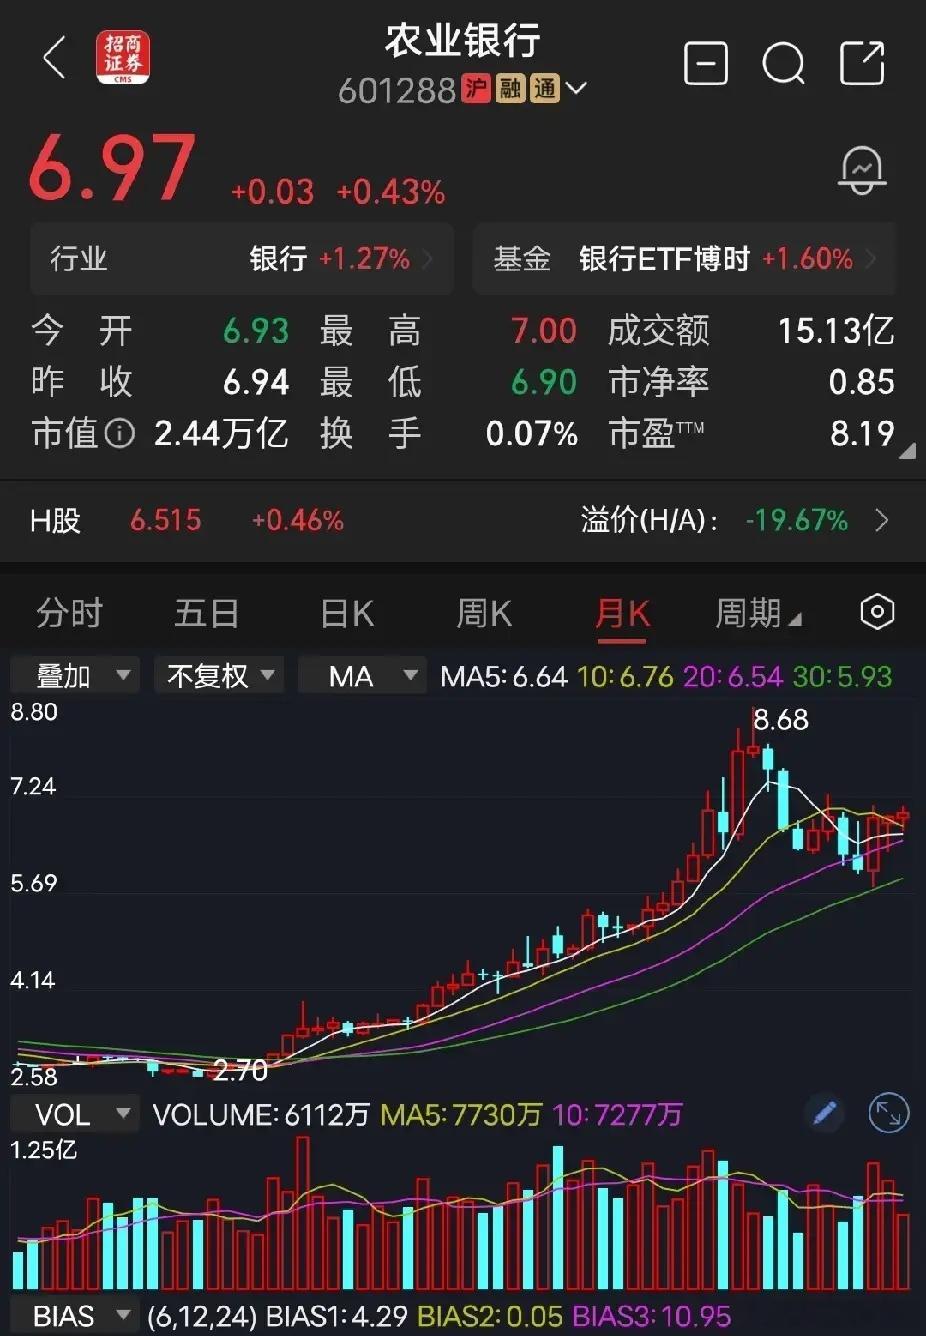
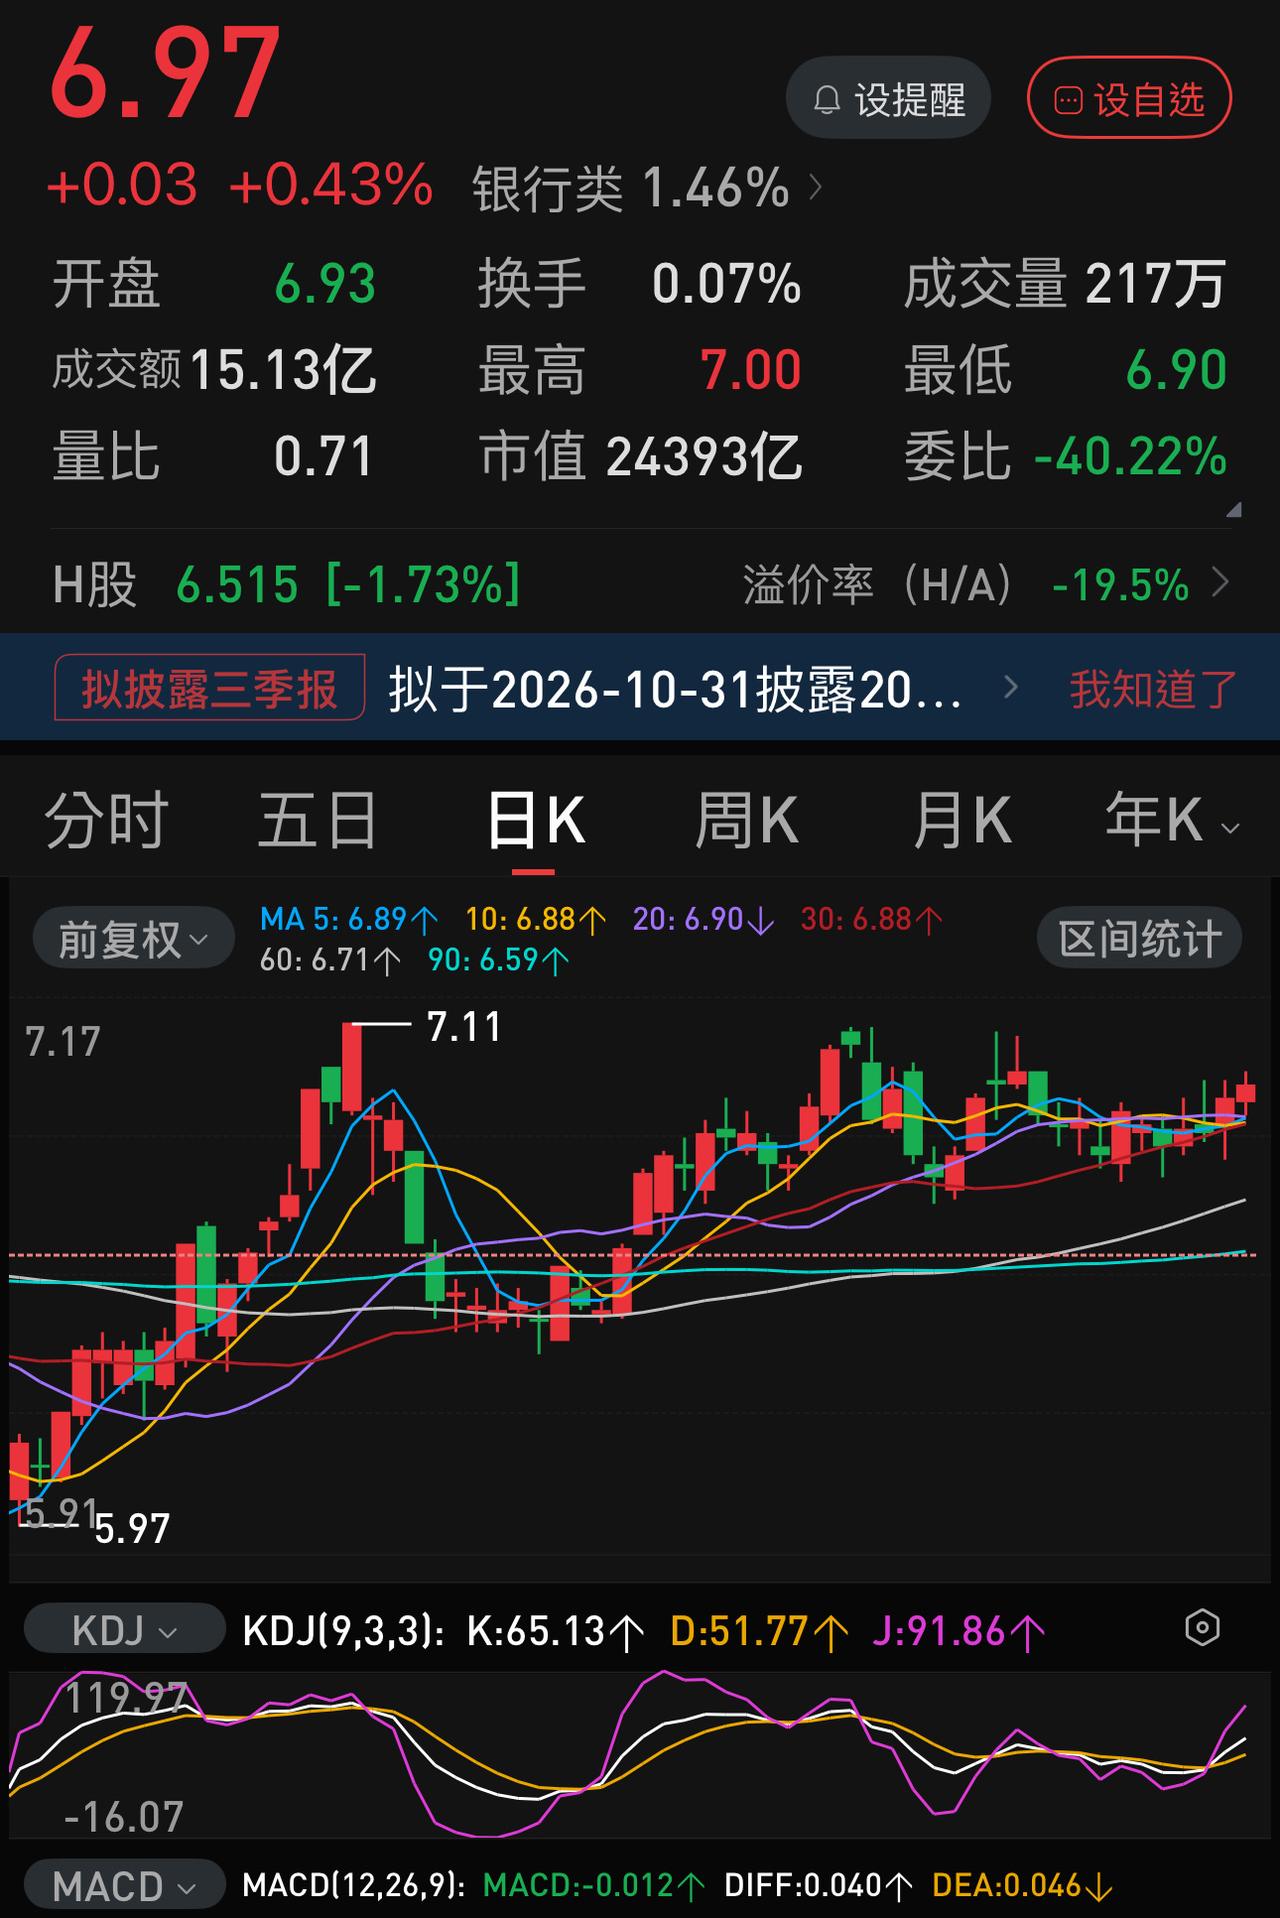
有个股民花113万出头买了50万股农业银行,拿了6年,现在一年光拿分红就是12万出头。
我认为,这个故事真正值得聊的,不是“有钱人躺着就赢”,而是同一笔分红,放在老股东和新买家手里,算出来根本不是一回事。
农业银行官方披露,2025年度全年普通股现金股息是每股0.2495元,50万股对应12.475万元。
2026年度中期分红方案也已经股东会通过,每10股1.297元,50万股对应6.485万元。
这里说的都是含税口径,个人投资者若对应股票持有超过1年,现行政策下股息红利暂免征收个人所得税。
这12万多是什么水平?国家统计局公布的2025年数据里,全国城镇私营单位就业人员年平均工资是71590元,非私营单位是129441元。
12.475万元明显高于前者,离后者只差几千块。
这个对比确实有冲击力,可我不赞成顺手写成“超过绝大部分上班族”,平均工资是统计均值,不是工资中位数,更不能拿一个平均数直接推导“大多数人”。
再看6年累计分红。按农业银行公开的历次分红,把2020年至2025年每股现金股息加起来,一共是1.3364元。
假定这位股民这6年一直完整持有50万股,每次股权登记日都在册,累计现金分红大约66.82万元。这个数字跟网帖里“66万左右”基本对得上。
真正厉害的地方,不是某一年突然暴赚,而是企业连续分红叠加时间之后,现金流慢慢长成了一个普通家庭很难忽视的数字。
可这里还有一个最容易被混淆的概念:股息率和成本股息率。
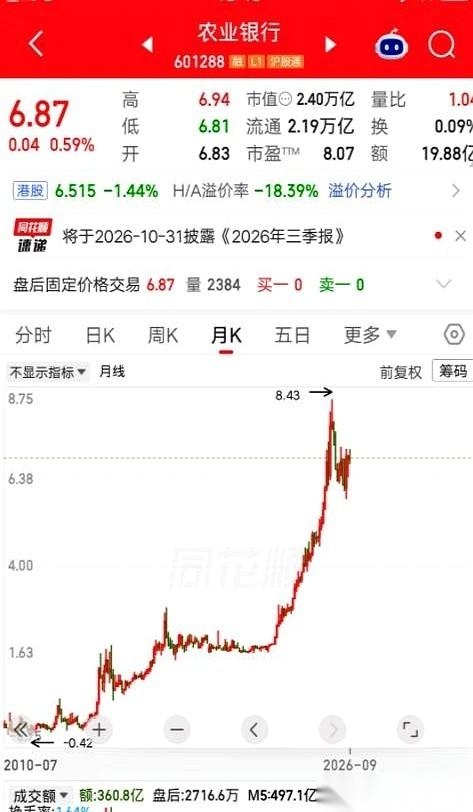
拿2025年度每股0.2495元的分红去除以2.269元,确实接近11%。
这个11%只能叫老持有人的“成本股息率”,它描述的是今天的分红相对他账面成本有多高,不代表今天任何人买进去都能拿11%。
拿新买家来看,账就变了,证券时报e公司的公开行情报道里,2026年9月农业银行股价已经在接近7元的位置运行。
拿2025年度每股0.2495元分红去算,静态股息率只有3%多。
这里还是拿上一年度已经实现的分红做参照,不是对未来收益的承诺。
把老股东11%左右的成本股息率,说成新买家也能“每年稳拿十个点”,这就把两本账混到了一起。
我觉得,这也是这类故事最值得普通人学的一点。
低成本买入、企业长期盈利、持续分红、愿意拿得住,几件事凑到一起,才会出现今天看起来很舒服的现金流。
少掉任何一环,结果都可能完全不同,更不能把分红当成银行存款利息。
存款有合同利率,股票分红来自上市公司的经营利润和分配安排,金额可以变化,股价也会波动。
50万股集中放在一只股票上,本身还带着单一资产风险。
持有6年看起来像“什么都没干”,可本金一直暴露在市场波动里,还要承受机会成本,这跟真正意义上的无风险收入不是一回事。
至于“有本金的人睡觉也赚钱,没本金的人只能卖时间”,我更愿意说得克制一点。
劳动收入和财产性收入本来就是两套机制,普通家庭靠工作积累第一桶本金,再通过存款、债券、基金、股票等方式做长期配置,这条路比拿一个大户案例去制造焦虑更有参考价值。
这位股民最难复制的,也许不是50万股,而是买入后能不能在涨跌里守住自己的策略。
很多人看到上涨会追,看到回撤会慌,分红没吃几年,交易成本和情绪成本先交了一大堆。
长期持有不是“闭眼不管”,更像是对企业经营、估值和自身资金期限一直有判断。
我的看法是,这个故事可以羡慕,但别神化。
能长期分享优质企业的经营成果,是资本市场给投资者的一种回报机制;靠劳动创造收入、理性储蓄、量力投资,同样是普通人积累家庭资产较为稳妥的路径。
把账算清楚,把风险看明白,比一句“躺着赚钱”更有价值。