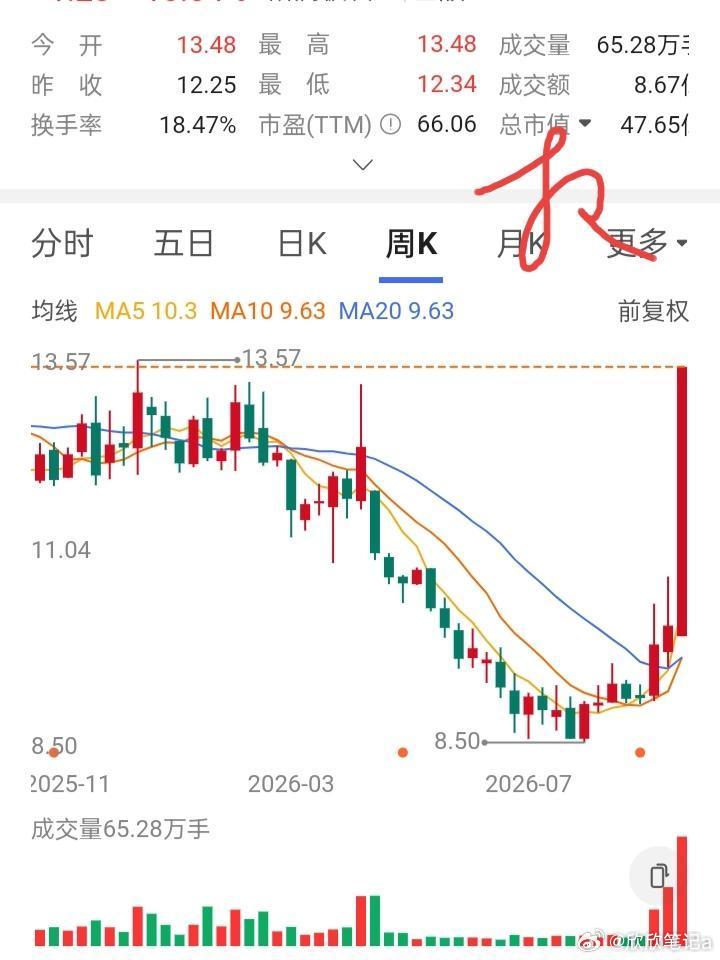
上海一位股民3.1元重仓铜陵有色,62万买下20万股。在静安一家外贸公司做财务,入市七八年,信奉巴菲特那一套,打算长期持有等估值修复。
我认为,这个故事真正值得聊的,并不是“62万最后赚了多少钱”,而是很多股民都容易碰到的一个问题:把价值投资理解成低价买入、一路死拿,等股价涨到自己心里的目标位。
这个思路听着很像巴菲特,真落到周期股身上,事情没那么简单。
62万元买入,9.19元时值183.8万元,账面盈利121.8万元;5.5元卖出,成交金额110万元,盈利48万元,这几笔账全能算通,账算得通。
铜陵有色并不是单纯押铜价的股票。
公司2024年营业收入约1455.31亿元,归母净利润约28.09亿元。
铜产品收入达到1230.65亿元,占营收84.56%,可铜产品毛利率只有4.38%。
黄金等副产品收入约192.73亿元,毛利率19.19%。
这就意味着,看铜陵有色不能只盯着“铜涨没涨”,还得看矿山资源、冶炼加工费、副产品价格和成本。
到了2025年,这个特点看得更清楚。
证券时报根据公司年报披露的数据报道,2025年铜价整体震荡走高,全年现货均价约81139元一吨,比2024年上涨8.16%。
铜陵有色全年营业收入1727.26亿元,增长18.69%,归母净利润却是24.15亿元,下降14.02%。
公司还提到,全球铜矿供应偏紧,冶炼加工费处在低位,冶炼企业利润承压。
这组数据很有意思,铜价涨,不等于所有铜企利润都会按同样幅度上涨;营收涨,也不等于股东拿到的利润一定跟着涨。
我的看法是,用“市盈率不到20倍”直接判断一家周期公司便宜,本身就有点粗糙。
周期行业利润好的阶段,市盈率反倒可能显得很低;等商品价格、加工费、成本结构发生变化,原来看上去很便宜的估值,可能一下就没那么便宜了。
真正做长期投资,更该问的是,公司赚的钱有多少来自自己的矿,有多少来自冶炼和加工,利润在一个完整铜价周期里能不能稳定,资本开支会吃掉多少现金,行业供需变了以后盈利还能剩多少。
这和“股价从5元跌到3元,便宜了一半”完全不是一回事。
再说“9.19元为什么没卖”,站在事后看,9.19元卖掉自然漂亮,可投资最容易出现的误区,就是拿后来发生的结果要求当时的自己必须提前知道。
一个人在3元买入,股价涨到5元会想6元,涨到6元会想8元,真到了9元,又可能觉得整数关口10元就在眼前。
人脑很容易把已经得到的浮盈,当成自己本来就应该拥有的钱。
股价掉下来之后,再回头看最高点,那100多万元浮盈仿佛已经进过银行卡,只是后来又“亏回去了”。
实际上,没有卖出的利润一直只是浮动数字。
我更愿意说,成熟的长期投资不是猜最高点,而是在买入之前就知道什么东西变了自己要卖。
估值明显脱离基本面,可以卖;公司竞争力变差,可以卖;自己最初看好的逻辑被证伪,也可以卖。
单纯定一个“12元必须到”的数字,再让市场替自己实现愿望,这更像价格执念,不算价值投资。
还有一个问题也很现实,20万股按3.1元计算就是62万元,如果这笔钱已经占到个人家庭大部分可投资资产,那风险早就不只是“能不能拿住”了。
再好的公司也会碰上行业周期,再便宜的价格也可能继续跌。
长期投资和重仓押注不是一回事,巴菲特讲能力圈、安全边际,也从没等于看到低市盈率就把大部分资金压进去死等。
这也是这篇故事真正该留下的东西。
不是“差一点在最高点赚120万”,也不是“少赚了70万有多可惜”,而是面对波动很大的周期股,买入价格、企业盈利质量、仓位管理和退出纪律,一个都不能少。
投资可以有判断,也允许判断错。
尊重公开信息、敬畏市场风险、量力而行,比编一个精准逃顶的传奇更有意义。