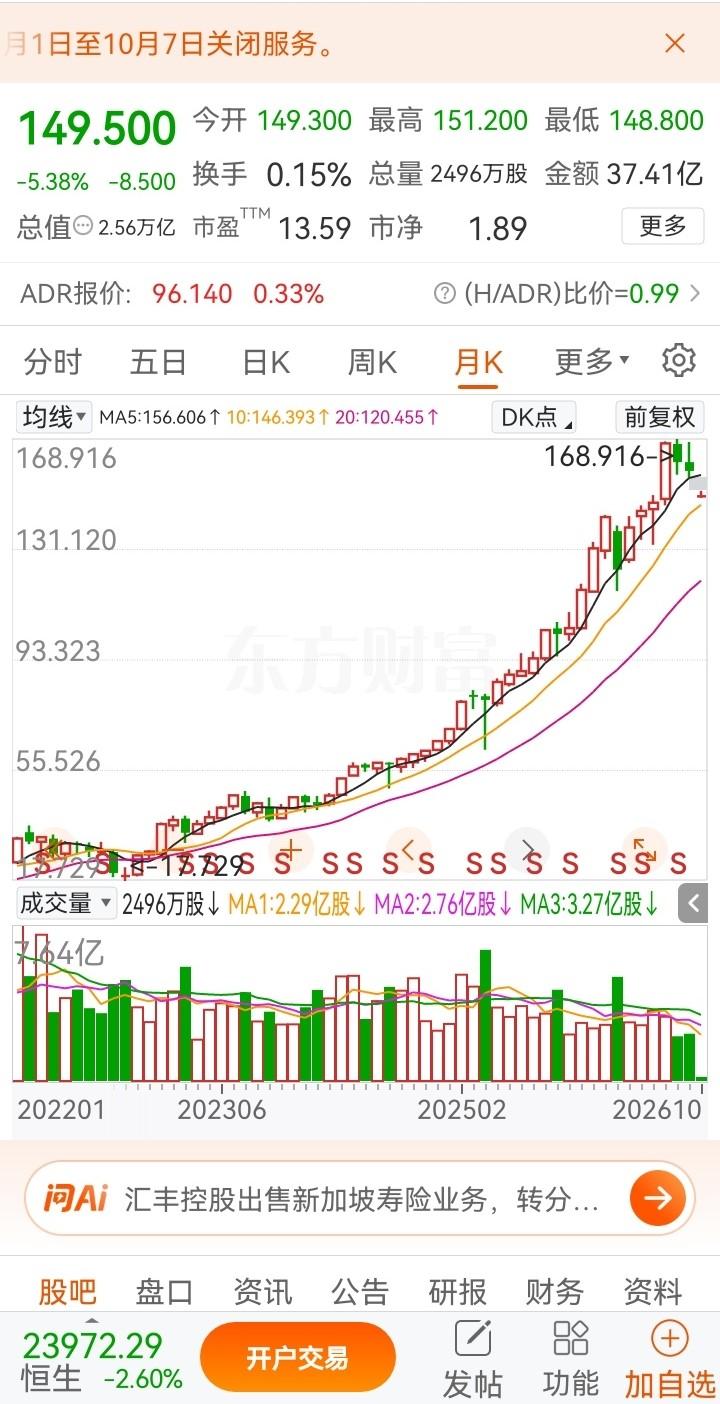
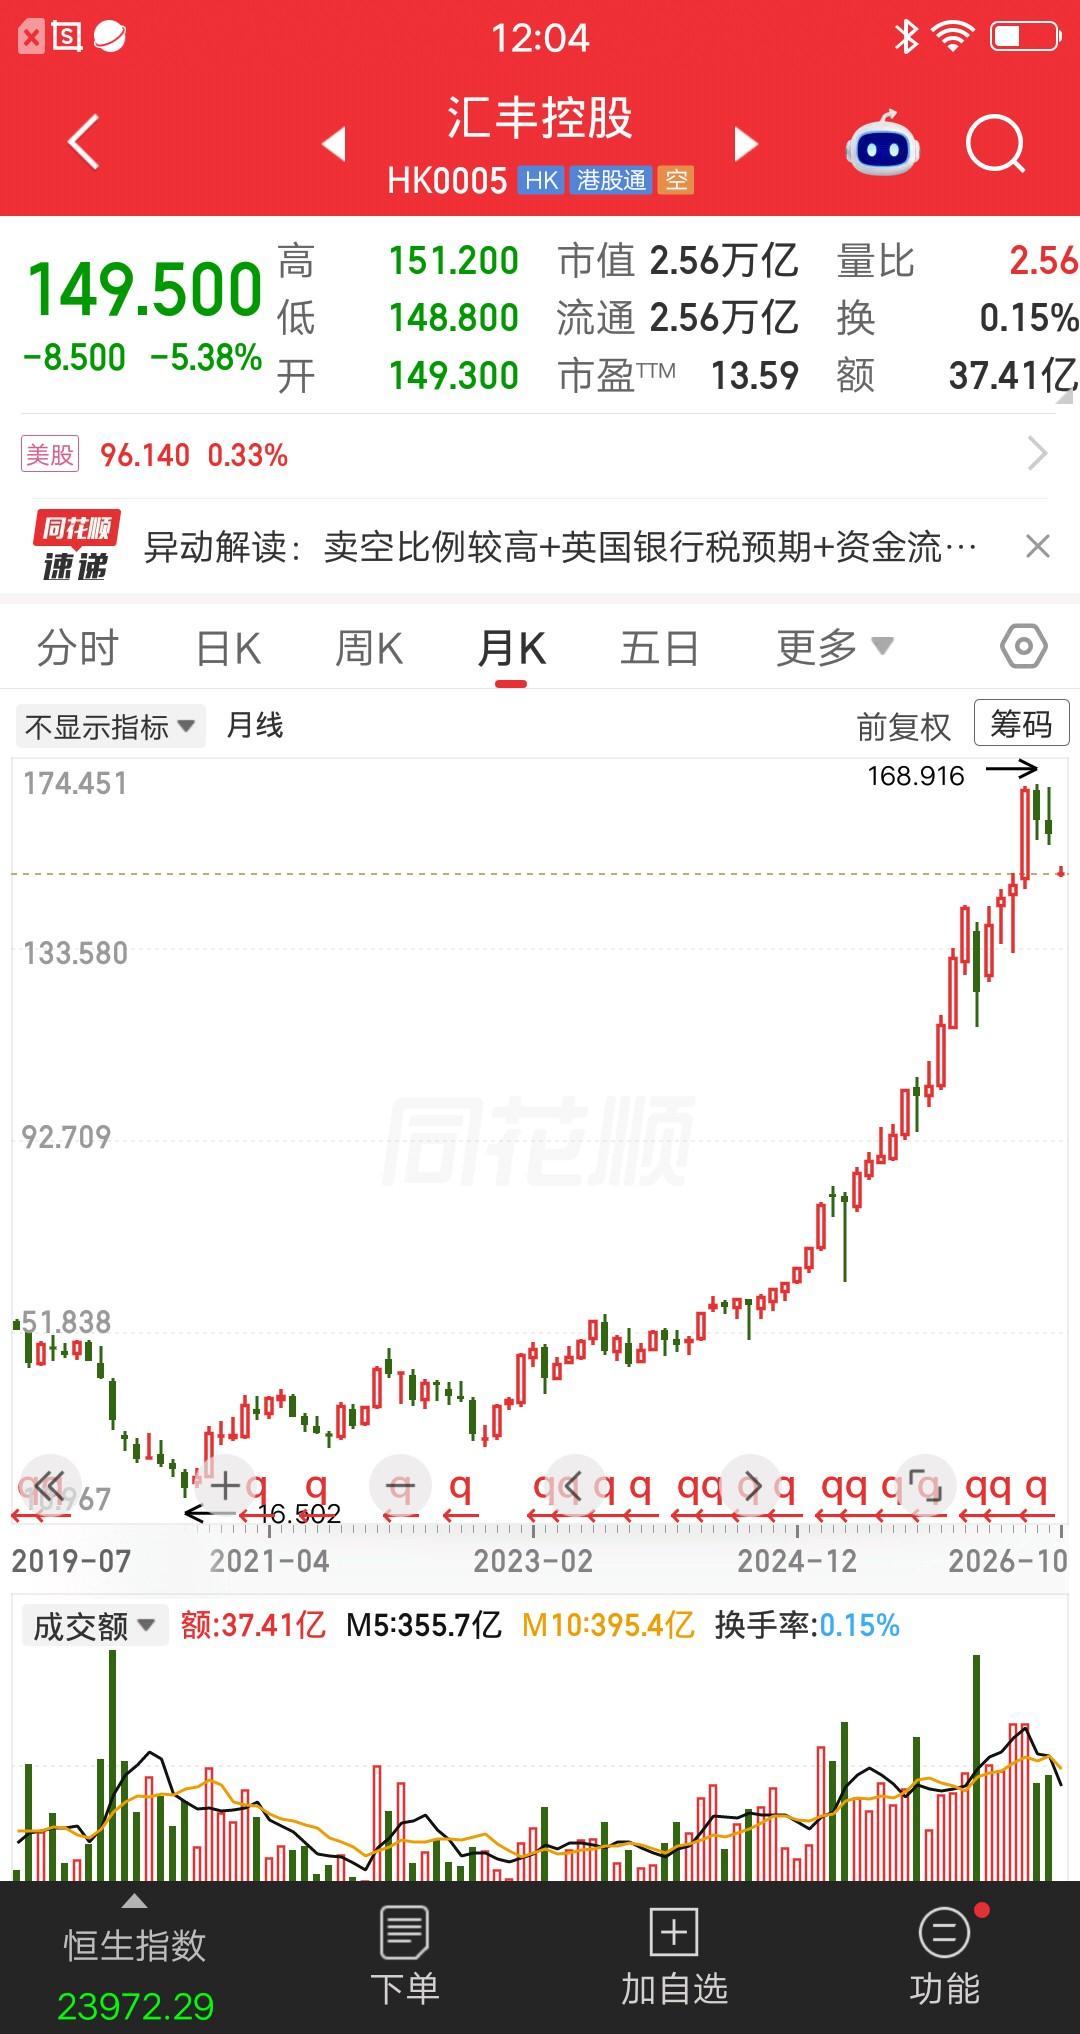
第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!
这事真正值得聊的,并不是“银行股也能涨成科技股”这么简单,而是很多人对银行股的理解,本身就过于标签化了。
拿香港上市的汇丰控股来说,2026年7月16日,它收盘报156.9港元,当天上涨1.03%。一家银行,一股卖到一百五十多,确实容易让习惯了几元、十几元银行股的人愣一下。
但这个数字最容易制造的误会,就是把“每股价格高”和“估值贵”画上等号。股票不能只比单价,还得看这一股究竟对应多少资产、多少利润。
举个纯粹的算术例子:一家企业值1000亿元,分成100亿股,每股就是10元;分成10亿股,每股就是100元。企业还是那家企业,价值没有因为股票份数减少就突然翻了十倍。
所以,150元没有什么神奇之处。它不是银行变身科技公司的证明,更不是判断能不能买的快捷按钮。真要比较贵不贵,必须把股价和每股盈利、每股净资产放到一起看。
我觉得,不少人的问题不是看不懂银行,而是太相信自己给银行贴的标签:增长慢、没故事、只能吃股息。标签用来帮助理解还行,用来代替分析,迟早会碰壁。
银行之间的区别,远比招牌上的几个字大。有的主要服务本地企业,有的擅长零售,有的做跨境贸易和财富管理;客户是谁、存款成本多高、贷款投向哪里,都能让两家银行交出完全不同的成绩单。
汇丰2026年上半年收入377亿美元,同比增长11%;税前利润195亿美元,同比增长23%。把特殊项目影响剔除、按固定汇率比较,税前利润和收入的增幅都是6%。
这组数字有两层意思:它确实在增长,但不能把23%的账面利润增幅全部理解成日常业务的增长速度。看银行,既要看到进步,也要把进步算明白。
更值得琢磨的是收入从哪里来。汇丰上半年财富管理业务的费用及其他收益约55亿美元,上年同期约46亿美元。银行的生意,显然不只是收进存款、放出贷款、赚中间那点利差。
一个客户需要跨境结算、资金管理、保险和投资服务,银行就有机会提供多种服务。客户关系越牢、服务越有竞争力,收入来源就可能越丰富。这里卖的是服务能力,不是营业大厅装修得有多豪华。
当然,财富管理也不是稳赚不赔的印钞机。市场活跃时,客户交易和配置需求可能增加;市场转冷,相关收入也会承压。业务多元化的意义,是增加赚钱渠道,不是取消经济周期。
再看股东回报。汇丰在公布中期业绩时批准每股0.10美元的第二次股息,同时提出最多10亿美元的股份回购计划。这些动作,让市场除了关心“今年赚多少”,还会关心“赚的钱怎么用”。
分红是把一部分现金交到股东手里;回购后注销股份,则是在其他条件不变时,让剩余股份对应的持股比例提高。两者都比一句漂亮口号具体,但效果仍要看支付能力和回购价格。
这也是我比较认可的方向:成熟企业不必天天制造新故事,把生意做稳,把资本安排好,把回报兑现,本身就值得研究。资本市场不能只有追热点这一种审美。
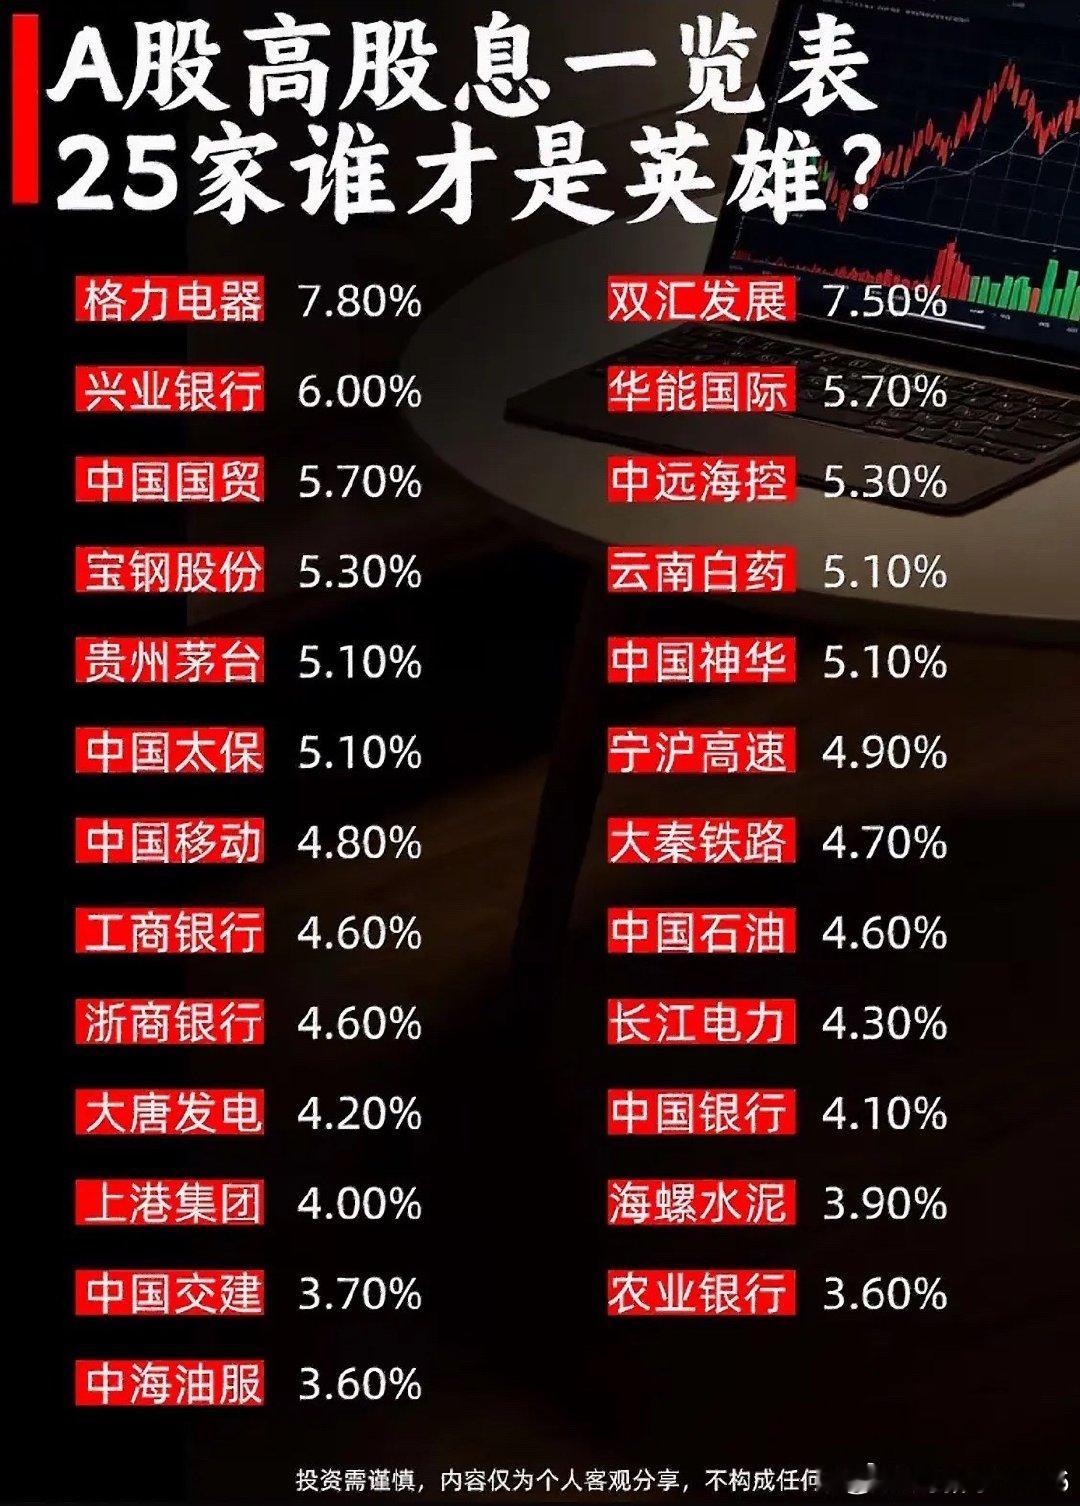
内地银行也有自己的吸引力。2025年度,上市银行累计现金分红约6456亿元,规模相当可观。银行的持续盈利和现金回报,本来就是研究它们投资价值的重要部分,没必要非等它明天宣布造火箭。
但分红多,不等于买进去就一定赚钱。假设一年每股分红5元,买入价100元,税前股息率是5%;买入价150元,就只剩约3.33%。同一家企业、同样的分红,买入价格不同,回报的起点就不同。
而且,分红后通常要除息,现金到账不等于凭空多赚了一笔。最终收益要把分红和股价变化一起算,不能只盯着到账短信高兴,忘了账户里的股票也在变价。
对银行来说,资产质量同样绕不过去。贷款发出去时形成利息收入,客户还不上钱时又可能产生损失。今天的利润和未来的风险,需要一起掂量。
2026年二季度,我国商业银行净息差为1.41%,较一季度回升0.01个百分点;上半年累计净利润约1.2万亿元,同比下降0.6%。这样的行业背景,也说明银行经营仍需精打细算,不能因为一只股票价格高,就推断整个行业进入高增长时代。
不同市场的银行还面临不同的利率、客户结构和监管环境。拿港股银行的价格,直接推算某家A股银行“也该涨到多少”,相当于只看两家饭店都卖饭,就认定它们利润应该一样。
当然,银行股值得摆脱刻板印象,也值得接受严格审视。不能因为它属于传统行业就看轻,也不能因为它涨到150元就突然奉为投资捷径。
真正应该颠覆的,是“价格低就便宜、价格高就离谱”的直觉。好银行需要好经营,好投资还需要合适的价格;这两句话放在一起,才算把账算完整。