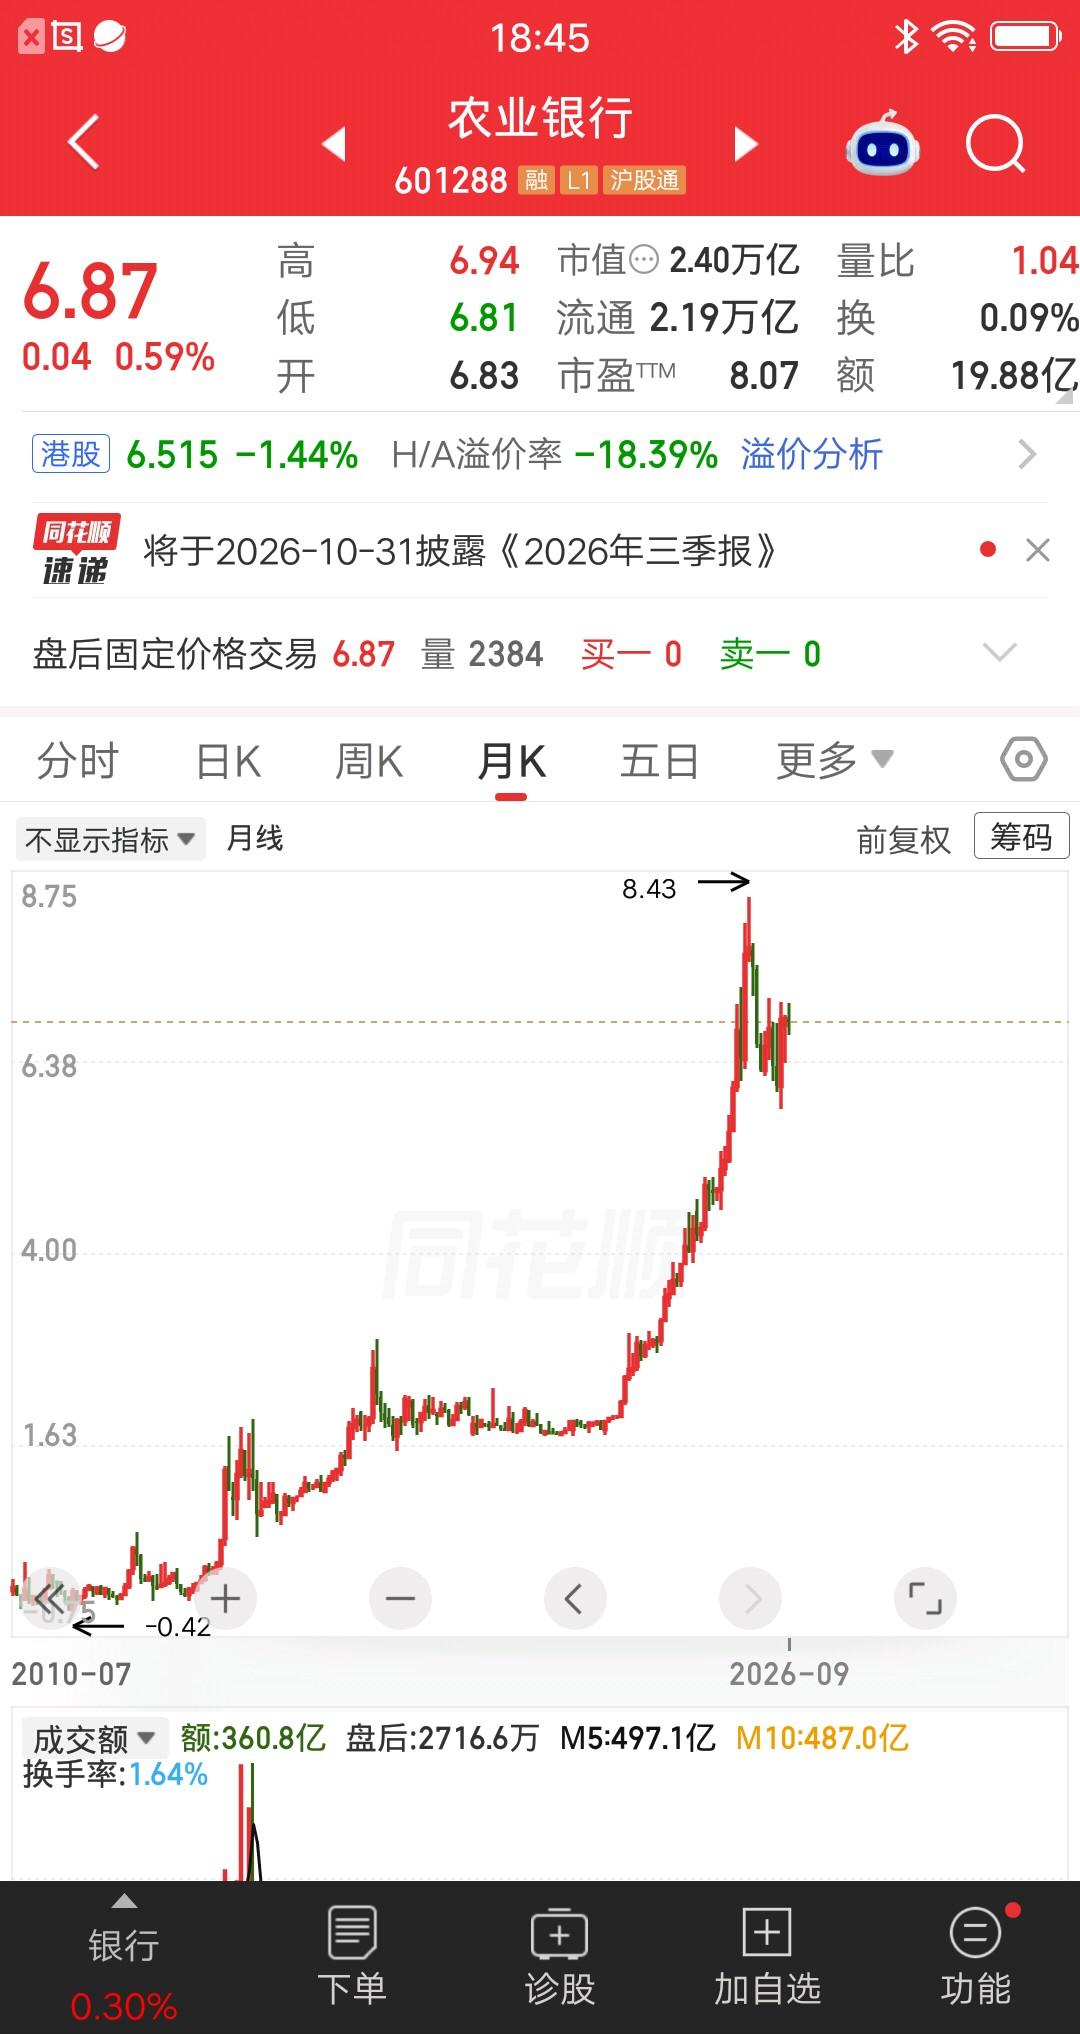
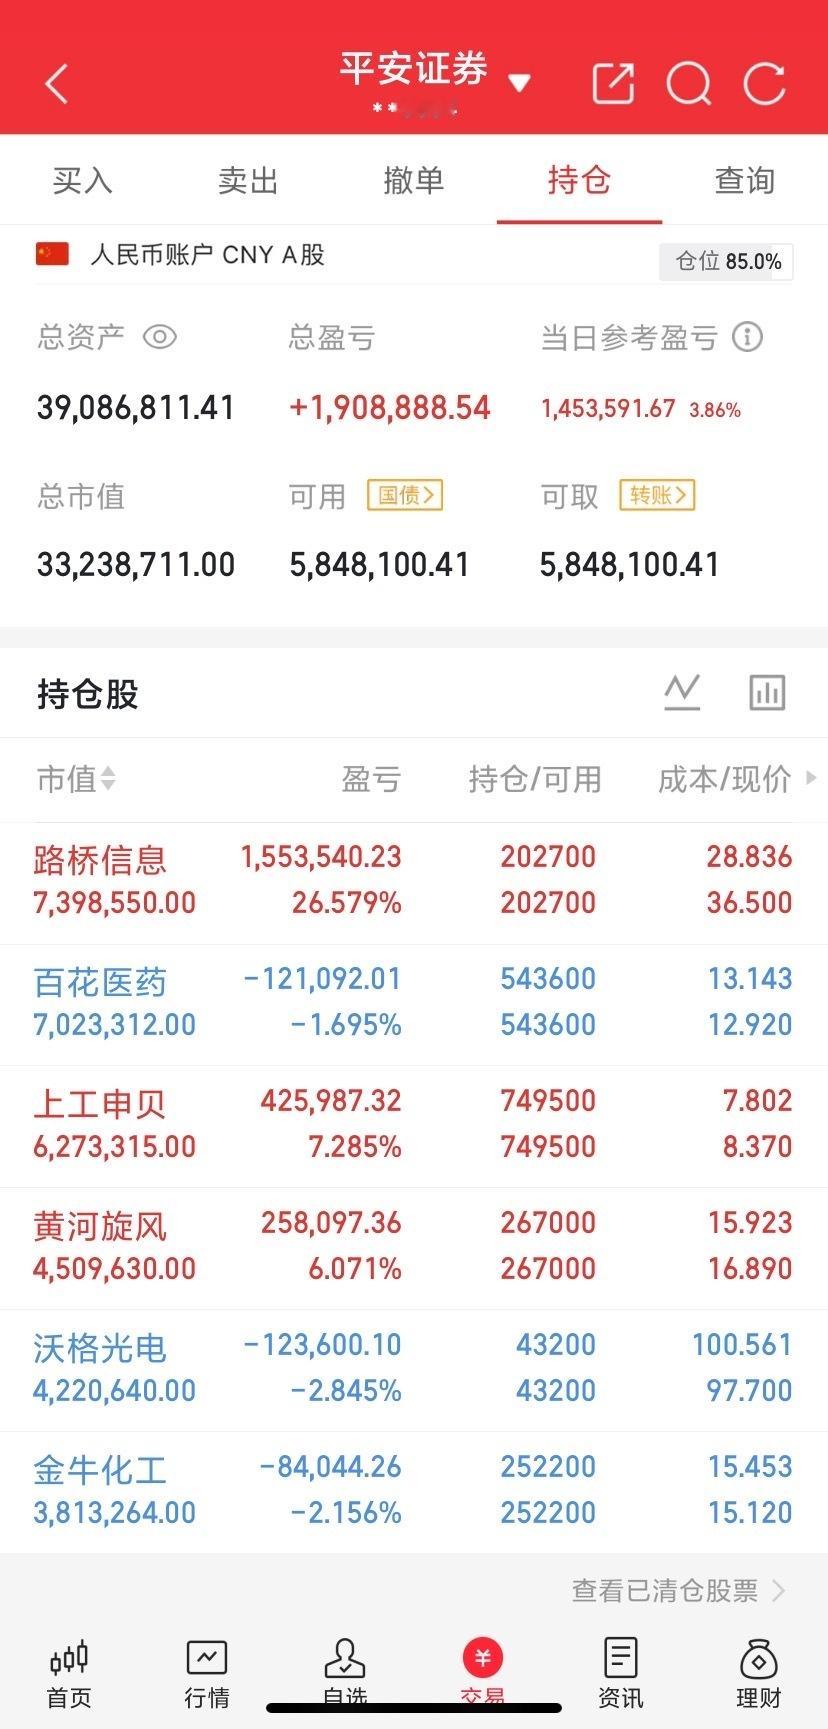
一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就是建仓110多万块。现在仅靠分红的收益,每年就有10多万元。说句扎心的话,这个数字比绝大部分人,一年的工资还要高。真的印证了一句话,越有钱的人越能赚钱,而且赚钱越轻松,这就是马太效应。
先把这笔账摊开。按2.269元乘以50万股,成本对应113.45万元。农业银行2025年度每10股派发现金股息2.495元,50万股对应12.475万元,平均到每个月超过一万元。
工资得按月上班才能拿,股息到了派发日就进账户,难怪这张持仓截图让人看得心里一紧。
这个数字确实有分量。2025年,全国城镇私营单位就业人员年平均工资为71590元,非私营单位为129441元。12.475万元高于前者,也接近后者。
不过,平均工资覆盖的是特定就业人群,不能直接拿它证明“绝大部分人”的工资都低于这笔股息。
即便如此,一笔投资带来的现金流能与一份全年工资相提并论,已经足够说明资本规模的力量。
再往前看,农业银行2020年度每10股派1.851元,若同样持有50万股,对应92550元;2024年度合计每10股派2.419元,对应120950元;到了2025年度,则是124750元。
同样的股数,分红金额随年度方案变化,并非银行承诺每年固定给股东发一笔“工资”。
为什么钱多的人看起来赚钱更容易?因为投资收益首先是乘法题。每股拿到的股息对所有同类普通股股东一样,持有5000股与持有50万股,差的就是100倍。
前者按2025年度方案计算可得1247.5元,后者是12.475万元。持股数量一旦拉开,现金流的差距会被直接放大。
而且,这位股民还跨过了一道更难的门槛:能把一百多万元放在一只股票里,长期不急着动用。普通家庭的钱往往要留给住房、教育、医疗和应急开支。
手里有余钱的人,才能承受资金长期占用,等企业经营和分红慢慢兑现。看起来是“躺着收钱”,前提却是先有足够的本金,还能扛住股价波动。
长期持有在税收上也有区别。个人从公开发行和转让市场取得上市公司股票,持股超过一年,股息红利所得暂免征收个人所得税;持股时间较短,则适用不同税负。
因此,同样拿到一笔股息,频繁买卖和长期持有,最终落袋的金额可能不同。可税收优惠只影响分红到手多少,无法替投资者承担股价下跌。
最容易算错的,恰恰是把分红当成凭空多出的钱。股票派息后会除息,股价会作相应调整,之后涨跌仍由市场决定。假如一年拿到十多万元股息,持仓市值却跌去更多,账户的总收益依然可能是负数。
反过来,股价上涨也可能带来超过股息的收益。只盯到账短信,不看整个账户,投资成绩就算不明白。
按帖子里的成本计算,12.475万元相当于约11%的年度现金分红与成本之比,看上去很诱人。但今天买入的人,成本要按今天的价格算,不能借用别人多年前的持仓成本,给自己算出同样的比例。投资最怕把别人的旧车票,当成自己的现价票。
银行分红也要看经营。农业银行2025年现金分红总额为873.21亿元,约占当年归母净利润的30%。股东拿走一部分利润,银行还要留存资金,支撑业务和资本需要。
2026年度中期,农行提出每10股派1.297元的方案,截至目前仍需股东会审议;下半年怎么分,不能拿上半年的数字直接翻倍预订。
我认为,这件事最值得讨论的,不是谁又发现了一条发财捷径,而是普通人为什么会被“每年分红十多万”击中。答案很朴素:劳动收入通常按时间计价,资产收入则随持有规模扩大。
两个人同样认真工作,一个还得先攒本金,一个已经有本金替自己产生现金流,差距自然会越拉越明显。
这不意味着努力工作没有意义。对多数人来说,工资仍是积累本金、维持生活的基础。真正值得借鉴的,是量入为出、留下应急资金,再学习用长期视角看企业和资产;不值得照搬的,是看见别人重仓一只股票,就把自己的全部积蓄也押进去。50万股背后既有现金流,也有集中持股的风险。
那位股民的分红数字可以羡慕,心态却不必被它带跑。马太效应提醒我们的,是本金和时间会共同放大结果;它没有保证每个持股六年的人都能赚钱。钱生钱有时确实比人赚钱显得轻松,但本金从哪里来、波动由谁承担、未来股息能否持续,才是这笔账最不该省略的三行小字。