云霞资讯网

标签: 信贷

温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元

温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元

温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元也能买辆车,生活过得舒舒服服!可资本却不甘心,偏要把人往城市里推,让大家掏空积蓄去承接高价住房!究竟是谁让农民原本安稳惬意的生活变了样?其实答案就藏在这四个字里:资本不肯!很多人疑惑,农民在农村安居乐业、安稳度日,到底碍着谁了?答案很现实:这种低成本、低欲望、无负债的安稳生活,是资本最不愿看到的局面。如果农民都留在乡村自建住房、自给自足,不进城买房、不透支消费,城市庞大的房地产库存、上下游产业链、金融信贷体系,就会失去最核心的承接人群,资本也就没有了持续收割利润的空间。我们可以算一笔最实在的民生账,在农村,三十万足以建成一栋格局通透、空间充足的三层自建房,独门独院、采光充足,一家人祖孙三代居住绰绰有余,不用公摊、不用物业费、不用还房贷。再花八九万购置代步小车,日常通勤、走亲访友、下地务农都十分便捷,前后四十万左右的投入,就是终身资产,无负债、无压力,往后只需踏实劳作,便能安稳度日,这是无数普通人最理想的烟火生活。可反观进城生活,一切都变了味,同样的安家需求,在城市动辄百万起步,哪怕是小县城,一套刚需房也要大几十万。普通人掏空一辈子积蓄、透支父母养老钱,还要背上二三十年的房贷,每月固定还款,一辈子被房子捆绑。原本轻松自在的生活,瞬间被房贷、车贷、物业费、子女教育、医疗开销压得喘不过气,从安稳度日变成负重前行。没有人天生愿意背负重债、奔波劳碌,之所以无数农民被迫告别乡村、涌入城市,根本不是城市生活更幸福,而是资本主导的资源倾斜,悄悄锁住了普通人的退路。资本为了盘活城市楼市、拉动经济增长,把优质教育、医疗、就业、养老资源全部集中在城市,农村慢慢被弱化配套,孩子读书要进城、老人看病要进城、年轻人找工作只能进城。久而久之,就形成了无解的困局:留在农村,看似生活低成本,却守不住资源、扛不住未来,走进城市,看似拥有优质配套,却要掏空积蓄、背负债务,一辈子为资本打工。这也是温铁军最痛心的地方:农民原本拥有简单幸福的能力,却被外部规则强行打破,被迫卷入无尽的内卷之中。很多人误以为城市化是自然发展的结果,实则掺杂着浓重的资本运作痕迹,城市房产过剩、资本资金闲置,需要大量人口接盘消化库存,金融体系需要房贷信贷维持流转,各行各业需要人口红利支撑运转。而农民群体基数最大、最踏实、最能吃苦,自然成了承接城市高房价、盘活资本体系的核心人群。资本永远追逐利益,不愿看见普通人低成本安稳度日,一旦人人低消费、无负债,资本就无法持续收割红利。所以它用资源倒逼、舆论引导、环境差异等各种隐形手段,把农民一步步推出乡村、推向城市,让无数普通人从安居乐业的老百姓,变成被房贷捆绑的“房奴”,一辈子奔波劳碌,为生活负重前行。温铁军的这番话,从不是否定城市化发展,而是看透了普通人的生存困境,最让人无奈的是,农民没有做错任何事,只是想安稳过日子,却被动卷入时代洪流,被迫放弃故土、透支人生。原本四十万就能圆满的人生,硬生生变成几百万的终身负担,说到底,毁掉农民安稳生活的,从来不是普通人的欲望,而是冰冷的资本逻辑。
花呗、抖音月付等将退出支付选项? 多平台回应

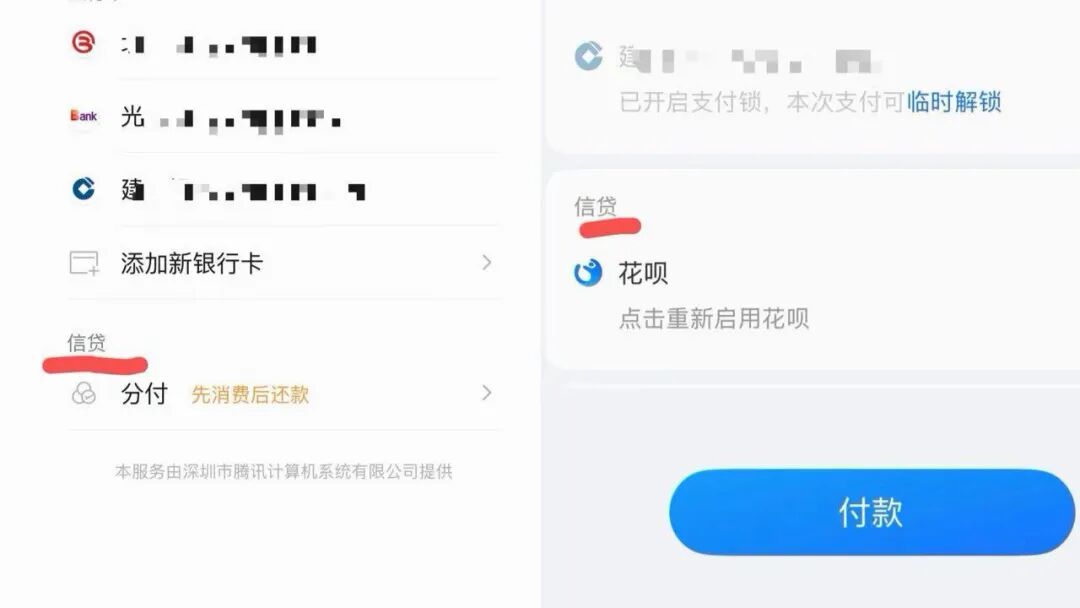
花呗、抖音月付等将退出支付选项? 多平台回应

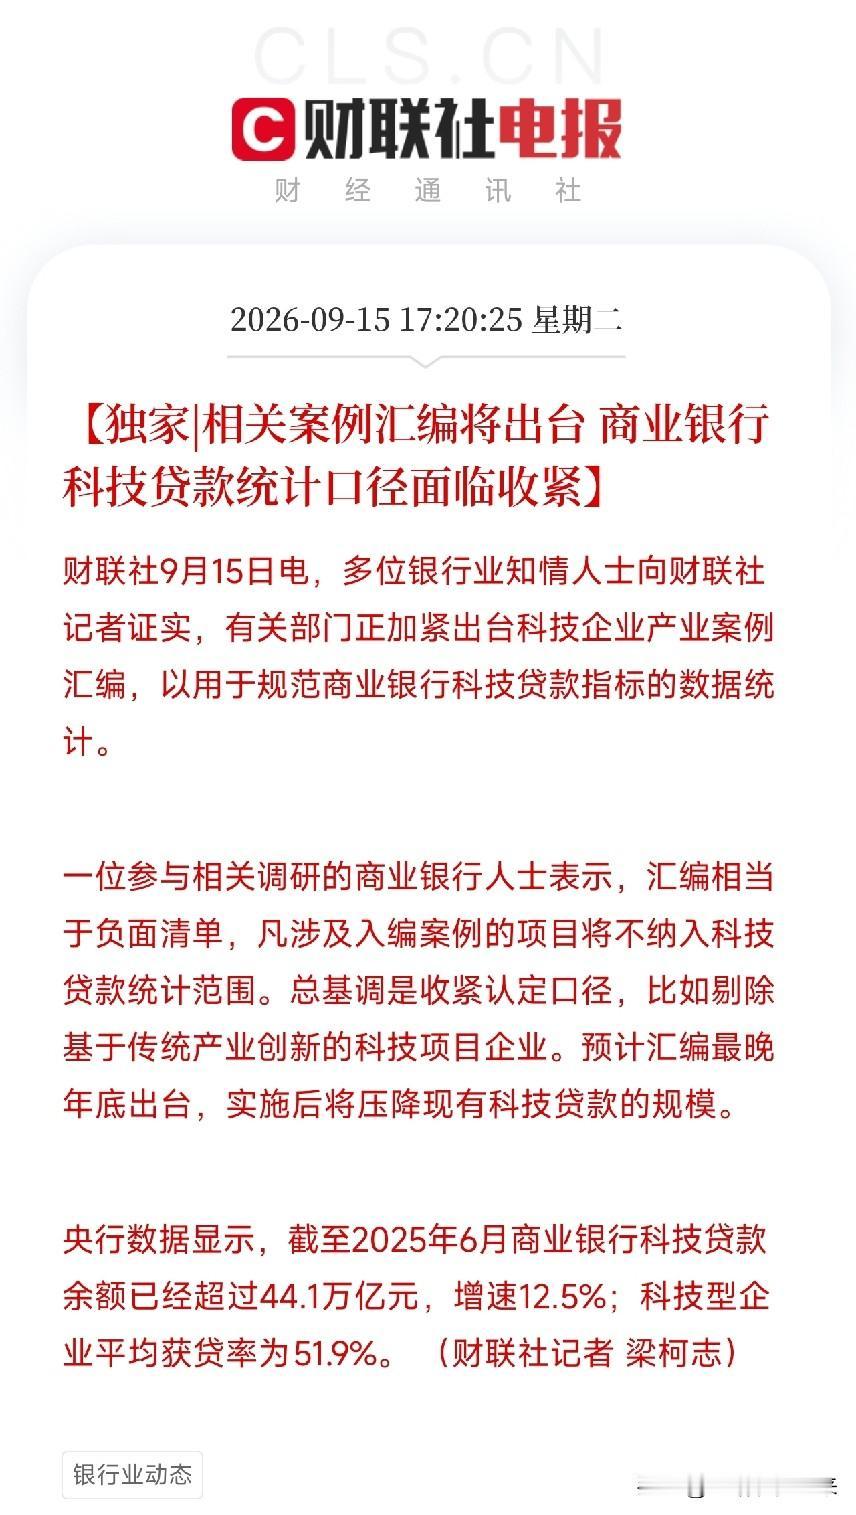
下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在

下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在

下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在加紧出台科技企业产业案例汇编,用于规范商业银行科技贷款指标的数据统计。一位参与调研的银行人士说得很直接:汇编相当于负面清单,凡涉及入编案例的项目,将不纳入科技贷款统计范围。总基调是收紧认定口径,比如剔除基于传统产业创新的科技项目企业。预计最晚年底出台,实施后将压降现有科技贷款的规模。央行数据摆在那里:截至2025年6月,商业银行科技贷款余额已经超过44.1万亿,增速12.5%,科技型企业平均获贷率51.9%。44万亿是什么概念?相当于A股总市值的三分之一。银行把这么多钱算作科技贷款,享受政策优惠、监管便利、考核加分。但里面有多少是真科技,有多少是披着科技外衣的传统产业?这次要出台的案例汇编,说白了就是一份负面清单。告诉你哪些不算科技,别往科技贷款里塞。比如一家做传统建材的企业,搞了个ERP系统,就说自己是数字化转型的科技企业。比如一家做服装代工的工厂,上了几条自动化产线,就说自己是智能制造。这些以前可能都能算科技贷款,以后不行了。为什么现在动手?因为科技贷款的口径太松了,松到已经失真。银行为了完成科技贷款考核指标,把大量传统产业贷款包装成科技贷款。真正的硬科技企业,反而因为缺乏抵押物、盈利周期长,拿不到足够的钱。劣币驱逐良币。收紧口径之后,会发生什么?第一,科技贷款规模会被压降。那些靠包装混进来的传统产业贷款,会被剔除。银行的科技贷款余额可能短期下降,但质量会提升。第二,真科技企业受益。口径收紧后,银行没法再用传统产业贷款充数。要完成科技贷款考核,就必须去找真正的科技企业。半导体、AI、生物医药、商业航天,这些硬科技领域的信贷资源会增加。第三,银行的操作难度加大。以前随便包装一下就能算科技贷款,现在不行了。银行需要建立更专业的科技企业评估体系,培养懂技术的信贷团队。这对银行的科技金融能力,是一次大考。第四,传统产业融资可能承压。那些被剔除出科技贷款统计的企业,如果不能再享受科技贷款优惠利率和政策支持,融资成本会上升。这是挤水分必须付出的代价。对A股来说,这条消息的传导比较间接,但值得关注。第一,真科技企业融资环境改善。银行信贷资源向硬科技倾斜,对半导体、AI、生物医药等行业的上市公司是利好。尤其是那些研发投入高、技术壁垒厚、但缺乏抵押物的轻资产科技公司。第二,银行板块分化。科技金融能力强的银行,能更快适应新口径,拿到更多优质科技企业客户。靠传统产业充数的银行,短期会承压。第三,创投和科技金融板块受益。银行要识别真科技,需要专业的评估机构、数据服务商。做科技企业评级、知识产权评估、科技金融SaaS的公司,会获得更多业务机会。但必须冷静。这是统计口径的调整,不是信贷政策的全面收紧。科技贷款的总盘子不会大幅缩水,只是结构会变。真科技企业的融资环境,反而会改善。真正该盯的,是哪些银行在科技金融上有真实布局,哪些银行在裸泳。年底案例汇编出台后,数据会说话。下午的消息,已经把科技贷款的水分拧干的时间表摆出来了。44万亿的盘子,要挤掉多少水分,年底见分晓。你手里的银行票,是在真科技上有布局,还是在靠传统产业充数?答案,决定它能不能扛过这轮科技贷款口径收紧。
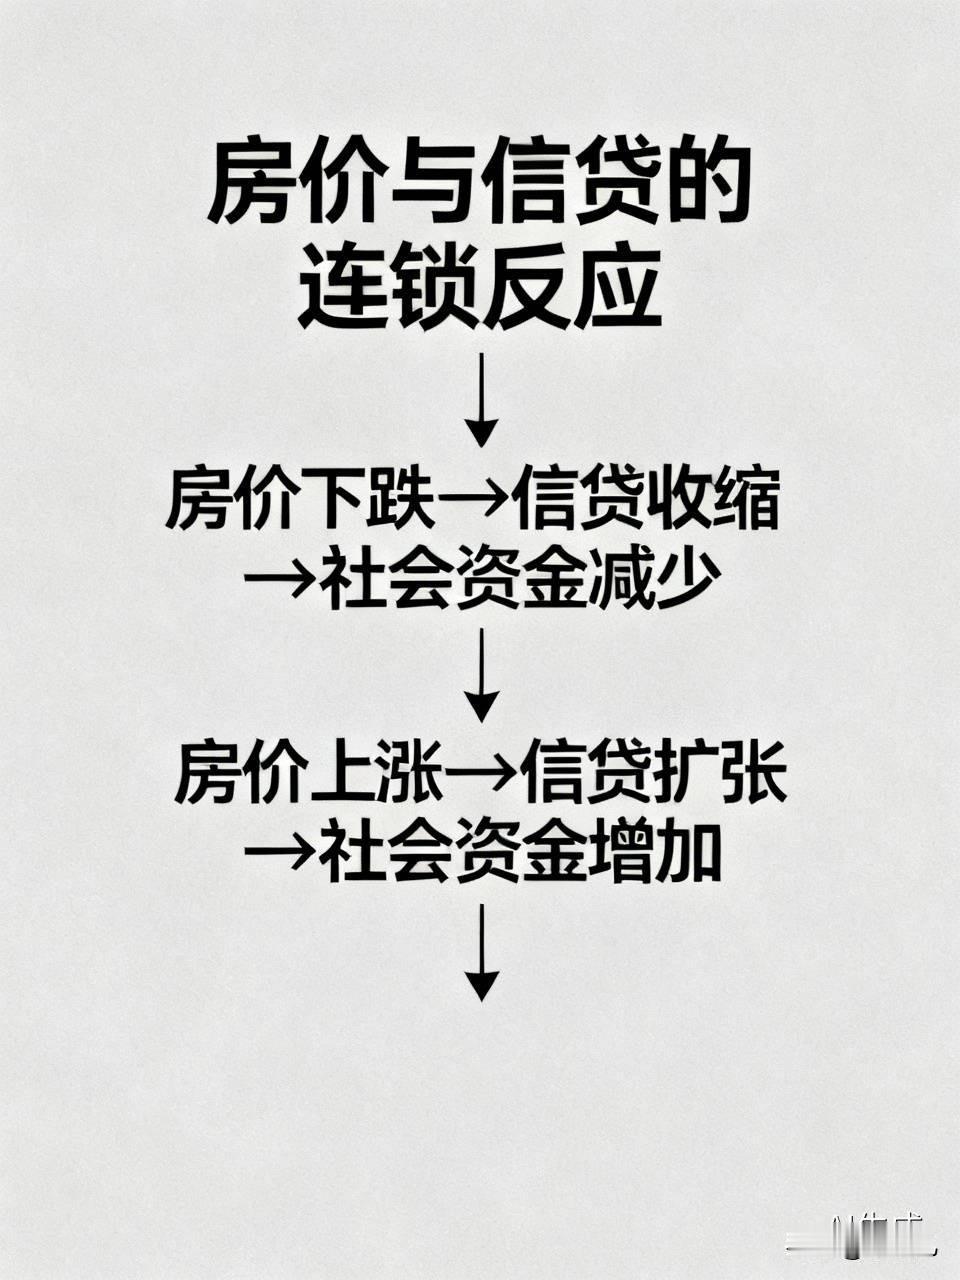
房价大跌不可怕,可怕的是房价大跌以后带来的影响很可怕。因为房价是绑定了银行,绑

房价大跌不可怕,可怕的是房价大跌以后带来的影响很可怕。因为房价是绑定了银行,绑

828新政不是短期救市刺激,是房地产底层制度重构,叠加信贷优化、外部美联储利率环

828新政不是短期救市刺激,是房地产底层制度重构,叠加信贷优化、外部美联储利率环

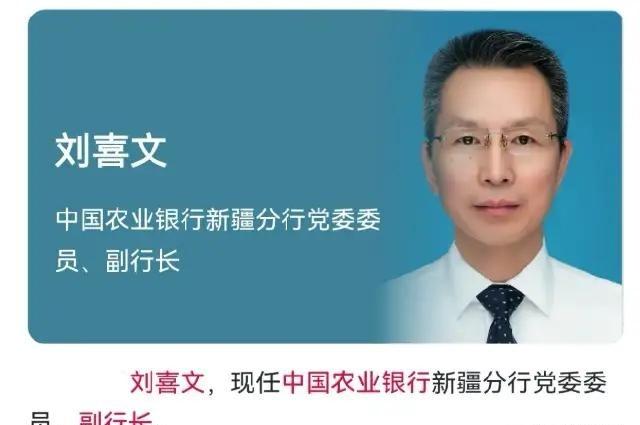
又一条大鱼,还是金融圈的!倒回去看这个人的履历,其实挺让人唏嘘的。刘喜文在农行

又一条大鱼,还是金融圈的!倒回去看这个人的履历,其实挺让人唏嘘的。刘喜文在农行

🌊大金融!大金融!大金融!喊三遍可以,但脑子得清醒:这次是“固本”,不是“点

🌊大金融!大金融!大金融!喊三遍可以,但脑子得清醒:这次是“固本”,不是“点

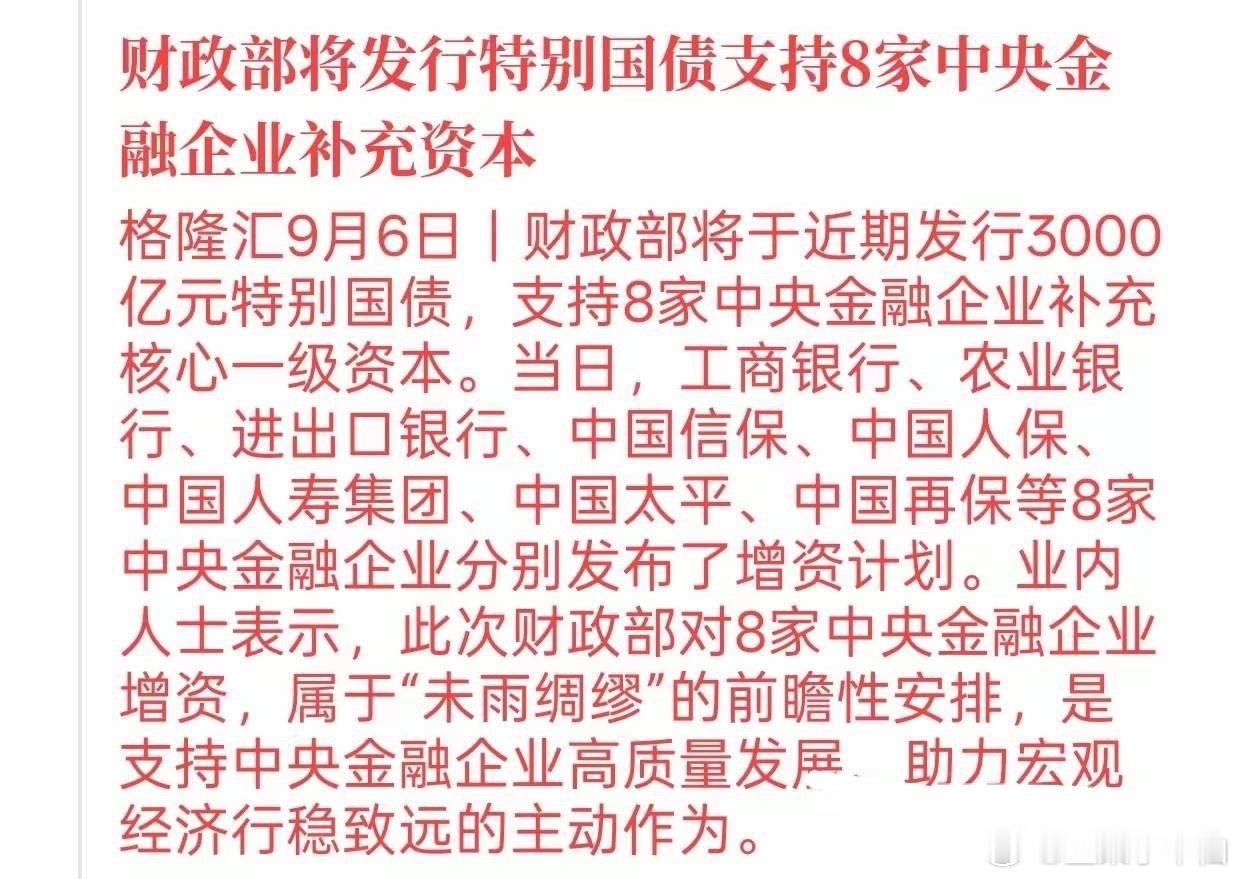
周一早上起来,消息已经刷屏了财政部3000亿特别国债,同一天官宣,8家中央金融企业集体增资。总盘子不

周一早上起来,消息已经刷屏了财政部3000亿特别国债,同一天官宣,8家中央金融企业集体增资。总盘子不

六部门发文加持乡村振兴,1600亿资本金补充,新一轮发展契机在下沉市场蓄势待发

六部门发文加持乡村振兴,1600亿资本金补充,新一轮发展契机在下沉市场蓄势待发

就在昨晚,一条大消息刷屏了整个财经圈。一次性拿出3570亿,给七家重量

就在昨晚,一条大消息刷屏了整个财经圈。一次性拿出3570亿,给七家重量

……9月7日,“王涤”被查,履历来看,2018年—2021年的他曾任农发行新

……9月7日,“王涤”被查,履历来看,2018年—2021年的他曾任农发行新

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日,一条重磅消息刷屏:

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日,一条重磅消息刷屏:

彻底读懂3600亿史诗级利好!不是输血救市,是国家级间接放水+千亿长线资金进场

彻底读懂3600亿史诗级利好!不是输血救市,是国家级间接放水+千亿长线资金进场

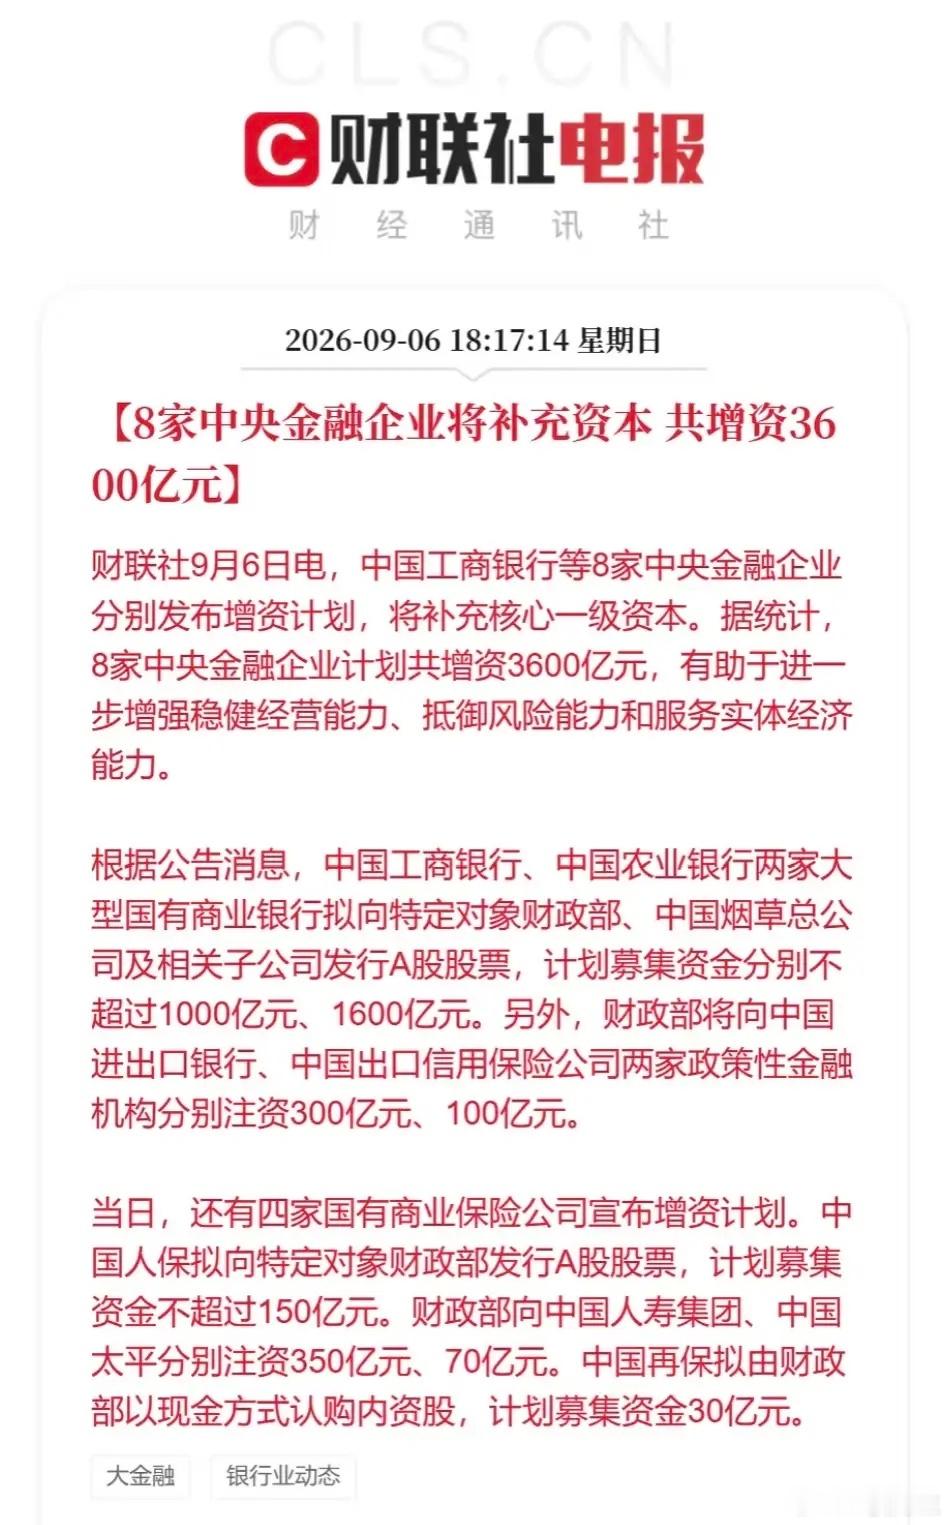
重磅!8家中央金融企业集体增资3600亿,财政部主导,大金融迎史诗级利好财联社9

重磅!8家中央金融企业集体增资3600亿,财政部主导,大金融迎史诗级利好财联社9

周末重磅3600亿金融注资!不是救市,也不是大水漫灌❗️大白话一次性讲清利

周末重磅3600亿金融注资!不是救市,也不是大水漫灌❗️大白话一次性讲清利

3600亿砸向8家金融巨头!是救市救火,还是焊死金融底盘?昨夜资本市场炸出

3600亿砸向8家金融巨头!是救市救火,还是焊死金融底盘?昨夜资本市场炸出

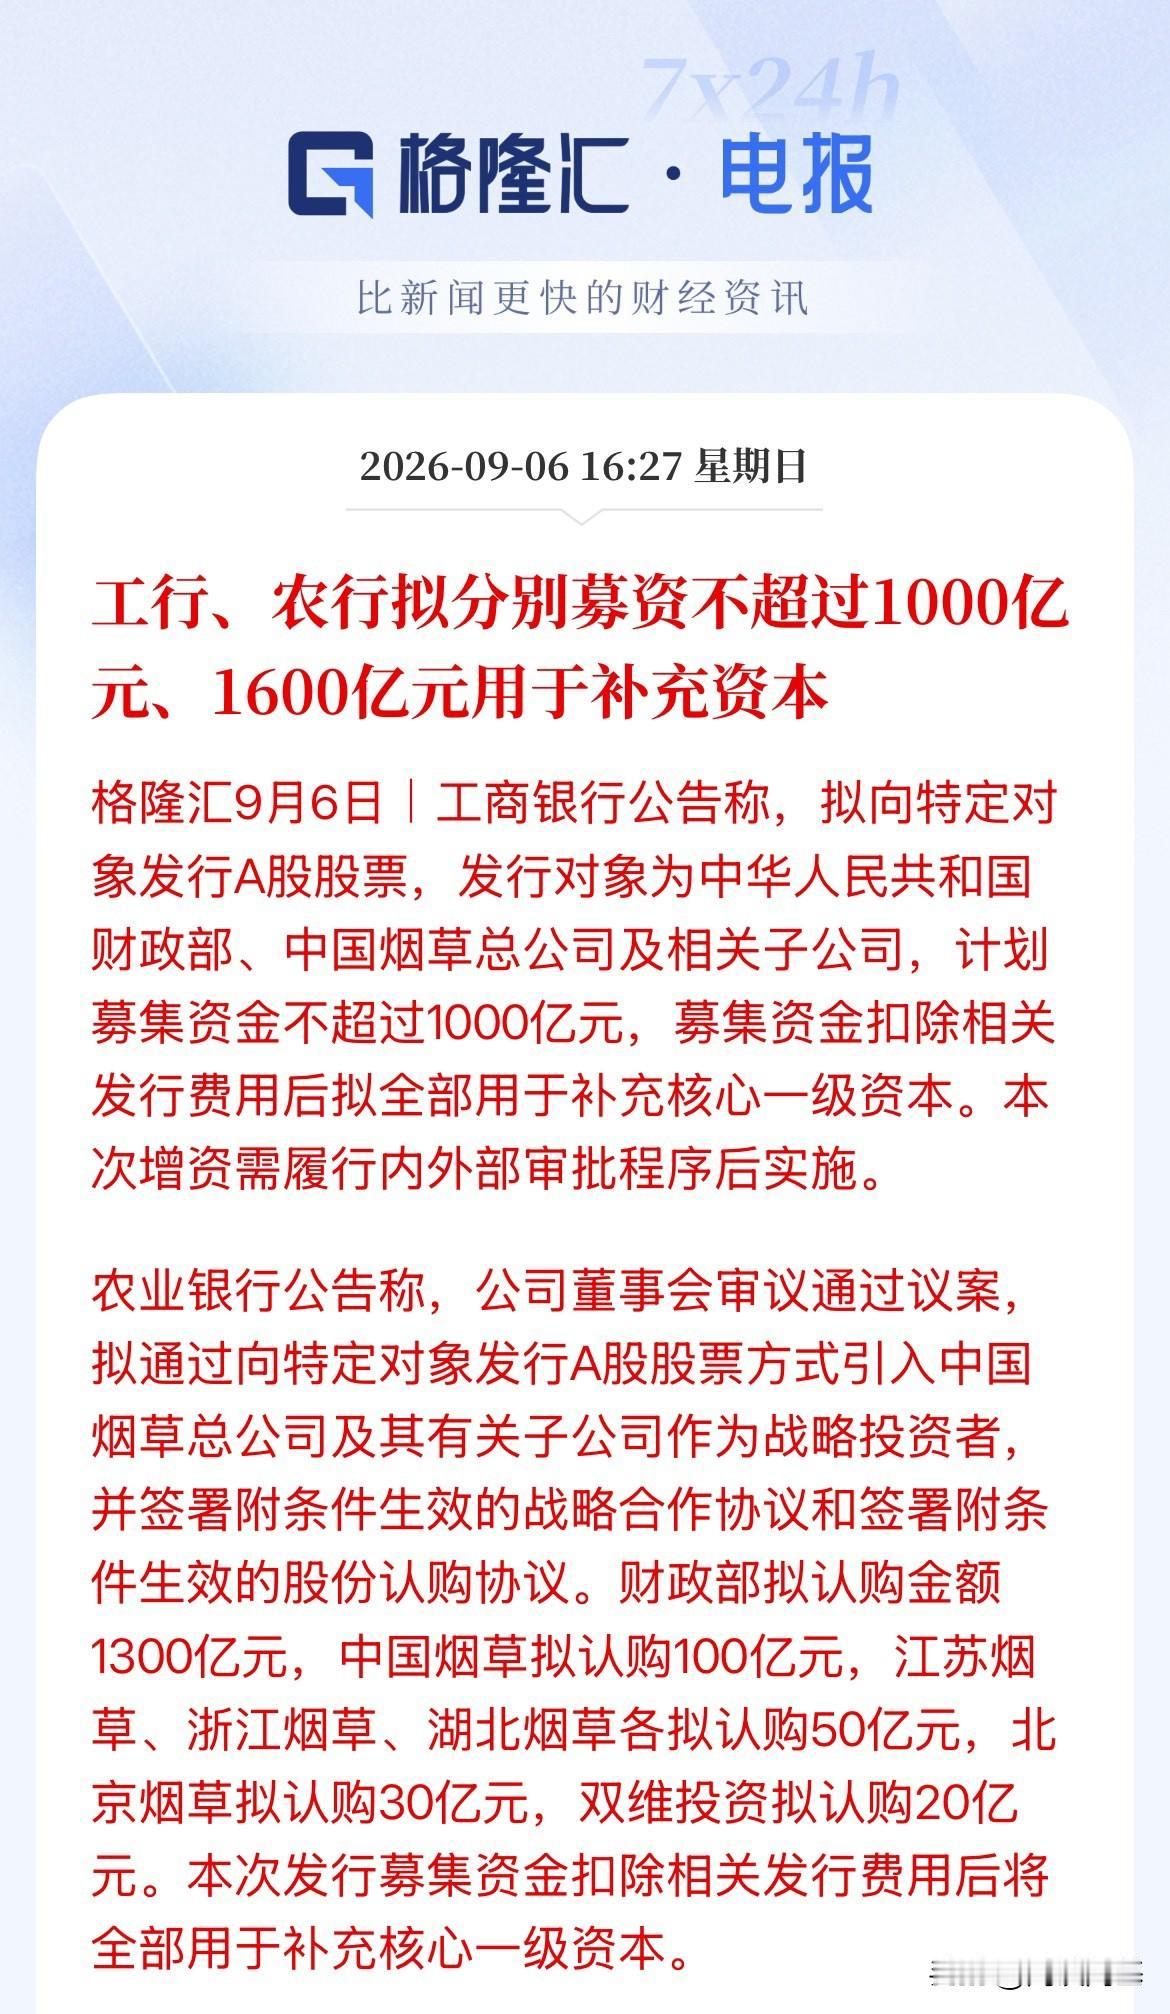
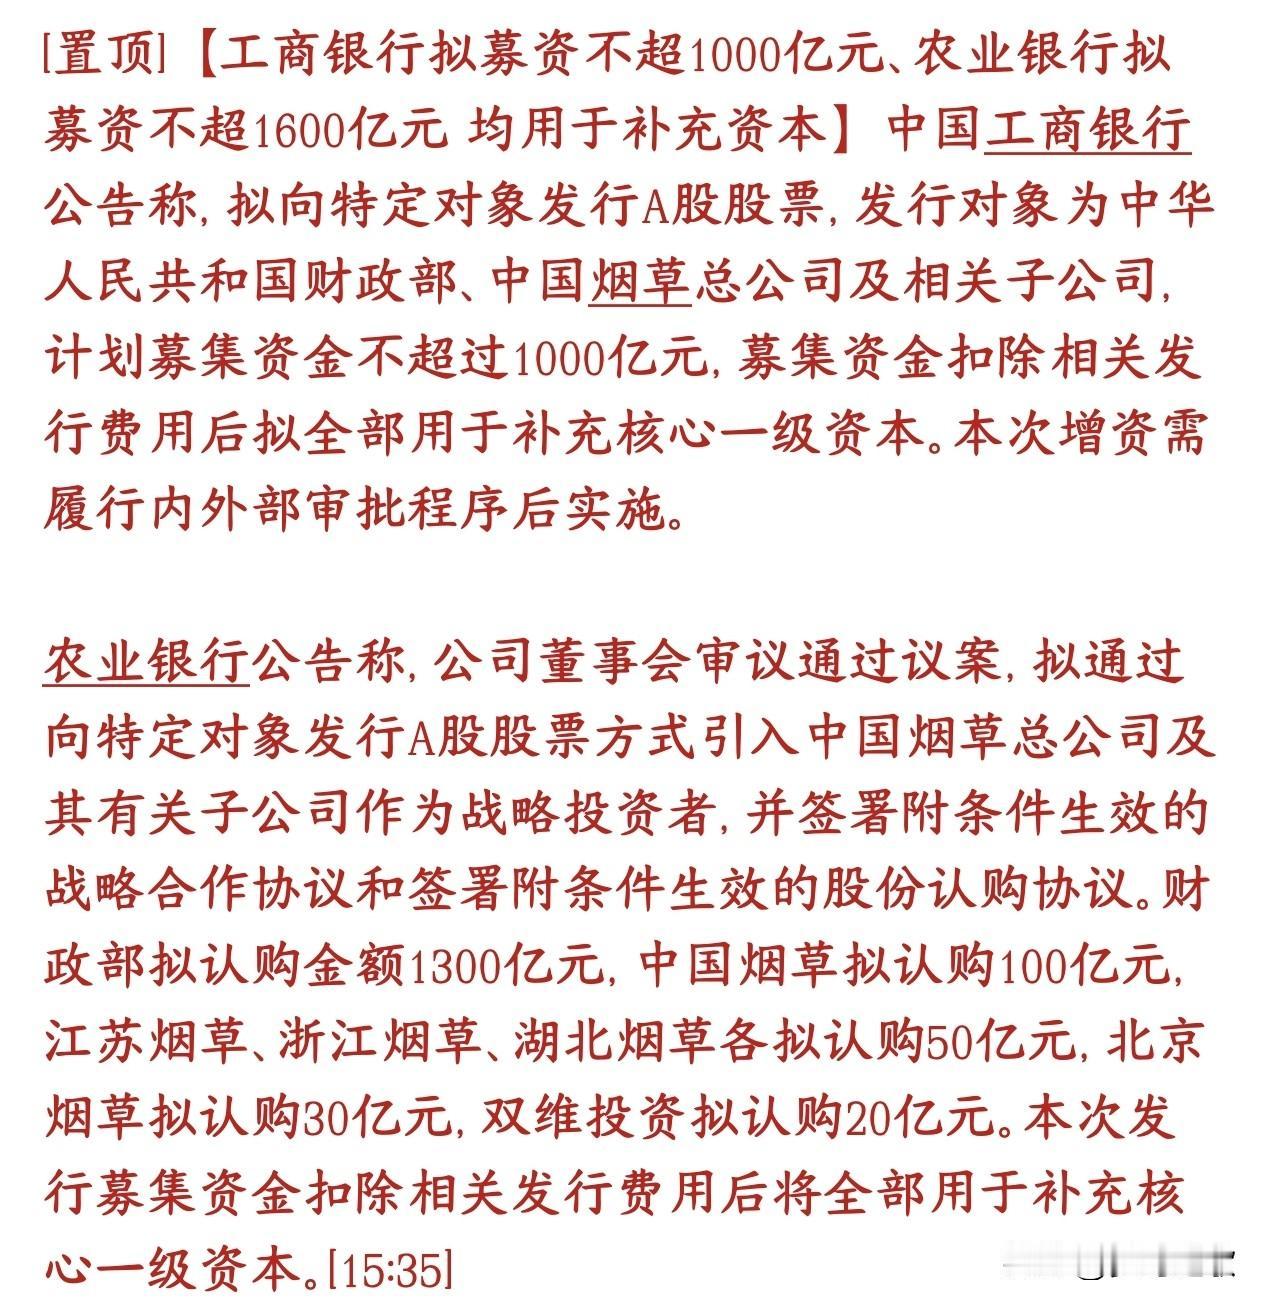
两大银行超级定增,资本市场流动性要得到了前所未有的补充了工行、农行两大国有大行抛

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日

国有银行向市场借钱了,充当自己的“家底本金”,资本金补上了,后续信贷投放空间或将

国有银行向市场借钱了,充当自己的“家底本金”,资本金补上了,后续信贷投放空间或将

两大银行超级定增,资本市场流动性要得到了前所未有的补充了工行、农行两大国有大行

两大银行超级定增,资本市场流动性要得到了前所未有的补充了工行、农行两大国有大行

为什么美国盯死中国1.2万亿美元顺差?真正让华盛顿不安的,不只是中国货卖得多,而

为什么美国盯死中国1.2万亿美元顺差?真正让华盛顿不安的,不只是中国货卖得多,而

深夜4连炸!证监会+央妈联手出牌,下周A股会迎来变化吗?风险提示:本文全部

深夜4连炸!证监会+央妈联手出牌,下周A股会迎来变化吗?风险提示:本文全部

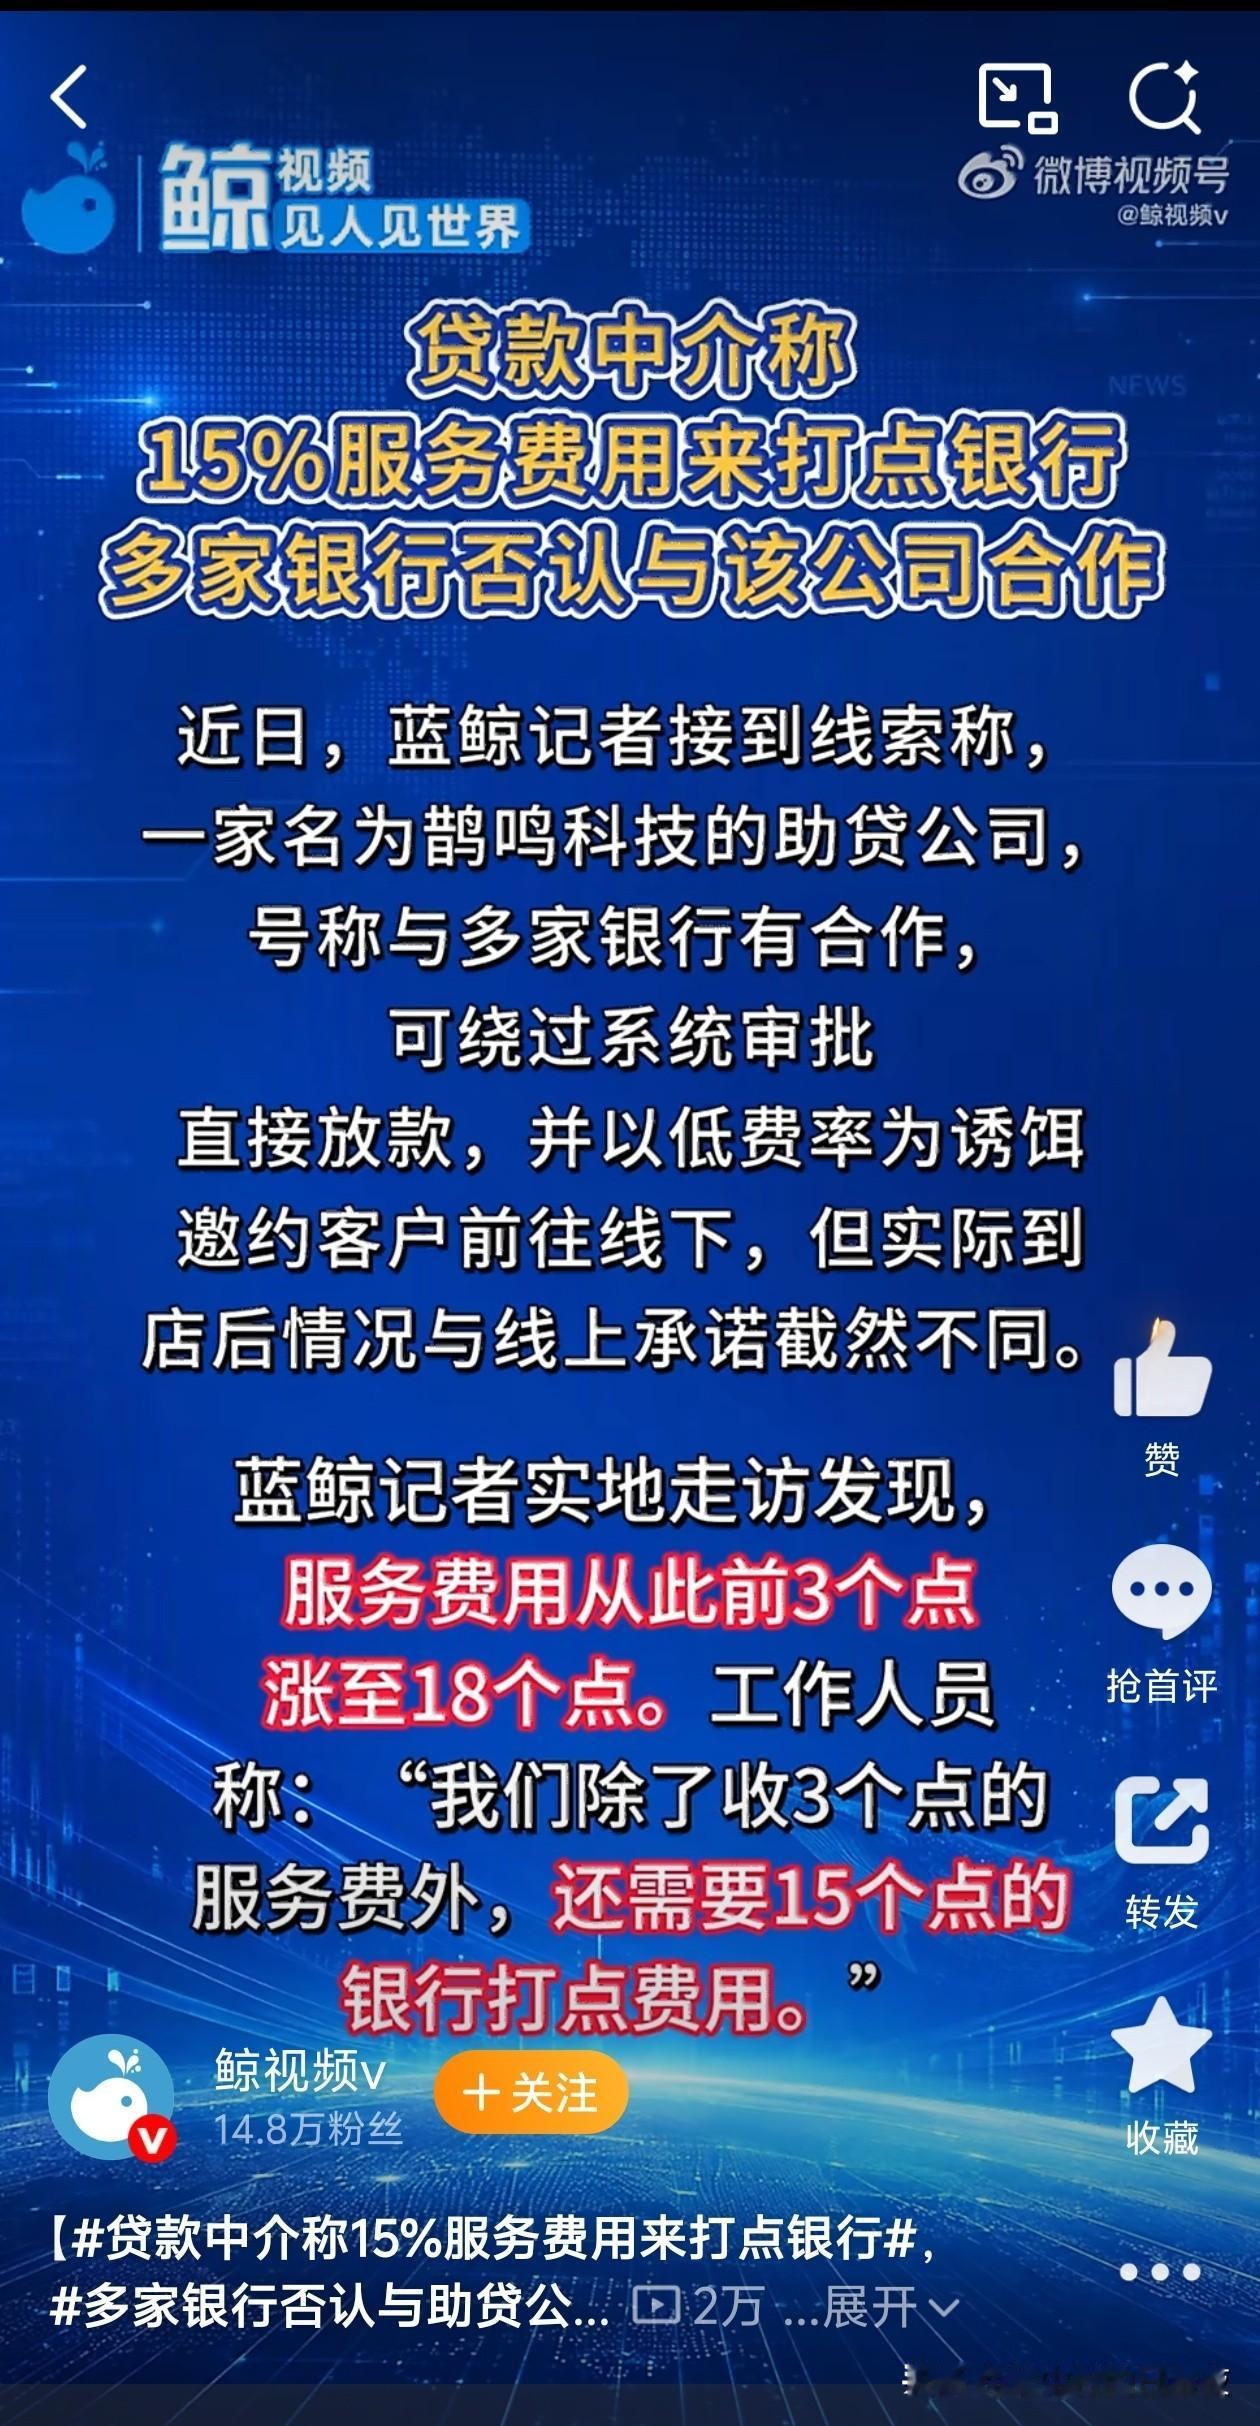
助贷,本不该存在的行业。[doge]

助贷,本不该存在的行业。[doge]

零售信贷狂飙落幕 28家银行个贷缩表

零售信贷狂飙落幕 28家银行个贷缩表

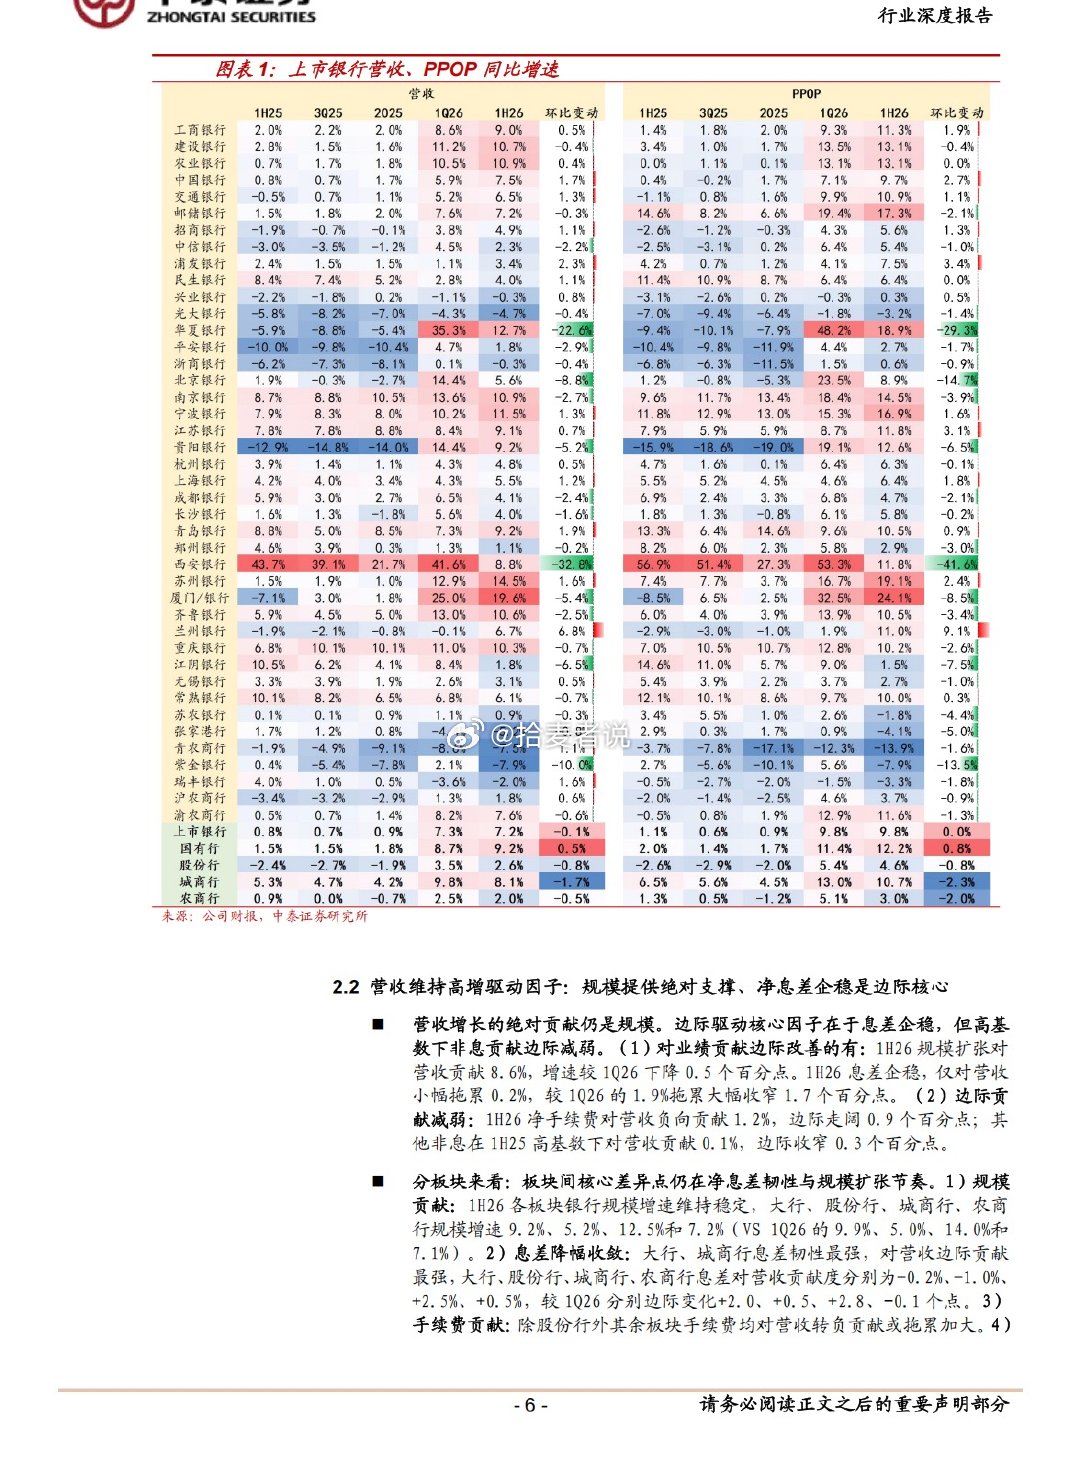
2026年上市银行中报核心总结|息差企稳、对公走强、零售承压、分红提升一、整体业

2026年上市银行中报核心总结|息差企稳、对公走强、零售承压、分红提升一、整体业

说说昆仑银行怎么运作的?昆仑银行不是普通的商业银行,它的整套运作逻辑完全脱离

说说昆仑银行怎么运作的?昆仑银行不是普通的商业银行,它的整套运作逻辑完全脱离

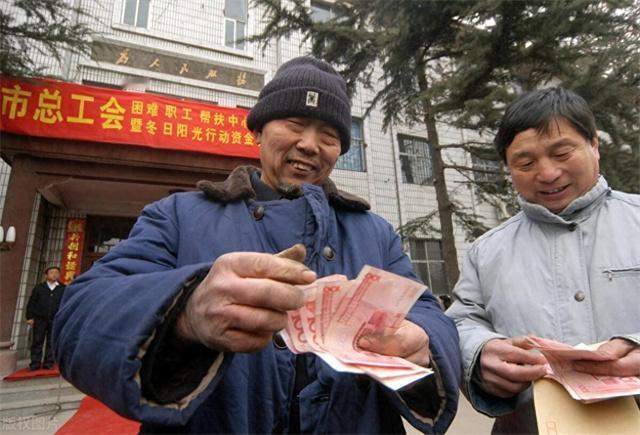
为什么刺激消费总是屡屡失败?有专家坦言,刺激消费,必须给穷人发钱。8月21日财政

为什么刺激消费总是屡屡失败?有专家坦言,刺激消费,必须给穷人发钱。8月21日财政

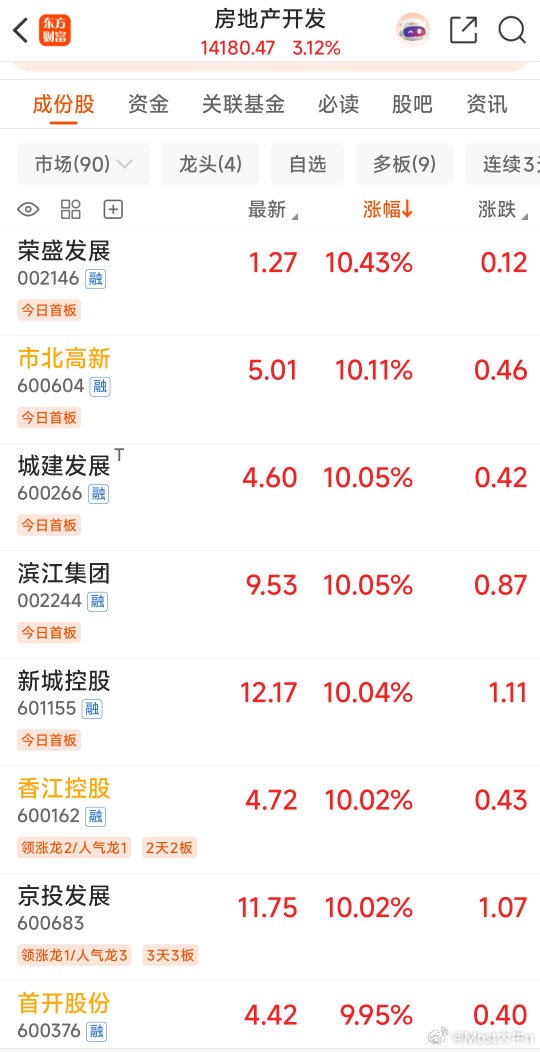
🔥3年最惨板块突然暴涨,是诈尸还是回春?家人们,地产股今天集体仰卧起坐了!

🔥3年最惨板块突然暴涨,是诈尸还是回春?家人们,地产股今天集体仰卧起坐了!

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

房地产才是过去的货币发动机,实体只造物资,造不出钱经常跟身边人聊经济,我一

房地产才是过去的货币发动机,实体只造物资,造不出钱经常跟身边人聊经济,我一

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加

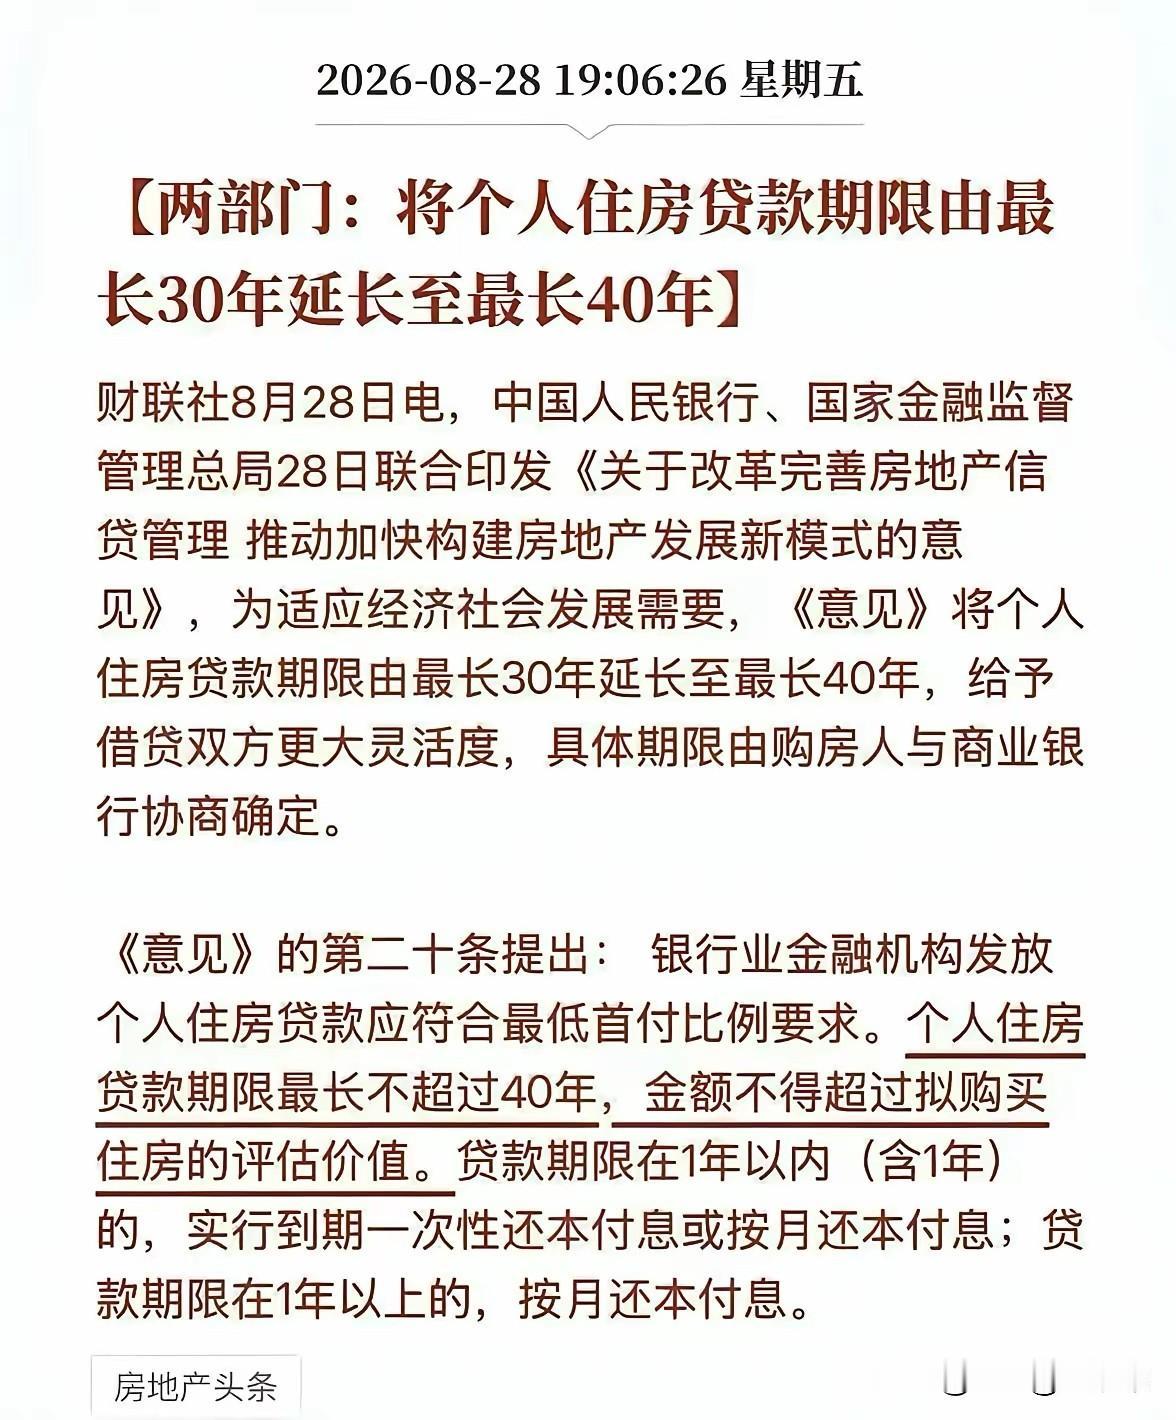
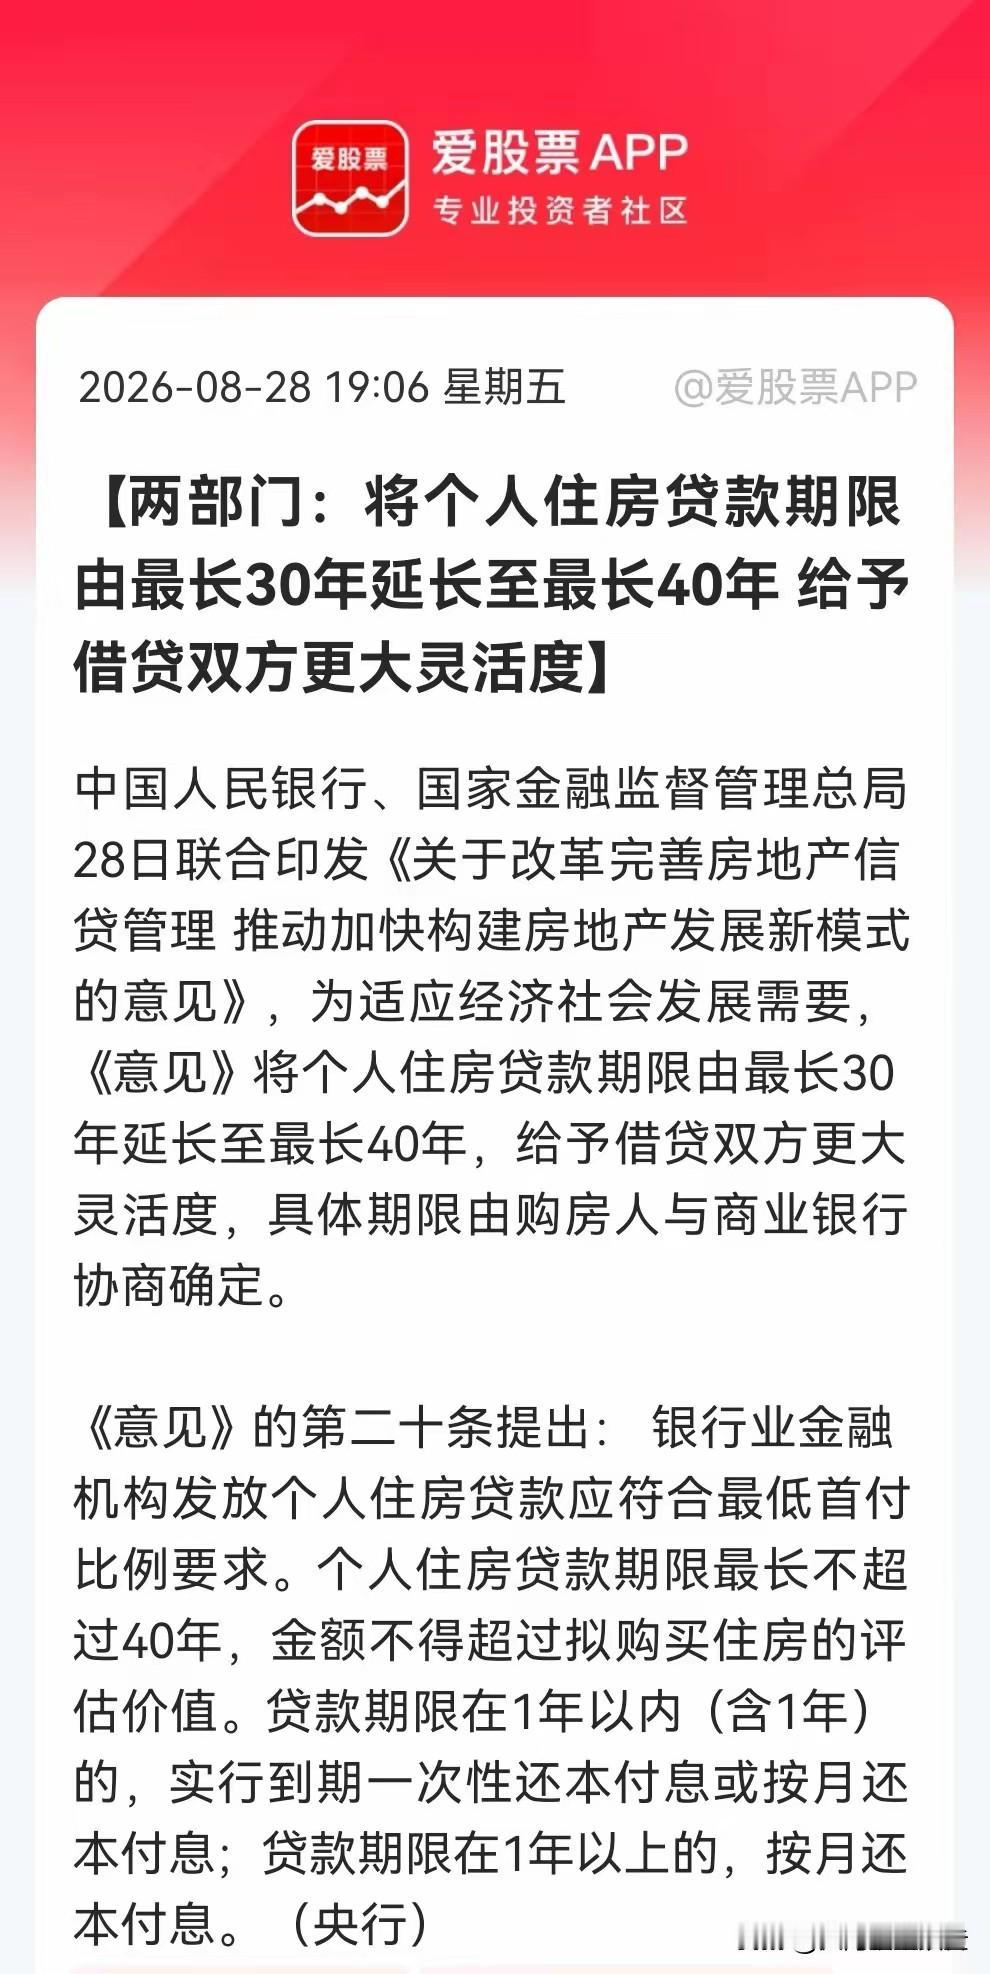
部委出台房贷最长可至40年的信贷新政,属于顶层制度层面的重大调整,释放出楼市托底

部委出台房贷最长可至40年的信贷新政,属于顶层制度层面的重大调整,释放出楼市托底

各大银行现在都愁死了!信贷额度很难放出去,不是市场没有资金需求,是急需用钱、

各大银行现在都愁死了!信贷额度很难放出去,不是市场没有资金需求,是急需用钱、

地产!地产!地产!重磅政策落地,40年房贷正式登场,困境反转迎来强力催化地

地产!地产!地产!重磅政策落地,40年房贷正式登场,困境反转迎来强力催化地

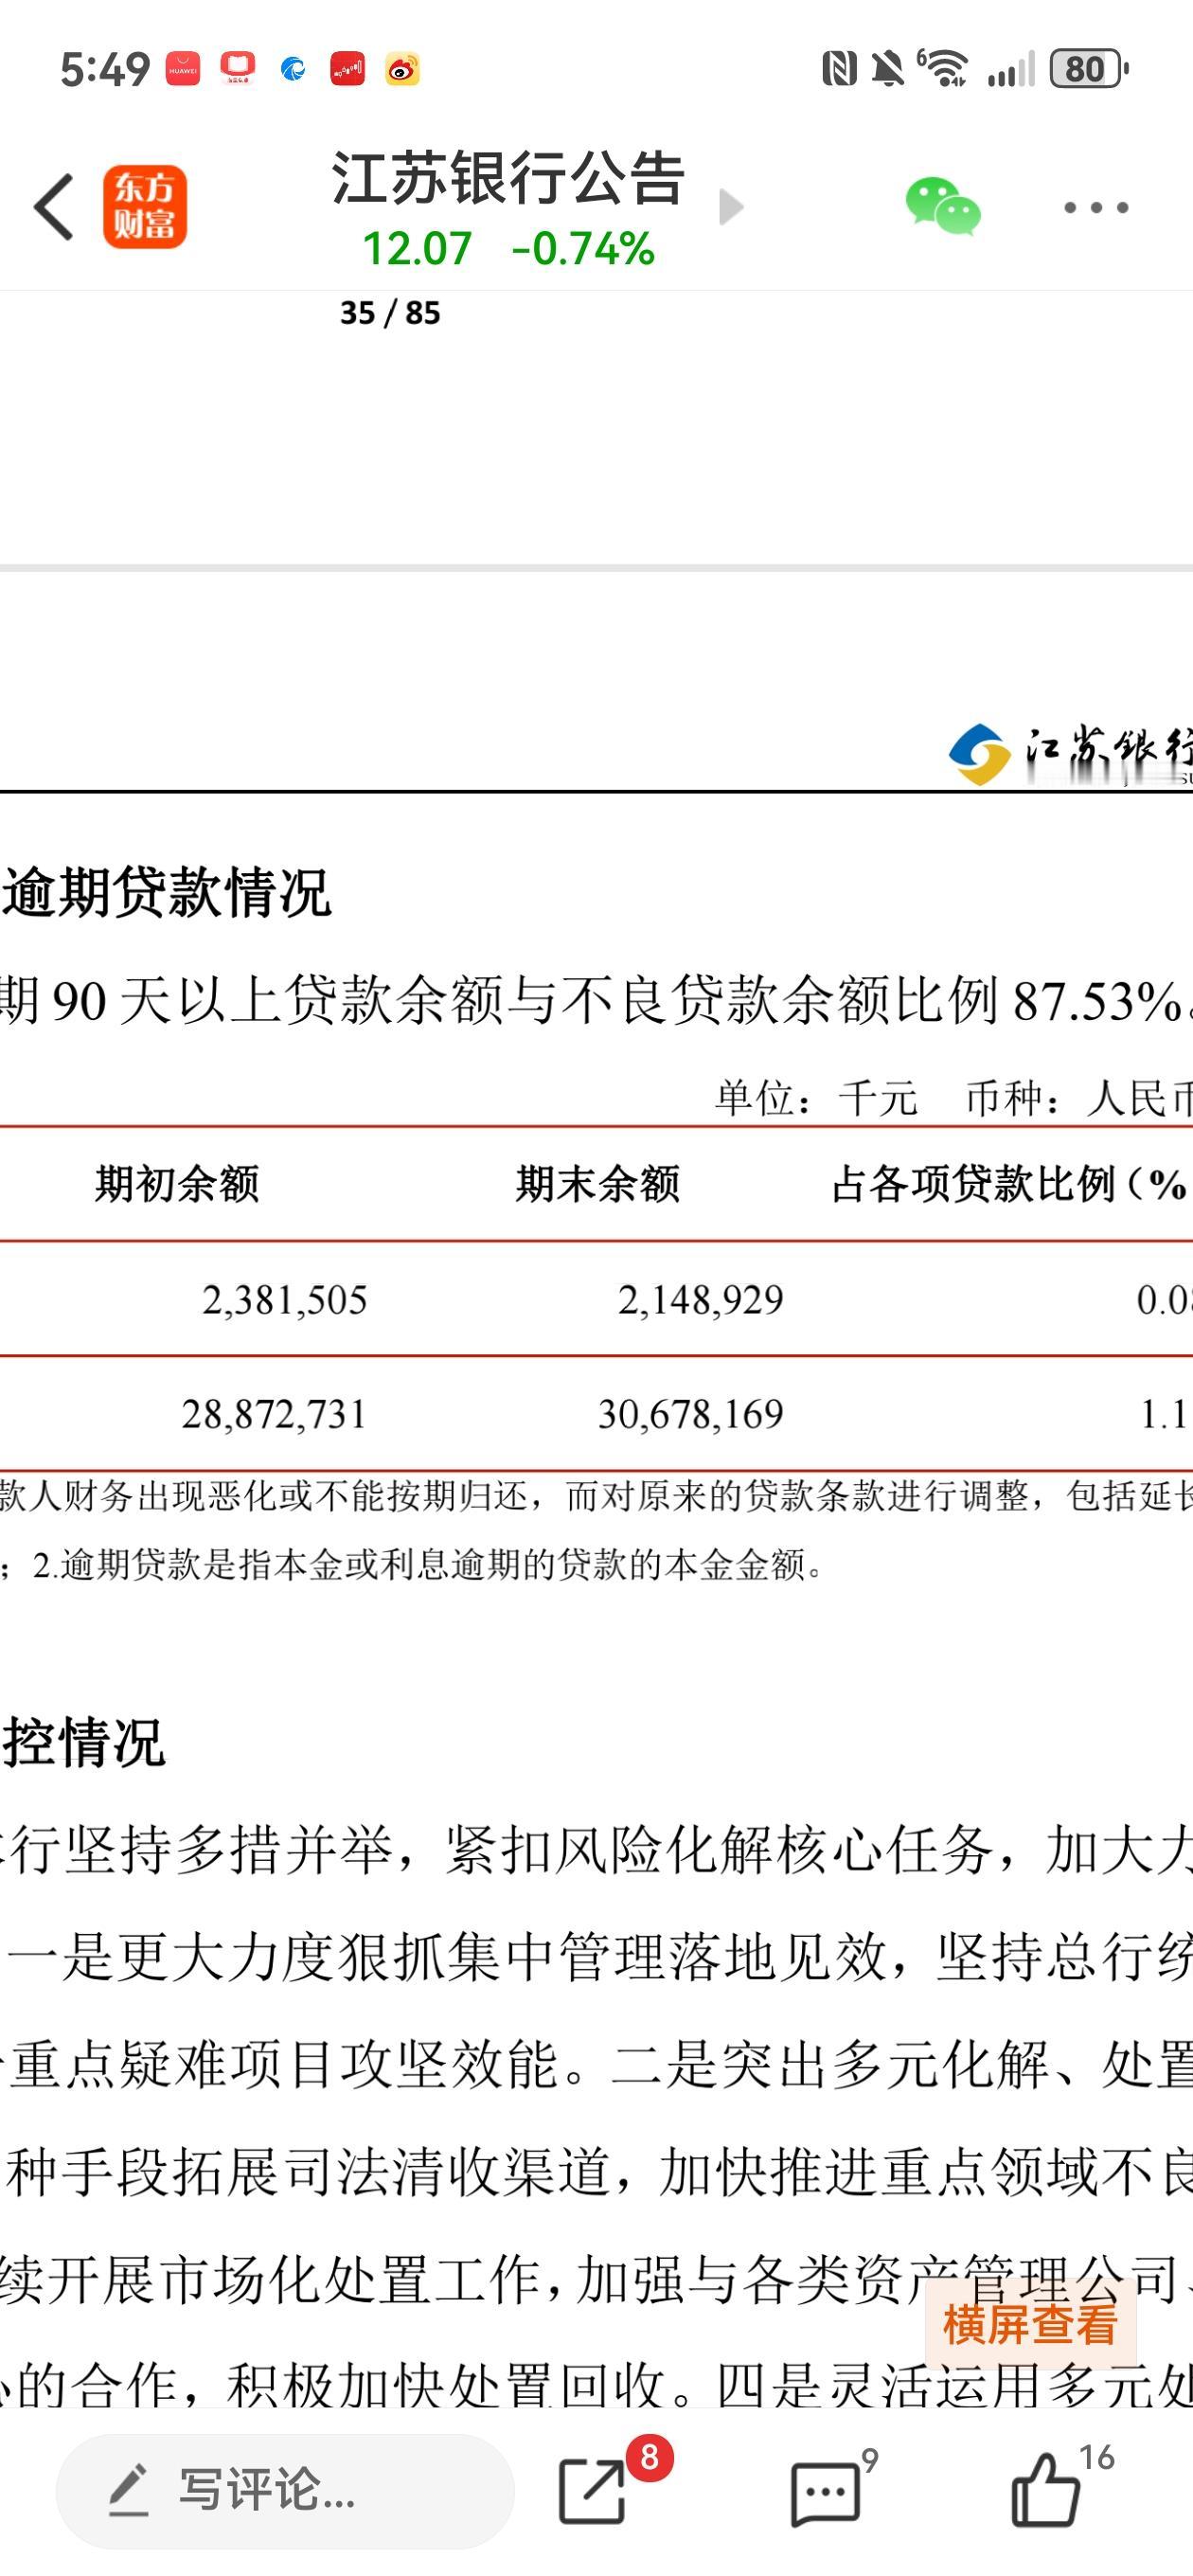
有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济

有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济

城商行一哥, 不敢慢下来

城商行一哥, 不敢慢下来

离谱至极!受过处分仍不知悔改,湖南这位银行行长屡教不改!8月24日,中纪委发

离谱至极!受过处分仍不知悔改,湖南这位银行行长屡教不改!8月24日,中纪委发

上海楼市“沪八条”正式施行:主要包括优化住房公积金提取、优化个人住房信贷、实施“

上海楼市“沪八条”正式施行:主要包括优化住房公积金提取、优化个人住房信贷、实施“

三百亿打了水漂!特朗普政府又是直接入股矿业公司,又是推出采购担保、信贷补贴,砸

三百亿打了水漂!特朗普政府又是直接入股矿业公司,又是推出采购担保、信贷补贴,砸

地产、基建信贷引擎熄火后,居民企业全面进入去杠杆周期,贷款创造货币的机制彻底反转

“人在家中坐,祸从天上来!”河南,一55岁男子突然发现,他的银行账户、房产、车辆

“人在家中坐,祸从天上来!”河南,一55岁男子突然发现,他的银行账户、房产、车辆

新增人民币贷款出现负增长现象【综合新闻】7月金融数据公布之后,新增人民币贷款

新增人民币贷款出现负增长现象【综合新闻】7月金融数据公布之后,新增人民币贷款

这三只低位优绩股可以参考1、中远海控——航运周期底部+高股息配置。公司业务

这三只低位优绩股可以参考1、中远海控——航运周期底部+高股息配置。公司业务

国家反腐之风刮到金融行业2026年8月17日,中央纪委国家监委通报,经党中央

国家反腐之风刮到金融行业2026年8月17日,中央纪委国家监委通报,经党中央

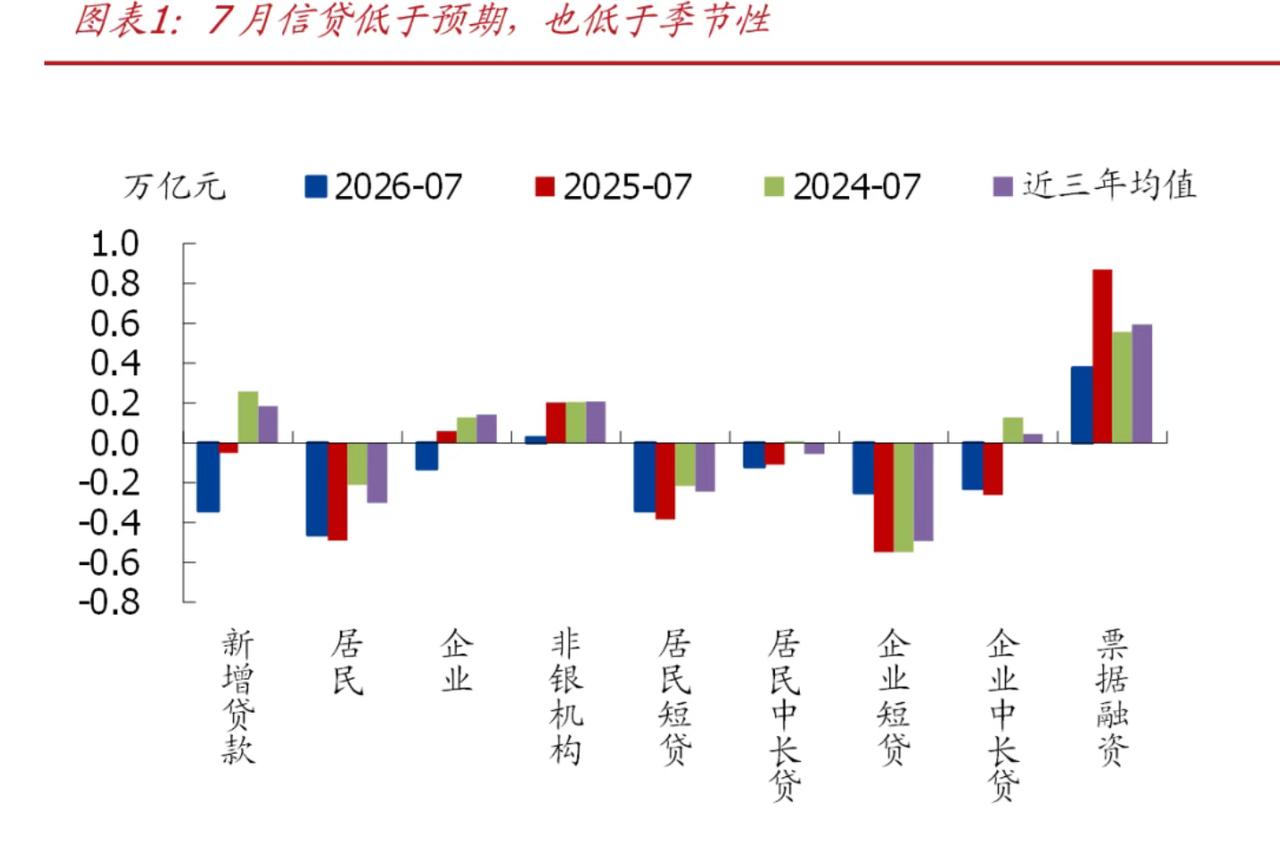
周五出炉的7月金融数据,整体表现偏弱,核心问题就是新增信贷大幅负增长,整体减少3

周五出炉的7月金融数据,整体表现偏弱,核心问题就是新增信贷大幅负增长,整体减少3

7月信贷低于预期,且减少3400亿,说明大众的收入预期持续走弱。这次信贷下滑,不

7月信贷低于预期,且减少3400亿,说明大众的收入预期持续走弱。这次信贷下滑,不

当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转

当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转

当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转化为普通人的工资,大量资金滞留在金融体系、企业债务和设备投资之中,这是现代经济中颇为棘手的结构性难题。资金未能流入工资袋,首先出现的便是资产与劳动收入的脱节。股权、房产等资产随流动性增加而增值,持有资产的群体财富得以增长;普通打工人仅领取固定工资,无法享受红利,贫富差距在无形中被拉大。更为棘手的是消费循环受阻。老百姓收入未见增长,自然不敢大肆消费。市场需求疲软,企业订单减少,进而不敢招聘新员工或提高工资,形成恶性循环。即便社会货币总量充足,终端物价依然低迷,许多人难以感受到经济的回暖。企业获得低成本资金后,未必会用于提高工资,更多地是用于更新机器实现自动化、偿还旧债。数据或许有所改善,但普通人的钱包并未同步鼓起来。居民背负的房贷和生活债务,最终仍需依靠工资偿还,工资停滞不前,负债压力便难以真正减轻。货币政策并非万能之策。流动性唯有真正传导至居民收入和就业岗位,才能让普通人受益。倘若资金仅在金融体系内空转,再大规模的资金投放,也难以转化为大众切实的获得感。注:科普分析,不够成投资等
你有没有想过一个问题:中国货卖遍全世界,年年顺差上万亿,可外汇储备的增长怎么就跟

你有没有想过一个问题:中国货卖遍全世界,年年顺差上万亿,可外汇储备的增长怎么就跟

10万亿经营贷, 要兜不住了

10万亿经营贷, 要兜不住了

利好!嫲嫲送温暖来了!央行二季度货币政策执行报告事件深度解析事件:一)事件要点梳

利好!嫲嫲送温暖来了!央行二季度货币政策执行报告事件深度解析事件:一)事件要点梳

个人贷款新规正式落地,告别贷款隐形收费陷阱近日,全国个人信贷新规全面实施,明确

个人贷款新规正式落地,告别贷款隐形收费陷阱近日,全国个人信贷新规全面实施,明确

美国只有3亿人,为何消费力能远超中国14亿人?现在全露馅了很多普通人看到两国

美国只有3亿人,为何消费力能远超中国14亿人?现在全露馅了很多普通人看到两国

美国只有3亿人,为何消费力能远超中国14亿人?现在全露馅了很多普通人看到两国

美国只有3亿人,为何消费力能远超中国14亿人?现在全露馅了很多普通人看到两国