讲讲银行。
银行真是个宝贝,长期投资银行的,基本都赚钱了。
虽说没有暴富,但是年化10%+的,还是有的。
但如果把时间推到当下的节点,要求银行有10%的收益,那就有点过分了。
这个节点的银行,3-5%的收益,已经算是天花板了。
而且,还必须拉长时间维度来看。
因为从历史估值的角度去看,当下的银行,和便宜两个字,已经不沾边了。
甚至可以这么说,银行当下的估值,算是最近十年来的高位了。
当然,这个也是情有可原的。
因为我们的利率徘徊在历史低位,股债利差就让银行即便估值不便宜,还是有优势的。
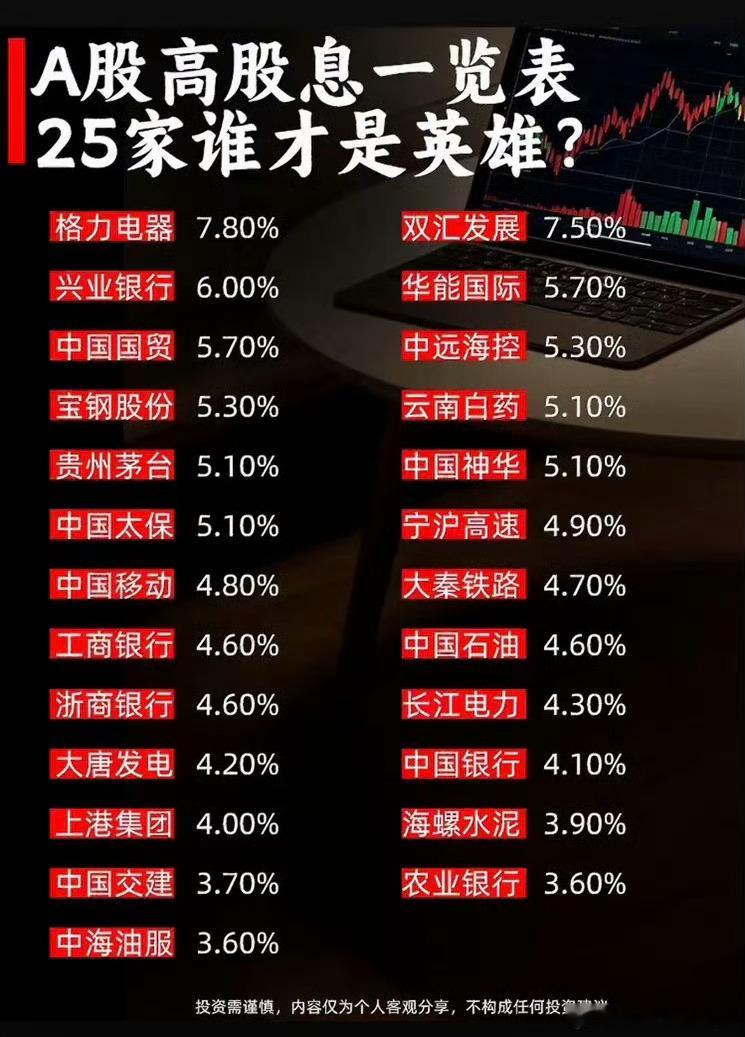
原本是3%的利率,银行5-6%的股息,现在是1.5%的利率,银行3.5-4.5%的股息。
这么一对比,其实就很清晰了。
买银行,核心是买安心,并不指望银行出现暴涨,只求稳定的股息。
这是一个耐心的赛道,大部分散户并不适合。
因为散户被教育的,就是找热点,追题材,炒龙头,又怎么能接受一年5-10%的收益,还带着一定的波动性和周期性。
银行是个好东西,但仅仅在一部分人眼里才是。