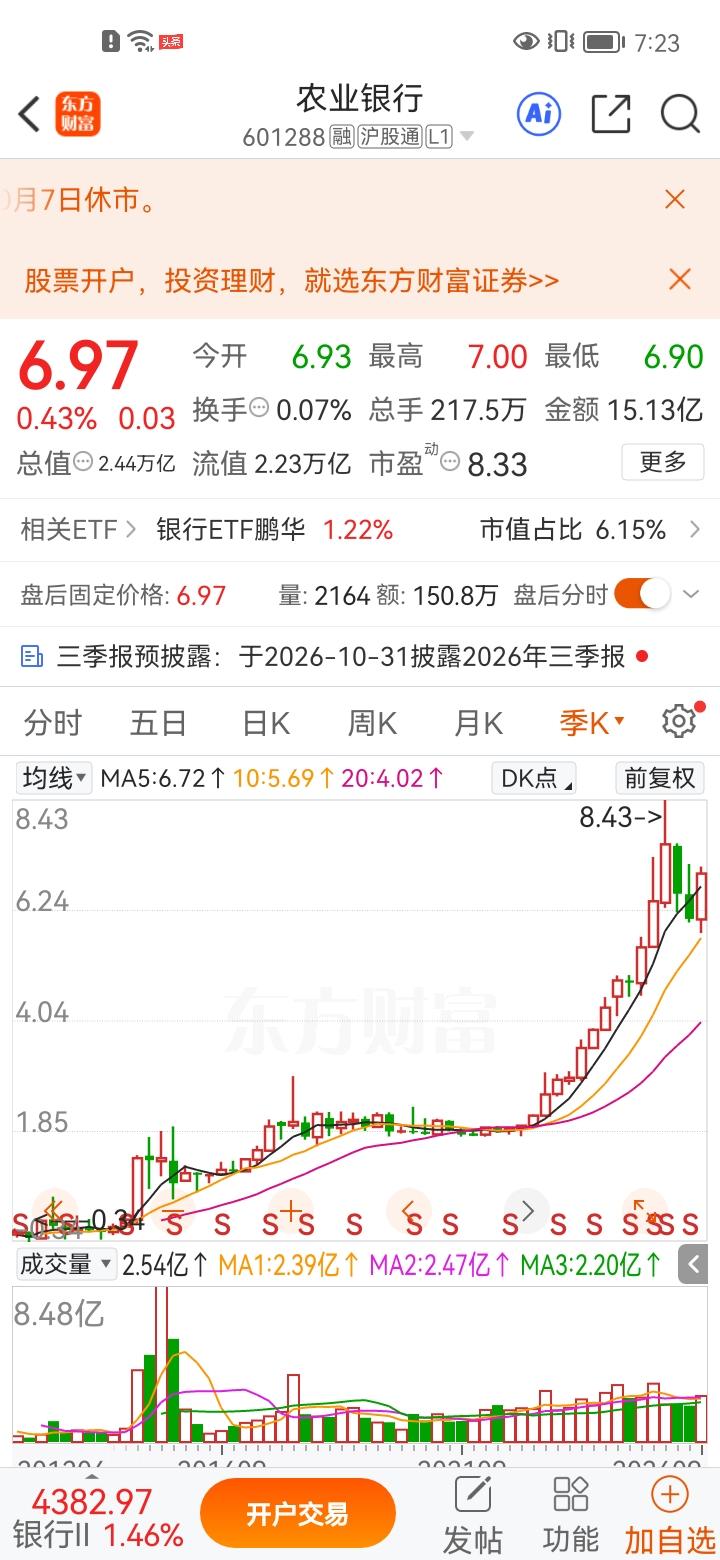
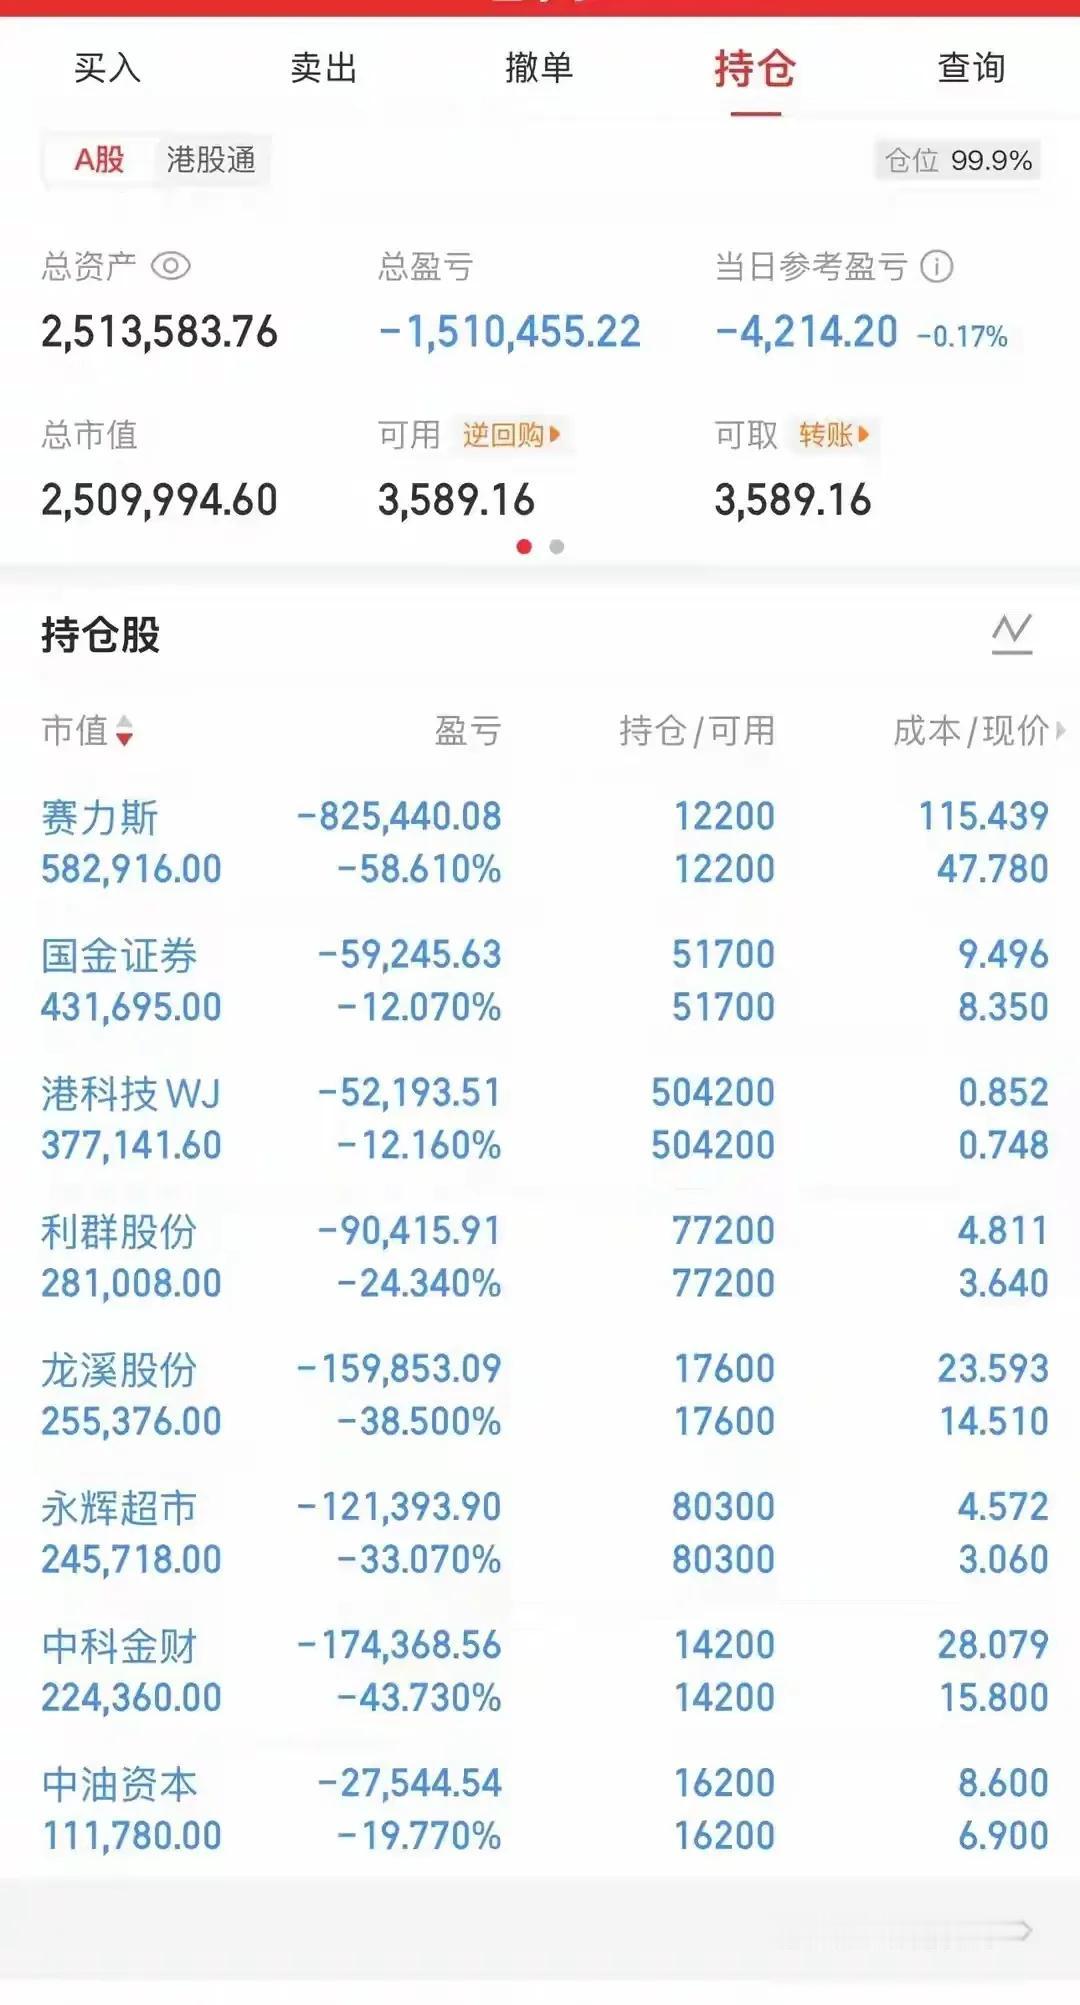
一位股民晒出的农业银行持仓截图火了。持有6年共50万股,每年分红十多万,持仓成本2.269元。
这个收入是什么水平?对比一下数据就能感受到:2025年全国城镇私营单位就业人员年平均工资为71590元,他的分红收入已经超过这个数字;同时也十分接近城镇非私营单位129441元的年均工资水平。
不少网友看完之后,都开始动心琢磨:我是不是也可以买入银行股,靠分红实现躺平?
我认为,这张截图真正值得研究的地方,不是“躺平”两个字,而是它把投资里最容易被忽略的三样东西摆到了台面上:本金有多大,持有时间有多长,中间能不能真的拿得住。
按农业银行官方分红数据计算,50万股对应的2020年度分红只有9.255万元,到了2021年度才突破10万元,后面的分红金额才逐渐往上走。
可这并不影响这张账单本身有冲击力。
如果只按截图里的2.269元持仓成本静态计算,50万股对应113.45万元。
拿2025年度每股0.2495元的现金分红去除以2.269元,账面上的“成本股息率”接近11%。
我更愿意说,这才是很多人看完截图以后真正心动的原因。
一百多万元放在那里,一年收到十二万多元现金,看起来像多了一份工资,而且还不用每天打卡。
可这里有个特别容易混淆的概念:这个接近11%的数字,是按照这名投资者自己的历史持仓成本算出来的,不代表今天任何一个投资者买入农业银行,都能获得11%左右的股息率。
历史成本是他的,不是后来者的。
这就像有人十年前花100万元买了一套房,现在每年收10万元租金,他可以说自己的成本租金回报率是10%,可今天另一个人如果需要300万元才能买下同一套房,收益率显然不能照搬,股票也是一回事。
还有一个细节,我觉得比“分红超过平均工资”更值得讲清楚。
国家统计局公布的数据确实显示,2025年全国城镇私营单位就业人员年平均工资为71590元,城镇非私营单位为129441元。这个数字没有问题。
可国家统计局也明确解释了,工资总额统计的是单位支付给就业人员的劳动报酬,属于税前工资,入股分红、股权激励兑现收益和各种资本性收益并不计算在工资总额里面。
统计对象也有明确范围,并不包括个体工商户和自由职业者。
也就是说,12.475万元分红和71590元平均工资放在一起,可以比较“金额大小”,却不能把两者看成性质相同的收入。
一个主要来自劳动,一个来自已经投入的资本。
少了这一层解释,很容易让人产生一种错觉,好像只要买几十万股银行股,就凭空多出了一份年薪。
钱不是凭空来的,证监会在投资者答复里专门解释过,上市公司分红本质上属于财富转移,而不是凭空创造财富。
上交所现行交易规则也明确,现金分红后会进行除息处理,除息参考价格的计算里需要扣掉现金红利。
账户里确实收到现金,可在除息这个环节,股票的参考价格也会进行对应调整。
真正决定一个长期投资者有没有获得回报的,不只是“今年到账多少钱”,还得看企业能不能持续赚钱、未来能不能继续分红,以及多年以后手里的股票还值多少钱。
我的看法是,高股息投资最容易被误解的地方,就是大家喜欢盯着现金到账短信,却不太愿意看那一百多万元本金正在承受什么。
50万股农业银行听着只是一个数字,按截图成本计算却对应超过百万元资金,而且高度集中在一家上市公司。
证监会的投资者教育材料明确提到,单只股票会面临与上市公司经营、财务状况和重大事件有关的非系统性风险,这类风险可以通过分散投资降低。
这并不是说银行股一定危险,而是再稳健的上市公司也不是存款。
存款讨论的是本金和利率,股票讨论的是经营、估值、股价和股东回报,根本不是一种东西。
农业银行2025年度全年每10股派发2.495元,现金股息总额873.21亿元,现金分红比例保持30%。
这个30%其实很能说明问题。
分红的钱要从企业经营成果中来,它不是写死在合同里的利息。
企业未来赚多少钱、资本怎么安排、董事会提出什么利润分配方案、股东会怎样审议,都会影响投资者最终拿到多少。
今年每股0.2495元,不等于以后永远都是0.2495元,更不代表只会增加不会减少。
普通投资者最容易学错的,是只复制别人今天展示出来的结果,却复制不了他几年前承担的成本,也复制不了中间几年面对涨跌时的选择。
我觉得这件事真正有价值的启发,不是教大家找一只股票“躺着赚钱”,而是让更多人意识到,稳定现金流背后也需要本金、时间、纪律和风险承受能力。
理性投资不是复制别人的持仓截图,更不是看到高股息就盲目跟风。
把自己的家庭现金流安排好,了解企业基本面,认识市场风险,再决定资金该怎么配置,远比追求一个听起来很轻松的“躺平故事”更靠谱。
尊重市场规律,量力而行,靠长期、理性和责任感管理自己的财富,这才是普通投资者更值得坚持的方向。