一位知名经济学家曾一针见血:中国消费为何拉不动,根本原因并非老百姓不愿花钱,而是普通人日子过得太难。2025年,全国居民人均可支配收入达43377元,折算到每月约为3615元。可平均数只能反映整体面貌,还得看看更贴近普通人真实处境的中位数。
2025年全国居民人均可支配收入中位数是36231元,平摊到每个月不到 3020 块。平均数和中位数差了 7146 块。
按收入五等份分组,最底层 20% 全年可支配收入只有 10150 元,月均 846 元;往上一组 22702 元,月均 1892 元;中间那组 35536 元,月均 2961 元。
超过六成的人月均可支配收入在 3000 块以下。高收入组那 20% 全年 103778 元,月均 8648 元,是低收入组的十倍多。
"消费升级" 喊了这么多年,谁在升级、谁在硬扛,数据摆得很清楚。
再看钱花到哪了。2025 年全国居民人均消费支出 29476 元,比收入少了近 14000 块。
食品烟酒 8631 元占近三成,居住 6397 元占两成多,两项加起来占了一半以上。剩下的要应付交通通信、教育文化娱乐、医疗保健,真正能自由支配的闲钱所剩无几。
服务性消费占比到了 46.1%,听着像在升级,但里面大量是教育、医疗这类刚性支出,跟享受型消费不是一回事。
老百姓不是不想花,是不敢花。央行 2025 年四季度储户问卷显示,62.9% 的人倾向 "更多储蓄",只有 22.5% 倾向 "更多消费"。
截至 2025 年底,住户存款余额 167 万亿元,同比增长近 10%。消费增速 3.7%,存款增速接近 10%,钱在银行里越积越多就是不往市场走。有机构测算 2025 年存款留存率高达 96%,存进去的钱几乎没分流出来。
预防性储蓄的背后,是对未来的担忧 —— 工作稳不稳、看病贵不贵、孩子教育要花多少、养老够不够,每一项都是压在日常开销上的重负。
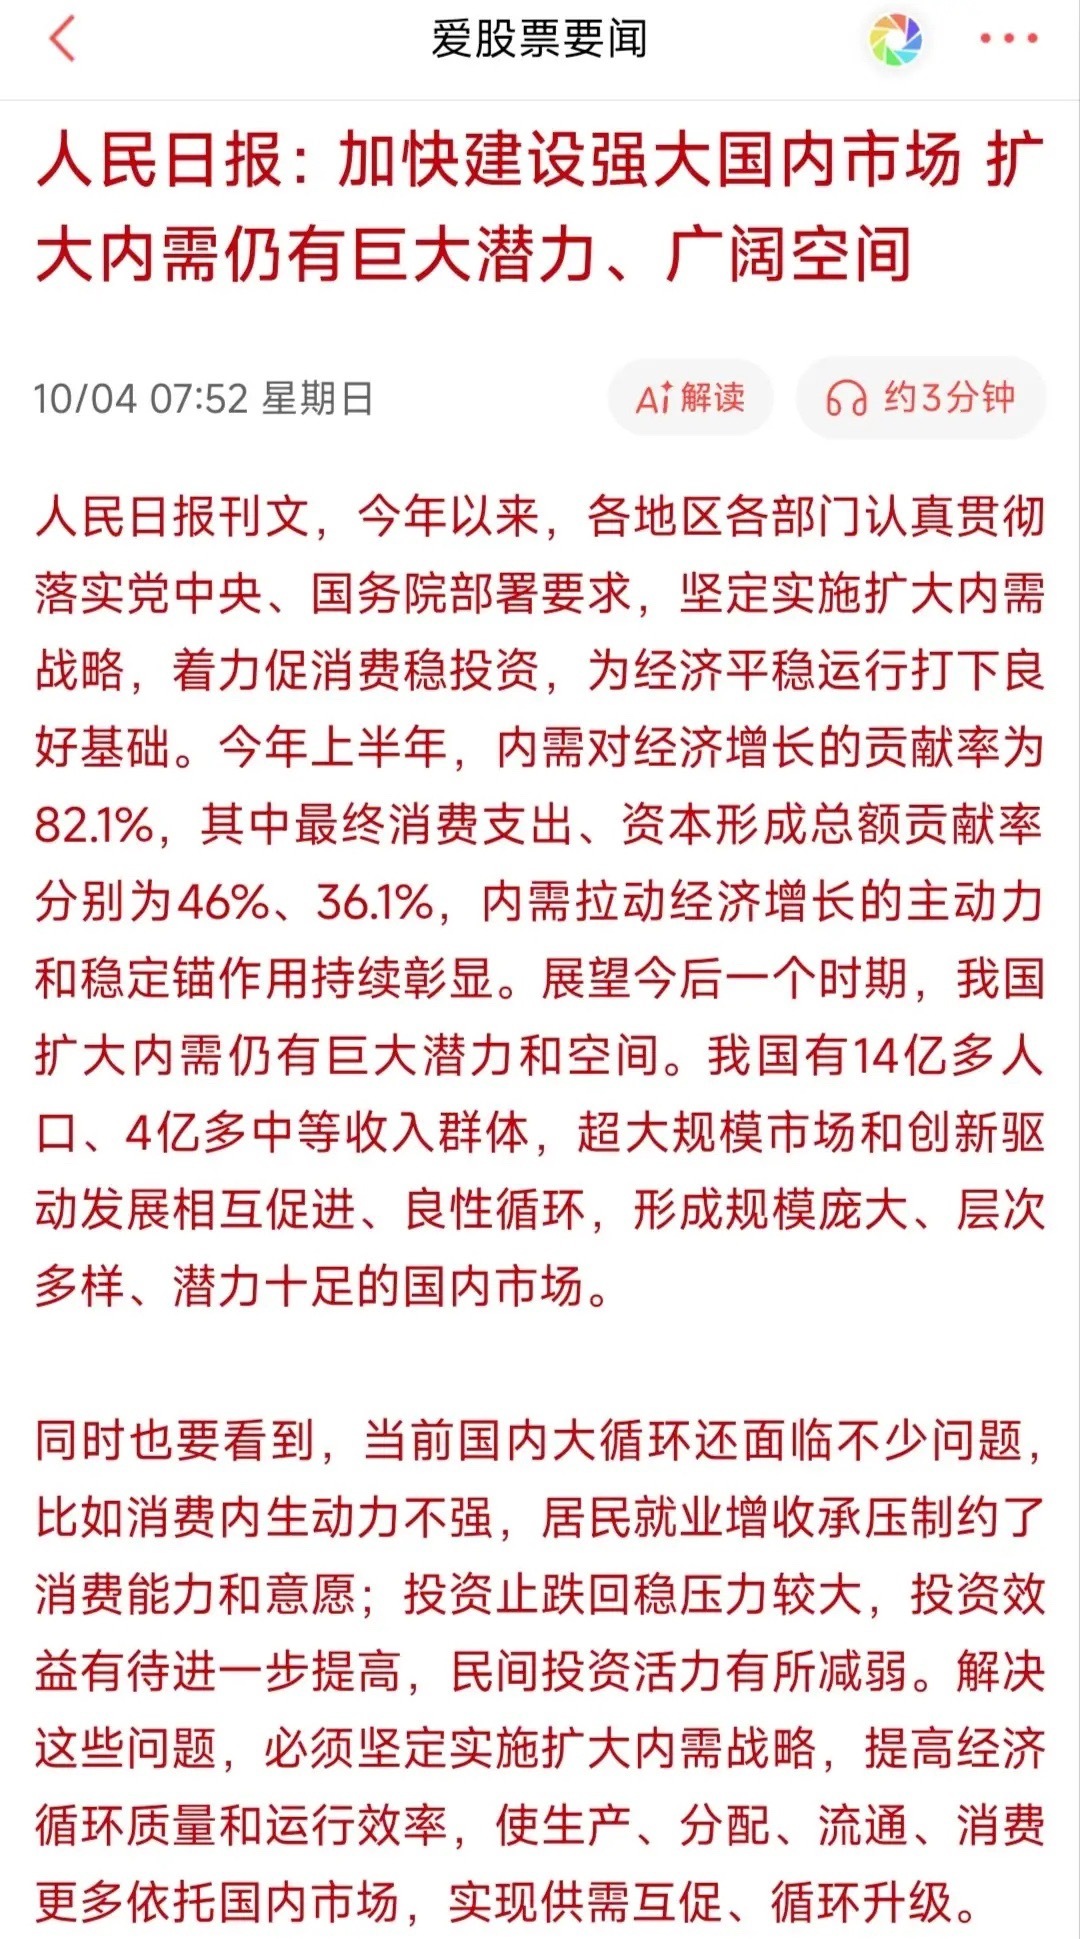
宏观数据也印证了这一点。2025 年社零总额突破 50 万亿,最终消费支出对经济增长贡献率 52%,比上年提高 5 个百分点。
但 3.7% 的增速放在 5% 的 GDP 增速面前并不算亮眼,内需贡献率 67.3% 里投资还占了不小份额,真正靠居民消费拉动的部分远没有数字看起来那么强劲。
说到底,拉动消费光靠发券搞促销是治标不治本。消费是收入的函数,手里没钱再刺激也只是提前透支。
当前最该解决两个问题:一是收入分配结构,底层六成人群收入增速长期跑输平均数,中位数增速 4.4% 也低于平均数的 5.0%,增量更多流向了高收入群体,而他们消费倾向本来就低,钱到手里更多变成储蓄,形成不了有效消费。
二是社保兜底力度,住房、医疗、教育这几大刚性支出的负担不降低,预防性储蓄就降不下来,消费倾向就上不去。
2025 年农村居民收入实际增长 6.0% 快于城镇的 4.2%,是个积极信号,但城乡绝对差距仍超一倍,缩小收入差距的路还很长。
政策方向其实很明确:把更多资源向中低收入群体倾斜,让腰包真正鼓起来,同时补上公共服务短板,让大家没有后顾之忧地花钱。
否则消费拉动经济这件事,永远停留在口号层面。